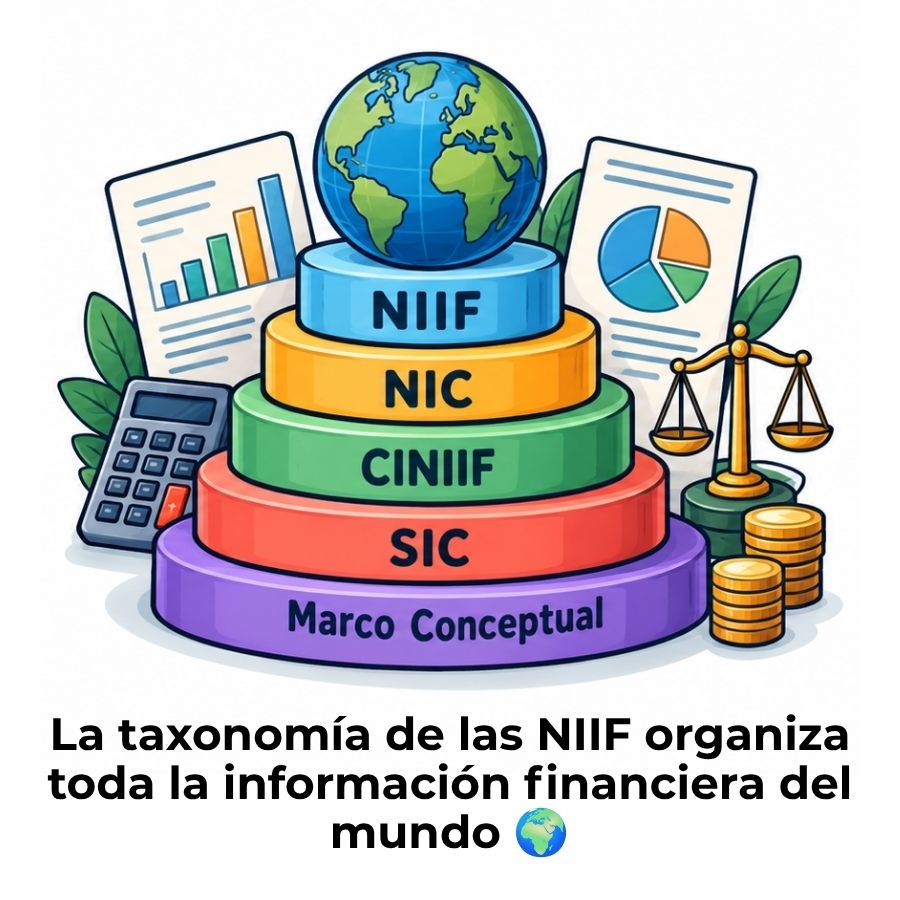
Cada vez que una empresa publica sus estados financieros en formato digital, hay un sistema trabajando detrás que hace posible que esa información sea leída, validada y comparada en cualquier país. Ese sistema tiene nombre: la taxonomía de las NIIF. Si nunca has escuchado este término, estás en el lugar indicado.
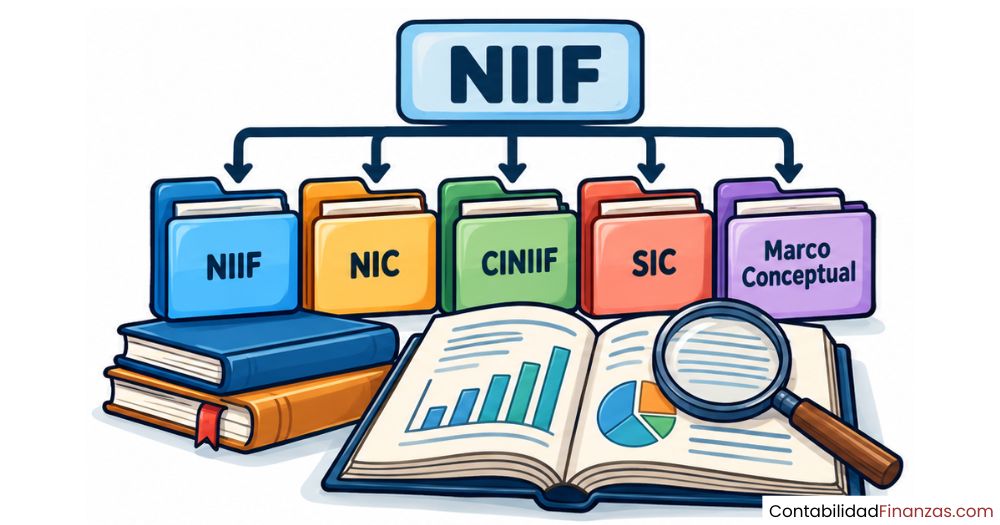
¿Qué es la taxonomía de las NIIF?
Cuando las Normas Internacionales de Información Financiera (NIIF) establecen qué datos deben aparecer en un estado financiero, alguien tiene que traducir esas instrucciones a un formato que los computadores puedan procesar. Ese es exactamente el papel de la taxonomía de las NIIF: un diccionario digital estructurado que convierte cada concepto contable en una etiqueta electrónica única e inequívoca, lista para ser leída, validada y comparada por cualquier sistema informático en cualquier país.
La Fundación IFRS, responsable de las normas contables internacionales, desarrolla y publica esta taxonomía de forma gratuita y la actualiza cada vez que el Consejo de Normas Internacionales de Contabilidad (IASB) emite o modifica un estándar. Sin esta herramienta, los reportes digitales de dos empresas que apliquen las mismas normas podrían ser incomparables entre sí porque cada una usaría su propia terminología.
Diferencia entre taxonomía básica y taxonomía extendida
La taxonomía básica, publicada por la Fundación IFRS, cubre todos los conceptos posibles que contemplan las normas internacionales. Sin embargo, cada regulador nacional puede crear una taxonomía extendida que añade elementos adicionales para satisfacer necesidades locales que el estándar internacional no contempla de forma específica. Estas extensiones deben seguir reglas técnicas precisas para que no rompan la compatibilidad con el estándar global.
Un regulador de valores en América Latina, por ejemplo, puede requerir que las empresas reporten ciertos indicadores propios del mercado local. En ese caso, la extensión amplía la taxonomía base sin reemplazarla, de modo que el núcleo compartido sigue siendo comparable con reportes de cualquier otro país que use las mismas NIIF.
Relación entre la taxonomía NIIF y el lenguaje XBRL
XBRL (eXtensible Business Reporting Language) es el lenguaje informático que permite presentar información financiera de forma estructurada y automáticamente procesable. La taxonomía de las NIIF es, en esencia, el diccionario de ese lenguaje: define qué etiquetas existen, qué significan y cómo se relacionan entre sí. Sin la taxonomía, el lenguaje XBRL no tendría vocabulario contable con el cual trabajar.
Piénsalo así: XBRL es la gramática y la taxonomía es el diccionario. Juntos forman el sistema que permite que un reporte preparado en Colombia sea interpretado automáticamente por un software en Tokio, sin que ningún humano tenga que hacer la traducción manual.
Componentes que forman la taxonomía de las NIIF
La taxonomía de las NIIF no es un solo archivo; es un conjunto de ficheros electrónicos con funciones distintas y complementarias. Cada uno cumple un rol específico dentro de la estructura, y entenderlos de forma separada ayuda a ver con más claridad cómo funciona el sistema en su totalidad. Los dos grandes bloques son el esquema y los linkbases, y cada uno contiene información diferente.
El esquema y sus elementos
El esquema es el núcleo de la taxonomía. Contiene el catálogo completo de conceptos contables que pueden usarse en un reporte: activos, pasivos, ingresos, gastos, notas y revelaciones, entre muchos otros. Cada elemento tiene propiedades técnicas definidas, como su tipo de dato (valor monetario, texto, porcentaje, fecha) y su naturaleza contable (si es de naturaleza deudora o acreedora).
Cada encabezamiento dentro del esquema está precedido por un código numérico de seis dígitos entre corchetes, que actúa como identificador único. Por ejemplo, el rango [100000]–[999999] organiza jerárquicamente todos los estados financieros y sus notas, desde la información general de la entidad hasta las revelaciones más específicas requeridas por cada norma.
Los linkbases: etiquetas, referencias, presentación y cálculo
Los linkbases son los archivos que añaden relaciones y significados al esquema. El linkbase de etiquetas es el que más impacto tiene en el usuario final, porque traduce los códigos técnicos a nombres comprensibles en español, inglés u otros idiomas. Sin él, los reportes serían conjuntos de identificadores sin sentido para quien los lee.
El linkbase de cálculo cumple una función de auditoría automática: si los subtotales no cuadran con sus componentes según las reglas definidas, el sistema lo detecta de inmediato. Esto reduce errores aritméticos en reportes masivos y permite que los reguladores validen miles de informes de forma automatizada, sin revisar cada cifra de forma manual.
¿Para qué sirve la taxonomía de las NIIF en la práctica?
La utilidad más evidente de la taxonomía de las NIIF es que hace posible la comparabilidad global de los reportes financieros. Cuando una empresa en Brasil y otra en Alemania usan las mismas etiquetas para reportar sus ingresos operativos, un analista puede comparar ambos reportes con un software sin necesidad de interpretar ni adaptar los datos manualmente. La taxonomía elimina la ambigüedad terminológica que existe entre distintos idiomas y tradiciones contables.
Además, los reguladores nacionales y las bolsas de valores utilizan la taxonomía para recibir y validar los estados financieros que las empresas les envían en formato digital. Los inversores y analistas pueden extraer datos de miles de reportes de forma automática, algo que sería imposible si cada empresa usara su propio formato.
Tipos de taxonomías NIIF según el alcance normativo
No existe una sola taxonomía de las NIIF. La Fundación IFRS ha desarrollado distintas versiones adaptadas a diferentes marcos normativos y necesidades de reporte. Conocer cuál aplica en cada caso es el primer paso para preparar un reporte digital correcto, porque usar la taxonomía equivocada genera inconsistencias que los sistemas de validación detectan automáticamente.
Taxonomía para NIIF plenas
La taxonomía para NIIF plenas es la más extensa. Cubre los estados financieros completos —estado de situación financiera, estado de resultados integrales, estado de flujos de efectivo, estado de cambios en el patrimonio— y todas sus notas y revelaciones. Está orientada a grandes empresas, grupos corporativos y emisores de valores que tienen obligación pública de rendir cuentas ante reguladores, inversores y mercados.
Esta versión es la que actualiza la Fundación IFRS con mayor frecuencia, ya que cualquier modificación a una NIIF o NIC puede implicar la adición de nuevas etiquetas, la modificación de etiquetas existentes o cambios en las reglas de cálculo. La versión 2024 refleja las normas emitidas hasta el 1 de enero de ese año, incluyendo enmiendas a la NIC 7, la NIC 21 y la NIC 12, entre otras.
Taxonomía para la NIIF para las pymes
La NIIF para las pymes es una versión simplificada de las normas plenas, diseñada para empresas que no cotizan en bolsa ni tienen obligación pública de rendir cuentas. Su taxonomía refleja esa misma simplicidad: contiene un conjunto más reducido de elementos, organizado en torno a las 35 secciones del estándar. Las entidades que la aplican no deben usar la taxonomía de las NIIF plenas, ya que los conceptos y revelaciones exigidos son distintos.
Taxonomía NIIF S para divulgaciones de sostenibilidad
En 2024, el Consejo de Normas Internacionales de Sostenibilidad (ISSB) publicó la Taxonomía de Divulgación de Sostenibilidad NIIF, conocida como Taxonomía ISSB. Su propósito es permitir que los inversores y otros proveedores de capital analicen de forma eficiente las divulgaciones financieras relacionadas con la sostenibilidad. Esta taxonomía no introduce nuevos requisitos normativos; simplemente hace que los reportes de sostenibilidad sean tan procesables digitalmente como los financieros tradicionales.
Su publicación es relevante porque facilita la comparabilidad entre empresas en un área donde históricamente cada organización reportaba a su manera. Además, su diseño permite la interoperabilidad con otras taxonomías regionales, como la que está desarrollando el EFRAG en Europa para los reportes de sostenibilidad bajo la normativa de la Unión Europea.
¿Cómo se actualiza la taxonomía de las NIIF?
La taxonomía de las NIIF no es un documento estático. Cada vez que el IASB emite una nueva norma, modifica una existente o corrige una interpretación, la Fundación IFRS analiza si esos cambios afectan los requisitos de presentación o revelación. Si es así, publica una actualización de la taxonomía que refleje esos nuevos requerimientos. Esto garantiza que la herramienta digital siempre esté alineada con la norma contable vigente.
Las actualizaciones pueden ser de dos tipos: versiones principales anuales, que recogen todos los cambios acumulados durante el año, y actualizaciones intermedias, que el IASB puede proponer cuando alguna enmienda urgente lo requiere. Antes de publicar cada versión, el IASB abre un período de consulta pública donde preparadores, reguladores y usuarios pueden enviar comentarios sobre los cambios propuestos.
- El IASB emite o modifica una norma (NIIF o NIC).
- La Fundación IFRS analiza el impacto en los requisitos de presentación y revelación.
- Se prepara una propuesta de actualización de la taxonomía.
- Se abre un período de consulta pública para recibir comentarios.
- Se incorporan los ajustes y se publica la versión final.
- Los reguladores nacionales adoptan la nueva versión o actualizan sus extensiones.
Taxonomía NIIF y reportes digitales en Latinoamérica
Latinoamérica ha avanzado de forma desigual en la adopción del reporte digital basado en la taxonomía de las NIIF. Países como Colombia, Brasil, Chile y México cuentan con reguladores que ya exigen o están en proceso de exigir el uso de XBRL para ciertos tipos de entidades. En todos estos casos, la taxonomía de las NIIF sirve como base, y los reguladores locales añaden sus propias extensiones para cubrir necesidades nacionales específicas.
La adopción de estos sistemas trae beneficios concretos para los mercados de capitales regionales: reduce los tiempos de análisis, facilita la detección de irregularidades y hace que la información sea más accesible para los inversores. Los reportes XBRL en Latinoamérica muestran cómo cada jurisdicción adapta la taxonomía base a sus propias regulaciones, manteniendo la compatibilidad con el estándar global.
El reto más frecuente en la región es la capacitación. Muchos contadores y preparadores de estados financieros dominan las NIIF como norma contable, pero aún no están familiarizados con la dimensión tecnológica que implica la taxonomía. Entender la estructura de la taxonomía es el primer paso para preparar reportes XBRL de calidad y cumplir con los requerimientos que los reguladores establecen en materia de información financiera digital. El campo de la contabilidad internacional abarca tanto la norma como su representación digital, y quien domine ambas dimensiones tendrá una ventaja clara en el mercado laboral.
Preguntas frecuentes
¿Qué diferencia hay entre la taxonomía NIIF y las NIIF en sí mismas?
Las NIIF son las normas contables: definen qué información debe reconocerse, medirse y revelarse en los estados financieros. La taxonomía de las NIIF, en cambio, es la representación digital de esas normas: traduce cada concepto que las NIIF exigen revelar a una etiqueta electrónica que los sistemas informáticos pueden leer y procesar. Las NIIF dicen qué reportar; la taxonomía define cómo hacerlo en formato digital. Una empresa puede cumplir plenamente con las NIIF y aun así necesitar la taxonomía cuando se le exige presentar sus estados financieros en formato XBRL ante un regulador.
¿Quién es responsable de publicar la taxonomía de las NIIF?
La Fundación IFRS es la responsable de desarrollar y publicar la taxonomía de las NIIF, a través de su área técnica. Esta publicación es gratuita y está disponible en su sitio web oficial. La taxonomía relacionada con los estándares de sostenibilidad (NIIF S) es publicada por el Consejo de Normas Internacionales de Sostenibilidad (ISSB), que también forma parte de la Fundación IFRS. Los reguladores nacionales pueden tomar esa taxonomía base y desarrollar extensiones locales, pero no pueden modificar el núcleo publicado por la Fundación.
¿Qué es un documento instancia XBRL dentro de la taxonomía NIIF?
Un documento instancia XBRL es el archivo que contiene los datos financieros reales de una empresa, etiquetados según la taxonomía. Si la taxonomía es el diccionario, el documento instancia es el texto escrito con ese diccionario: incluye los valores concretos —cifras, fechas, textos— asociados a cada etiqueta definida en la taxonomía. Es el archivo que una empresa envía al regulador cuando cumple con la obligación de reportar en formato digital. Para ser válido, debe referenciar la taxonomía correcta y respetar todas sus reglas de estructura y cálculo.
¿Se puede modificar la taxonomía NIIF para adaptarla a cada país?
Sí, pero con reglas precisas. Los reguladores nacionales pueden crear taxonomías extendidas que añaden elementos nuevos para cubrir necesidades locales que el estándar internacional no contempla. Sin embargo, no pueden modificar ni eliminar los elementos de la taxonomía base publicada por la Fundación IFRS. La extensión debe construirse sobre el núcleo internacional, de manera que los elementos compartidos sigan siendo comparables entre jurisdicciones. Esta arquitectura asegura que la parte común sea universalmente reconocible, mientras que los requisitos locales quedan claramente diferenciados.
¿Qué es la Taxonomía NIIF Ilustrada y para qué sirve?
La Taxonomía NIIF Ilustrada es una versión visual y simplificada de la taxonomía técnica, publicada por la Fundación IFRS para facilitar su comprensión sin requerir conocimientos de XBRL. Presenta la jerarquía de elementos, su formato requerido y la referencia a la norma NIIF correspondiente en un documento accesible. Está pensada para contadores y preparadores que necesitan entender qué etiquetas usar sin necesidad de trabajar directamente con los archivos técnicos. Es el punto de partida ideal para quienes se acercan por primera vez al mundo del reporte digital basado en NIIF.
¿Cada cuánto tiempo se actualiza la taxonomía de las NIIF?
La taxonomía de las NIIF se actualiza al menos una vez al año, generalmente en el primer trimestre, con base en las normas vigentes al 1 de enero de ese año. Cada versión anual incorpora todos los cambios normativos del año anterior que afecten los requisitos de presentación y revelación. Adicionalmente, el IASB puede proponer actualizaciones intermedias cuando alguna enmienda urgente lo justifica. Antes de publicar cada versión, se abre un período de consulta pública para que preparadores y reguladores puedan comentar los cambios propuestos.
¿La taxonomía NIIF aplica también a las pequeñas empresas?
Sí, pero con una versión adaptada. Las pequeñas y medianas empresas que aplican la NIIF para las pymes disponen de su propia taxonomía, que refleja la estructura simplificada de esas normas. Esta taxonomía de pymes contiene un conjunto más reducido de elementos que la de las NIIF plenas, en línea con el menor número de revelaciones que exige el estándar para pymes. La obligación de usar cualquiera de ellas depende de los reguladores locales: no todas las jurisdicciones exigen reportes XBRL a las pequeñas empresas, aunque la tendencia regional apunta hacia una adopción progresiva.
Conclusión
La taxonomía de las NIIF es el puente entre las normas contables internacionales y el mundo del reporte financiero digital. Entenderla te permite ver las NIIF desde una perspectiva completa: no solo como un conjunto de reglas sobre qué revelar, sino como un sistema que también define cómo hacerlo de forma que cualquier software, regulador o inversor en el mundo pueda procesar esa información de manera automática y comparable.
A lo largo de este artículo has conocido sus componentes principales —el esquema y los linkbases—, los distintos tipos que existen según el marco normativo aplicable y cómo funciona el proceso de actualización. Puedes aplicar este conocimiento identificando qué versión de la taxonomía corresponde a tu empresa o a los clientes con los que trabajas, y verificando si tu jurisdicción ya exige reportes en formato XBRL basados en ella.
Si este tema te despertó curiosidad, en este sitio web encontrarás más contenido sobre contabilidad internacional, estándares NIIF y herramientas digitales aplicadas a las finanzas. Hay mucho más por explorar, y cada concepto que dominas te da una ventaja real en tu formación y en tu práctica profesional.
También te puede interesar:
Guía para la lectura e interpretación de un formulario 10-K

Importancia de la contabilidad internacional
¿Qué es el EFRAG y cuál es su papel en Europa?
Los mejores libros sobre NIIF para aprender contabilidad
NIIF 19 para subsidiarias: La norma que pocos conocen
Diferencias entre NIIF y US GAAP
Ejercicios resueltos de NIIF con casos prácticos