El formulario 10-K es el informe anual oficial que todas las empresas públicas de Estados Unidos deben presentar ante la SEC. Aprender a leerlo e interpretarlo te permite acceder a información auditada y detallada sobre el negocio, sus riesgos y su situación financiera, sin depender de intermediarios ni de resúmenes que dejan mucho fuera.
¿Qué es el formulario 10-K y para qué sirve?
El formulario 10-K es el informe anual de obligatorio cumplimiento que toda empresa pública registrada en Estados Unidos debe presentar ante la Comisión de Bolsa y Valores, conocida como la SEC. No se trata de un documento de marketing ni de un resumen ejecutivo: es un archivo legal y financiero completo, redactado bajo normas estrictas, que ofrece una imagen detallada y verificable del negocio durante el año fiscal concluido.
Dentro del 10-K encontrarás desde la descripción de las operaciones de la empresa hasta sus estados financieros auditados por un tercero independiente, pasando por los riesgos que la propia dirección reconoce y el análisis que hace de sus propios resultados. Ningún comunicado de prensa ni presentación para inversores ofrece ese nivel de detalle con respaldo legal.
¿Quién está obligado a presentarlo ante la SEC?
Todas las empresas cuyos valores cotizan en bolsas de valores estadounidenses o que tienen más de un número determinado de accionistas están sujetas a esta obligación según la Ley de Bolsa y Valores de 1934. La SEC fija los plazos según el tamaño de la empresa: las compañías de mayor capitalización (denominadas «large accelerated filers») disponen de 60 días tras el cierre del año fiscal, mientras que las más pequeñas tienen hasta 90 días.
¿En qué se diferencia el 10-K del informe anual para accionistas?
Aunque ambos documentos hablan del mismo año fiscal, no son lo mismo. El informe anual para accionistas suele ser una publicación de imagen, con fotografías y mensajes de la dirección diseñados para comunicar confianza. El 10-K, en cambio, es un documento técnico y legal sin adornos, redactado bajo los requisitos exactos que establece la SEC mediante la Regulación S-K.
| Característica | Formulario 10-K | Informe anual para accionistas |
|---|---|---|
| Obligatorio por ley | Sí | No siempre |
| Estados financieros auditados | Sí, obligatorios | Depende de la empresa |
| Estructura fija por la SEC | Sí | No |
| Disponible en EDGAR | Sí, de forma pública | No necesariamente |
| Tono del documento | Técnico y legal | Comunicativo y de imagen |
La estructura del 10-K: sus cuatro partes y sus Items
El formulario 10-K siempre está organizado en cuatro partes y en Items numerados que se mantienen iguales sin importar la empresa. Cada Item tiene un número fijo y un contenido específico que la SEC obliga a incluir. Si una empresa no tiene información que declarar en alguno de ellos, debe escribir «Not applicable» o «None», pero no puede saltárselo.
Parte I: Descripción del negocio y factores de riesgo
La Parte I es la sección narrativa del documento. Aquí la empresa describe con sus propias palabras qué hace, en qué mercados opera, quiénes son sus competidores y qué riesgos reconoce que podrían afectar su desempeño. También incluye información sobre sus propiedades físicas y cualquier procedimiento legal relevante que esté en curso.
Parte II: Análisis de la dirección y estados financieros
Esta es la parte más analizada por inversores y analistas. Contiene el MD&A (Management’s Discussion and Analysis), que es la explicación de la dirección sobre los resultados del año, y los estados financieros auditados, que incluyen el estado de resultados, el balance general y el flujo de caja. Es donde los números toman contexto y significado.
Parte III: Gobierno corporativo y compensaciones ejecutivas
En esta parte encontrarás información sobre quiénes dirigen la empresa, cuánto ganan y si existen transacciones entre la compañía y sus propios directivos. Conocer la estructura de incentivos de los ejecutivos te ayuda a evaluar si sus intereses están alineados con los de los accionistas. Muchas empresas incorporan esta información por referencia desde el proxy statement (Formulario DEF 14A).
Parte IV: Exhibiciones y certificaciones
La Parte IV actúa como archivo de respaldo. Contiene los contratos materiales, los estatutos de la empresa, los planes de beneficios para empleados y las certificaciones legales que los altos ejecutivos deben firmar. Las certificaciones del CEO y del CFO son una garantía legal de que la información presentada es precisa, establecida por la Ley Sarbanes-Oxley de 2002.
¿Cómo leer el 10-K sin perderte en sus cientos de páginas?
Un formulario 10-K puede superar las 200 páginas fácilmente, y leerlo de principio a fin no siempre es la estrategia más eficiente. La clave está en identificar qué secciones responden a tu pregunta concreta antes de empezar a leer. Un primer acercamiento inteligente te ahorra horas de lectura sin perder información crítica.
Orden de lectura recomendado para un primer acercamiento
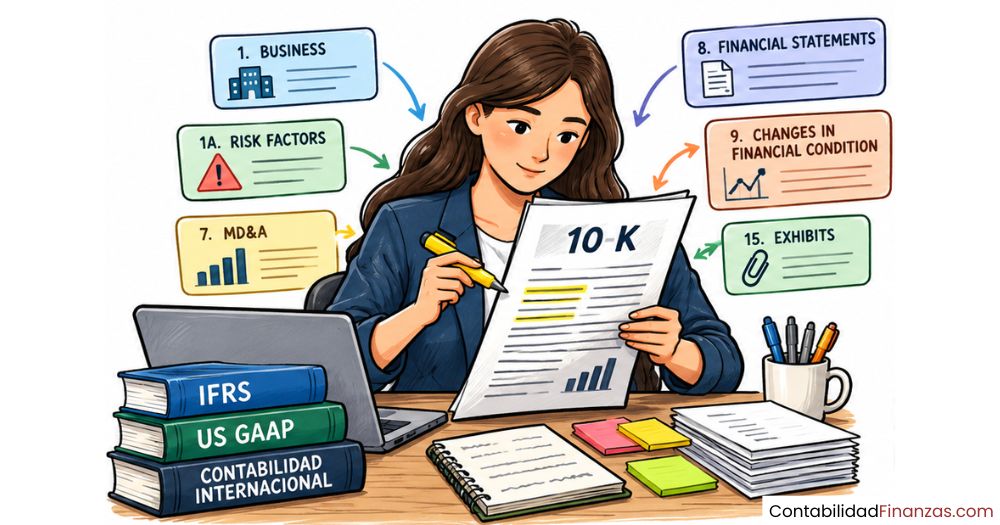
- Item 1 (Descripción del negocio): Entiende qué hace la empresa, en qué mercados compite y cuáles son sus líneas de ingresos principales.
- Item 7 (MD&A): Lee la interpretación que la propia dirección hace de sus resultados. Es donde el lenguaje financiero se vuelve más accesible.
- Item 8 (Estados financieros): Revisa los números auditados. Presta especial atención a las notas al pie, que explican los criterios contables usados.
- Item 1A (Factores de riesgo): Identifica los riesgos que la empresa reconoce. Compara este apartado con el del año anterior para detectar cambios nuevos.
- Item 9A (Controles internos): Verifica si el auditor emitió alguna salvedad sobre los controles financieros de la empresa.
Un detalle que suelen pasar por alto los lectores novatos: las notas al pie de los estados financieros no son un apéndice opcional. En las notas encontrarás los juicios contables más importantes, detalles sobre deudas, litigios pendientes y cambios en los criterios de reconocimiento de ingresos. Ignorarlas es leer solo la mitad del documento.
Los Items más importantes del 10-K explicados
De los Items que conforman el 10-K, cuatro concentran la mayor parte del valor analítico. Entender qué buscar en cada uno de ellos marca la diferencia entre leer el documento y realmente interpretarlo. Estos cuatro Items son el punto de partida de cualquier análisis serio sobre una empresa pública.
Item 1: Descripción general del negocio
El Item 1 es la presentación oficial de la empresa. Aquí la compañía describe su historia, sus productos o servicios, los mercados donde compite, su base de clientes y sus canales de distribución. Es el lugar donde debes verificar si el modelo de negocio que describes es coherente con los números que verás más adelante en los estados financieros.
También encontrarás información sobre la competencia, los factores regulatorios que afectan al sector y la cantidad de empleados. Aunque es una sección narrativa, te proporciona el contexto sin el cual el resto del documento pierde sentido. Dedícale tiempo antes de saltar a los números.
Item 1A: Factores de riesgo
Esta sección es donde la empresa, por obligación legal, revela los riesgos que podrían afectar negativamente su negocio. El truco aquí no es leer todos los riesgos, sino identificar los que son específicos de esa empresa y distinguirlos de los genéricos que cualquier compañía del sector incluiría por defecto.
Comparar el Item 1A del año actual con el del año anterior es una técnica muy útil. Si aparece un riesgo nuevo o si el lenguaje de uno existente se volvió más enfático, es una señal de que algo ha cambiado en la percepción interna de la dirección sobre ese tema. Esos cambios a menudo anticipan eventos que todavía no son públicos.
Item 7: El MD&A, la voz de la dirección
El MD&A (Management’s Discussion and Analysis) es el apartado donde la dirección explica con sus propias palabras qué ocurrió durante el año, por qué variaron los ingresos, cómo evolucionaron los márgenes y cuáles son las tendencias que anticipan para el futuro. Es la sección más leída por analistas porque traduce los números a narrativa.
El MD&A es la oportunidad que tiene la dirección para explicar a los inversores lo que los estados financieros muestran y lo que no muestran, incluyendo tendencias y riesgos que han definido el pasado o que podrían definir el futuro de la empresa.
Presta atención al lenguaje que usa la dirección. Un tono más cauteloso que en años anteriores, el uso frecuente de términos como «incertidumbre» o «desafíos», o la ausencia de proyecciones que antes se incluían, son señales que conviene analizar. El MD&A se redacta con intención y cada palabra está revisada por el equipo legal, así que los matices importan.
Item 8: Estados financieros auditados y notas al pie
El Item 8 es el núcleo cuantitativo del documento. Contiene los tres estados financieros principales —estado de resultados, balance general y flujo de caja— auditados por un auditor independiente. La firma del auditor y el tipo de opinión que emite son datos tan importantes como los propios números.
Una opinión de auditoría «limpia» o sin salvedades indica que los estados financieros presentan razonablemente la situación de la empresa según los principios contables generalmente aceptados (GAAP). Si el auditor emite una opinión con salvedades o una opinión adversa, es una señal de alerta que no debe ignorarse bajo ninguna circunstancia.
¿Cómo interpretar los estados financieros dentro del 10-K?
Los tres estados financieros del Item 8 se leen de forma conjunta, no por separado. Cada uno ofrece una perspectiva distinta sobre la salud de la empresa y solo cuando los cruzas entre sí obtienes una imagen completa y fiable de su situación real. Analizarlos de forma aislada es uno de los errores más comunes en lectores sin experiencia.
El estado de resultados: ingresos, costos y márgenes
El estado de resultados muestra cuánto ingresó la empresa durante el año fiscal, cuánto le costó generar esos ingresos y cuánto le quedó al final. La línea de utilidad neta es el resultado final, pero los márgenes son los que te dicen si el negocio es eficiente. Una empresa puede crecer en ingresos y aun así deteriorar sus márgenes, lo que es una señal de alerta importante.
Dos márgenes que conviene calcular siempre son el margen bruto (utilidad bruta entre ingresos totales) y el margen operativo (utilidad operativa entre ingresos totales). Comparar estos porcentajes con los de años anteriores y con los de competidores del mismo sector te da perspectiva real sobre el desempeño de la empresa.
El balance general: activos, pasivos y patrimonio
El balance general es una fotografía de la empresa en un momento exacto: el último día del año fiscal. Muestra lo que la empresa posee (activos), lo que debe (pasivos) y la diferencia entre ambos, que es el patrimonio de los accionistas. La ecuación siempre debe cuadrar: activos = pasivos + patrimonio.
Un aspecto clave al leer el balance es la relación entre deuda a largo plazo y patrimonio. Una empresa muy endeudada con ingresos volátiles tiene un perfil de riesgo muy diferente al de una con poca deuda y flujos predecibles, aunque ambas puedan reportar la misma utilidad neta en el estado de resultados. Ese contraste solo es visible si lees los dos documentos juntos.
El flujo de caja: de dónde viene y a dónde va el dinero
El flujo de caja es el estado más difícil de manipular contablemente, y por eso muchos analistas le dan un peso especial. Una empresa puede reportar utilidades contables y al mismo tiempo estar generando caja negativa, lo que indica problemas estructurales que el estado de resultados no revela por sí solo.
El flujo de caja se divide en tres secciones: operativo (dinero generado por el negocio principal), de inversión (compras o ventas de activos de largo plazo) y de financiamiento (préstamos, emisión de acciones, pago de dividendos). Un flujo operativo positivo y consistente año tras año es una de las señales más sólidas de salud financiera real.
Errores comunes al leer un formulario 10-K
Incluso lectores con cierta experiencia cometen errores que distorsionan su interpretación del documento. Conocerlos de antemano te permite leer con más criterio y evitar conclusiones apresuradas. La mayoría de estos errores no tiene que ver con no entender los números, sino con no saber qué preguntas hacerse antes de abrirlos.
- Leer solo un año de forma aislada: El 10-K cobra sentido cuando lo comparas con ediciones anteriores. Las tendencias de tres a cinco años revelan patrones que un único año no puede mostrar.
- Tratar todos los factores de riesgo como igualmente graves: Muchas empresas incluyen docenas de riesgos genéricos por obligación legal. Lo que importa son los riesgos específicos y únicos de esa empresa, no los que cualquier competidor también declararía.
- Ignorar las notas al pie de los estados financieros: En las notas están los detalles sobre cambios de criterio contable, litigios pendientes, vencimientos de deuda y compromisos futuros. Saltárselas es leer solo la mitad del documento.
- Confiar en los ajustes no-GAAP sin verificarlos: Muchas empresas presentan métricas ajustadas que excluyen ciertos costos. La SEC exige que las concilien con las cifras GAAP, pero eso no significa que los ajustes sean siempre legítimos o comparables entre empresas.
- Olvidar que la empresa escribe su propio 10-K: La SEC supervisa el documento, pero no lo redacta. La dirección elige cómo presentar la información dentro de los parámetros permitidos, y ese sesgo existe aunque el documento sea legal y auditado.
¿Dónde encontrar el formulario 10-K de cualquier empresa?
Todos los formularios 10-K de empresas registradas en la SEC son públicos y de acceso gratuito. El repositorio oficial se llama EDGAR (Electronic Data Gathering, Analysis, and Retrieval) y está disponible en el sitio web de la SEC. Allí puedes buscar por nombre de empresa, símbolo bursátil o número de identificación de la compañía (CIK).
Adicionalmente, muchas empresas publican el enlace directo a su 10-K en la sección de Relaciones con Inversores de su propio sitio web. Esta es a menudo la opción más rápida si ya sabes qué empresa quieres analizar. Plataformas financieras como Macrotrends, SEC EDGAR o los sitios de las propias bolsas también facilitan el acceso con filtros de búsqueda adicionales.
¿Cómo encontrar el 10-K en EDGAR paso a paso?
- Accede a sec.gov/cgi-bin/browse-edgar.
- Escribe el nombre o el ticker de la empresa en el campo de búsqueda.
- Selecciona la empresa en los resultados y accede a su historial de presentaciones.
- Filtra por tipo de documento: escribe 10-K en el campo correspondiente.
- Selecciona el año que necesitas y abre el documento desde el índice de archivos.
Si tu objetivo es estudiar el área de contabilidad internacional en profundidad, trabajar directamente con documentos 10-K reales de empresas multinacionales es uno de los ejercicios más completos que puedes realizar, ya que te expone a los estándares GAAP estadounidenses aplicados en contextos globales.
También vale la pena saber que las empresas extranjeras que cotizan en bolsas de EE. UU. no presentan un 10-K, sino el Formulario 20-F, que es su equivalente. Tiene una estructura similar, pero permite diferencias en los principios contables utilizados, ya que muchas de estas empresas reportan bajo NIIF (Normas Internacionales de Información Financiera) en lugar de GAAP.
Preguntas frecuentes
¿Qué diferencia hay entre el formulario 10-K y el 10-Q?
El formulario 10-K es el informe anual y cubre el año fiscal completo con estados financieros auditados. El formulario 10-Q, en cambio, es trimestral y cubre solo los primeros tres trimestres del año, ya que el cuarto trimestre queda incluido en el 10-K. La diferencia más significativa es que el 10-Q no requiere auditoría completa, lo que lo convierte en un documento más ágil, pero con menor nivel de verificación formal. No existe un 10-Q para el cuarto trimestre porque el 10-K lo reemplaza con información más detallada y auditada.
¿Cada cuánto tiempo se presenta el formulario 10-K ante la SEC?
El formulario 10-K se presenta una vez al año, dentro de un plazo que varía según el tamaño de la empresa. Las compañías de mayor capitalización bursátil, denominadas «large accelerated filers», deben presentarlo en un plazo de 60 días desde el cierre de su año fiscal. Las empresas medianas tienen 75 días y las más pequeñas cuentan con hasta 90 días para hacer la presentación. La fecha límite exacta depende de cuándo termine el año fiscal de cada empresa, que no tiene que coincidir con el año calendario.
¿El formulario 10-K está auditado por un tercero independiente?
Sí. Los estados financieros del Item 8 deben ser auditados por una firma de contadores públicos independiente, registrada ante el PCAOB (Public Company Accounting Oversight Board), el organismo que regula a los auditores de empresas públicas en Estados Unidos. El auditor emite una opinión formal sobre si los estados financieros presentan razonablemente la situación de la empresa de acuerdo con los principios de contabilidad generalmente aceptados (US GAAP). Esa opinión aparece en el propio documento y es uno de los primeros elementos que conviene revisar.
¿Qué es el MD&A dentro del formulario 10-K?
El MD&A, cuyas siglas corresponden a Management’s Discussion and Analysis (Análisis y Discusión de la Dirección), es el apartado donde los ejecutivos de la empresa explican con sus propias palabras cómo evolucionó el negocio durante el año fiscal. No es solo una repetición de los números: es la interpretación que la dirección hace de esos números, incluyendo las causas de los cambios en ingresos y márgenes, los desafíos que enfrentaron y las tendencias que anticipan para el futuro. Es, probablemente, la sección más leída por analistas e inversores profesionales.
¿Pueden las empresas extranjeras presentar un formulario 10-K?
No. Las empresas extranjeras que cotizan en bolsas de valores de Estados Unidos presentan el formulario 20-F, que es el equivalente internacional del 10-K. Tiene una estructura similar, pero permite que la empresa reporte bajo las Normas Internacionales de Información Financiera (NIIF) en lugar de GAAP. Si tu interés está en analizar empresas de otros países listadas en EE. UU., el 20-F es el documento que debes buscar en EDGAR. Conocer esta distinción es especialmente relevante en el contexto de la contabilidad internacional, donde la coexistencia de marcos contables distintos es parte del análisis cotidiano.
¿Qué son las notas al pie en los estados financieros del 10-K?
Las notas al pie, también llamadas notas a los estados financieros, son explicaciones detalladas que acompañan a los tres estados financieros principales. En ellas encontrarás los criterios contables utilizados, el desglose de partidas específicas, información sobre deudas y sus vencimientos, litigios en curso, compromisos futuros y cualquier otro elemento que requiera mayor explicación para entender los números. Las notas no son un añadido opcional: son parte integral del documento auditado y, en muchos casos, contienen información más reveladora que los propios estados financieros. Si tienes perfil de CPA vs. ACCA, el nivel de detalle que encontrarás en las notas te resultará familiar desde tu formación.
¿Cuál es la sección más importante del formulario 10-K para un inversor?
No existe una única respuesta, ya que depende del objetivo del análisis, pero si tuvieras que elegir solo dos secciones para empezar, la mayoría de los analistas señalaría el Item 7 (MD&A) y el Item 8 (estados financieros con sus notas). El MD&A te da el contexto y la narrativa; los estados financieros te dan los números verificados. Leer ambos de forma combinada, año tras año y comparándolo con empresas del mismo sector, es la práctica que separa un análisis superficial de uno genuinamente informado.
Conclusión
El formulario 10-K es uno de los documentos más completos y fiables que existen para entender cómo funciona realmente una empresa pública. Su estructura fija, su contenido auditado y su obligatoriedad legal lo convierten en una fuente de información que ningún otro informe corporativo puede igualar en rigor ni en detalle.
Ahora que conoces sus cuatro partes, sus Items más relevantes y cómo se relacionan los estados financieros entre sí, puedes abordar cualquier 10-K con un criterio claro. Empieza siempre por el Item 1 y el MD&A, cruza los números con las notas al pie y compara el documento con ediciones anteriores. Esa práctica, repetida con consistencia, te volverá cada vez más capaz de leer lo que otros pasan por alto.
Si quieres seguir desarrollando tu comprensión del análisis financiero y los marcos contables que gobiernan los mercados internacionales, en este sitio web encontrarás más contenidos que te acompañarán en ese camino con el mismo nivel de claridad y profundidad.
También te puede interesar:
Diferencia entre NIIF plenas y NIIF para pymes

Organismos que regulan la contabilidad internacional

Tratamiento contable en el extranjero: Guía esencial
La tercera edición de la NIIF para PYMES
Contabilidad Internacional y Moneda Extranjera
¿Cómo ser CPA siendo extranjero?

Sistema y reglas contables internacionales