¿Alguna vez te preguntaste cómo un regulador puede comparar los estados financieros de cientos de empresas en cuestión de segundos? La respuesta está en un estándar que ya opera en varios países de la región y que está redefiniendo la forma en que las empresas rinden cuentas: el XBRL.
¿Qué es un reporte XBRL y para qué sirve?
Un reporte XBRL es un archivo digital que contiene información financiera estructurada mediante etiquetas electrónicas. Cada dato, ya sea un ingreso, un activo o una deuda, lleva una etiqueta que lo identifica de forma precisa y universal. Esto permite que cualquier sistema informático pueda leerlo, procesarlo y compararlo sin intervención humana adicional.
El nombre completo del estándar es eXtensible Business Reporting Language, y se apoya en el lenguaje XML para organizar la información. El XBRL como lenguaje estándar permite que los reportes contables y financieros de una entidad sean leídos y entendidos en cualquier lugar del mundo, de manera que guarden simetría y den transparencia frente a la información que se reporta. Esta capacidad lo convierte en una herramienta clave para reguladores, inversores y organismos de control.
Para las empresas, presentar un reporte XBRL no significa simplemente digitalizar un documento. Significa etiquetar cada concepto financiero según un catálogo predefinido, conocido como taxonomía, que actúa como un diccionario compartido entre todas las partes. Esa estructura es lo que hace que el formato sea realmente interoperable a nivel internacional.
Diferencia entre un reporte tradicional y un reporte XBRL
Un reporte financiero tradicional, ya sea en papel o en PDF, está diseñado para que lo lea un ser humano. Sus datos no tienen ninguna estructura que un sistema pueda interpretar directamente: una computadora ve texto, no conceptos financieros. El reporte XBRL, en cambio, etiqueta cada dato con un identificador estandarizado, por lo que cualquier programa sabe de inmediato que ese número representa, por ejemplo, el total de activos corrientes del trimestre.
Componentes clave de un reporte XBRL
Un reporte XBRL no es un archivo único: es el resultado de combinar dos elementos distintos que trabajan juntos. Comprender cada uno ayuda a entender por qué este formato se volvió tan valioso para los organismos reguladores de toda la región.
- Taxonomía: Es el catálogo de etiquetas estándar que define qué conceptos financieros existen y cómo se llaman. Las taxonomías actúan como un «diccionario», permitiendo hacer una descripción detallada de cada ítem. Cada país puede adaptar la taxonomía base a su regulación local.
- Documento de instancia: Es el archivo donde la empresa coloca sus datos reales aplicando las etiquetas de la taxonomía. Es, en términos simples, el reporte propiamente dicho: los números de la empresa combinados con las etiquetas del diccionario.
- Linkbases: Son archivos complementarios que definen relaciones entre los conceptos de la taxonomía, como cuáles se suman entre sí o cuáles son notas explicativas de otros. Aunque el usuario final no los ve directamente, son la columna vertebral lógica del estándar.
- Validador: Es el sistema que comprueba que el documento de instancia cumple con las reglas de la taxonomía antes de ser enviado al regulador. Detecta errores estructurales y de etiquetado de forma automática.
¿Cómo se usan los reportes XBRL en Latinoamérica?
En la región, los reportes XBRL se usan principalmente como canal oficial de entrega de información financiera ante organismos supervisores del Estado. Una empresa obligada a reportar no envía un PDF ni una hoja de cálculo: envía un archivo XBRL validado que el sistema del regulador procesa automáticamente, sin necesidad de redigitar datos ni hacer conversiones manuales.
Estándares como IFRS, ISA, XBRL y GRI se han abierto camino dentro de la agenda de los supervisores y reguladores de los diferentes países, y Latinoamérica no ha sido la excepción. Cada superintendencia, bolsa de valores o banco central que adopta XBRL define su propia taxonomía local, basada en la taxonomía internacional de las NIIF, pero adaptada a las particularidades del marco regulatorio del país.
El flujo habitual es el siguiente: la empresa o entidad supervisada descarga la taxonomía oficial, prepara su documento de instancia, lo valida con un software especializado y lo carga en el portal del regulador. Este portal, a su vez, procesa la información de inmediato y la incorpora a bases de datos comparables que pueden consultarse de forma agregada. La transparencia que genera ese proceso es uno de los argumentos más sólidos a favor de la adopción del estándar.
Países de Latinoamérica que ya adoptaron XBRL
Hay una evidente disparidad en cuanto al grado de avance y alcance en la implementación regional del estándar XBRL en Latinoamérica. Algunos países cuentan con sistemas maduros y taxonomías consolidadas, mientras que otros aún están en fases piloto o de diseño regulatorio. Lo que sí comparten es la dirección: la adopción del estándar avanza, impulsada por la convergencia con las Normas Internacionales de Información Financiera (NIIF).
La creciente decisión de implementar el estándar tecnológico XBRL en Latinoamérica está directamente vinculada a los procesos de convergencia o adopción de las Normas Internacionales de Información Financiera (NIIF o IFRS). Ese vínculo no es casual: las taxonomías XBRL están construidas sobre la misma estructura conceptual de las NIIF, lo que facilita su integración en los marcos normativos de cada país.
Chile: el primer país de la región en implementar XBRL
Chile ha sido el primer país en implementar XBRL en Latinoamérica, con una primera versión publicada en 2008 y el inicio de reporte por parte de las entidades en 2009, siendo un referente regional. La entidad que lideró ese proceso fue la Superintendencia de Valores y Seguros, la cual tomó la decisión en el contexto de la adopción de las IFRS para las empresas que cotizaban en bolsa.
El Banco Central de Chile, con el fin de alinearse a lo propuesto por la Superintendencia de Valores y Seguros, inició el proyecto de implementación de XBRL como el lenguaje para la recepción de la información de los estados financieros de sus vigilados y supervisados. Actualmente, Chile cuenta con seis taxonomías bajo IFRS 2020. Ese nivel de desarrollo lo convierte en el caso más avanzado de la región.
México: XBRL en la Bolsa Mexicana de Valores
La Bolsa Mexicana de Valores empezó a trabajar en el proyecto XBRL en 2012. En 2014 requirió a las entidades una presentación inicial. La taxonomía definitiva se emitió en 2015 y en 2016 inició el primer reporte. Ese proceso contó con el respaldo de la Comisión Nacional Bancaria y de Valores (CNBV), que también participó en el diseño de las taxonomías locales.
Las aproximadamente 145 emisoras listadas en la BMV están obligadas a reportar en formato XBRL desde el primer trimestre de 2016. La CNBV publica taxonomías específicas para Reporte Anual, Anexo AA, Anexo T, Eventos Relevantes, y también taxonomías basadas en las IFRS para SAPIB, ICS, FIBRAS e instrumentos de corto plazo. Esa variedad de taxonomías refleja la complejidad del mercado financiero mexicano.
Colombia: múltiples superintendencias como motores del cambio
Con una implementación de XBRL en diferentes superintendencias —cinco de diez supervisores sectoriales— que incluyen al sector financiero, industrial y comercial del país, el impulso de XBRL en Colombia inició en 2006 y se materializó con los primeros reportes realizados en 2015 y definitivos en 2016. Este modelo de adopción descentralizado, impulsado desde varias entidades al mismo tiempo, hace de Colombia uno de los casos más amplios de la región.
Entidades como la Superintendencia de Sociedades, la Superintendencia Financiera y la Contaduría General de la Nación trabajan en coordinación con el Ministerio de Hacienda y Crédito Público en estos importantes proyectos XBRL. Esa coordinación interinstitucional ha sido clave para garantizar taxonomías coherentes entre los distintos sectores regulados.
Perú, Panamá y Uruguay: avances en el sector financiero
En Perú, la Superintendencia de Banca y Seguros (SBS) tomó la decisión de implementar XBRL para optimizar los procesos de intercambio de información con las entidades supervisadas. En 2011 se tomó esa decisión y, a partir de ese año, la SBS se dio a la tarea de implementar de la mejor forma este estándar tecnológico, al punto de que para 2013 ya lo tenían completamente implementado. Ese ritmo de ejecución es uno de los más rápidos de la región.
En Uruguay, las iniciativas para implementar XBRL son lideradas por el Banco Central de Uruguay, por medio de dos proyectos. Por su parte, Panamá también sumó a su banco central como promotor del estándar desde los primeros años de adopción regional. En los tres casos, el sector financiero actuó como puerta de entrada para la digitalización de los reportes regulatorios.
Taxonomías XBRL: el diccionario detrás del reporte
Una taxonomía XBRL es el conjunto de definiciones que establece qué conceptos financieros existen dentro de un marco normativo concreto, cómo se llaman, qué tipo de dato representan y cómo se relacionan entre sí. Sin una taxonomía, el reporte XBRL no tendría ningún significado: sería un archivo con datos sin etiquetas comprensibles para nadie.
«El XBRL para el reporte financiero digital permite hablar un mismo lenguaje entre todos los responsables de la creación, generación y utilización de la información financiera.» — Asociación Interamericana de Contabilidad.
Cada país ha desarrollado su propia taxonomía, ya que esta depende de la regulación contable local, la cual puede ser diferente. Así, la taxonomía que se sigue para el etiquetado depende del tipo de principios o normas con los cuales se quiera presentar la información financiera. En Latinoamérica, la mayoría de los países toman como base la taxonomía IFRS publicada por la Fundación IFRS y luego la extienden con los conceptos propios de su regulación local.
Por eso, aunque dos empresas de países distintos reporten bajo el mismo estándar XBRL, pueden estar usando taxonomías con diferencias importantes en sus etiquetas locales. Lo que garantiza la interoperabilidad es el núcleo común: las etiquetas derivadas directamente de las NIIF, que son idénticas en todos los países que las adoptan.
Ventajas y limitaciones de los reportes XBRL en la región
Los reportes XBRL no solo cambian el formato en que viaja la información: transforman la relación entre las empresas y sus reguladores. Sin embargo, como todo estándar en etapas tempranas de adopción, también presentan desafíos que vale la pena conocer antes de idealizar el modelo.
Entre las ventajas más concretas destaca la capacidad de los reguladores para analizar de forma agregada la situación financiera de cientos de empresas al mismo tiempo, sin necesidad de personal dedicado a la captura de datos. Eso reduce costos operativos para el Estado y mejora la velocidad de detección de riesgos sistémicos.
✅ Ventajas
- Comparabilidad automática entre empresas del mismo sector.
- Reducción de errores de captura de datos por parte del regulador.
- Mayor transparencia y auditoría digital más eficiente.
- Integración directa con sistemas de análisis financiero.
- Alineación con estándares internacionales como las NIIF.
⚠️ Limitaciones
- Costo inicial de implementación tecnológica para las empresas.
- Necesidad de capacitación técnica en el personal contable.
- Taxonomías locales que pueden divergir entre países.
- Dependencia de software especializado para generar el archivo.
- Complejidad alta para empresas pequeñas sin recursos tecnológicos.
Un aspecto que suele ignorarse es la curva de aprendizaje para las empresas más pequeñas. Mientras que las grandes corporaciones tienen departamentos de tecnología que gestionan el proceso con relativa facilidad, una empresa mediana que se ve obligada a reportar por primera vez en XBRL puede encontrar el proceso complejo y costoso si no cuenta con apoyo institucional adecuado.
¿Qué diferencia hay entre XBRL y los reportes financieros convencionales?
La diferencia fundamental no está en los datos que contienen, sino en cómo esos datos pueden ser usados después de su envío. Un reporte financiero convencional, como un estado de resultados en PDF, llega al regulador como una imagen de la información: se puede leer, pero no se puede procesar automáticamente. Un reporte XBRL llega como una estructura de datos activa, lista para ser analizada, comparada y auditada sin intervención humana adicional.
Piénsalo así: si una empresa envía su balance general en PDF y el regulador necesita compararlo con el de otras doscientas empresas del mismo sector, alguien tendrá que abrir cada archivo, buscar el dato relevante y copiarlo a una hoja de cálculo. Con XBRL, ese proceso ocurre automáticamente porque cada dato ya tiene una etiqueta que lo identifica con precisión, sin ambigüedades ni dependencia del formato visual del documento.
Para entender la diferencia también a nivel técnico, vale la pena distinguir los elementos que forman el ecosistema. Mientras que un PDF no tiene estructura semántica, un archivo XBRL contiene los datos, sus etiquetas, las relaciones entre ellos y los metadatos del período reportado. Todo eso en un formato que cualquier sistema puede leer sin necesidad de convertirlo. Si quieres profundizar en los fundamentos del estándar, puedes revisar la sección dedicada a XBRL, donde se explica su origen y funcionamiento desde las bases.
Para los organismos de contabilidad internacional, el paso de los reportes convencionales al estándar XBRL representa una mejora estructural en la calidad y la velocidad del análisis financiero. No se trata de adoptar tecnología por moda: se trata de construir sistemas de información más confiables y verificables, algo que beneficia tanto a los reguladores como a los propios mercados.
Preguntas frecuentes
¿Qué organismo regula los reportes XBRL en Latinoamérica?
No existe un organismo único regional que regule los reportes XBRL en Latinoamérica. Cada país designa a sus propios reguladores, que suelen ser las superintendencias financieras, las bolsas de valores o los bancos centrales. En México, la CNBV y la BMV son las entidades responsables; en Colombia, la Superintendencia Financiera y la Superintendencia de Sociedades; en Chile, la CMF (antes SVS). XBRL International es el organismo global que publica y mantiene el estándar tecnológico, pero la regulación de su uso obligatorio corresponde a cada jurisdicción nacional.
¿Qué es una taxonomía XBRL y por qué es necesaria?
Una taxonomía XBRL es el catálogo oficial de etiquetas que define qué conceptos financieros existen dentro de un marco normativo y cómo se identifican. Sin una taxonomía, un reporte XBRL no tendría ningún valor: sería un archivo con datos, pero sin un lenguaje común que permitiera interpretarlos. Es necesaria porque garantiza que el concepto «ingresos por ventas» signifique exactamente lo mismo para la empresa, el regulador y cualquier sistema que procese el reporte, sin importar el software utilizado. Cada país adapta la taxonomía base de las NIIF a su propia regulación local para reflejar los conceptos específicos que su marco normativo requiere.
¿Qué empresas están obligadas a presentar reportes XBRL?
Las empresas obligadas a presentar reportes XBRL varían según el país y el sector regulado. En términos generales, la obligación recae sobre las entidades que cotizan en bolsa, las instituciones del sector financiero supervisadas por un organismo estatal y, en algunos casos, las empresas del sector público no financiero. En México, las aproximadamente 145 emisoras listadas en la BMV están obligadas a reportar en formato XBRL desde el primer trimestre de 2016. En Colombia, la obligación aplica a las entidades vigiladas por las superintendencias que ya implementaron el estándar. Para el resto de empresas, el reporte en XBRL puede ser voluntario o estar en proceso de regulación según el avance de cada país.
¿Cuál fue el primer país de Latinoamérica en adoptar XBRL?
Chile fue el primer país de Latinoamérica en implementar XBRL, con una primera versión publicada en 2008 y el inicio de reporte por parte de las entidades en 2009. El proceso fue liderado por la Superintendencia de Valores y Seguros, en el contexto de la adopción de las normas IFRS para las empresas que cotizaban en la bolsa chilena. Ese pionerismo le permitió a Chile acumular experiencia suficiente para convertirse en el referente regional con el ecosistema de taxonomías más desarrollado de la zona, contando actualmente con varias taxonomías activas bajo las IFRS.
¿Cómo se relacionan los reportes XBRL con las NIIF?
Los reportes XBRL y las NIIF están estrechamente vinculados porque la taxonomía XBRL más utilizada en el mundo está construida sobre los conceptos y estructuras de las Normas Internacionales de Información Financiera. La Fundación IFRS publica y mantiene la taxonomía IFRS en formato XBRL, que es la que utilizan la mayoría de los países de Latinoamérica como base. En esa relación, las NIIF definen qué información financiera debe reportarse y cómo medirla, mientras que XBRL define cómo etiquetarla digitalmente para que pueda procesarse de forma automática. En FASB también puedes encontrar información sobre cómo los organismos emisores de normas trabajan en la estandarización de reportes financieros.
¿Qué software se usa para generar reportes XBRL?
Existen varias herramientas para generar reportes XBRL, tanto de pago como gratuitas. Entre las más conocidas en la región están Abax XBRL, Fujitsu Interstage XWand y la plataforma XBRL Express, que es la que utiliza la Superintendencia de Sociedades de Colombia para que las empresas supervisadas carguen su información. Algunas bolsas de valores y reguladores ponen a disposición sus propias plataformas de captura que simplifican el proceso para empresas sin experiencia técnica. La elección del software depende del tipo de taxonomía exigida por el regulador y del volumen de datos que la empresa necesita etiquetar cada período.
¿Los reportes XBRL son públicos y accesibles para cualquier persona?
En varios países de Latinoamérica, los reportes XBRL enviados por las empresas que cotizan en bolsa son públicos y pueden consultarse desde los portales oficiales de los reguladores. En México, los datos de los reportes XBRL pueden consultarse gratis en los portales de la BMV y la CNBV. Esto permite que cualquier inversor, analista o ciudadano pueda acceder a la información financiera de las empresas en un formato estructurado y comparable, sin necesidad de solicitar documentos ni pagar suscripciones. La accesibilidad varía según el país: mientras algunos ofrecen portales de consulta avanzada, otros solo publican los archivos descargables en bruto.
Conclusión
Los reportes XBRL representan un cambio de fondo en la forma en que las empresas y los reguladores se comunican a través de la información financiera. Su valor no está en el formato por sí solo, sino en lo que ese formato permite: comparar, auditar y analizar datos a una velocidad y escala que los reportes tradicionales nunca pudieron ofrecer. Latinoamérica avanza en esa dirección, con ritmos distintos, pero con una tendencia clara hacia la adopción del estándar.
A lo largo de este contenido has visto qué es una taxonomía, cómo funciona el proceso de envío de un reporte XBRL, qué países ya lo exigen y cuáles son sus ventajas y limitaciones reales. Con ese mapa en mano puedes acercarte a la regulación de tu propio país con mucho más contexto y comprender por qué organismos como superintendencias, bolsas de valores y bancos centrales han apostado por este estándar como canal oficial de reporte financiero.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos sobre normas de información financiera, estándares contables internacionales y herramientas que están transformando la profesión. La contabilidad digital avanza rápido, y conocer sus fundamentos te da una ventaja real frente a ese cambio.
También te puede interesar:
Validez del ACCA en Latinoamérica: ¿Qué debes saber?
Taxonomía de las NIIF: El mapa secreto de las finanzas globales
¿Qué es el AICPA? Todo lo que debes saber

Organismos que regulan la contabilidad internacional

Importancia de la contabilidad internacional
La tercera edición de la NIIF para PYMES
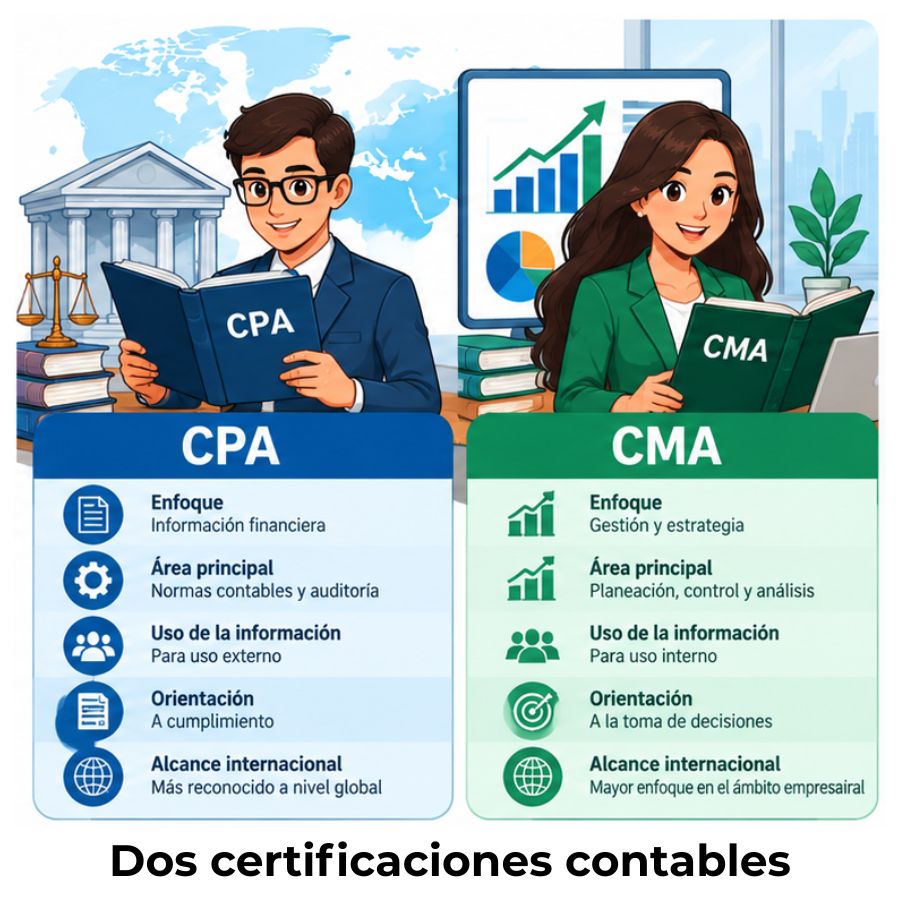
CPA vs. CMA: Diferencias clave entre ambas certificaciones
