El AICPA, o Instituto Americano de Contadores Públicos Certificados, es la organización profesional más importante de la contabilidad en Estados Unidos. Fija normas éticas, administra el examen de certificación CPA y representa a cientos de miles de profesionales en todo el mundo.
Definición del AICPA: qué significa y qué representa
El AICPA son las siglas de American Institute of Certified Public Accountants, que en español se traduce como Instituto Americano de Contadores Públicos Certificados. Se trata de una organización profesional sin fines de lucro que representa a los contadores públicos certificados (CPA) en Estados Unidos y, por extensión, a miles de profesionales en más de 140 países alrededor del mundo.
Su papel central es garantizar que la profesión contable se ejerza con altos estándares de calidad, ética e integridad. Para lograrlo, establece normas que regulan cómo se hacen las auditorías, cómo deben comportarse los contadores y qué nivel de conocimiento debe demostrar quien desee obtener la certificación CPA. En pocas palabras, el AICPA es el guardián de los estándares de la profesión contable en Estados Unidos.
¿Cuál es el origen e historia del AICPA?
El origen del AICPA se remonta a 1887, cuando un grupo de contadores fundó la American Association of Public Accountants (AAPA). Su motivación era clara: conseguir que la contabilidad fuera reconocida como una profesión seria, con estándares propios y practicada por personas competentes y éticas. Desde ese primer paso, la organización no ha dejado de crecer y transformarse.
De 1887 a la actualidad: los cambios más importantes
A lo largo de su historia, la organización ha pasado por varias etapas que marcaron su evolución. Cada cambio de nombre y estructura respondió a un momento concreto de la profesión contable en Estados Unidos, reflejando cómo crecía la demanda de mayor rigor y representatividad.
Uno de los cambios más significativos llegó en la década de 1970, cuando el AICPA cedió al FASB (Consejo de Normas de Contabilidad Financiera) la responsabilidad de establecer los principios de contabilidad generalmente aceptados, conocidos como GAAP. Esta transferencia no redujo su relevancia: el AICPA conservó áreas clave como la ética profesional, las auditorías y la certificación CPA, que siguen bajo su control hasta hoy.
¿Cuáles son las funciones principales del AICPA?
Entender qué hace el AICPA en la práctica requiere mirar más allá de su definición. Esta organización tiene responsabilidades concretas que afectan directamente a cualquier contador que quiera ejercer en Estados Unidos o trabajar con empresas que operan bajo estándares estadounidenses. A continuación, se presentan sus funciones más importantes.
Establecimiento de normas éticas y de auditoría
Una de sus responsabilidades más importantes es definir el Código de Conducta Profesional que todos los CPA deben respetar. Este código establece los principios éticos que guían cada decisión profesional: desde cómo manejar información confidencial hasta cómo evitar conflictos de interés. Sin este marco ético, la confianza del público en los estados financieros se vería comprometida de forma directa.
Además, el AICPA desarrolla y mantiene las Normas Generalmente Aceptadas de Auditoría (GAAS, por sus siglas en inglés). Estas normas definen cómo debe llevarse a cabo una auditoría para que sus resultados sean consistentes, comparables y confiables. Se aplican principalmente a auditorías de empresas privadas, organizaciones sin fines de lucro y entidades gubernamentales estatales y locales.
Administración del examen Uniform CPA Examination
El AICPA es responsable de diseñar, actualizar y calificar el Uniform CPA Examination, el examen que cualquier persona debe aprobar para obtener la licencia de Contador Público Certificado en Estados Unidos. No se trata de un examen sencillo: está considerado uno de los más rigurosos del ámbito profesional contable a nivel mundial.
El examen evalúa el dominio de áreas como auditoría, regulación, contabilidad financiera y conceptos empresariales. Aprobar el Uniform CPA Examination es el requisito fundamental para ejercer como CPA en cualquiera de los cincuenta estados de EE. UU., el Distrito de Columbia, Puerto Rico, Guam y las Islas Vírgenes.
Formación continua y recursos para sus miembros
El AICPA no se limita a establecer reglas y administrar exámenes. También ofrece a sus miembros acceso a formación continua, investigaciones actualizadas, publicaciones especializadas y herramientas prácticas para mantenerse al día en un entorno normativo que cambia con frecuencia. Esta función de apoyo permanente es lo que convierte la membresía en un activo real para cualquier contador, no solo en un reconocimiento simbólico.
¿Qué es un CPA y cómo se relaciona con el AICPA?
Un CPA, o Certified Public Accountant, es un contador que ha cumplido los requisitos de educación, experiencia y ha aprobado el Uniform CPA Examination. Esta certificación es la credencial más reconocida y exigente de la profesión contable en Estados Unidos. Para obtenerla, el candidato debe aprobar los cuatro módulos del examen y cumplir con los requisitos que establece la junta estatal correspondiente.
La relación entre el CPA y el AICPA es directa: el AICPA es la organización que diseña y administra el examen que permite convertirse en CPA, y también es la que define los estándares éticos y profesionales que ese contador debe respetar durante toda su carrera. En términos prácticos, sin el AICPA no existiría la figura del CPA tal como se conoce hoy.
CPA (Contador Público Certificado)
Profesional que aprobó el Uniform CPA Exam, cumplió los requisitos de experiencia y obtuvo su licencia estatal para ejercer.
AICPA (La organización)
Asociación profesional que establece los estándares, administra el examen y representa a los CPA ante legisladores y el público.
Relación entre ambos
El AICPA define quién puede ser CPA, cómo debe comportarse y qué recursos tiene para seguir creciendo profesionalmente.
Los CPA que forman parte del AICPA acceden a recursos, investigaciones y formación que los mantienen actualizados. La membresía no es obligatoria para ejercer, pero sí es una señal de compromiso profesional que muchos empleadores y clientes valoran al elegir con quién trabajan.
El AICPA y las normas contables: GAAP, GAAS y más
Para entender el papel normativo del AICPA, es necesario conocer dos siglas que aparecen con frecuencia en la contabilidad estadounidense: GAAP y GAAS. Aunque ambas son marcos de referencia que afectan cómo se registra y presenta la información financiera, tienen objetivos distintos y distintos organismos los administran hoy en día.
El rol del AICPA antes del FASB
Desde su fundación en 1887 hasta la década de 1970, el AICPA fue la única organización responsable de establecer los principios técnicos y profesionales para la contabilidad en Estados Unidos. Eso incluía los principios de contabilidad generalmente aceptados (GAAP), que definen cómo se deben registrar y presentar las transacciones financieras en los estados contables.
En los años setenta, el FASB (Financial Accounting Standards Board) asumió la responsabilidad de desarrollar y mantener los GAAP. Esta transición fue un punto de inflexión: el AICPA delegó la contabilidad financiera al FASB y se concentró en los estándares de auditoría, ética profesional y certificación. Lejos de debilitarse, la organización se especializó.
Áreas donde el AICPA sigue fijando estándares hoy
Aunque el FASB se encarga de los GAAP, el AICPA mantiene su autoridad en áreas que son igualmente fundamentales para el funcionamiento de la profesión. Estas son las principales:
- Normas de auditoría (GAAS): Establecen cómo debe planificarse y ejecutarse una auditoría para que sus resultados sean fiables y comparables.
- Ética profesional: El Código de Conducta Profesional del AICPA define los límites éticos que todo CPA debe respetar en su práctica diaria.
- Valoración de empresas: El AICPA fija criterios técnicos para determinar el valor de una empresa en situaciones como fusiones, adquisiciones o litigios.
- Auditorías de organizaciones sin fines de lucro: Establece los estándares aplicables a entidades que no buscan lucro, pero deben rendir cuentas ante donantes y reguladores.
- Calidad de los despachos contables: Supervisa los programas de revisión de calidad para garantizar que los despachos cumplen los estándares exigidos.
«El AICPA conserva sus responsabilidades de establecimiento de normas en áreas como la ética profesional, la valoración de empresas y las auditorías de estados financieros.»
¿Cómo impacta el AICPA en la contabilidad internacional?
Aunque el AICPA nació en Estados Unidos y su marco de acción principal sigue siendo ese país, su influencia se extiende más allá de las fronteras americanas. Sus normas de auditoría y su código de ética son referencia para contadores de muchos países, especialmente aquellos que trabajan con empresas que tienen operaciones o inversiones en el mercado estadounidense.
Si quieres comprender mejor cómo se organiza la contabilidad internacional y los distintos marcos normativos que conviven en el mundo, el AICPA es una pieza clave del rompecabezas. Sus estándares definen en gran medida cómo las empresas multinacionales reportan su información financiera cuando operan en territorio estadounidense o buscan acceso a los mercados de capital de ese país.
La certificación CPA también es reconocida internacionalmente como una credencial de alto nivel, lo que lleva a profesionales de distintos países a prepararse y aprobar el examen del AICPA para ampliar sus oportunidades laborales en el ámbito global. Para entender todo esto en contexto, resulta útil conocer primero cómo funciona la contabilidad en Estados Unidos desde su base.
AICPA y CIMA: la alianza que creó la designación CGMA
En 2012, el AICPA dio un paso importante hacia la internacionalización al asociarse con el Chartered Institute of Management Accountants (CIMA), la organización profesional de contadores de gestión más grande del Reino Unido. Juntas, crearon la designación CGMA, que significa Chartered Global Management Accountant.
La designación CGMA está pensada para profesionales que trabajan en la gestión financiera de organizaciones, no exclusivamente en la auditoría o la contabilidad pública. Su creación convirtió al AICPA en un actor verdaderamente global, con presencia activa en la formación y representación de contadores en Europa, Asia y América Latina. La alianza también tiene ramificaciones interesantes si observas, por ejemplo, el desarrollo de la contabilidad en China, donde la demanda de profesionales con credenciales internacionales ha crecido de forma notable.
¿Qué es el CGMA?
Nombre completo
Chartered Global Management Accountant
Creado por
AICPA + CIMA en el año 2012
Enfoque
Gestión financiera estratégica en organizaciones globales
La representación política es otra área donde el AICPA trabaja activamente. Cuenta con oficinas en Washington D.C. y participa en procesos legislativos que afectan a la profesión contable, defendiendo los intereses de sus miembros ante el Congreso y organismos reguladores. Esta capacidad de influencia política distingue al AICPA de una simple asociación gremial y lo posiciona como un actor real en la política económica del país.
Preguntas frecuentes
¿Qué significa AICPA en español?
AICPA son las siglas de American Institute of Certified Public Accountants. En español se traduce como Instituto Americano de Contadores Públicos Certificados. Es la organización profesional nacional que representa a los CPA en Estados Unidos, establece sus estándares éticos y administra el proceso de certificación. Aunque su nombre es en inglés, su influencia se extiende a decenas de países de habla hispana donde los profesionales buscan la certificación CPA.
¿Cuántos miembros tiene el AICPA?
El AICPA cuenta con más de 400.000 miembros distribuidos en más de 140 países, lo que lo convierte en una de las organizaciones profesionales más grandes del mundo en el ámbito de la contabilidad. Sus miembros representan distintas áreas: práctica pública, empresas privadas, gobierno, educación y consultoría, lo que refleja la amplitud de la profesión contable moderna.
¿El AICPA tiene autoridad fuera de Estados Unidos?
El AICPA no tiene autoridad regulatoria directa fuera de Estados Unidos, ya que su mandato formal es nacional. Sin embargo, sus normas de auditoría, su código de ética y su examen de certificación CPA son reconocidos y valorados internacionalmente. Muchas multinacionales, despachos globales y entidades financieras internacionales exigen o valoran positivamente que sus contadores cumplan con los estándares del AICPA, lo que les otorga una influencia práctica que va más allá de sus fronteras legales.
¿Qué diferencia hay entre el AICPA y el FASB?
Aunque ambos organismos están relacionados con la contabilidad en Estados Unidos, tienen funciones distintas. El AICPA es una organización profesional que representa a los CPA, establece normas éticas y administra la certificación. El FASB (Financial Accounting Standards Board) es el organismo independiente responsable de definir los principios de contabilidad generalmente aceptados (GAAP), que regulan cómo se registra y presenta la información financiera. Hasta los años setenta, el AICPA también manejaba los GAAP; luego delegó esa función al FASB.
¿Cómo se convierte alguien en miembro del AICPA?
Para unirse al AICPA, el candidato debe cumplir ciertos requisitos, entre los que destaca tener una licencia CPA activa emitida por el estado correspondiente. También existen categorías de membresía para estudiantes y profesionales en proceso de certificación. Una vez que se es miembro, es necesario mantener la formación continua y cumplir con el Código de Conducta Profesional para conservar ese estatus dentro de la organización.
¿Qué es el examen Uniform CPA Examination?
El Uniform CPA Examination es el examen estándar que cualquier persona debe aprobar para obtener la licencia de Contador Público Certificado en Estados Unidos. Lo diseña, actualiza y califica el AICPA, y se aplica de manera uniforme en todos los estados del país. Está estructurado en varios módulos que evalúan auditoría, regulación fiscal, contabilidad financiera y habilidades de análisis empresarial. Es considerado uno de los exámenes profesionales más exigentes del mundo.
¿Qué es la designación CGMA y quién la otorga?
La designación CGMA (Chartered Global Management Accountant) es una credencial internacional creada en 2012 por el AICPA y el CIMA (Chartered Institute of Management Accountants). Está orientada a profesionales que trabajan en la gestión financiera y estratégica de organizaciones. A diferencia de la certificación CPA, el CGMA tiene un enfoque más amplio en la toma de decisiones empresariales y es reconocida en empresas y organismos de todo el mundo como señal de competencia en contabilidad de gestión global.
Conclusión
El AICPA es mucho más que una asociación de contadores. Es la columna vertebral de la profesión contable en Estados Unidos: define quién puede llamarse CPA, cómo debe comportarse y bajo qué estándares debe trabajar. Su historia de más de 135 años refleja una capacidad constante de adaptación sin perder su propósito central: proteger la integridad de la información financiera.
Si te dedicas a la contabilidad o piensas hacerlo, conocer el AICPA te da una ventaja real. Sus normas están detrás de las auditorías que lees, de los estados financieros que analizas y de los exámenes que tal vez te plantees presentar algún día. Cuanto mejor entiendas cómo funciona esta organización, más fácil te resultará orientarte en el panorama contable internacional.
En este sitio web encontrarás más contenido sobre contabilidad internacional, marcos normativos y sistemas contables de distintos países. Hay mucho más por descubrir, y cada concepto que aprendes te conecta mejor con la forma en que el mundo financiero funciona de verdad.
También te puede interesar:
Formulario 20-F: El informe anual para empresas extranjeras
Ejercicios resueltos de NIIF con casos prácticos
Validez del ACCA en Latinoamérica: ¿Qué debes saber?
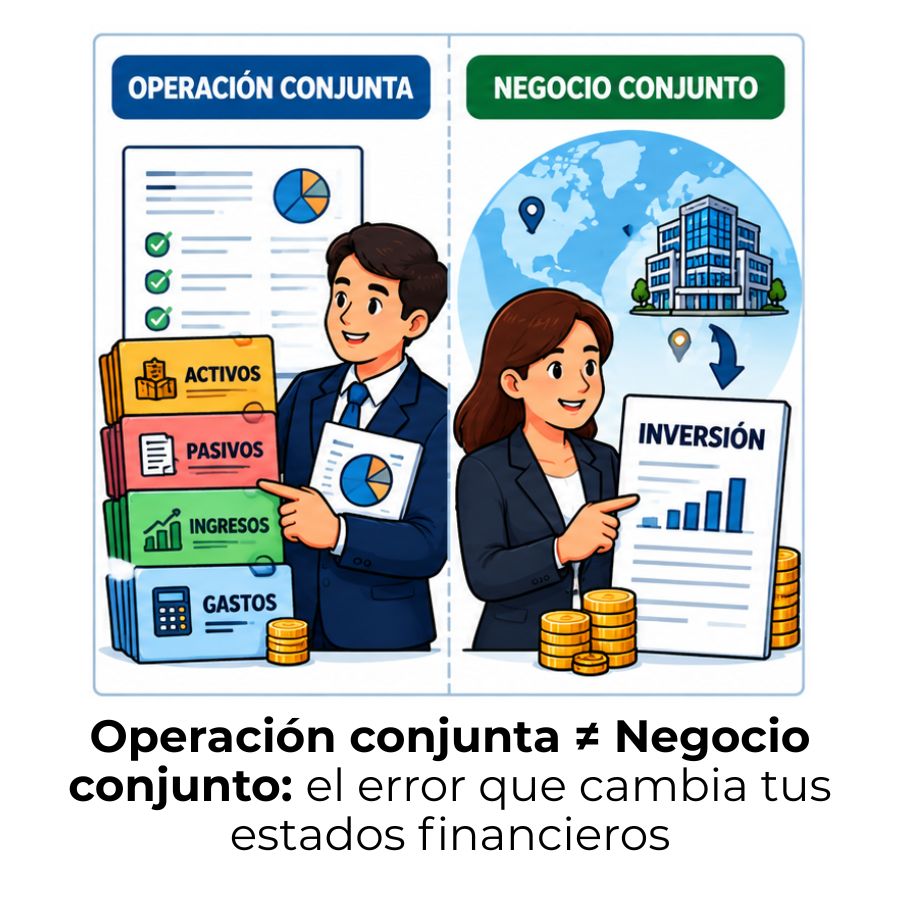
Diferencia entre operación conjunta y negocio conjunto
¿Qué es el formato ESEF y a quién obliga en la UE?

Estados Financieros Internacionales
Normas Contables Internacionales
