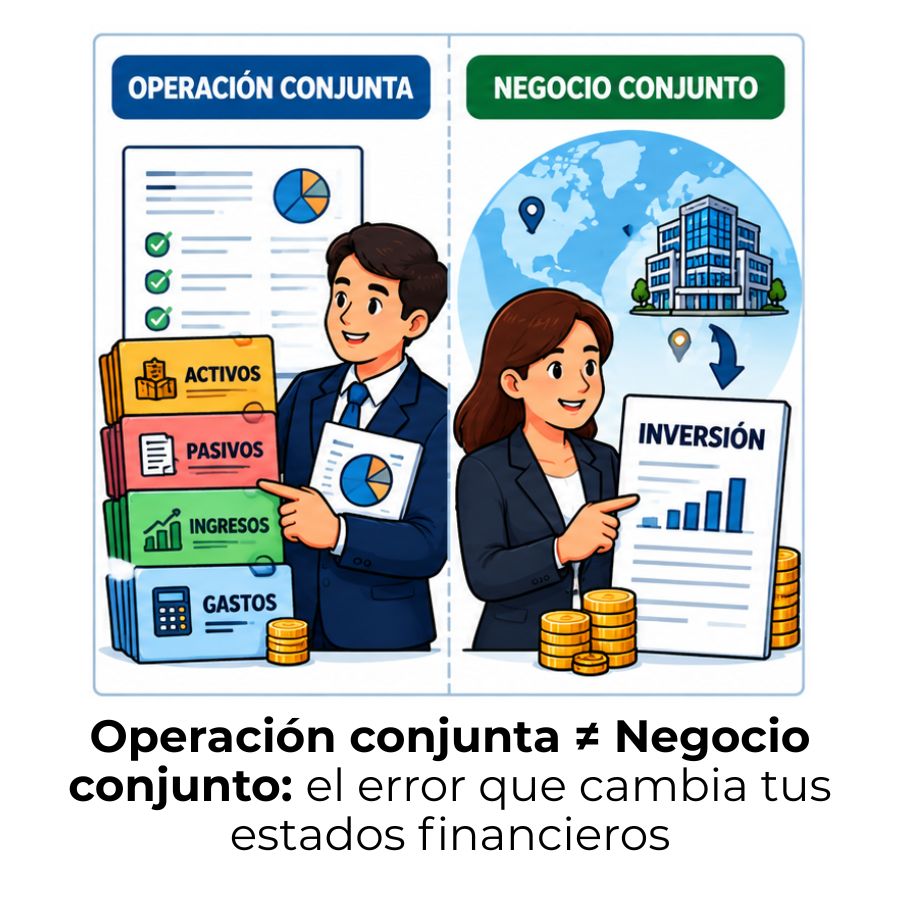
Según la NIIF 11, todo acuerdo en el que dos o más partes comparten el control se clasifica como operación conjunta o negocio conjunto. La clave está en los derechos y obligaciones que establece el contrato: si tienes derechos sobre los activos y obligaciones por los pasivos, es una operación conjunta; si solo tienes derechos sobre los activos netos, es un negocio conjunto.
¿Qué es un acuerdo conjunto según la NIIF 11?
La NIIF 11 — Acuerdos Conjuntos es la norma internacional que regula cómo deben contabilizarse y clasificarse los acuerdos en los que dos o más partes comparten el control de una actividad. Antes de distinguir entre operación conjunta y negocio conjunto, es necesario entender qué requisitos debe cumplir un acuerdo para considerarse conjunto bajo esta norma.
Un acuerdo conjunto existe cuando dos condiciones se cumplen de forma simultánea: las partes están vinculadas por un acuerdo contractual y ese acuerdo otorga a dos o más de ellas control conjunto sobre las decisiones relevantes de la actividad. Sin ambas condiciones, no hay acuerdo conjunto en el sentido de la NIIF 11.
Lo que diferencia a los acuerdos conjuntos de otras formas de inversión —como las subsidiarias o las asociadas— es precisamente ese control compartido. Ninguna parte puede imponer sus decisiones de forma unilateral: cualquier decisión sobre actividades relevantes requiere el consentimiento de todas las partes con control conjunto. Ese requisito de unanimidad es la característica que define la figura.
Control conjunto: el requisito común de ambos tipos
El control conjunto es el elemento que comparten la operación conjunta y el negocio conjunto. Se define como el reparto contractualmente acordado del control sobre una actividad, de forma que ninguna parte puede tomar decisiones relevantes sin el consentimiento de las demás. Esto lo distingue del control simple, donde una sola entidad decide.
El juicio profesional es necesario para determinar si realmente existe control conjunto. No basta con que dos partes participen en una actividad: debe evaluarse si alguna de ellas tiene la capacidad de bloquear las decisiones clave del acuerdo. La unanimidad en las decisiones relevantes es la prueba definitiva del control conjunto bajo la NIIF 11.
¿Cuándo existe realmente un acuerdo conjunto?
Para que un acuerdo sea clasificado como conjunto, el contrato debe definir con claridad qué actividades son relevantes y cómo se toman las decisiones sobre ellas. Si el acuerdo contractual establece que las decisiones relevantes requieren el consentimiento de todas las partes con control, el requisito se cumple. La existencia del contrato puede materializarse en un convenio, un acuerdo de accionistas o los propios estatutos de la entidad.
Operación conjunta: derechos sobre activos y obligaciones por pasivos
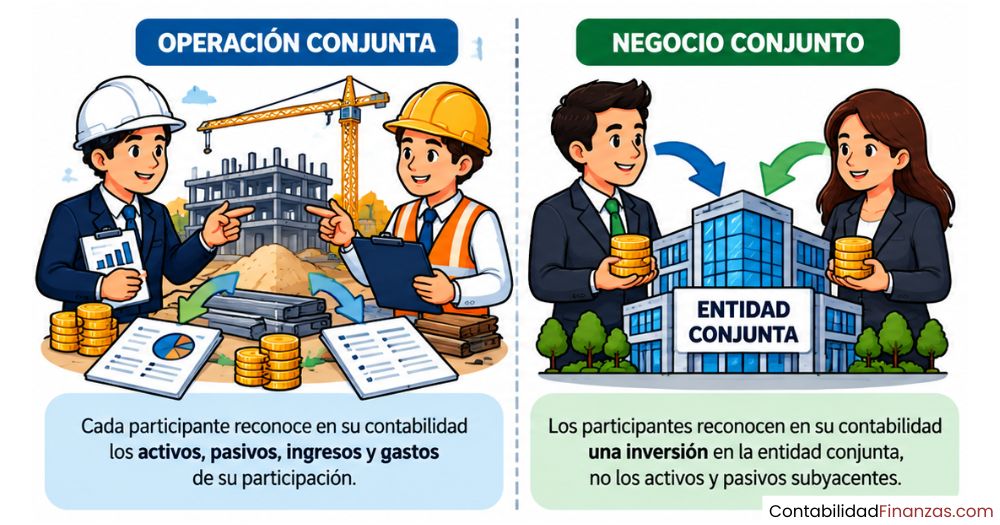
Una operación conjunta es un acuerdo conjunto en el que las partes que tienen control conjunto tienen derechos directos sobre los activos del acuerdo y obligaciones con respecto a sus pasivos. Esto significa que cada parte no ve solo un resultado neto: tiene una participación concreta en cada activo y en cada deuda que forma parte del acuerdo.
Las partes que participan en una operación conjunta se denominan operadores conjuntos. Cada operador conjunto reconoce en sus propios estados financieros su porción de activos, pasivos, ingresos y gastos, de acuerdo con las NIIF aplicables a cada uno de esos elementos. No existe una línea única de «inversión»: todo se integra partida por partida en los estados del operador.
¿Cómo reconoce su participación el operador conjunto?
El operador conjunto aplica las NIIF correspondientes a cada elemento que reconoce. Para sus activos, aplica la norma que regule ese tipo de activo; para sus pasivos, la norma pertinente; y así con ingresos y gastos. No hay un método único: el tratamiento sigue a la naturaleza de cada partida. Esto es distinto al método de la participación, que simplifica todo en una sola línea.
Cuando el acuerdo genera activos o incurre en pasivos de forma conjunta, el operador reconoce su parte proporcional de esos activos y pasivos compartidos. Si los costos se generan en conjunto, también reconoce su cuota. El principio es que su estado financiero refleje fielmente lo que le corresponde de la actividad, sin esconderlo detrás de un solo saldo.
Ejemplo práctico de una operación conjunta
Dos empresas del sector energético acuerdan construir y operar un oleoducto de forma conjunta. Cada una financia el 50 % de la obra, comparte la propiedad del activo y responde por el 50 % de las deudas contraídas. No crean una entidad nueva: operan directamente bajo el acuerdo contractual. En este caso, cada empresa reconoce en sus propios libros el 50 % del oleoducto, el 50 % de los pasivos y el 50 % de los ingresos y gastos que genera la actividad.
Negocio conjunto: derechos sobre los activos netos
Un negocio conjunto es un acuerdo conjunto en el que las partes que tienen control conjunto tienen derechos sobre los activos netos del acuerdo, es decir, sobre el residuo que queda una vez deducidos los pasivos. Las partes no tienen acceso directo a los activos individuales ni son responsables directas de las deudas concretas del acuerdo.
Las partes en un negocio conjunto se denominan partícipes en un negocio conjunto. La diferencia con la operación conjunta no está en la intensidad del control, sino en la naturaleza de los derechos: aquí los partícipes están expuestos al resultado neto del acuerdo, no a cada activo o pasivo de forma individual. Esto tiene consecuencias directas en cómo se contabiliza la participación.
¿Cómo contabiliza su participación el partícipe en un negocio conjunto?
El partícipe en un negocio conjunto aplica el método de la participación, descrito en la NIC 28. Bajo este método, la participación se reconoce inicialmente al costo y se ajusta después para reflejar la parte proporcional del partícipe en los resultados y en el patrimonio del negocio conjunto. No se reconocen activos ni pasivos individuales del acuerdo en los estados del partícipe.
En los estados financieros del partícipe aparece una sola línea de inversión que representa su participación en el negocio conjunto. Esa línea aumenta cuando el negocio obtiene ganancias y disminuye cuando registra pérdidas o distribuye dividendos. Es una visión consolidada del derecho sobre los activos netos, no una vista detallada de cada partida.
Ejemplo práctico de un negocio conjunto
Dos empresas farmacéuticas crean una sociedad anónima nueva al 50 % para desarrollar y comercializar un medicamento. Esa sociedad tiene su propio patrimonio, activos y deudas, y opera de forma independiente. Ninguna de las dos empresas tiene derechos directos sobre los equipos de laboratorio ni es responsable directa de los préstamos que contrae la sociedad. Cada empresa reconoce en sus estados una inversión equivalente al 50 % de los activos netos de la nueva sociedad, contabilizada por el método de la participación.
¿Cuál es la diferencia entre operación conjunta y negocio conjunto?
La diferencia fundamental entre ambos tipos de acuerdo conjunto está en qué tienen derecho las partes. En la operación conjunta, las partes tienen derechos sobre activos concretos del acuerdo y obligaciones frente a pasivos específicos. En el negocio conjunto, las partes solo tienen derecho sobre los activos netos: el resultado de restar los pasivos del total de activos. Esta distinción determina por completo el tratamiento contable.
Tabla comparativa: operación conjunta vs. negocio conjunto
| Aspecto | Operación conjunta | Negocio conjunto |
|---|---|---|
| Derechos de las partes | Sobre activos individuales del acuerdo | Sobre los activos netos del acuerdo |
| Obligaciones de las partes | Frente a pasivos específicos del acuerdo | Limitadas al valor de su participación |
| Denominación de los partícipes | Operadores conjuntos | Partícipes en un negocio conjunto |
| Método de reconocimiento contable | Reconocimiento línea por línea (activos, pasivos, ingresos, gastos) | Método de la participación (NIC 28) |
| Aparición en balance | Partidas individuales integradas en los estados del operador | Una sola línea de inversión en el balance del partícipe |
| Necesidad de vehículo separado | No es obligatorio; puede operar sin entidad nueva | Generalmente, se articula a través de una entidad separada |
| Norma de referencia | NIIF 11, párrafo 15 | NIIF 11, párrafo 16 |
Una forma útil de recordarlo: en la operación conjunta, las partes se comportan como si fueran copropietarias directas de los recursos del acuerdo. En el negocio conjunto, se comportan como socias de una entidad que gestiona esos recursos de forma autónoma. Esa diferencia conceptual explica por qué el tratamiento contable es tan distinto en cada caso.
¿Cómo se clasifica un acuerdo conjunto según la NIIF 11?
Clasificar un acuerdo conjunto correctamente es uno de los juicios más importantes que exige la NIIF 11. La clasificación no es opcional ni puede basarse únicamente en el nombre que las partes le den al acuerdo: debe derivarse del análisis de los derechos y obligaciones que establece el contrato, de la forma jurídica del vehículo utilizado —si existe— y de otros hechos y circunstancias relevantes.
El proceso de clasificación sigue un orden lógico. Primero se analiza si el acuerdo utiliza un vehículo separado. Si no lo hace, la clasificación como operación conjunta es directa. Si existe un vehículo separado, el análisis continúa con la forma jurídica de ese vehículo, los términos contractuales y cualquier otro elemento relevante que pueda modificar los derechos y obligaciones reales de las partes.
El papel del vehículo separado en la clasificación
Cuando el acuerdo no utiliza un vehículo separado —es decir, cuando las partes operan directamente sin crear una entidad nueva—, la NIIF 11 establece que el acuerdo siempre es una operación conjunta. En estos casos, el contrato asigna directamente a las partes sus derechos sobre los activos y sus obligaciones frente a los pasivos, sin que exista una entidad intermedia que los gestione.
Cuando sí existe un vehículo separado, la situación se vuelve más compleja. La existencia de una entidad jurídica distinta no convierte automáticamente el acuerdo en un negocio conjunto. Es necesario analizar la forma jurídica de esa entidad, los términos del contrato y los hechos y circunstancias que rodean el acuerdo para determinar si las partes tienen derechos sobre activos individuales o solo sobre activos netos.
Factores contractuales que determinan el tipo de acuerdo
Los términos contractuales pueden modificar los efectos que la forma jurídica del vehículo generaría por defecto. Por ejemplo, si el contrato establece que cada parte tiene derechos sobre activos específicos del vehículo y garantiza una parte proporcional de sus deudas, el acuerdo puede clasificarse como operación conjunta aunque exista una entidad separada. El criterio decisivo siempre son los derechos y obligaciones reales de las partes, no la etiqueta del acuerdo.
También son relevantes las circunstancias económicas: si el vehículo existe principalmente para proveer productos o servicios a las partes del acuerdo —como un centro de servicios compartidos—, es probable que se clasifique como operación conjunta, incluso si tiene forma de sociedad. La NIIF 11 requiere que se analicen todos los hechos disponibles antes de concluir la clasificación, lo que exige juicio profesional fundado en cada caso concreto.
Errores comunes al clasificar acuerdos conjuntos
Uno de los errores más frecuentes es asumir que la existencia de una sociedad o entidad jurídica separada convierte automáticamente el acuerdo en un negocio conjunto. Como la NIIF 11 deja claro, esa presunción no es correcta. La forma jurídica es solo el punto de partida del análisis, no el factor determinante. Muchos acuerdos estructurados a través de una entidad separada terminan clasificándose correctamente como operaciones conjuntas.
Otro error habitual es clasificar mal una operación conjunta como negocio conjunto y aplicar el método de la participación cuando debería haber un reconocimiento línea por línea. Esto provoca que el balance del operador subestime tanto los activos brutos como los pasivos brutos del acuerdo, lo que distorsiona la imagen fiel de su situación financiera y puede afectar indicadores clave como el endeudamiento o la rentabilidad sobre activos.
⚠️ Errores más frecuentes en la clasificación de acuerdos conjuntos
- Confundir forma jurídica con naturaleza económica: La existencia de una sociedad anónima no implica que el acuerdo sea un negocio conjunto.
- No analizar los términos contractuales: El contrato puede otorgar derechos directos sobre activos aunque exista un vehículo separado.
- Aplicar el método de la participación por defecto: Si los derechos son sobre activos individuales, el reconocimiento debe ser línea por línea.
- Ignorar los hechos y circunstancias: La NIIF 11 exige evaluar el propósito del acuerdo y quién consume su producción.
- Usar el nombre del acuerdo como criterio: Llamarlo «joint venture» en el contrato no lo convierte en negocio conjunto bajo la NIIF 11.
También existe un tercer error menos evidente: ignorar el análisis de los hechos y circunstancias cuando los términos contractuales no son suficientemente claros. La NIIF 11 contempla expresamente que el análisis debe ir más allá del texto del contrato e incluir el propósito económico del acuerdo, quién consume la producción del vehículo y cómo se financian sus operaciones. Omitir ese paso puede llevar a clasificaciones incorrectas con consecuencias materiales en los estados financieros.
Si quieres profundizar en las normas que regulan estos y otros aspectos de la contabilidad internacional, puedes consultar los libros sobre NIIF disponibles en este sitio, donde encontrarás recursos para estudiar las NIIF desde cero hasta niveles avanzados. También puedes explorar más temas en la sección de contabilidad internacional, donde se tratan en detalle las normas que más impacto tienen en la práctica profesional.
Preguntas frecuentes
¿Qué norma internacional regula los acuerdos conjuntos?
Los acuerdos conjuntos están regulados por la NIIF 11 — Acuerdos Conjuntos, emitida por el International Accounting Standards Board (IASB). Esta norma reemplazó a la NIC 31 y estableció un nuevo enfoque basado en los derechos y obligaciones de las partes, en lugar de la forma jurídica del acuerdo. Para las pymes que aplican el Marco NIIF para Pymes, el tratamiento se recoge en la Sección 15 de ese marco.
¿Qué diferencia hay entre operador conjunto y partícipe en un negocio conjunto?
El operador conjunto es la parte que participa en una operación conjunta y tiene derechos directos sobre los activos y obligaciones frente a los pasivos del acuerdo. El partícipe en un negocio conjunto, en cambio, tiene derechos únicamente sobre los activos netos de una entidad separada. La diferencia no es de grado de control —ambos tienen control conjunto— sino de la naturaleza de lo que controlan y cómo lo registran en sus estados financieros.
¿Puede una entidad con vehículo separado ser operación conjunta?
Sí. La existencia de un vehículo separado no determina por sí sola que el acuerdo sea un negocio conjunto. Si el contrato establece que las partes tienen derechos directos sobre los activos de esa entidad y son responsables de sus pasivos en una proporción específica, el acuerdo se clasifica como operación conjunta aunque opere a través de una sociedad. La NIIF 11 exige analizar los términos contractuales y los hechos y circunstancias antes de concluir la clasificación.
¿Qué método contable se usa en un negocio conjunto?
El partícipe en un negocio conjunto aplica el método de la participación, descrito en la NIC 28. Bajo este método, la inversión se registra inicialmente al costo y se ajusta en cada periodo para reflejar la parte proporcional del partícipe en los resultados y en el patrimonio del negocio conjunto. Los dividendos recibidos reducen el valor en libros de la inversión. No se aplica la consolidación proporcional ni el reconocimiento línea por línea de activos y pasivos.
¿Qué ocurre si se clasifica mal un acuerdo conjunto?
Una clasificación errónea tiene consecuencias materiales en los estados financieros. Si una operación conjunta se trata como negocio conjunto, los activos brutos y pasivos brutos del operador quedan subestimados, ya que en lugar de reconocerlos línea por línea, se registra una sola línea de inversión. Esto distorsiona indicadores financieros como el nivel de endeudamiento, la rentabilidad sobre activos y la estructura del balance, lo que puede afectar la toma de decisiones por parte de inversores y acreedores.
¿La operación conjunta siempre requiere un contrato escrito?
La NIIF 11 exige que exista un acuerdo contractual, pero no especifica que deba constar necesariamente en un documento único y formal. El acuerdo puede materializarse en un contrato, en los estatutos de una entidad, en intercambios documentados entre las partes o en cualquier otra forma que establezca con claridad los derechos y obligaciones de cada parte y el requisito de unanimidad en las decisiones relevantes. Lo que importa es que el acuerdo sea verificable y vincule a las partes.
¿Cuál es la diferencia entre acuerdo conjunto y subsidiaria?
La diferencia central está en el control. En una subsidiaria, una entidad tiene el control exclusivo sobre otra: puede tomar decisiones unilaterales sin necesitar el consentimiento de nadie más. En un acuerdo conjunto, ninguna parte tiene ese control individual: las decisiones relevantes requieren el acuerdo de todas las partes con control conjunto. Por eso, las subsidiarias se consolidan en su totalidad bajo la NIIF 10, mientras que los acuerdos conjuntos se tratan bajo la NIIF 11, con métodos distintos según el tipo.
Conclusión
La distinción entre operación conjunta y negocio conjunto no es un tecnicismo menor: es la base sobre la que se construye todo el tratamiento contable de los acuerdos donde varias partes comparten el control. Si tienes derechos directos sobre los activos y obligaciones por los pasivos, estás ante una operación conjunta; si tus derechos se limitan a los activos netos de una entidad separada, estás ante un negocio conjunto. Esa diferencia lo cambia todo: desde las partidas que reconoces en tu balance hasta el método contable que debes aplicar.
Para aplicar correctamente la NIIF 11, recuerda que la clasificación no depende del nombre que las partes le den al acuerdo ni de la simple existencia de un vehículo separado. Debes analizar los derechos y obligaciones reales que establece el contrato, considerar la forma jurídica del vehículo y evaluar cualquier hecho o circunstancia que pueda modificar esos derechos. Ese análisis cuidadoso es lo que garantiza que tus estados financieros reflejen una imagen fiel de tu situación.
Si quieres seguir construyendo tu conocimiento en normas internacionales, este sitio web tiene mucho más contenido que te ayudará a entender las NIIF con profundidad y con ejemplos prácticos. Cada norma que estudias suma a tu capacidad de leer e interpretar estados financieros con mayor precisión y confianza.
También te puede interesar:
CPA vs. ACCA: Diferencias clave y cuál elegir
¿Cómo ser CPA siendo extranjero?
El paquete de reporte para la casa matriz

Tendencias internacionales en la contabilidad

Ajuste por conversión de moneda extranjera
Trabajar como contador para empresas de Estados Unidos
Diferencias entre NIIF y US GAAP