El paquete de reporte para la casa matriz es el conjunto de información financiera que cada subsidiaria prepara y envía a la empresa controladora al cierre de cada período. Incluye estados financieros reexpresados, conciliaciones intercompañía y análisis de variaciones, todo bajo las políticas contables del grupo. Si estás aprendiendo contabilidad internacional, este concepto es uno de los pilares del proceso de consolidación.
¿Qué es el paquete de reporte para la casa matriz?
El paquete de reporte para la casa matriz es el conjunto estructurado de información financiera que cada subsidiaria prepara y remite a la empresa controladora al cierre de cada período contable. Su propósito es claro: proporcionar los datos que la casa matriz necesita para consolidar las cuentas del grupo como si todas las empresas fueran una sola entidad económica.
Este paquete no equivale a los estados financieros locales de la subsidiaria. Va más allá: las cifras se reexpresan bajo las políticas contables del grupo, se convierten a la moneda de reporte del consolidado y se concilian con las contrapartes internas. Sin ese proceso previo, la consolidación no puede comenzar.
Su rol dentro de la contabilidad internacional
En el contexto de la contabilidad internacional, los grupos empresariales operan en distintos países, con distintas monedas y, en muchos casos, con normas locales que no coinciden entre sí. El paquete de reporte actúa como el puente que traduce la realidad financiera local al idioma contable del grupo, haciendo posible que la consolidación refleje la situación real del conjunto.
Sin este mecanismo, la casa matriz recibiría información heterogénea, difícil de comparar y de agregar. El paquete estandariza el proceso: define qué se informa, en qué formato, en qué moneda y bajo qué criterios, de modo que todos los componentes del grupo hablen el mismo idioma financiero al mismo tiempo.
Diferencia entre reporte local y reporte para la casa matriz
| Característica | Reporte local | Paquete para la casa matriz |
|---|---|---|
| Destinatario | Autoridades fiscales y reguladores locales | Equipo de consolidación del grupo |
| Norma aplicada | Norma contable del país (local GAAP) | Políticas contables del grupo (NIIF u otras) |
| Moneda | Moneda funcional local | Moneda de presentación del grupo |
| Saldos intercompañía | No se concilian con otras entidades del grupo | Se concilian con cada contraparte interna |
| Periodicidad habitual | Anual o trimestral según regulación local | Mensual, trimestral o según calendario del grupo |
| Ajustes de homogeneización | No aplica | Obligatorios para cumplir las políticas del grupo |
¿Qué información contiene un paquete de reporte?
El contenido exacto varía según el grupo y su calendario de cierre, pero existe un núcleo de documentos que aparece en la gran mayoría de los paquetes. Conocer esos elementos es el primer paso para preparar un paquete correcto y dentro del plazo que marca la matriz.
Estados financieros reexpresados bajo políticas del grupo
Los estados financieros que la subsidiaria envía en el paquete no son una copia de sus libros locales. Se preparan aplicando los criterios contables que la casa matriz ha definido para todo el grupo, que habitualmente siguen las Normas Internacionales de Información Financiera. Esto puede implicar diferencias significativas respecto a la contabilidad local, especialmente en áreas como el reconocimiento de ingresos, la valoración de activos o el tratamiento del arrendamiento.
Cuando existe una diferencia entre ambas bases contables, la subsidiaria registra ajustes de homogeneización que explican el paso de los números locales a los del grupo. Esos ajustes forman parte integral del paquete y son revisados por el equipo de consolidación de la matriz antes de incorporar las cifras al consolidado.
Conciliación de saldos intercompañía
Una de las secciones más delicadas del paquete es la conciliación de los saldos intercompañía, es decir, las cuentas que la subsidiaria tiene pendientes con otras empresas del mismo grupo. Cada deuda, crédito o transacción interna debe coincidir exactamente con lo que registra la contraparte, porque en el proceso de consolidación esos saldos se eliminan por completo para evitar una doble contabilización.
Si los saldos no cuadran, el equipo de consolidación de la casa matriz no puede cerrar. En la práctica, las diferencias suelen originarse por factores de tiempo —una factura registrada en un período y recibida en otro— o por tipos de cambio distintos aplicados por cada parte. Detectar y resolver esas diferencias antes de enviar el paquete es una de las tareas más valoradas en equipos de finanzas corporativas.
Análisis de variaciones y comentarios de gestión
Más allá de los números, la casa matriz necesita entender por qué los resultados son distintos a lo esperado. El análisis de variaciones compara las cifras reales con el presupuesto y con el mismo período del año anterior, e identifica los factores que explican cada desviación significativa. Este análisis convierte los datos en información útil para la toma de decisiones a nivel corporativo.
Los comentarios de gestión que acompañan ese análisis deben ser concisos y directos: una caída en ventas atribuida a un cliente específico, un incremento de costes por variación del tipo de cambio o un evento extraordinario que no se repetirá en el siguiente período. La calidad de ese texto complementa los datos y reduce las preguntas del equipo central.
¿Cómo se prepara el paquete de reporte para la casa matriz?
El proceso sigue una secuencia lógica que comienza con el cierre contable local y termina con el envío formal del paquete dentro del plazo que marca el calendario del grupo. Respetar ese orden y esos plazos es tan importante como la precisión de las cifras, porque cualquier retraso en una subsidiaria puede bloquear el cierre consolidado de todo el grupo.
Paso 1: Cierre contable local
El cierre local es la base sobre la que se construye todo el paquete. Antes de iniciar cualquier ajuste para el grupo, la subsidiaria debe tener sus propios libros en orden: cuentas conciliadas con los extractos bancarios, provisiones constituidas, inventarios valorados y facturas del período correctamente registradas. Un cierre local deficiente propaga errores a todo el paquete de reporte.
Paso 2: Homogeneización a las políticas del grupo
Una vez cerrados los libros locales, el equipo financiero de la subsidiaria identifica las diferencias entre los criterios locales y los del grupo. Por ejemplo, si localmente se aplica un método de amortización distinto al que exige la política del grupo, se registra un ajuste que elimina esa diferencia. El objetivo es que todas las subsidiarias presenten sus cifras bajo los mismos criterios, como si todas hubieran aplicado las mismas normas desde el principio.
Paso 3: Conversión de moneda según la NIC 21
Cuando la moneda funcional de la subsidiaria es distinta a la moneda de presentación del grupo, las cifras deben convertirse aplicando los criterios de la NIC 21 — Efectos de las variaciones en los tipos de cambio de la moneda extranjera. Los activos y pasivos se convierten al tipo de cambio de cierre del período, los ingresos y gastos al tipo promedio, y las diferencias que surgen de esa conversión se reconocen dentro del patrimonio, en una partida específica denominada diferencias de conversión.
Paso 4: Conciliación de saldos intercompañía
La conciliación intercompañía requiere coordinación entre las distintas subsidiarias del grupo. Cada empresa debe confirmar, con cada una de sus contrapartes internas, que los saldos registrados coinciden a ambos lados de la transacción. Las diferencias que no se resuelven antes del envío del paquete generan las llamadas «queries», preguntas formales que el equipo de consolidación de la casa matriz envía a la subsidiaria y que deben resolverse en un plazo muy corto para no bloquear el cierre.
Paso 5: Revisión, firma y envío dentro del plazo
El último paso es la revisión integral del paquete por parte del responsable financiero de la subsidiaria, habitualmente el controller o el CFO local. Esa persona valida que los números sean coherentes, que los comentarios de gestión estén completos y que todos los formularios exigidos por el grupo estén cumplimentados. La firma formal certifica la integridad de la información y activa el proceso de consolidación en la casa matriz.
Normas internacionales que regulan este proceso
El paquete de reporte no es un invento libre de cada grupo: su contenido y su lógica están respaldados por normas internacionales concretas que definen cómo deben tratarse los distintos elementos que lo componen. Conocer esas normas te ayuda a entender por qué cada sección del paquete existe y qué problema resuelve.
NIIF 10 y el control del grupo
La NIIF 10 — Estados Financieros Consolidados establece el principio de control como criterio para determinar qué entidades deben incluirse en el consolidado. Según esta norma, una entidad controla a otra cuando tiene poder sobre ella, está expuesta a rendimientos variables derivados de su participación y puede usar ese poder para influir en esos rendimientos. Además, exige que todas las entidades del grupo apliquen las mismas políticas contables, lo que justifica la existencia del paquete de reporte como vehículo de homogeneización.
NIC 27 y los estados financieros consolidados
La NIC 27 — Estados Financieros Separados regula cómo la empresa matriz contabiliza en sus propios libros las inversiones que tiene en sus subsidiarias, asociadas y negocios conjuntos. Aunque no aborda directamente el proceso de consolidación, establece el marco de referencia para las cuentas individuales de la matriz, que coexisten con los estados financieros consolidados del grupo y sirven de base para determinadas obligaciones fiscales y mercantiles locales.
NIC 21 y la conversión de moneda funcional
La NIC 21 es la norma que regula cómo tratar las diferencias de moneda cuando una subsidiaria opera en un país cuya moneda es distinta a la de presentación del grupo. La norma distingue entre la moneda funcional —aquella en la que la subsidiaria genera y gasta su dinero— y la moneda de presentación del grupo, y define qué tipo de cambio se aplica a cada partida. Este tratamiento impacta directamente en el importe de las cifras que llegan al paquete de reporte.
Para ampliar el conocimiento sobre los formatos de reporte digital utilizados en la comunicación entre entidades del grupo y reguladores internacionales, el estándar XBRL ofrece un lenguaje estructurado que facilita la comparabilidad y automatización de la información financiera a escala global.
Errores frecuentes al preparar el paquete de reporte
Preparar un paquete de reporte sin errores requiere coordinación, criterio técnico y disciplina de proceso. Sin embargo, ciertos fallos se repiten con tanta frecuencia que merece la pena conocerlos antes de enfrentarse al primero. Identificar estos errores con anticipación te permite construir un proceso más robusto desde el principio.
- No aplicar las instrucciones de cierre del grupo (reporting instructions): La casa matriz emite cada período un documento con las instrucciones específicas: tipos de cambio a utilizar, formatos, criterios de imputación y plazos. Ignorar ese documento genera inconsistencias que obligan a rehacerlo todo.
- Enviar las cifras locales sin ajustar: Remitir el balance y la cuenta de resultados tal como quedan en los libros locales, sin aplicar los ajustes de homogeneización, es uno de los errores más comunes entre equipos que trabajan por primera vez con una casa matriz internacional.
- Diferencias de saldos intercompañía sin investigar: Presentar conciliaciones con diferencias sin explicación obliga al equipo de consolidación a abrir queries que retrasan el cierre. Una diferencia sin resolver, por pequeña que parezca, no puede dejarse pasar.
- Usar el tipo de cambio incorrecto: Aplicar el tipo de cambio de la fecha de registro de la factura en lugar del tipo de cierre para los activos y pasivos, o al contrario, genera diferencias de conversión que no corresponden y distorsionan el consolidado.
- Entregar el paquete fuera del plazo marcado: La casa matriz trabaja con un calendario de cierre en el que cada subsidiaria tiene un slot de tiempo asignado. Un retraso en una de ellas puede desplazar el cierre consolidado y afectar las obligaciones de reporte externo del grupo.
- Ausencia de comentarios en el análisis de variaciones: Enviar tablas de variaciones sin ningún texto explicativo obliga a la casa matriz a solicitar aclaraciones, alargando el proceso. Los comentarios breves pero precisos son tan importantes como los propios números.
¿Qué herramientas se usan para gestionar el paquete de reporte?
La forma en que se prepara y entrega el paquete depende en gran medida del tamaño del grupo y del nivel de digitalización de sus procesos financieros. En grupos pequeños o medianos, es habitual que el paquete se prepare en hojas de cálculo con plantillas predefinidas por la casa matriz y se entregue por correo electrónico o en una carpeta compartida. Este modelo es funcional, pero propenso a errores manuales y dificultades de trazabilidad.
Los grupos más grandes o con mayor número de subsidiarias suelen optar por plataformas especializadas en consolidación y reporting corporativo. Estas herramientas permiten que cada subsidiaria introduzca sus cifras directamente en el sistema del grupo, automatizan parte de los ajustes de conversión y ofrecen flujos de aprobación integrados que controlan quién ha firmado cada paquete y en qué momento.
Independientemente de la herramienta, lo que garantiza la calidad del paquete no es la tecnología en sí, sino el proceso y el criterio técnico de quienes lo preparan. Una plantilla de Excel bien diseñada y un equipo que conoce las políticas del grupo pueden producir un paquete de alta calidad; un sistema sofisticado mal configurado puede propagar errores sistemáticos en cada cierre.
Preguntas frecuentes
¿Qué diferencia hay entre paquete de reporte y estados financieros consolidados?
El paquete de reporte es la información que cada subsidiaria prepara y envía a la casa matriz, adaptada a las políticas del grupo y lista para ser incorporada al proceso de consolidación. Los estados financieros consolidados son el resultado final de ese proceso: un único conjunto de cuentas que presenta la situación financiera de todo el grupo como si fuera una sola empresa. El paquete es la entrada; los estados consolidados son la salida. Sin paquetes correctos de todas las subsidiarias, no es posible construir unos estados consolidados fiables.
¿Quién es el responsable de preparar el paquete de reporte?
La preparación recae sobre el equipo financiero de la subsidiaria, habitualmente liderado por el controller local o el director financiero (CFO) de la entidad. Esa persona coordina el cierre contable, supervisa los ajustes de homogeneización, valida la conciliación intercompañía y firma el paquete antes de enviarlo. La firma representa la aceptación de responsabilidad sobre la integridad y la exactitud de la información remitida al grupo.
¿Con qué frecuencia se envía el paquete de reporte a la casa matriz?
La frecuencia depende de las instrucciones de cierre que emite la casa matriz para todo el grupo. Lo más habitual es un ciclo mensual para los cierres de gestión interna y un ciclo trimestral o anual para los cierres legales y de auditoría. Algunos grupos exigen paquetes mensuales completos con análisis de variaciones, mientras que otros se conforman con un balance de comprobación mensual y reservan el paquete detallado para los cierres trimestrales.
¿Qué norma contable regula el contenido del paquete de reporte?
No existe una norma internacional que regule el formato exacto del paquete de reporte, ya que cada grupo lo define en sus propias instrucciones de cierre. Sin embargo, su contenido está indirectamente determinado por las normas que rigen la consolidación: la NIIF 10 exige homogeneidad de criterios entre todas las entidades del grupo, la NIC 27 regula las cuentas individuales de la matriz y la NIC 21 establece cómo convertir las cifras de moneda extranjera. El paquete es el vehículo para cumplir con esas exigencias.
¿Qué es la conciliación intercompañía dentro del paquete de reporte?
Es el proceso de verificación mediante el cual cada subsidiaria confirma que los saldos que tiene registrados con otras entidades del grupo coinciden exactamente con lo que esas contrapartes han registrado en sus propios libros. Si la subsidiaria A tiene una cuenta por cobrar a la subsidiaria B, la subsidiaria B debe tener una cuenta por pagar de exactamente el mismo importe. Cuando esos saldos no coinciden, existe una diferencia intercompañía que debe investigarse y resolverse antes de que la casa matriz pueda eliminarlos en el proceso de consolidación.
¿Cómo afecta la moneda funcional al paquete de reporte?
La moneda funcional es la moneda del entorno económico principal en el que opera la subsidiaria. Cuando esa moneda es distinta a la de presentación del grupo, todas las cifras del paquete deben convertirse aplicando los tipos de cambio definidos por la NIC 21. Esa conversión genera diferencias de cambio que se registran en el patrimonio y que forman parte del paquete como una partida más. Una subsidiaria que opera en una moneda muy volátil puede ver su contribución al consolidado alterada de forma significativa únicamente por el efecto del tipo de cambio, aunque su actividad operativa haya sido estable.
¿Qué es un query dentro del proceso de reporting al grupo?
Un query es una pregunta formal que el equipo de consolidación de la casa matriz envía a la subsidiaria cuando detecta una inconsistencia, una diferencia sin explicar o una cifra que no cuadra con lo esperado. La subsidiaria debe responder y, si procede, corregir el paquete en un plazo muy corto para no retrasar el cierre del grupo. El número de queries que genera un paquete es un indicador directo de su calidad: un paquete bien preparado genera pocos o ningún query, mientras que uno con errores puede generar decenas de intercambios que demoran el proceso varios días.
Conclusión
El paquete de reporte para la casa matriz es mucho más que un trámite administrativo: es la pieza que hace posible que un grupo internacional presente sus cuentas como una sola entidad coherente. Detrás de ese documento hay un proceso técnico con normas concretas, plazos estrictos y un nivel de precisión que no admite improvisación.
Ahora que conoces su estructura, sus componentes y los errores más habituales, puedes aplicar ese conocimiento de forma práctica: ya sea preparando un paquete por primera vez, revisando uno ya existente o simplemente entendiendo qué ocurre entre el cierre local y los estados financieros consolidados que presenta el grupo al mundo.
La contabilidad internacional tiene muchas más piezas interesantes como esta. En este sitio web encontrarás más contenidos que te ayudarán a construir una comprensión sólida, paso a paso, de cómo funciona la información financiera a escala global.
También te puede interesar:
¿Cuánto cuesta la certificación ACCA?
XBRL: El lenguaje de los informes financieros
Ejercicios resueltos de NIIF con casos prácticos
¿Cuánto cuesta el examen CPA en Estados Unidos?
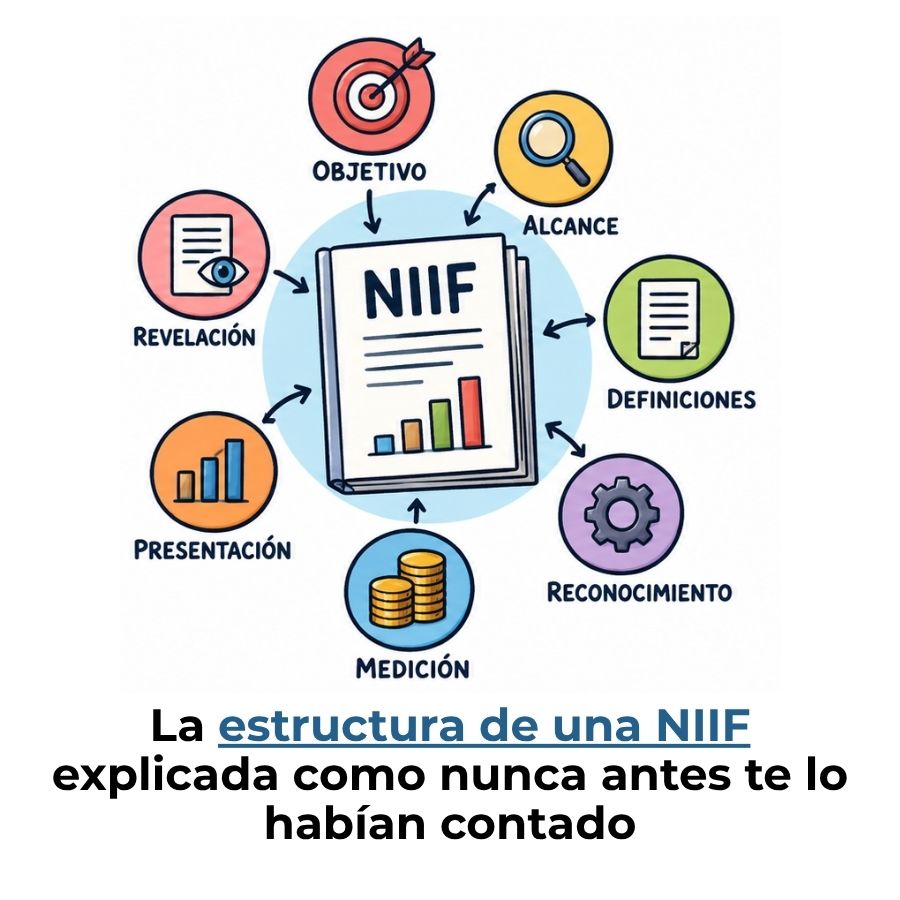
Estructura de una NIIF: Sus partes y cómo se organiza
ACCA: La certificación contable global

Organismos que regulan la contabilidad internacional