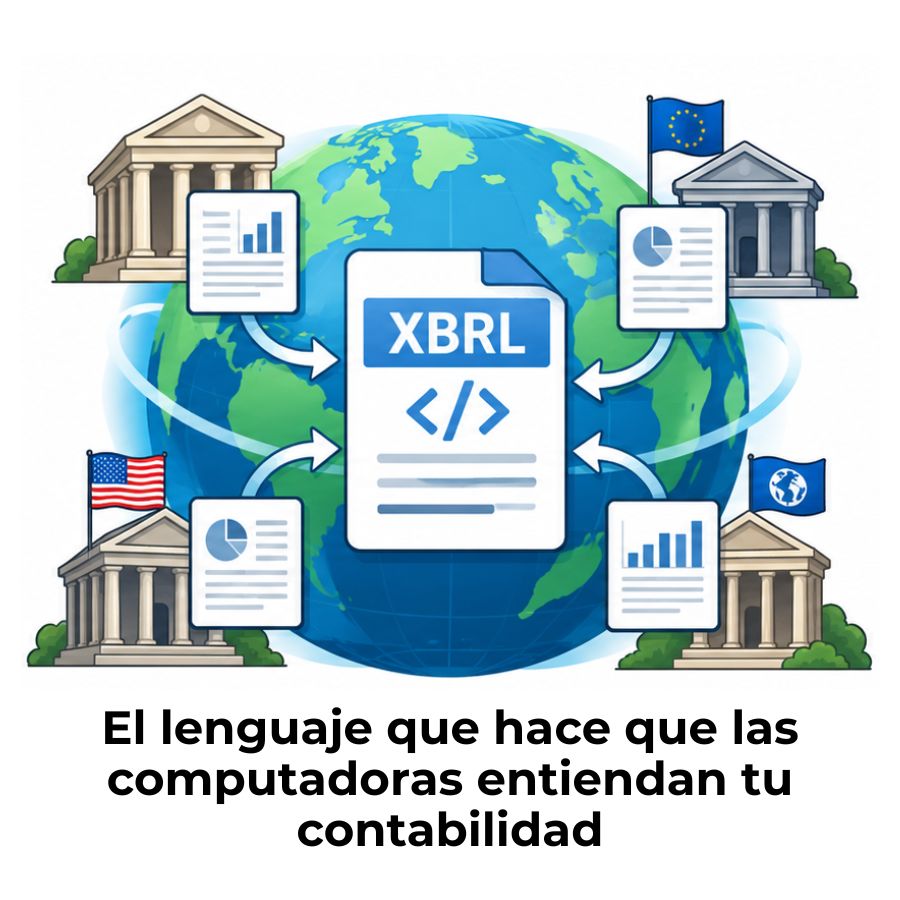
XBRL, siglas de eXtensible Business Reporting Language, es el estándar internacional que permite intercambiar datos financieros de forma automática entre sistemas. Si te preguntas qué significa, cómo funciona y por qué lo exigen reguladores de más de cincuenta países, aquí encuentras la respuesta completa.
¿Qué es XBRL y para qué sirve exactamente?
XBRL, cuyas siglas corresponden a eXtensible Business Reporting Language, es un estándar internacional abierto diseñado para la comunicación e intercambio digital de datos financieros y empresariales. Su función principal es asignar etiquetas únicas a cada dato de un estado financiero para que cualquier sistema informático pueda leerlo, interpretarlo y compararlo de forma automática, sin intervención humana.
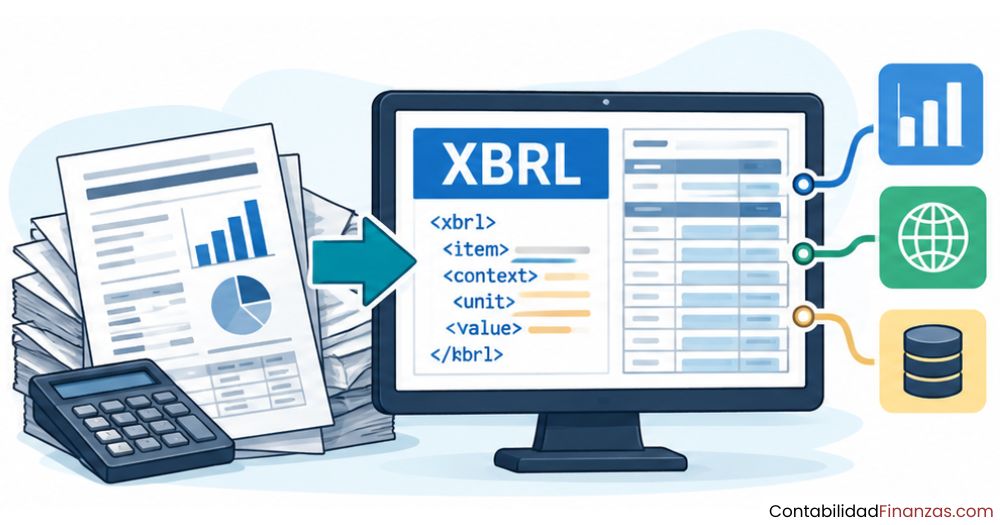
A diferencia de un PDF o una hoja de cálculo, un documento en formato XBRL no solo contiene números: cada cifra lleva consigo una identidad. El sistema sabe que ese número representa ingresos, que corresponde al año 2024 y que está expresado en euros. Esa diferencia convierte los datos estáticos en información procesable por máquinas de cualquier parte del mundo.
Origen del nombre: qué significa cada letra
El nombre XBRL proviene del inglés y cada letra tiene un significado preciso. La X corresponde a «eXtensible», que indica que el sistema puede ampliarse y adaptarse a distintos marcos normativos. La B es de «Business», porque abarca todo tipo de información empresarial, no solo contable. La R es de «Reporting» —presentación de informes— y la L es de «Language», porque se trata de un lenguaje con reglas y estructura propias.
¿Por qué nació XBRL?
Antes de XBRL, cada empresa presentaba su información financiera en el formato que más le convenía: PDF, texto plano, hoja de cálculo o HTML. Para un analista o un regulador que necesitaba comparar cientos de reportes, eso significaba horas de trabajo manual, re-entrada de datos y un margen de error considerable. El caos de formatos incompatibles fue el problema que empujó la creación de este estándar.
La solución llegó en 1998, cuando el contador público Charles Hoffman propuso aplicar el lenguaje XML, ya aceptado en internet, para estructurar y etiquetar la información financiera. Su idea era simple pero poderosa: si cada dato llevaba su propia etiqueta con significado, cualquier sistema podría leerlo sin importar quién lo había generado. Esa visión derivó en lo que hoy conocemos como XBRL.
Cómo funciona XBRL paso a paso
El funcionamiento de XBRL se basa en tres elementos que trabajan juntos: las etiquetas, las taxonomías y el documento de instancia. Comprender cada uno te ayuda a entender por qué este estándar es tan efectivo para estandarizar la información financiera a escala global.
Las etiquetas: la base del sistema
Una etiqueta XBRL es un identificador que se aplica a un dato específico dentro de un informe financiero. Imagina que tienes el número 1.250.000 en un balance: sin contexto, ese número no dice nada. Con una etiqueta XBRL, ese número se convierte en «ingresos netos del ejercicio 2024, expresados en euros». Esa es la diferencia entre un dato y un dato con significado.
Cada etiqueta también indica si el valor es monetario, textual, numérico o de tipo fecha, entre otras posibilidades. Esto permite que el software que recibe el archivo sepa exactamente cómo manejarlo, sin necesidad de interpretar ni de adivinar. La automatización total del proceso de lectura y análisis empieza aquí.
Las taxonomías: el diccionario del lenguaje
Si las etiquetas son las palabras, las taxonomías son el diccionario. Una taxonomía XBRL es un conjunto estructurado de definiciones que establece qué significan cada etiqueta y cómo se relacionan entre sí. Por ejemplo, la taxonomía NIIF define qué se entiende exactamente por «activos corrientes», cómo se calculan y en qué parte del estado financiero deben aparecer.
Las taxonomías también incluyen reglas de validación que detectan errores antes de enviar el reporte. Si un dato no cuadra con las relaciones matemáticas definidas en la taxonomía, el sistema lo señala de inmediato. Distintos organismos reguladores mantienen sus propias taxonomías: la IFRS Foundation administra la de las NIIF y la SEC mantiene la que aplica en Estados Unidos.
El documento de instancia: el reporte final
El documento de instancia es el resultado tangible de todo el proceso. Se trata de un archivo que combina los datos financieros etiquetados con las referencias a la taxonomía correspondiente. Es el informe que la empresa envía al regulador, a la bolsa de valores o al banco, y que cualquier software compatible puede leer y procesar de forma automática.
Un dato importante: el documento de instancia, por sí solo, no tiene significado completo sin la taxonomía a la que hace referencia. Ambos funcionan como dos piezas que encajan: el documento contiene los hechos y la taxonomía les da su definición. Sin una, la otra no sirve de mucho.
Componentes esenciales del estándar XBRL
Más allá de las etiquetas, las taxonomías y los documentos de instancia, XBRL se sostiene sobre un conjunto de elementos técnicos que trabajan en coordinación. Conocerlos te da una imagen más completa de cómo está construido este estándar por dentro.
Taxonomías
Diccionarios de términos que definen el significado y las relaciones entre los datos financieros a reportar.
Documentos de instancia
El reporte en sí: contiene los hechos etiquetados y hace referencia a la taxonomía para que tengan significado.
Contextos
Información adicional que acompaña a cada dato: la organización que lo emite, el período y la moneda usada.
Valores
El dato en sí: puede ser numérico, monetario, textual o de tipo booleano, según lo que se quiera expresar.
Linkbases
Archivos complementarios que establecen las relaciones entre conceptos: cálculo, presentación y definición.
Especificación XBRL
El documento técnico maestro, mantenido por XBRL International, que define cómo deben construirse todos los demás elementos.
¿Cuál es la diferencia entre XBRL e iXBRL?
Con el tiempo, XBRL evolucionó para resolver un problema práctico: los archivos XBRL tradicionales son legibles por máquinas, pero difíciles de leer para una persona sin software especializado. Para corregir esto surgió iXBRL (Inline XBRL), una versión que integra las etiquetas directamente dentro de un documento HTML, de modo que el reporte puede abrirse en cualquier navegador como una página web normal.
La diferencia clave está en la experiencia del usuario. Con XBRL estándar, necesitas un visor especializado para interpretar el archivo. Con iXBRL, el mismo documento sirve para el regulador —que extrae los datos etiquetados— y para cualquier persona que quiera leerlo visualmente en su navegador. La Autoridad Europea de Valores y Mercados (ESMA) exige el formato iXBRL desde 2020 para las empresas que cotizan en bolsas europeas.
| Característica | XBRL estándar | iXBRL (Inline XBRL) |
|---|---|---|
| Legible por máquina | ✅ Sí | ✅ Sí |
| Legible por personas sin software | ❌ No | ✅ Sí (en navegador) |
| Formato base | XML | HTML + etiquetas XBRL |
| Reguladores que lo exigen | SEC (EE. UU.), entre otros | ESMA (Europa) desde 2020 |
| Visualización en navegador | ❌ Requiere software | ✅ Directa |
¿Dónde se usa XBRL en el mundo?
XBRL no es un estándar marginal ni experimental. Hoy opera en más de cincuenta países y lo exigen algunos de los reguladores financieros más importantes del planeta. Su adopción ha ido creciendo desde que la SEC de Estados Unidos lo hizo obligatorio en 2009 para las empresas que cotizan en bolsa, lo que marcó un punto de inflexión en su aceptación global.
Reguladores que exigen XBRL
La adopción regulatoria de XBRL ha seguido un patrón claro: primero los mercados de capitales más grandes lo implementaron de forma voluntaria, y después lo hicieron obligatorio. La SEC de Estados Unidos fue la primera en exigirlo en 2009 para empresas que cotizan en bolsa. Años después, la ESMA lo extendió a Europa bajo el formato iXBRL, y organismos como la FSA de Japón, la MCA de India, la ACRA de Singapur y el HMRC del Reino Unido siguieron el mismo camino.
Para los profesionales de contabilidad internacional, conocer qué reguladores exigen XBRL y bajo qué taxonomía no es un detalle técnico menor. Es una competencia práctica que puede marcar la diferencia a la hora de preparar o auditar estados financieros destinados a mercados globales.
Ventajas de XBRL para empresas y profesionales
XBRL no solo sirve para cumplir con regulaciones: aporta beneficios concretos a todos los actores que participan en la cadena de información financiera, desde la empresa que prepara el reporte hasta el inversor que lo analiza. Estas son sus ventajas más relevantes.
- Reducción del error humano: Al etiquetar cada dato de forma individual y estandarizada, se elimina la necesidad de reintroducir información manualmente entre sistemas. Eso reduce los errores de transcripción que tanto tiempo y dinero cuestan en la práctica.
- Comparabilidad global: Con XBRL, los estados financieros de dos empresas de distintos países pueden compararse automáticamente si comparten la misma taxonomía. Eso acelera el análisis para inversores, analistas y reguladores.
- Mayor transparencia: Al estandarizar cómo se presentan los datos, se dificulta la presentación engañosa de información. Los reguladores pueden revisar cientos de reportes de forma automatizada y detectar anomalías con mayor rapidez.
- Eficiencia en el reporting: Una empresa que ya tiene sus datos en formato XBRL puede generar distintos tipos de informes para diferentes destinatarios sin necesidad de reformatear la información cada vez. El trabajo se hace una sola vez.
- Acceso democratizado a la información: Al facilitar que los datos sean legibles por cualquier software compatible, XBRL permite que pequeñas empresas, investigadores y ciudadanos accedamos a la misma información que antes solo procesaban grandes instituciones con herramientas costosas.
XBRL y las NIIF: ¿Cómo se relacionan?
Las Normas Internacionales de Información Financiera (NIIF) establecen qué información debe presentarse en los estados financieros y cómo debe medirse. XBRL, por su parte, define cómo debe empaquetarse y transmitirse esa información en formato digital. No son competencia: son complementarios. Uno define el contenido y el otro, el formato de entrega.
La IFRS Foundation mantiene una taxonomía XBRL específica para las NIIF, que recibe actualizaciones regulares cada vez que se modifican las normas. Esto significa que cuando una empresa aplica NIIF y necesita reportar en XBRL, existe un diccionario oficial que traduce cada concepto de las normas a una etiqueta digital. Así, la información financiera preparada bajo NIIF puede transmitirse con precisión y sin ambigüedades a cualquier destinatario en el mundo. Para quienes preparan para exámenes como el ACCA, entender esta relación aporta una perspectiva práctica valiosa sobre cómo funciona el reporting internacional.
La taxonomía XBRL para NIIF incluye definiciones para los estados financieros más comunes: el estado de situación financiera, el estado de resultado integral, el estado de flujos de efectivo y el estado de cambios en el patrimonio. Cada concepto de estos estados tiene su etiqueta correspondiente, lo que garantiza que la información sea coherente sin importar quién la emita.
Preguntas frecuentes
¿Qué significa el acrónimo XBRL?
XBRL significa eXtensible Business Reporting Language, que en español se traduce como Lenguaje Extensible de Informes de Negocios. Cada parte del nombre tiene sentido propio: «extensible» indica que el sistema puede ampliarse y adaptarse a diferentes marcos normativos; «business reporting» se refiere a la presentación de información empresarial; y «language» señala que cuenta con reglas sintácticas propias, igual que cualquier lenguaje de programación o marcado.
¿Quién creó el lenguaje XBRL?
XBRL fue creado por Charles Hoffman, un contador público estadounidense que en 1998 propuso aplicar el lenguaje XML al intercambio de información financiera. Hoffman presentó la idea al AICPA (Instituto Americano de Contadores Públicos Certificados) y, junto con otros profesionales, dio origen al consorcio XBRL International, la organización sin fines de lucro que administra el estándar hasta la fecha. Por esa razón, a Hoffman se le conoce habitualmente como el «padre del XBRL».
¿XBRL es un software o un lenguaje?
XBRL es un lenguaje estándar abierto, no un software. Nadie es dueño de XBRL y no requiere pagar licencia para usarlo. Lo que sí existen son aplicaciones de software desarrolladas por terceros —como visores, editores y validadores— que ayudan a trabajar con archivos en este formato. La distinción es importante: el estándar en sí es libre y está administrado por XBRL International, mientras que las herramientas para utilizarlo provienen de empresas privadas o de proyectos de código abierto.
¿Qué es una taxonomía en XBRL?
Una taxonomía en XBRL es el diccionario que define el significado de cada etiqueta y las relaciones entre los distintos conceptos financieros. Por ejemplo, la taxonomía NIIF establece qué se entiende por «activos corrientes», cómo se calculan y cómo se relacionan con otros elementos del balance. Sin la taxonomía, las etiquetas de un documento de instancia no tienen contexto suficiente para ser interpretadas correctamente por otros sistemas. Cada jurisdicción o marco normativo puede tener su propia taxonomía.
¿XBRL y XML son lo mismo?
No son lo mismo, aunque XBRL está construido sobre XML. XML (eXtensible Markup Language) es un lenguaje general de marcado que se usa para estructurar todo tipo de información en internet. XBRL es una aplicación específica de XML diseñada exclusivamente para la comunicación de datos financieros y empresariales. La relación es similar a la que existe entre un idioma y uno de sus dialectos especializados: comparten la misma base, pero tienen propósitos distintos.
¿Qué países o reguladores usan XBRL de forma obligatoria?
Entre los reguladores que han adoptado XBRL de forma obligatoria se encuentran la SEC en Estados Unidos (desde 2009 para empresas cotizadas), la ESMA en Europa (en formato iXBRL desde 2020), la FSA en Japón, la MCA en India, la ACRA en Singapur y el HMRC en el Reino Unido. En total, el estándar opera en más de cincuenta países, con distintos grados de obligatoriedad según el tipo de empresa y la jurisdicción. La tendencia global apunta a una adopción cada vez más amplia en mercados emergentes y en informes de sostenibilidad.
¿Qué es un documento de instancia en XBRL?
Un documento de instancia es el reporte final que genera una empresa usando XBRL. Contiene los datos financieros etiquetados —ingresos, activos, pasivos, etc.— junto con las referencias a la taxonomía que les da significado. Es el archivo que se envía al regulador o a la bolsa de valores. Por sí solo, el documento de instancia no es suficiente: siempre debe ir acompañado de la taxonomía correspondiente para que el sistema receptor pueda interpretar correctamente cada dato incluido en el archivo.
¿XBRL sirve solo para grandes empresas?
No. Aunque las grandes empresas cotizadas fueron las primeras en adoptarlo de forma obligatoria, XBRL también aporta ventajas a las medianas y pequeñas empresas. Al estandarizar la presentación de datos financieros, facilita el acceso a crédito bancario, la presentación de declaraciones ante organismos fiscales y la atracción de inversores. En algunos países, como India y Singapur, la obligación de reportar en XBRL ya se extiende a empresas de menor tamaño. Y a medida que los sistemas regulatorios digitalizan sus procesos, es probable que esa exigencia se amplíe en más mercados.
Conclusión
XBRL es mucho más que un tecnicismo contable: es la infraestructura que hace posible que la información financiera viaje entre sistemas, países y reguladores sin perder su significado. Si te dedicas a las finanzas, la contabilidad o simplemente quieres entender cómo funciona el mundo de los datos empresariales, conocer este estándar te da una ventaja real sobre quienes lo desconocen.
A lo largo de este artículo viste qué es XBRL, cómo funciona a través de etiquetas y taxonomías, qué diferencia al formato iXBRL del estándar original y por qué reguladores de más de cincuenta países ya lo exigen. Con esa base puedes leer con más criterio un reporte financiero digital, entender las exigencias de los mercados internacionales y prepararte mejor para cualquier entorno profesional que demande conocimiento en reporting global.
Si te interesa seguir profundizando en contabilidad internacional y en los estándares que definen la profesión hoy, este sitio web tiene mucho más contenido que puede ayudarte a construir ese conocimiento de forma progresiva y clara.
También te puede interesar:
¿Cuánto cuesta implementar las NIIF en una empresa?

Contaduría Internacional
NIIF 19 para subsidiarias: La norma que pocos conocen
Países de Latinoamérica que aplican las NIIF

Contabilidad Financiera Internacional
Herramientas para elaborar reportes XBRL
Formulario 20-F: El informe anual para empresas extranjeras