El costo de implementar las NIIF en una empresa no tiene un precio fijo. Depende del tamaño del negocio, del tipo de norma que aplica, del estado de sus sistemas contables y de si decides hacerlo con apoyo externo o con equipo propio. En este artículo desglosas cada uno de esos factores para que puedas estimar tu presupuesto con precisión.
¿Qué son las NIIF y por qué afectan el presupuesto empresarial?
Las NIIF, conocidas internacionalmente como IFRS (International Financial Reporting Standards), son un conjunto de normas contables emitidas por el Consejo de Normas Internacionales de Contabilidad (IASB). Su propósito es proporcionar un lenguaje financiero común que permita comparar los estados financieros de empresas de distintos países bajo los mismos criterios.
Implementarlas implica mucho más que cambiar formularios o ajustar cuentas. Requiere revisar políticas contables, formar al personal, adaptar los sistemas de información y, en muchos casos, contratar asesoría especializada. Cada uno de esos pasos tiene un costo, y entender su alcance antes de comenzar es lo que separa una transición ordenada de una costosa corrección a medias.
Desde la perspectiva presupuestaria, las NIIF impactan a la empresa en dos dimensiones: los costos directos, como consultoría, software y capacitación formal, y los costos indirectos, como las horas de dedicación del personal interno, las reuniones de alineación y la gestión del cambio organizacional. Ambas dimensiones deben estar en el cálculo desde el principio.
Factores que determinan el costo de implementar las NIIF
No existe una tarifa estándar para implementar las NIIF. El presupuesto final depende de una combinación de variables internas de la empresa que conviene analizar antes de iniciar cualquier proceso. Comprender estos factores te permite prever con mayor precisión cuánto tiempo y dinero necesitarás invertir.
Tamaño y complejidad de la empresa
Una empresa con muchas áreas de negocio, múltiples unidades operativas o gran volumen de transacciones necesita más tiempo de diagnóstico, más personal involucrado y más horas de consultoría. A mayor complejidad operativa, mayor será el costo total de la implementación. Una pyme con una sola actividad económica tiene un punto de partida muy distinto al de una empresa mediana con varios contratos, activos fijos y nóminas complejas.
Tipo de NIIF aplicable: plenas o para pymes
Existe una diferencia sustancial de recursos entre adoptar las NIIF plenas, diseñadas para grandes empresas y emisoras de valores, y las NIIF para pymes, una versión simplificada orientada a entidades sin obligación pública de rendir cuentas. Las NIIF plenas exigen mayor nivel técnico, sistemas más robustos y personal altamente calificado, lo que encarece considerablemente el proceso frente a la versión para pymes.
Estado actual de los sistemas contables
Si tu empresa ya trabaja con un software contable moderno, la adaptación tecnológica puede ser menor. En cambio, si los registros están en hojas de cálculo o en sistemas desactualizados, la inversión en tecnología puede representar uno de los rubros más altos del proceso. El punto de partida tecnológico define directamente qué tan costosa será la migración a un entorno compatible con las NIIF.
Principales factores que mueven el presupuesto
Tamaño operativo
Más áreas y volumen de transacciones implican mayor tiempo de diagnóstico y consultoría.
Tipo de norma
Las NIIF plenas son más exigentes y costosas que las NIIF para pymes en todos los rubros.
Madurez tecnológica
Los sistemas desactualizados encarecen la adaptación tecnológica y alargan los plazos.
Conocimiento del equipo
Personal con poca formación en NIIF requiere más horas de capacitación y supervisión externa.
Estructura de activos
Empresas con activos fijos, inventarios complejos o arrendamientos necesitan análisis adicionales.
Apoyo externo elegido
Firmas grandes cobran más que consultores independientes, pero ofrecen mayor cobertura de riesgo.
Las cuatro etapas del proceso y su peso económico
La implementación de las NIIF sigue un camino lógico que se divide en etapas bien definidas. Cada una consume recursos distintos, y conocer su peso dentro del presupuesto total te permite planificar con más precisión y evitar desviaciones en el camino.
Fase de diagnóstico inicial
Es el punto de partida obligatorio. Consiste en evaluar el estado actual de los registros financieros de la empresa y determinar qué tan alineados están con las NIIF. El diagnóstico identifica las brechas entre la contabilidad local y los requerimientos internacionales, establece un plan de trabajo y define el alcance real del proyecto. Es una fase corta en tiempo, pero decisiva: un mal diagnóstico encarece todas las etapas siguientes.
Fase de capacitación del equipo
Una vez que se conocen las brechas, el equipo contable y financiero debe formarse en los principios de las NIIF que afectan a la empresa. Esta capacitación puede tomar la forma de talleres, cursos en línea o sesiones con el consultor externo. El costo varía según el número de personas y el nivel de profundidad requerido, y representa uno de los rubros más variables del presupuesto total, porque depende directamente del conocimiento previo del equipo.
Fase de adaptación tecnológica
Los sistemas contables deben configurarse para registrar transacciones según los criterios NIIF. Esto puede implicar actualizar el software existente, adquirir uno nuevo o contratar con el proveedor actual la parametrización necesaria. La adaptación tecnológica suele ser el rubro más costoso en empresas con sistemas obsoletos, ya que en algunos casos implica migrar años de información histórica a un nuevo entorno.
Fase de conversión y mantenimiento
Esta es la etapa en que la empresa comienza a operar formalmente bajo NIIF. Se ajustan los saldos, se prepara el estado de situación financiera de apertura y se establecen los procesos permanentes para mantener la norma actualizada. El mantenimiento es un costo recurrente que muchas empresas no calculan al inicio, porque implica monitoreo continuo, actualizaciones ante cambios normativos y revisiones periódicas de políticas.
¿Cuánto cuesta contratar un consultor externo de NIIF?
La consultoría externa es, en la mayoría de los casos, el rubro de mayor peso en el presupuesto de implementación. El costo varía según el perfil del consultor, el alcance del proyecto y la región. No es lo mismo contratar a una firma auditora multinacional que a un contador independiente certificado en NIIF, aunque ambos puedan llevar a la empresa al mismo resultado si el proyecto está bien delimitado.
Los modelos de contratación también influyen en el costo final. Algunos consultores cobran por hora de trabajo, otros por proyecto cerrado y otros mediante un contrato de acompañamiento mensual durante todo el proceso de transición. El modelo por proyecto cerrado suele ser más predecible para el presupuesto, mientras que el cobro por hora puede encarecer el proceso si el diagnóstico inicial no estuvo bien definido.
Para una pyme de tamaño moderado, el acompañamiento externo puede representar una inversión significativa distribuida a lo largo de varios meses. Para una empresa grande con múltiples áreas, ese valor puede multiplicarse considerablemente. Solicitar cotizaciones a varios proveedores con un alcance detallado es el paso previo más importante antes de tomar esta decisión.
Tipos de proveedor de consultoría NIIF y características
Firma auditora grande
Alcance: Integral, con respaldo de marca.
Costo: Alto.
Ideal para: Empresas grandes o con obligación de auditoría externa.
Firma contable regional
Alcance: Completo para pymes y medianas.
Costo: Medio.
Ideal para: Empresas del Grupo 2 con procesos estándar.
Consultor independiente
Alcance: Especializado, flexible.
Costo: Bajo a medio.
Ideal para: Pequeñas empresas con baja complejidad contable.
Costos internos que las empresas suelen ignorar
Uno de los errores más frecuentes al presupuestar la implementación de las NIIF es enfocarse solo en los gastos externos: el consultor, el software, los cursos. Sin embargo, los costos internos pueden ser igual de relevantes y, a diferencia de los externos, no vienen con factura. Por eso muchas empresas los ignoran hasta que aparecen como retrasos o sobrecargas operativas.
El tiempo que el contador, el gerente financiero o el revisor fiscal dedican al proyecto de NIIF es tiempo que no dedican a sus funciones habituales. Ese costo de oportunidad debe calcularse y planificarse. Lo mismo ocurre con las reuniones de alineación entre áreas, la revisión de contratos vigentes bajo nuevos criterios de reconocimiento y la preparación de documentación de respaldo.
La implementación va más allá de un proceso contable: su impacto es transversal a toda la organización.
Para gestionar adecuadamente la contabilidad internacional de tu empresa, es útil comprender que la transición a NIIF toca también áreas como recursos humanos, tecnología de la información, operaciones e incluso ventas, cuando hay contratos con clientes que deben reinterpretarse bajo los nuevos criterios de reconocimiento de ingresos. Planificar este impacto transversal es tan importante como presupuestar la consultoría.
- Tiempo del personal contable: Las horas dedicadas a reuniones, revisiones y ajustes tienen un valor real que rara vez aparece en el presupuesto inicial.
- Revisión de contratos existentes: Algunos contratos de arrendamiento, préstamos o ventas deben reinterpretarse bajo criterios NIIF, lo que consume tiempo jurídico y contable.
- Gestión del cambio: Comunicar los cambios a la dirección, a otras áreas y a los usuarios de la información financiera requiere esfuerzo y coordinación.
- Corrección de errores: Si el diagnóstico fue insuficiente, los ajustes posteriores pueden ser costosos tanto en tiempo como en honorarios adicionales de consultoría.
NIIF plenas vs. NIIF para pymes: diferencias de costo
La elección entre las NIIF plenas y las NIIF para pymes no es solo una decisión técnica: tiene un impacto directo sobre el presupuesto total del proyecto. Ambas buscan transparencia y comparabilidad, pero difieren sustancialmente en su complejidad, extensión y en los recursos necesarios para implementarlas y mantenerlas.
Las NIIF plenas exigen mayor conocimiento técnico, sistemas de información más robustos, asesoría especializada de alto nivel y personal contable con formación avanzada. Todo eso se traduce en una inversión considerablemente mayor. Las NIIF para pymes, en cambio, eliminan temas y opciones contables complejas, lo que reduce la curva de aprendizaje, simplifica la parametrización del software y abarata la consultoría necesaria.
| Criterio | NIIF plenas | NIIF para pymes |
|---|---|---|
| ¿A quién aplica? | Grandes empresas, emisoras de valores, entidades de interés público | Empresas sin obligación pública de rendir cuentas (Grupo 2) |
| Complejidad técnica | Alta | Moderada |
| Costo de consultoría | Alto | Medio a bajo |
| Capacitación requerida | Extensa y especializada | Más accesible y breve |
| Adaptación de software | Compleja y costosa | Menos exigente |
| Carga administrativa | Muy alta | Moderada |
| Costo de mantenimiento anual | Alto | Moderado |
Algo que pocas empresas consideran al elegir la norma es el costo de una posible doble transición: si una pyme crece y decide acceder a mercados de capitales en el futuro, deberá migrar de NIIF para pymes a NIIF plenas. Ese proceso implica un nuevo ciclo de adaptación con costos adicionales. Por eso, la decisión sobre qué norma adoptar no debería tomarse solo con el presupuesto actual en mente, sino también con una proyección del crecimiento esperado del negocio.
Si tu empresa opera en varios países o trabaja con socios internacionales, también vale la pena revisar la opción de empresa offshore y sus implicaciones contables bajo estándares internacionales, ya que ese tipo de estructura puede requerir la aplicación de las NIIF plenas desde el inicio, independientemente del tamaño de la entidad.
¿Vale la pena la inversión en NIIF?
La pregunta es legítima y merece una respuesta honesta. Los costos de implementación son reales, pero también lo son los beneficios que genera operar bajo un estándar contable reconocido internacionalmente. La clave está en entender que los costos se concentran al inicio y los beneficios se acumulan con el tiempo.
Una empresa que presenta sus estados financieros bajo NIIF habla el mismo idioma que cualquier inversor, banco o socio comercial del mundo. Eso reduce las barreras para acceder a financiamiento, facilita procesos de compra, fusión o alianza con empresas extranjeras y mejora la percepción de solvencia ante terceros. Además, la calidad de la información financiera mejora la toma de decisiones internas de forma permanente.
También existe el factor del cumplimiento legal. En muchos países, la adopción de NIIF no es opcional para determinadas categorías de empresas: es una obligación regulatoria. No cumplir con ella puede derivar en sanciones, observaciones de los organismos de control o dificultades para acceder a ciertos mercados o contratos públicos. En ese contexto, el costo de no implementarlas puede superar al costo de hacerlo.
Por último, es importante considerar que muchas empresas que trabajan en paralelo con dos marcos contables —el local y el internacional— asumen una carga operativa doble que con el tiempo resulta más costosa que una transición completa. Entender cómo funciona llevar contabilidad local y NIIF en paralelo te ayudará a evaluar si esa alternativa temporal tiene sentido para tu empresa o si lo más eficiente es completar la migración de una sola vez.
Preguntas frecuentes
¿Cuánto tiempo tarda la implementación de las NIIF en una empresa pequeña?
El tiempo varía según la complejidad del negocio y el estado de los sistemas contables, pero para una empresa pequeña con baja complejidad operativa, el proceso puede completarse en un plazo de entre tres y seis meses. La fase que más tiempo consume suele ser la adaptación tecnológica y la elaboración de políticas contables, no el diagnóstico inicial. Si la empresa ya cuenta con un software compatible y personal con formación básica en NIIF, el proceso puede acelerarse considerablemente. En cambio, si los registros están desactualizados o incompletos, el plazo puede extenderse.
¿Qué pasa si una empresa no implementa las NIIF estando obligada a hacerlo?
Las consecuencias varían según el país y el organismo de control, pero en términos generales, una empresa que incumple la obligación de adoptar las NIIF puede enfrentarse a sanciones económicas por parte de las autoridades regulatorias, observaciones en sus estados financieros, dificultades para acceder a crédito o licitaciones públicas y pérdida de credibilidad ante auditores e inversionistas. El incumplimiento prolongado puede derivar en un proceso de corrección mucho más costoso que la implementación inicial, además de exponer a la empresa a responsabilidades legales.
¿Puede una empresa implementar las NIIF sin contratar un consultor externo?
Técnicamente es posible, pero requiere que el equipo interno tenga un nivel de formación en NIIF suficiente para interpretar la norma, establecer políticas contables y gestionar la adaptación del software sin apoyo externo. Para empresas pequeñas con poca complejidad operativa, un contador bien formado en NIIF para pymes puede liderar el proceso internamente. Sin embargo, la mayoría de las empresas medianas se benefician del acompañamiento externo al menos en las fases de diagnóstico y conversión, porque reduce el riesgo de errores que luego son costosos de corregir.
¿Cuál es la diferencia de costo entre las NIIF plenas y las NIIF para pymes?
La diferencia puede ser significativa. Las NIIF plenas exigen más horas de consultoría, sistemas más robustos, personal con mayor especialización y una carga administrativa mucho más alta. Las NIIF para pymes están diseñadas con un enfoque costo-beneficio que reduce la complejidad técnica, acorta los plazos de implementación y hace más accesible la capacitación del equipo. En términos generales, implementar las NIIF plenas puede costar entre dos y cuatro veces más que implementar las NIIF para pymes en una empresa de tamaño comparable, dependiendo del nivel de complejidad del negocio y del proveedor de consultoría elegido.
¿Qué software contable se necesita para trabajar con NIIF?
No existe un software único obligatorio, pero sí hay requisitos funcionales que el sistema debe cumplir: capacidad de manejar un plan de cuentas bajo NIIF, generación de los estados financieros requeridos por la norma, registro de ajustes de conversión y generación de notas a los estados financieros. Muchos sistemas contables modernos ya incluyen módulos NIIF o pueden configurarse para cumplir con estos requisitos. Lo importante es verificar con el proveedor del software actual si es compatible antes de decidir una migración completa, que puede ser costosa y compleja.
¿Las NIIF afectan solo al departamento contable o a toda la empresa?
Afectan a toda la empresa, aunque el impacto es más visible en el área contable y financiera. Áreas como recursos humanos, operaciones, ventas y tecnología también se ven involucradas, porque los criterios de reconocimiento de activos, ingresos, arrendamientos y beneficios a empleados cambian bajo las NIIF. Los contratos, acuerdos comerciales y políticas internas deben revisarse desde una perspectiva contable internacional, lo que requiere coordinación entre múltiples departamentos y no solo del equipo de contabilidad.
¿Cómo se financia el costo de implementar las NIIF en una pyme?
La mayoría de las pymes financian el proceso con recursos propios, distribuyendo los costos a lo largo de las diferentes etapas de implementación para evitar un impacto concentrado en un solo periodo. Algunas cámaras de comercio, gremios empresariales y entidades gubernamentales ofrecen programas de capacitación subsidiados o a bajo costo para facilitar la adopción de normas internacionales. Dividir el proceso en fases claramente presupuestadas es la estrategia más efectiva para que una pyme absorba el costo sin afectar su flujo de caja operativo.
Conclusión
El costo de implementar las NIIF en tu empresa no tiene un valor único ni universal. Depende de tu tamaño, del tipo de norma que aplica a tu situación, del estado de tus sistemas contables y del nivel de formación de tu equipo. Entender esos factores antes de iniciar el proceso es la diferencia entre un presupuesto realista y una serie de sorpresas financieras que se acumulan con el tiempo.
Las cuatro etapas —diagnóstico, capacitación, adaptación tecnológica y conversión— tienen pesos económicos distintos y ocurren en momentos diferentes del proyecto. Planificarlas con detalle, calcular también los costos internos que suelen ignorarse y comparar las diferencias entre NIIF plenas y NIIF para pymes te permitirá tomar una decisión informada y ejecutar una transición ordenada sin comprometer la operación diaria de tu negocio.
Si este tema te resultó útil, en este sitio web encontrarás más contenido sobre contabilidad internacional, estructuras empresariales y herramientas para gestionar mejor las finanzas de tu empresa. Hay mucho más por explorar para seguir construyendo una base financiera sólida.
También te puede interesar:
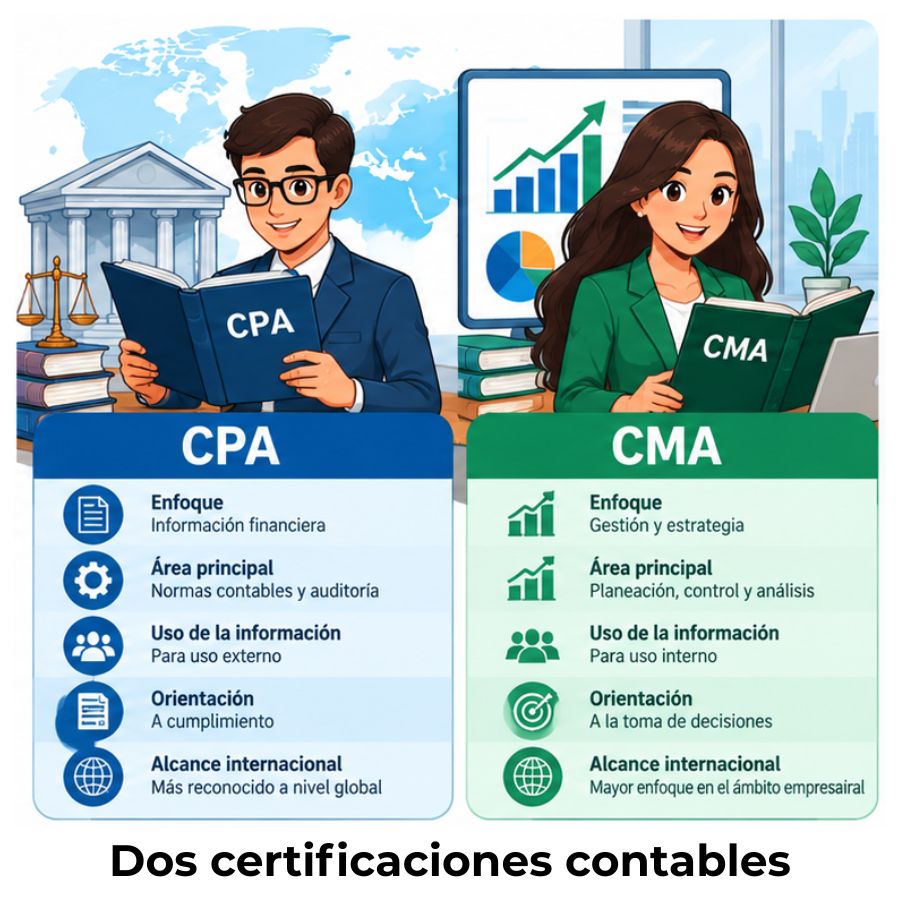
CPA vs. CMA: Diferencias clave entre ambas certificaciones
¿Qué es una empresa offshore?
El paquete de reporte para la casa matriz

¿Cómo buscar reportes de empresas en SEC EDGAR?
¿Cómo llevar contabilidad local y NIIF en paralelo?
¿Qué es la NIIF 18 y cómo cambia los Estados Financieros?
Normas Contables Internacionales
