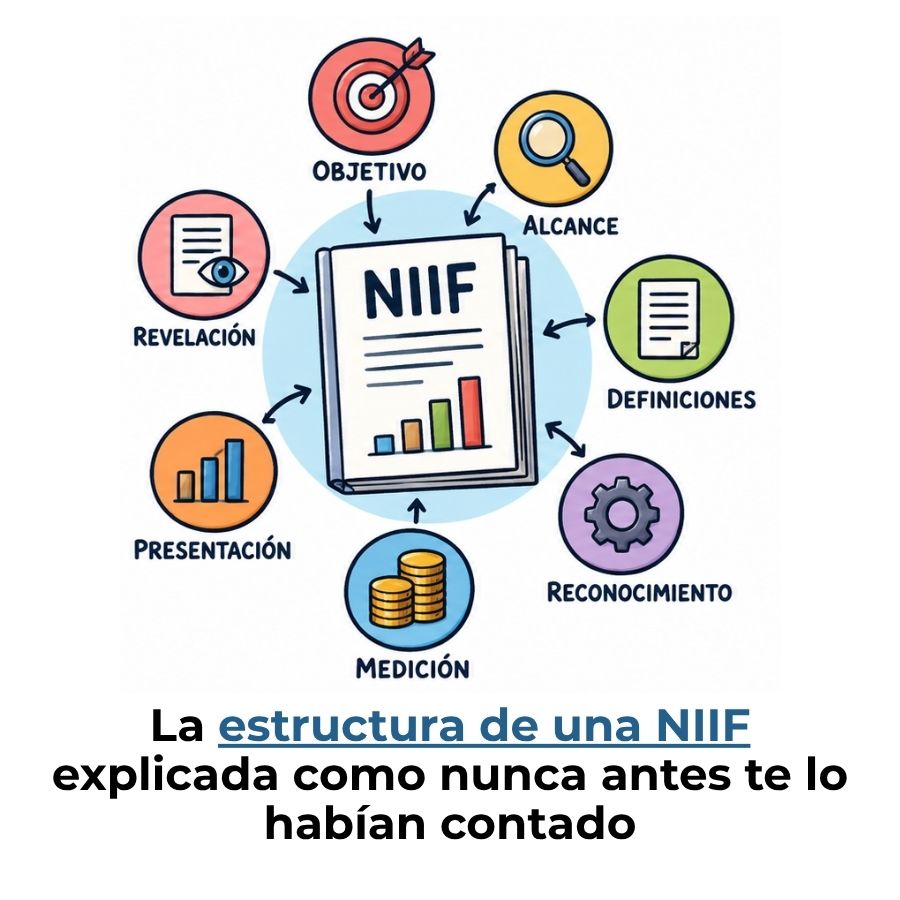
Cuando abres una NIIF por primera vez, el texto puede parecer denso y difícil de seguir. Sin embargo, cada norma sigue un esquema interno bien definido: una vez que lo identificas, cualquier norma se vuelve mucho más fácil de leer, interpretar y aplicar en la práctica contable.
¿Qué es la estructura de una NIIF?
Una NIIF, o Norma Internacional de Información Financiera, no es un texto redactado al azar. Cada norma sigue un esquema interno que el IASB (Consejo de Normas Internacionales de Contabilidad) diseñó para garantizar coherencia, claridad y aplicabilidad uniforme en todo el mundo. Ese esquema es lo que llamamos la estructura de una NIIF: el orden lógico en que se presenta la información dentro de cada norma individual.
Conocer esta estructura te da una ventaja real: en lugar de leer cada norma como si fuera un documento nuevo, reconoces de inmediato qué tipo de información encontrarás en cada sección. Esto acelera el aprendizaje y reduce los errores de interpretación cuando trabajas con normas complejas como la NIIF 9 o la NIIF 16.
El organismo que las crea: IASB e IFRS Foundation
Las NIIF son emitidas por el IASB (International Accounting Standards Board), un organismo independiente con sede en Londres que forma parte de la IFRS Foundation. Su misión es desarrollar normas contables de alta calidad, comprensibles y aplicables a nivel global. Antes del IASB existía el IASC, que fue el responsable de las antiguas NIC; desde 2001, el IASB tomó ese rol y comenzó a emitir las normas con el nombre de NIIF.
La IFRS Foundation no solo supervisa al IASB, sino que también financia su operación y garantiza su independencia frente a intereses comerciales o gubernamentales. Esto es relevante porque explica por qué las NIIF se consideran normas técnicas y no regulaciones políticas de ningún país en particular.
¿Por qué existe una estructura común en todas las normas?
El IASB diseñó un esquema interno uniforme para que cualquier profesional, independientemente de su país, pueda navegar por cualquier norma sin desorientarse. Si conoces cómo está organizada la NIIF 9, ya sabes dónde buscar el objetivo en la NIIF 15 o el alcance en la NIIF 16. La coherencia estructural reduce el tiempo de aprendizaje y minimiza los errores de aplicación.
Partes internas de una NIIF individual
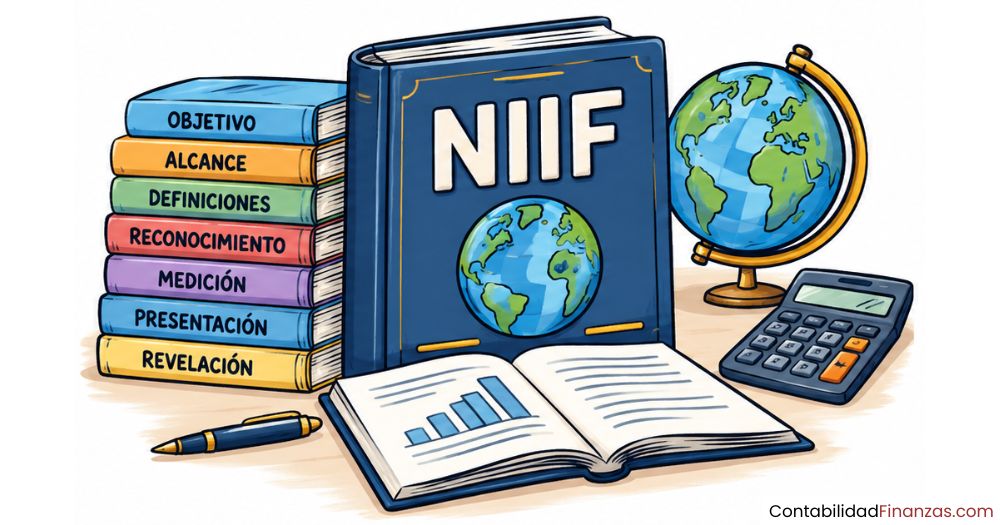
Cada norma NIIF, tomada de forma individual, contiene secciones bien diferenciadas. No todas las normas tienen exactamente las mismas subsecciones, pero el esqueleto central siempre incluye los mismos elementos esenciales: objetivo, alcance, definiciones, reconocimiento, medición, presentación y revelación. Comprender qué contiene cada parte te permite usar la norma con precisión.
Objetivo y alcance de la norma
El objetivo es siempre la primera sección de cualquier NIIF. En pocas oraciones, explica para qué fue creada esa norma y qué problema contable resuelve. Por ejemplo, el objetivo de la NIIF 16 es establecer los principios de reconocimiento, medición y presentación de los contratos de arrendamiento, tanto para el arrendatario como para el arrendador.
El alcance delimita el terreno de aplicación: define a qué entidades, transacciones o instrumentos se aplica la norma y, lo que es igualmente importante, a cuáles no. Leer el alcance antes que cualquier otra sección te evita aplicar una norma donde no corresponde, que es uno de los errores más frecuentes en la práctica contable inicial.
Definiciones clave dentro de la norma
Las NIIF tienen su propio vocabulario. La sección de definiciones recoge los términos técnicos que se usan a lo largo de la norma y les asigna un significado preciso y acotado. Este significado puede diferir del uso cotidiano de la palabra o incluso del uso en otras disciplinas. Por eso, antes de interpretar cualquier párrafo normativo, siempre conviene revisar primero qué define la norma para cada término que aparece.
Reconocimiento, medición, presentación y revelación
Estas cuatro secciones constituyen el núcleo técnico de cualquier NIIF. El reconocimiento responde cuándo un elemento debe incorporarse a los estados financieros; la medición establece a qué valor se registra ese elemento, ya sea costo histórico, valor razonable u otro criterio que la norma determine según el tipo de transacción.
La presentación indica cómo debe mostrarse ese elemento dentro de los estados financieros: dónde clasificarlo y con qué denominación. La revelación, por su parte, exige que la entidad informe en las notas a los estados financieros toda la información adicional que sea necesaria para que los usuarios comprendan el impacto real de ese elemento en la situación financiera de la empresa.
El marco normativo NIIF: cómo se organiza el conjunto
Más allá de la estructura interna de cada norma, existe un nivel superior de organización: el marco normativo completo de las NIIF. Este marco no es una sola norma, sino un sistema que agrupa distintos tipos de pronunciamientos que se complementan entre sí. Entender cómo se relacionan estos componentes es tan importante como leer una norma individual.
Marco conceptual: la base de todo
El Marco Conceptual define el objetivo de la información financiera, las características que debe tener para ser útil y los criterios generales de reconocimiento y medición que sustentan todas las NIIF.
El Marco Conceptual no es una norma en sí mismo: no reemplaza a ninguna NIIF específica ni obliga directamente a las entidades. Su función es proporcionar los fundamentos teóricos sobre los que se construyen todas las normas individuales. Cuando una NIIF no da una respuesta clara sobre cómo tratar una transacción, el Marco Conceptual actúa como referencia de última instancia para elegir la política contable más adecuada.
NIC, NIIF, CINIIF y SIC: qué son y cómo se relacionan
El cuerpo normativo completo está compuesto por cuatro tipos de pronunciamientos. Las NIC (Normas Internacionales de Contabilidad) fueron emitidas por el antiguo IASC antes de 2001 y siguen vigentes mientras no sean reemplazadas. Las NIIF son las normas emitidas por el IASB desde 2001 en adelante. Los CINIIF son interpretaciones del Comité de Interpretaciones que resuelven dudas sobre la aplicación de las NIIF. Los SIC cumplen la misma función, pero se emitieron durante la era del IASC.
Todos estos componentes conviven y se complementan. Cuando aplicas una NIIF, no la lees de forma aislada: la lees sabiendo que hay un Marco Conceptual detrás que la fundamenta, y que pueden existir interpretaciones CINIIF que aclaran cómo aplicarla en situaciones particulares.
¿Qué diferencia hay entre una NIIF completa y una NIIF para PYMES?
Las NIIF no tienen una versión única. El IASB desarrolló dos marcos paralelos con estructuras adaptadas a distintos tipos de entidades. Las NIIF completas o Full IFRS están diseñadas para empresas con responsabilidad pública: emisoras de valores, entidades financieras y grandes corporaciones que necesitan un nivel de detalle y transparencia muy alto en sus estados financieros.
Las NIIF para PYMES, en cambio, simplifican ese conjunto normativo para pequeñas y medianas entidades sin responsabilidad pública. En lugar de normas individuales, se organizan en 35 secciones temáticas contenidas en un solo documento. Muchos requerimientos de las NIIF completas se simplifican o se eliminan por completo, lo que reduce la carga de preparación de información financiera. Si quieres profundizar en las diferencias entre ambos marcos, puedes revisar el artículo sobre la diferencia entre NIIF y NIIF para PYMES.
Los apéndices y los fundamentos de las conclusiones
Al final de cada NIIF, después de las secciones principales, suelen aparecer documentos complementarios que no forman parte del cuerpo normativo obligatorio, pero que son muy valiosos para entender y aplicar la norma. Los apéndices incluyen guías de aplicación, ejemplos ilustrativos y, en algunos casos, tablas de concordancia con otras normas.
Los fundamentos de las conclusiones son quizás el complemento más útil para quien estudia las NIIF en profundidad. En este documento, el IASB explica por qué tomó cada decisión normativa: qué alternativas se evaluaron, por qué se descartaron y cuál es la lógica detrás de cada requerimiento. Leer los fundamentos de las conclusiones transforma la comprensión de la norma porque revela el razonamiento conceptual que está detrás de cada párrafo.
Listado de las NIIF vigentes y su tema principal
Conocer qué regula cada norma te permite ubicarte rápidamente dentro del marco normativo cada vez que te enfrentas a una transacción específica. Las NIIF vigentes cubren desde la primera adopción del marco hasta la contabilidad de contratos de seguros. A continuación, el listado completo de las normas NIIF propiamente dichas, sin contar las NIC, que son un conjunto separado.
| Norma | Tema que regula |
|---|---|
| NIIF 1 | Adopción por primera vez de las NIIF |
| NIIF 2 | Pagos basados en acciones |
| NIIF 3 | Combinaciones de negocios |
| NIIF 5 | Activos no corrientes mantenidos para la venta y operaciones discontinuadas |
| NIIF 6 | Exploración y evaluación de recursos minerales |
| NIIF 7 | Instrumentos financieros: información a revelar |
| NIIF 8 | Segmentos de operación |
| NIIF 9 | Instrumentos financieros (clasificación, medición y deterioro) |
| NIIF 10 | Estados financieros consolidados |
| NIIF 11 | Acuerdos conjuntos |
| NIIF 12 | Información a revelar sobre participaciones en otras entidades |
| NIIF 13 | Medición del valor razonable |
| NIIF 14 | Cuentas de diferimientos de actividades reguladas |
| NIIF 15 | Ingresos de actividades ordinarias procedentes de contratos con clientes |
| NIIF 16 | Arrendamientos |
| NIIF 17 | Contratos de seguros |
Cada una de estas normas sigue la misma estructura interna que se describió anteriormente: objetivo, alcance, definiciones y las secciones técnicas de reconocimiento, medición, presentación y revelación. Si quieres explorar más sobre el universo de la contabilidad internacional, encontrarás recursos que cubren tanto el marco NIIF como sus aplicaciones prácticas en distintos contextos.
¿Por qué es importante conocer la estructura de una NIIF?
Muchos estudiantes leen las NIIF de corrido, como si fueran un texto continuo, y terminan confundidos porque mezclan el alcance con el reconocimiento o las definiciones con los ejemplos. Saber de antemano cómo está estructurada una NIIF te permite leerla con un propósito claro en cada sección, lo que reduce el tiempo de estudio y mejora la comprensión real de la norma.
En la práctica profesional, esta ventaja es aún más evidente. Cuando surge una duda sobre cómo contabilizar una transacción, el primer paso siempre es identificar qué norma aplica. El segundo es ir directamente a la sección correcta dentro de esa norma. Si no conoces la estructura, perderás tiempo buscando la respuesta en lugares equivocados dentro del documento.
Preguntas frecuentes
¿Cuántas partes tiene una NIIF individual?
Una NIIF individual se organiza típicamente en ocho secciones: objetivo, alcance, definiciones, reconocimiento, medición, presentación, revelación y apéndices. Algunas normas pueden combinar o subdividir estas secciones según la complejidad del tema que regulan, pero el esquema central siempre incluye, al menos, objetivo, alcance, las cuatro acciones técnicas (reconocimiento, medición, presentación y revelación) y uno o varios apéndices complementarios. Los fundamentos de las conclusiones se publican junto a la norma, aunque no forman parte del cuerpo normativo obligatorio.
¿Qué es el Marco Conceptual de las NIIF?
El Marco Conceptual de las NIIF es el documento que establece los fundamentos teóricos sobre los que se construyen todas las normas individuales. Define el objetivo de la información financiera, las características cualitativas que debe tener para ser útil (como la relevancia y la representación fiel), los elementos de los estados financieros (activos, pasivos, patrimonio, ingresos y gastos) y los criterios generales de reconocimiento y medición. No reemplaza a ninguna norma individual, pero sirve como referencia cuando una NIIF no contempla una situación específica y la entidad debe elegir una política contable adecuada.
¿Qué diferencia hay entre las NIC y las NIIF?
Las NIC (Normas Internacionales de Contabilidad) fueron emitidas por el antiguo IASC entre 1973 y 2001. Las NIIF, en cambio, son emitidas por el IASB desde 2001 en adelante. Ambas son parte del mismo marco normativo y coexisten: las NIC siguen vigentes mientras no sean reemplazadas o modificadas por una NIIF. La diferencia no es de jerarquía, sino de origen histórico y del organismo que las emitió. En la práctica, cuando aplicas el marco normativo completo, trabajas con NIC y NIIF de forma conjunta e integrada.
¿Qué significa reconocimiento y medición en una NIIF?
El reconocimiento es el proceso por el que un elemento (un activo, un pasivo, un ingreso o un gasto) se incorpora formalmente a los estados financieros. Para que sea reconocido, debe cumplir la definición del elemento correspondiente y su reconocimiento debe aportar información útil y fiable. La medición, por su parte, determina el importe monetario al que ese elemento se registra. Las bases de medición más comunes son el costo histórico y el valor razonable, aunque cada norma puede establecer bases distintas o combinadas según la naturaleza de la transacción que regula.
¿Qué organismos emiten las NIIF?
Las NIIF son emitidas por el IASB (International Accounting Standards Board), un organismo independiente con sede en Londres. El IASB forma parte de la IFRS Foundation, que es la entidad que lo supervisa, financia y garantiza su independencia. Las interpretaciones de las NIIF son elaboradas por el Comité de Interpretaciones (CINIIF o IFRIC), que también opera bajo la supervisión de la IFRS Foundation. Ningún gobierno ni empresa privada controla este proceso de elaboración normativa, lo que refuerza la credibilidad técnica de las normas.
¿Cuántas NIIF están vigentes actualmente?
Actualmente están vigentes dieciséis normas NIIF propiamente dichas (NIIF 1 a NIIF 17, con la NIIF 4 ya reemplazada por la NIIF 17), más veintisiete NIC vigentes de las cuarenta y una originales emitidas por el IASC. Además, el marco incluye cinco interpretaciones SIC activas y varias interpretaciones CINIIF. El número total de normas vigentes puede variar a medida que el IASB emite nuevas normas, modifica las existentes o retira las que han quedado obsoletas, por lo que siempre conviene verificar el listado actualizado en el sitio oficial de la IFRS Foundation.
¿La estructura de una NIIF es igual para todas las normas?
El esquema central es el mismo: objetivo, alcance, definiciones y las secciones técnicas de reconocimiento, medición, presentación y revelación. Sin embargo, cada norma adapta este esquema a la complejidad del tema que regula. Normas como la NIIF 9 (instrumentos financieros) tienen secciones extensas y muy detalladas de clasificación y medición, mientras que normas más específicas pueden ser más cortas y directas. La estructura es un marco común, no un molde rígido que produce normas idénticas en longitud o nivel de detalle.
¿Qué son los CINIIF y los SIC?
Los CINIIF (Comité de Interpretaciones de las Normas Internacionales de Información Financiera) son pronunciamientos emitidos por el comité del mismo nombre para resolver dudas específicas sobre cómo aplicar las NIIF en situaciones que la norma original no contempló con suficiente claridad. Los SIC (Standing Interpretations Committee) cumplen la misma función, pero fueron emitidos durante la era del IASC para interpretar las NIC. Tanto los CINIIF como los SIC tienen el mismo rango normativo que las propias normas que interpretan y son de aplicación obligatoria cuando corresponde.
Conclusión
La estructura de una NIIF no es un detalle menor: es la clave que te permite leer cualquier norma con claridad y propósito. Cada sección, desde el objetivo hasta los apéndices, cumple una función específica dentro del documento, y entender ese orden transforma radicalmente la forma en que te relacionas con el marco normativo internacional.
Con este conocimiento puedes identificar rápidamente qué parte de la norma responde tu duda, distinguir entre lo que es obligatorio y lo que es complementario, y aplicar los criterios de reconocimiento, medición, presentación y revelación con mayor seguridad técnica. Son habilidades que se transfieren a cualquier norma del marco, sin importar cuán compleja sea.
Si este artículo fue útil para ti, este sitio web cuenta con más contenido sobre contabilidad internacional que puede acompañarte en cada etapa de tu aprendizaje. Hay mucho más por descubrir en el universo de las NIIF, y cada concepto que dominas te acerca a una comprensión más sólida y aplicable de las finanzas.
También te puede interesar:
Préstamos intragrupo: El secreto financiero de los grandes grupos
¿Qué es el AICPA? Todo lo que debes saber
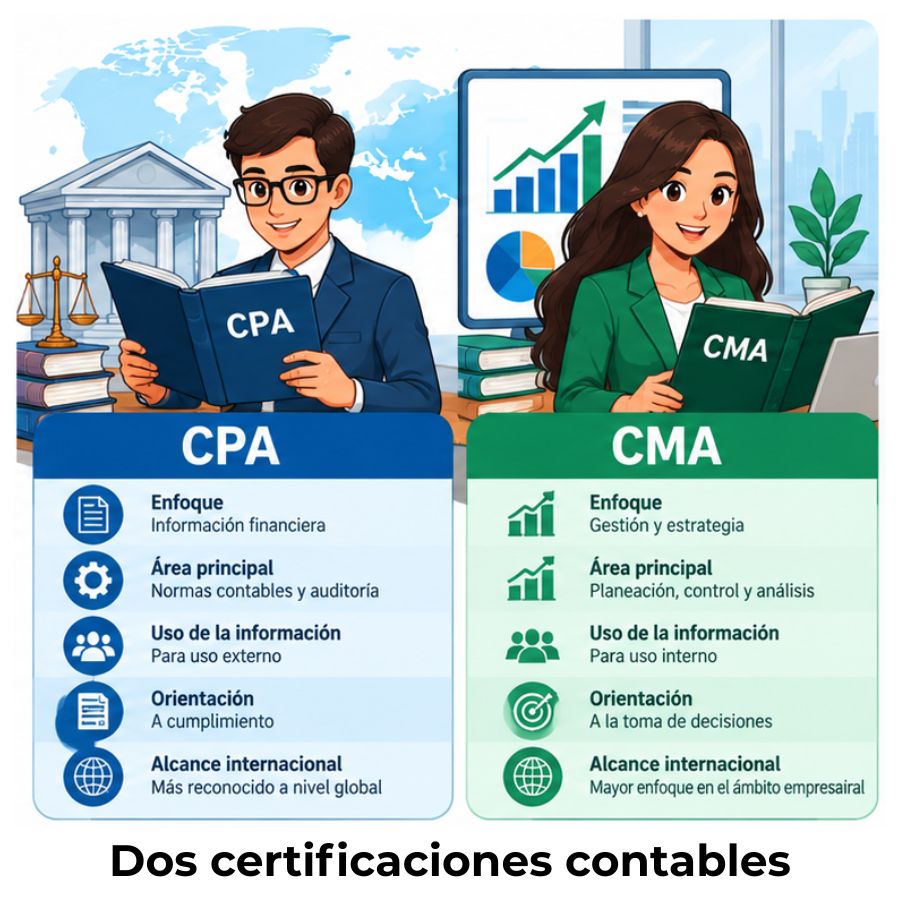
CPA vs. CMA: Diferencias clave entre ambas certificaciones
Nuevas NIIF 2027: Normas que debes conocer
El paquete de reporte para la casa matriz

Importancia de la contabilidad internacional
FASB: La sigla contable que mueve las finanzas de EE. UU.