Cuando una empresa del grupo necesita financiación, no siempre hace falta llamar al banco. Otra empresa del mismo grupo puede prestar ese dinero directamente, de forma más rápida y flexible. Pero esta operación tiene sus propias reglas contables, fiscales y normativas que, si no se respetan, pueden generar problemas serios.
¿Qué es un préstamo intragrupo?
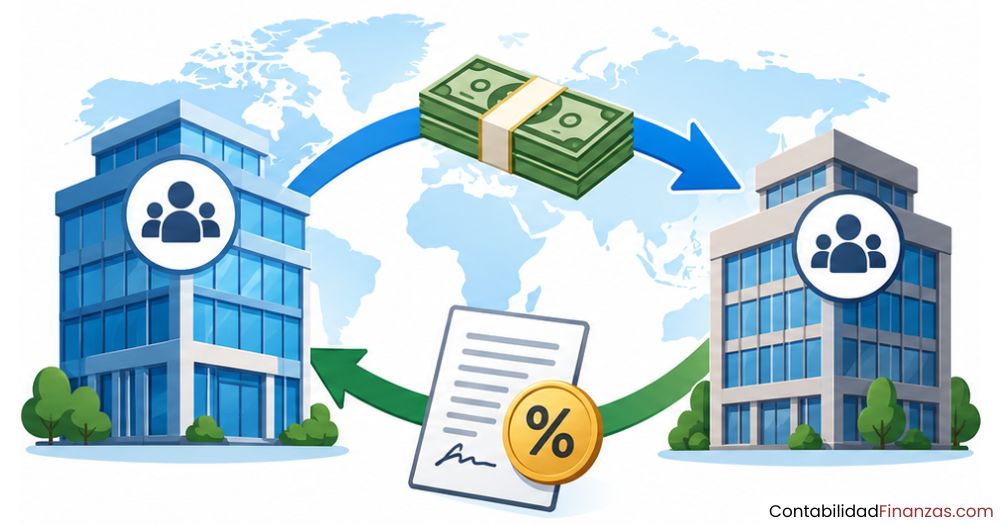
Un préstamo intragrupo es una operación financiera por la que una empresa cede fondos a otra empresa con la que comparte grupo empresarial, ya sea su matriz, una filial o una empresa hermana. A diferencia de un préstamo bancario, la transacción ocurre dentro de la misma estructura corporativa, sin intervención de terceros financieros. Esto la convierte en una herramienta habitual para gestionar la liquidez interna de un grupo de forma más ágil y directa.
Aunque parezca una operación sencilla, los préstamos intragrupo están sujetos a normativa contable internacional, reglas de precios de transferencia y obligaciones fiscales concretas. Ignorar estas reglas puede derivar en ajustes fiscales, sanciones o incluso en la reclasificación del préstamo como aportación de capital, con consecuencias contables y tributarias muy distintas.
¿Por qué las empresas del grupo se prestan dinero entre sí?
La razón más frecuente es que resulta más fácil y rápido acceder a financiación dentro del propio grupo que recurrir a un banco externo. Las filiales que necesitan capital de trabajo a corto plazo, o que tienen una calificación crediticia débil, encuentran en la matriz o en otra empresa vinculada una fuente de fondos más accesible y con menos requisitos formales que los que impone el mercado bancario.
También hay razones estratégicas: algunos proyectos internos del grupo requieren inversión inicial elevada, y financiarlos desde dentro permite al grupo mantener el control sobre los términos del préstamo, ajustar plazos con mayor flexibilidad y, en algunos casos, obtener condiciones más favorables que las del mercado. Esto no significa, sin embargo, que las condiciones puedan fijarse libremente; la normativa fiscal exige que reflejen las que se habrían pactado entre partes independientes.
¿Qué diferencia hay entre un préstamo intragrupo y uno bancario?
| Característica | Préstamo intragrupo | Préstamo bancario |
|---|---|---|
| Partes implicadas | Empresas del mismo grupo | Banco externo + empresa |
| Condiciones | Negociadas internamente (sujetas a arm’s length) | Fijadas por el mercado financiero |
| Supervisión fiscal | Alta (precios de transferencia) | Estándar |
| Tipo de interés | Debe reflejar el mercado; puede ser menor | Tipo de mercado según riesgo crediticio |
| Agilidad | Mayor: menos trámites internos | Menor: requiere aprobación externa |
| Garantías exigidas | Variables, pueden ser menores | Habitualmente obligatorias |
Tipos de préstamos intragrupo
No todos los préstamos intragrupo tienen la misma forma ni la misma función dentro del grupo. Conocer las distintas modalidades ayuda a entender cómo se estructuran, cómo se contabilizan y qué riesgos fiscales presenta cada una. Las más habituales en grupos empresariales son tres: los préstamos directos entre matriz y filial, los sistemas de cash pooling y los préstamos entre empresas hermanas.
Préstamos directos entre matriz y filial
Es la modalidad más sencilla y frecuente. La empresa matriz actúa como prestamista y la filial como prestataria, formalizando el acuerdo mediante un contrato escrito que recoge el importe, el plazo de amortización y el tipo de interés aplicable. Desde el punto de vista contable, la matriz registra un activo financiero (crédito concedido) y la filial, un pasivo financiero (deuda contraída).
Estos préstamos se clasifican habitualmente como instrumentos financieros básicos bajo la Sección 11 de las NIIF para pymes, lo que obliga a utilizar el método del costo amortizado para su valoración posterior. El tipo de interés del contrato no siempre coincide con el tipo de interés efectivo, y esta diferencia es la que determina cómo se distribuyen los ingresos o gastos financieros a lo largo de la vida del préstamo.
Cash pooling o tesorería centralizada
El cash pooling es un sistema por el que varias empresas del grupo centralizan su gestión de tesorería a través de una entidad líder, denominada pool leader. Cada empresa del grupo aporta sus excedentes de caja al sistema o extrae fondos cuando los necesita, de forma que el grupo optimiza la liquidez global sin tener que recurrir a financiación externa para cada necesidad individual.
Desde la perspectiva fiscal y de precios de transferencia, el Tribunal Supremo español sentó doctrina en su sentencia de julio de 2025: los saldos del cash pooling se califican como préstamos intragrupo a corto plazo, y los tipos de interés aplicados a las aportaciones y a las retiradas de fondos deben ser simétricos. Además, la calificación crediticia relevante es la del grupo en su conjunto, no la de cada entidad participante de forma individual.
Préstamos entre empresas hermanas
En este caso, ninguna de las dos empresas es matriz de la otra; ambas son filiales de una misma sociedad holding o cabecera de grupo. El tratamiento contable y fiscal es equivalente al de los préstamos matriz-filial, pero la documentación y la justificación del tipo de interés cobran especial relevancia, ya que la relación de dependencia no es directa y la administración tributaria puede cuestionar con mayor facilidad la realidad económica de la operación.
Tratamiento contable bajo NIIF
Las Normas Internacionales de Información Financiera (NIIF) establecen cómo deben reconocerse, medirse y presentarse los préstamos intragrupo en los estados financieros. El punto de partida es clasificar el préstamo como instrumento financiero básico, lo que activa las disposiciones de la Sección 11 de las NIIF para pymes o, en el caso de entidades que apliquen NIIF plenas, las directrices de la NIIF 9. Esta clasificación determina el método de valoración posterior: el costo amortizado.
Reconocimiento inicial y método del costo amortizado
En el momento en que se concede el préstamo, ambas partes lo reconocen por su valor razonable en la fecha de la transacción. Si el tipo de interés pactado en el contrato es inferior al tipo de mercado —algo muy habitual en préstamos intragrupo—, el valor razonable inicial será menor que el importe nominal prestado. Esta diferencia se ajusta y se distribuye a lo largo de la vida del préstamo mediante el método del interés efectivo.
El método del costo amortizado implica que, en cada periodo contable, los ingresos o gastos financieros que se reconocen no son los intereses reales pagados, sino los que resultan de aplicar el tipo de interés efectivo al saldo vivo del préstamo. Esto puede generar diferencias significativas respecto a lo que realmente se cobra o paga, especialmente en préstamos a muy bajo interés o sin interés.
¿Cómo se asignan los intereses a lo largo del préstamo?
Una vez registrado el reconocimiento inicial, los intereses se acumulan periodo a periodo en la cuenta de resultados. La cuenta de resultados acumula el valor del interés efectivo y no el interés real recibido o pagado, que puede ser distinto si el tipo contractual difiere del tipo de mercado. Esta asignación periódica es lo que garantiza que el préstamo quede correctamente reflejado en el balance al final de cada ejercicio.
📘 Ejemplo práctico — Reconocimiento inicial con tipo por debajo del mercado
La matriz presta 100.000 € a su filial a 3 años al 0 % de interés. El tipo de mercado comparable es del 4 % anual.
- Valor razonable inicial: 100.000 € descontados al 4 % durante 3 años ≈ 88.900 € (valor presente).
- La diferencia (100.000 − 88.900 = 11.100 €) se reconoce de forma diferente según sea la naturaleza económica de la operación: puede imputarse como aportación de capital o como gasto/ingreso anticipado.
- Interés efectivo anual: Se calcula aplicando el 4 % al saldo vivo ajustado, no el 0 % nominal del contrato.
Este ajuste es obligatorio bajo NIIF y puede tener impacto directo en el resultado del ejercicio de ambas empresas.
¿Cómo se fija el tipo de interés en un préstamo intragrupo?
Esta es una de las cuestiones más delicadas en la gestión de préstamos intragrupo. No se puede fijar cualquier tipo de interés simplemente porque las partes pertenezcan al mismo grupo: tanto las Directrices de la OCDE como la normativa fiscal de la mayoría de los países exigen que el tipo refleje las condiciones que se habrían pactado entre empresas independientes. A este principio se le denomina principio de plena competencia o arm’s length.
El principio de plena competencia (arm’s length)
El principio de plena competencia exige que las condiciones de una operación intragrupo sean equivalentes a las que habrían pactado empresas independientes en circunstancias comparables.
Para determinar el tipo de interés de mercado de un préstamo intragrupo, se parte de dos componentes fundamentales. El primero es el tipo libre de riesgo, habitualmente referenciado al tipo swap en el plazo del préstamo o al Euribor para operaciones a tipo variable. Este componente refleja el coste de financiación en un entorno sin riesgo crediticio y actúa como suelo para cualquier tipo de interés pactado en una operación financiera intragrupo.
El segundo componente es el spread de crédito, que recoge el riesgo específico del prestatario. La Agencia Tributaria exige que el tipo refleje el riesgo crediticio del prestatario y las condiciones del mercado; de lo contrario, puede ajustar la operación y exigir la diferencia. Si el tipo pactado es cero o simbólico, la operación queda expuesta a un escrutinio especialmente intenso durante una inspección.
Calificación crediticia del grupo frente a la individual
Una cuestión que ha generado controversia es si, al fijar el tipo de interés, debe usarse la calificación crediticia de la empresa prestataria de forma individual o la del grupo en su conjunto. El Tribunal Supremo español, siguiendo las Directrices de la OCDE de 2022, estableció que la calificación crediticia relevante es la del grupo, dado que la pertenencia al grupo ya supone en sí misma una mejora del riesgo de crédito que no debe dar lugar a un pago adicional entre las partes.
Esto tiene una consecuencia práctica importante: cuando una filial pertenece a un grupo sólido, el tipo de interés que se le aplica en el préstamo intragrupo puede ser más bajo que el que pagaría como empresa independiente en el mercado. Sin embargo, si la matriz otorga una garantía explícita que reduce el tipo, esa garantía sí debe remunerarse separadamente a precios de mercado, porque representa un servicio distinto del préstamo en sí.
⚖️ Componentes del tipo de interés de mercado en un préstamo intragrupo
Tipo libre de riesgo
Tipo swap o Euribor según el plazo y la moneda del préstamo. Punto de partida obligatorio.
Spread de crédito
Ajuste por riesgo del prestatario. Se calcula sobre la calificación crediticia del grupo, no de la entidad individual.
Garantía explícita
Si la matriz avala el préstamo, esa garantía debe remunerarse aparte a precios de mercado.
Precios de transferencia y préstamos intragrupo
Los préstamos intragrupo son una de las operaciones financieras más analizadas en el ámbito de los precios de transferencia. Las autoridades fiscales de todo el mundo los revisan para asegurarse de que no se utilizan para trasladar artificialmente beneficios hacia países con menor tributación. Por eso, la correcta valoración de estas operaciones no es solo una buena práctica contable, sino una obligación fiscal con consecuencias reales si se incumple.
¿Qué exige la OCDE en operaciones financieras intragrupo?
En febrero de 2020, la OCDE publicó su informe final sobre precios de transferencia en transacciones financieras, que desde entonces forma parte de las Directrices OCDE. Este informe abarca específicamente los préstamos intragrupo, el cash pooling, las coberturas, las garantías y los seguros cautivos, y establece los criterios para delimitarlos correctamente y fijar sus condiciones a precios de mercado.
Uno de los aspectos más relevantes que señala la OCDE es que no basta con que el tipo de interés sea de mercado: también es necesario que la operación tenga una lógica económica real. El Tribunal de Justicia de la Unión Europea ha reforzado esta posición al señalar que el análisis de plena competencia no debe limitarse a las condiciones contractuales —como el importe o el tipo de interés— sino extenderse a la propia lógica económica del préstamo y de las operaciones asociadas, para comprobar si existe una realidad económica subyacente.
Para entender cómo se enmarca esta normativa dentro de un contexto más amplio, resulta útil revisar el funcionamiento de la contabilidad internacional, donde los préstamos intragrupo son solo uno de los muchos instrumentos financieros que requieren tratamiento específico cuando las empresas operan en múltiples jurisdicciones.
Consecuencias de no valorar correctamente el préstamo
Si la administración tributaria ajusta el tipo de interés de un préstamo intragrupo, las consecuencias se producen en ambas partes de la operación: la entidad prestamista debe tributar por los intereses que no declaró, y la entidad prestataria puede ver limitada la deducibilidad de los intereses que sí pagó. En el peor de los casos, la operación puede ser reclasificada como aportación de capital o como distribución de dividendos encubierta, con un impacto tributario muy superior.
🚨 Consecuencias fiscales de una valoración incorrecta
- Ajuste del tipo de interés: La AEAT puede elevar el tipo declarado al tipo de mercado y liquidar la diferencia con intereses de demora.
- Doble imposición: Si el ajuste afecta a dos países distintos, puede generarse una situación de doble tributación difícil de resolver.
- Reclasificación del préstamo: Una operación sin interés o con condiciones muy alejadas del mercado puede tratarse como aportación de capital o dividendo encubierto.
- Sanciones: El incumplimiento de las obligaciones de documentación de precios de transferencia puede conllevar sanciones económicas adicionales.
- Conflicto en la aplicación de la norma: La AEAT puede calificar la operación como un montaje artificioso orientado a reducir la base imponible.
Implicaciones fiscales y obligaciones de declaración
Más allá de la valoración del tipo de interés, los préstamos intragrupo tienen implicaciones fiscales concretas que varían según el país y el importe de la operación. Conocer estas obligaciones de antemano evita sorpresas en una inspección fiscal y garantiza que el grupo cumple con todos los requisitos normativos. Dos aspectos destacan especialmente: la obligación de declarar ciertas operaciones ante la administración y el riesgo de que la operación sea cuestionada por falta de sustancia económica.
¿Cuándo hay que declarar el préstamo ante el Ministerio?
En España, el Real Decreto 571/2023, en vigor desde el 1 de septiembre de 2023, introdujo la obligación de declarar al Ministerio de Industria, Comercio y Turismo las financiaciones intragrupo que cumplan dos condiciones simultáneamente: que el importe supere un millón de euros y que el plazo de amortización sea superior a un año natural. Esta obligación incluye créditos, préstamos, depósitos, valores negociables y cualquier otro instrumento de deuda entre empresas del mismo grupo.
La norma ha pasado inadvertida para muchos operadores jurídicos y empresariales, pero su incumplimiento puede derivar en sanciones. Los grupos con estructuras de financiación intragrupo habituales deben revisar si alguna de sus operaciones activas supera estos umbrales y está sujeta a declaración, incluso si la operación ya existía antes de la entrada en vigor del real decreto.
Riesgos de simulación y conflicto en la aplicación de la norma
La Agencia Tributaria distingue dos situaciones cuando considera que un préstamo intragrupo no responde a su apariencia. La primera es la simulación: existe cuando hay engaño u ocultación sobre la operación real que se pretende realizar. Un préstamo que en realidad encubre una donación o una distribución de dividendos es un ejemplo típico. En estos casos, Hacienda puede aplicar sanciones tributarias sobre la operación real que se ha disimulado.
La segunda situación es el conflicto en la aplicación de la norma: no hay engaño, pero el resultado fiscal es artificioso. Un préstamo concedido a una empresa del grupo con la única finalidad de generar gastos financieros deducibles, sin motivación económica real, puede encajar en esta categoría. En este supuesto, Hacienda puede recalificar la operación y eliminar la deducción de los intereses, sin necesidad de probar un engaño explícito.
✅ Lista de verificación fiscal para préstamos intragrupo
- Contrato escrito: Siempre con importe, plazo, tipo de interés y condiciones de amortización.
- Tipo de interés documentado: Justificado mediante comparables de mercado o estudios de precios de transferencia.
- Realidad económica: La operación debe tener una motivación empresarial clara más allá del ahorro fiscal.
- Declaración al Ministerio: Obligatoria si supera 1 millón de euros y el plazo es mayor de un año (RD 571/2023).
- Modelo 232: Incluir la operación en el modelo informativo de operaciones vinculadas si supera los umbrales fijados por la normativa del Impuesto sobre Sociedades.
Eliminación de préstamos intragrupo en la consolidación
Cuando el grupo elabora sus estados financieros consolidados, los préstamos intragrupo deben eliminarse por completo. El objetivo de la consolidación es presentar el grupo como si fuera una única entidad económica, por lo que las deudas y créditos entre sus miembros no deben figurar en el balance consolidado. Esta eliminación afecta tanto al principal del préstamo como a los intereses devengados entre partes del grupo.
Sin embargo, cuando el préstamo está denominado en una moneda distinta a la moneda funcional de alguna de las partes, la eliminación presenta una complejidad adicional. La NIC 21 obliga a convertir el préstamo a la moneda funcional de cada entidad y a reconocer las diferencias de cambio en el resultado del periodo. Al consolidar, estas diferencias de cambio no desaparecen automáticamente, y puede haber debate sobre cómo clasificarlas —como diferencias de operación o como diferencias de conversión— dependiendo de la naturaleza del préstamo.
En este punto es donde el papel de estructuras especializadas como el centro de servicios compartidos (CSC) cobra especial relevancia, ya que muchos grupos centralizan en estas unidades la gestión contable y financiera de las operaciones intragrupo, incluida la preparación del paquete de consolidación y el seguimiento de las diferencias de cambio.
Preguntas frecuentes
¿Un préstamo intragrupo sin intereses es válido contablemente?
Un préstamo intragrupo sin intereses es formalmente posible, pero tiene consecuencias contables y fiscales importantes. Bajo NIIF, si el tipo de interés es cero o inferior al de mercado, el préstamo debe reconocerse por su valor razonable en la fecha de inicio, que será inferior al nominal, y la diferencia se trata según la naturaleza económica de la operación: puede reconocerse como aportación de capital, como ingreso diferido o como gasto anticipado. Fiscalmente, la AEAT puede ajustar la operación al tipo de mercado y liquidar los intereses no declarados, con independencia de que las partes no los hayan pactado.
¿Qué normativa regula los préstamos intragrupo en España?
En España, los préstamos intragrupo están regulados por varias normas que actúan de forma conjunta. El Plan General Contable y las NIIF establecen su tratamiento contable; la Ley del Impuesto sobre Sociedades y el Reglamento de Precios de Transferencia determinan sus implicaciones fiscales; y el Real Decreto 571/2023 introduce la obligación de declarar ciertas operaciones ante el Ministerio de Industria. A nivel internacional, las Directrices de la OCDE sobre Precios de Transferencia son la referencia técnica fundamental para valorar estas operaciones de forma correcta.
¿Qué es el cash pooling y cómo se relaciona con los préstamos intragrupo?
El cash pooling es un mecanismo de centralización de la tesorería de un grupo mediante el que las empresas participantes depositan sus excedentes de caja en una cuenta común gestionada por una entidad líder. El Tribunal Supremo español, en su sentencia de julio de 2025, estableció que los saldos generados en un sistema de cash pooling se califican como préstamos intragrupo a corto plazo, lo que implica que deben valorarse siguiendo el principio de plena competencia y que los tipos de interés aplicados a las aportaciones y las retiradas deben ser simétricos. La calificación crediticia que corresponde aplicar es la del grupo, no la de cada entidad participante por separado.
¿Qué ocurre si la AEAT ajusta el tipo de interés del préstamo?
Cuando la Agencia Tributaria ajusta el tipo de interés de un préstamo intragrupo, las consecuencias afectan a ambas partes de la operación. La entidad prestamista debe tributar por los intereses que no facturó, y la entidad prestataria puede ver limitada la deducción de los intereses que sí pagó. Si el ajuste involucra entidades en países distintos, puede producirse una situación de doble imposición, que en teoría debería corregirse mediante el procedimiento amistoso previsto en los convenios de doble imposición, aunque este proceso es largo y su resolución no siempre está garantizada.
¿Cómo afecta el tipo de cambio a los préstamos intragrupo en moneda extranjera?
Cuando un préstamo intragrupo está denominado en una moneda distinta a la funcional de alguna de las partes, cada empresa debe convertir el saldo del préstamo a su propia moneda funcional al cierre de cada periodo y reconocer en el resultado del ejercicio las diferencias de cambio que resulten. Al elaborar los estados financieros consolidados, estas diferencias de cambio no desaparecen sin más con la eliminación del préstamo, y es necesario analizar con detalle si deben clasificarse como diferencias de operación o como diferencias de conversión, siguiendo las disposiciones de la NIC 21.
¿Qué dice el Plan General Contable sobre los préstamos intragrupo?
El Plan General Contable español recoge cuentas específicas para registrar los créditos y las deudas entre empresas del grupo. La cuenta 2423 o 5323 corresponde a los créditos concedidos a empresas del grupo a largo o corto plazo, respectivamente, mientras que las cuentas 1633 y 5133 registran las deudas con empresas del grupo. Cuando se produce la condonación o extinción del préstamo, el tratamiento contable varía según el porcentaje de participación: si la empresa condonada es dependiente al 100 %, el efecto se reconoce como aportación de socios; si hay socios minoritarios, una parte puede reconocerse como ingreso o gasto excepcional.
¿Pueden los préstamos intragrupo reclasificarse como aportación de capital?
Sí. Tanto la normativa contable como la fiscal contemplan la posibilidad de reclasificar un préstamo intragrupo como aportación de capital cuando las condiciones de la operación no responden a las de un préstamo real. Si no existe obligación real de restitución, si el tipo de interés es insignificante o si la operación tiene rasgos de permanencia propios del capital, la autoridad contable o fiscal puede tratar el importe como aportación de capital en lugar de deuda. La SUNAT, en Perú, ha publicado criterios específicos sobre supuestos en los que aportes de capital que encubren préstamos pueden ser reclasificados, y la AEAT española sigue una lógica equivalente en sus procesos de inspección.
Conclusión
Los préstamos intragrupo son una herramienta financiera poderosa dentro de cualquier grupo empresarial. Te permiten canalizar liquidez de forma ágil, financiar proyectos internos sin depender de bancos y optimizar la gestión de tesorería del grupo. Sin embargo, su aparente sencillez no debe llevarte a subestimar la complejidad normativa que los rodea: contabilidad bajo NIIF, precios de transferencia y obligaciones fiscales forman un marco que exige atención constante.
Ahora sabes que el tipo de interés no puede fijarse arbitrariamente, que el método del costo amortizado determina cómo reconoces los ingresos y gastos financieros, y que una documentación deficiente puede derivar en ajustes fiscales que afectan a ambas partes del préstamo. Aplicar estos criterios desde el inicio de cada operación te ahorra problemas futuros y refuerza la solidez contable del grupo.
Si este tema te ha abierto el apetito por la contabilidad corporativa internacional, en este sitio web encontrarás más contenidos para seguir profundizando con la misma claridad y rigor. El mundo de las operaciones financieras intragrupo da mucho más de sí, y cada nuevo concepto que domines te acercará un paso más a entender cómo funcionan realmente los grandes grupos empresariales.
También te puede interesar:
¿Cuánto cuesta implementar las NIIF en una empresa?
Validez del ACCA en Latinoamérica: ¿Qué debes saber?
Contabilidad comparada: Distintos países, distintas reglas
¿Qué es la IFAC? La federación contable mundial
NIF vs. NIIF: Diferencias clave en contabilidad

Armonización Contable Internacional
La certificación CIMA