Las NIF y las NIIF son marcos normativos que regulan cómo se preparan y presentan los estados financieros, pero no funcionan en el mismo contexto. Las NIF aplican principalmente en México y las emite el CINIF, mientras que las NIIF son los estándares internacionales emitidos por el IASB.
¿Qué son las NIF y las NIIF?
Antes de comparar ambos sistemas, vale la pena entender qué representa cada uno. Aunque sus siglas son casi idénticas y sus objetivos generales se parecen, NIF y NIIF nacen de organismos distintos, responden a contextos diferentes y se aplican en escenarios que no siempre coinciden. Conocer qué es cada una te da la base para entender cualquier conversación sobre contabilidad financiera, ya sea nacional o internacional.
Definición de NIF (Normas de Información Financiera)
Las NIF son el conjunto de principios, reglas y lineamientos que regulan la preparación y presentación de los estados financieros en México. Las emite el Consejo Mexicano de Normas de Información Financiera (CINIF), organismo creado en 2004 con representantes del sector empresarial, profesional, académico y financiero. Su propósito central es que la información contable de las empresas sea clara, confiable y comparable dentro del entorno económico y fiscal mexicano.
Las NIF se organizan en series temáticas: la Serie A recoge el marco conceptual, la Serie B se ocupa de los estados financieros en su conjunto, la Serie C aborda conceptos específicos, la Serie D trata problemas particulares de contabilización y la Serie E atiende sectores específicos. Esta estructura permite que la norma sea precisa y adaptada a la realidad de cada tipo de entidad que opera en México.
Definición de NIIF (Normas Internacionales de Información Financiera)
Las NIIF —conocidas en inglés como IFRS, por sus siglas de International Financial Reporting Standards— son los estándares técnicos y principios contables que establece el IASB para armonizar la información financiera a escala mundial. Su objetivo es que un estado financiero preparado en cualquier país sea legible y comparable para un inversionista, analista o regulador de cualquier otra parte del mundo, sin necesidad de ajustes adicionales.
Las NIIF cubren temas como el reconocimiento de ingresos, la medición de activos y pasivos, la presentación de estados financieros, la consolidación de empresas y la contabilidad de instrumentos financieros. Se revisan y actualizan con regularidad para responder a los cambios del entorno financiero global, lo que las hace más dinámicas que muchos marcos normativos locales.
¿Cuál es la diferencia entre NIF y NIIF?
La diferencia más directa entre ambas normas está en su alcance geográfico y en el organismo que las emite. Las NIF son de aplicación nacional —principalmente en México— mientras que las NIIF tienen un alcance global y son adoptadas por más de 140 países. Más allá de ese dato, existen otras diferencias prácticas que afectan cómo se registran y presentan las operaciones de una empresa.
Otro punto de diferencia tiene que ver con el enfoque normativo. Las NIF tienden a ser más prescriptivas: ofrecen instrucciones más detalladas y limitan el margen de interpretación de cada entidad. Las NIIF, por su parte, se basan más en principios generales que permiten a las empresas adaptar su aplicación según el contexto, lo que exige un mayor criterio profesional del contador o auditor.
Organismos emisores: CINIF vs. IASB
Detrás de cada conjunto de normas hay una institución responsable de crearlas, actualizarlas y asegurar que respondan a las necesidades del entorno financiero. Conocer quién emite cada norma es clave para entender por qué existen diferencias entre ellas y cómo se relacionan entre sí. No se trata de organismos rivales, sino de instituciones que operan en planos distintos: uno nacional, el otro internacional.
El CINIF fue constituido en 2004 como un organismo independiente integrado por representantes del sector empresarial, la academia, el ámbito profesional contable y las instituciones financieras mexicanas. Su función principal es desarrollar, actualizar y difundir las NIF adaptadas al contexto jurídico y económico de México. Para ello, toma como referencia las NIIF y las ajusta cuando el entorno local así lo requiere.
El IASB, por su parte, surgió en 2001 como sucesor del IASC (International Accounting Standards Committee), que había operado desde 1973. Desde su creación, el IASB adoptó las normas ya existentes del IASC —conocidas como NIC— y comenzó a emitir las NIIF como su marco normativo renovado. Hoy, el IASB es el organismo de referencia para la contabilidad financiera en la mayor parte del mundo. Puedes consultar sus publicaciones oficiales en el sitio de la Fundación IFRS.
Ámbito de aplicación: ¿cuándo se usa cada norma?
Saber qué norma aplica a una empresa no siempre es una decisión libre: en muchos casos, la regulación lo define. El tamaño de la empresa, su tipo de actividad y si cotiza o no en bolsa son los factores que determinan si una entidad debe seguir las NIF o las NIIF. Entender esto evita errores de presentación que pueden tener consecuencias fiscales o legales.
¿Qué empresas aplican las NIF en México?
En México, las NIF son el marco contable obligatorio para las entidades que no cotizan en la Bolsa Mexicana de Valores. Esto incluye a la mayoría de las pymes, las asociaciones civiles, las instituciones del sistema financiero y las aseguradoras, conforme a la regulación de la CNBV y la CNSF. Toda empresa que está obligada a llevar contabilidad en México, sin importar su tamaño, debe preparar sus estados financieros bajo NIF. No cumplir con este requisito puede derivar en sanciones o en el rechazo de la contabilidad en una auditoría fiscal.
¿Qué empresas aplican las NIIF a nivel internacional?
Las NIIF son obligatorias para las empresas que cotizan en la Bolsa Mexicana de Valores, ya que la CNBV adoptó esta exigencia a partir de 2012 para las emisoras listadas. Fuera de México, son el estándar dominante en Europa, América Latina, Asia y África, entre otras regiones. Cualquier empresa con operaciones internacionales, filiales en el extranjero o que busca atraer inversión global necesita preparar su información bajo NIIF para que sea comparable y aceptada en los mercados de capitales internacionales.
Similitudes entre NIF y NIIF
Aunque las diferencias son reales y tienen consecuencias prácticas, NIF y NIIF comparten una base común que no debe pasarse por alto. Ambas buscan que los estados financieros sean confiables, comparables, transparentes y útiles para quienes toman decisiones, ya sean propietarios, inversionistas, acreedores o reguladores. Este propósito compartido explica por qué el CINIF tomó como referencia las NIIF al desarrollar las normas mexicanas.
Desde su creación, el CINIF ha trabajado en un proceso de convergencia con las NIIF, lo que significa que muchas de las disposiciones de las NIF son compatibles o muy similares a las de las NIIF. Esta compatibilidad facilita que una empresa mexicana pueda, en su momento, migrar a NIIF sin partir de cero, ya que los conceptos fundamentales —como el reconocimiento de activos, la valuación de inventarios o la presentación de resultados— comparten la misma lógica.
- Objetivo de transparencia: Las dos normas exigen que la información financiera refleje fielmente la realidad económica de la entidad.
- Comparabilidad: Ambas buscan que los estados financieros sean equiparables entre empresas del mismo sector o entorno.
- Reconocimiento y valuación: Los criterios para registrar activos, pasivos, ingresos y gastos parten de principios conceptualmente similares.
- Revelación de información: Las dos normas requieren que se divulguen datos relevantes en notas a los estados financieros para completar el panorama financiero.
- Convergencia activa: El CINIF actualiza las NIF tomando como referencia las NIIF, lo que reduce las brechas entre ambos marcos con cada revisión.
Cuadro comparativo NIF vs. NIIF
La siguiente tabla resume los aspectos más importantes que distinguen a las NIF de las NIIF. Consulta este cuadro cada vez que necesites decidir con rapidez cuál norma aplica o explicar sus diferencias a alguien que se acerca al tema por primera vez. Para profundizar en cómo se relacionan estas normas con otras como las NIC, puedes revisar el artículo sobre NIC vs. NIIF.
| Aspecto | NIF | NIIF |
|---|---|---|
| Nombre completo | Normas de Información Financiera | Normas Internacionales de Información Financiera (IFRS) |
| Organismo emisor | CINIF (México) | IASB (internacional) |
| Año de inicio | 2006 (primeras NIF emitidas) | 2001 (IASB sustituye al IASC) |
| Alcance geográfico | México | Más de 140 países |
| Tipo de norma | Prescriptiva y detallada | Basada en principios, más flexible |
| Empresas cotizadas en bolsa | No (usan NIIF) | Sí (obligatorio en México desde 2012) |
| Frecuencia de actualización | Menor | Mayor, revisión continua |
| Compatibilidad entre sí | Alta — el CINIF toma como referencia las NIIF | |
| Versión para pymes | No existe una versión separada formal | Sí: NIIF para pymes (versión simplificada) |
| Idioma oficial | Español (México) | Inglés (traducción oficial al español) |
Una diferencia práctica que muchas veces no se menciona es la existencia de una versión específica para pequeñas y medianas empresas dentro del marco de las NIIF. Las NIIF para pymes ofrecen una versión simplificada de los estándares internacionales, pensada para entidades que no tienen obligación pública de rendir cuentas. En México, las empresas que entran en esta categoría generalmente siguen las NIF, aunque en algunos países latinoamericanos se adoptan directamente las NIIF para pymes. Puedes ampliar este punto en el artículo sobre la diferencia entre NIIF plenas y NIIF para pymes.
Preguntas frecuentes
¿Las NIF y las NIIF son compatibles entre sí?
Sí, existe una alta compatibilidad entre ambos marcos normativos. El CINIF desarrolló las NIF tomando como referencia directa las NIIF del IASB, lo que significa que muchos conceptos, principios y criterios de reconocimiento y valuación son similares o equivalentes. Esta compatibilidad es el resultado de un proceso deliberado de convergencia que el CINIF ha mantenido desde la creación de las primeras NIF en 2006. Sin embargo, existen diferencias puntuales, especialmente en tratamientos específicos adaptados al entorno fiscal y económico mexicano, por lo que no son intercambiables sin revisión previa.
¿Qué país usa las NIF y cuál usa las NIIF?
Las NIF, tal como las define el CINIF, son un marco exclusivamente mexicano y aplican en México. Otros países de América Latina y el mundo tienen sus propios marcos normativos locales, algunos de los cuales también se denominan con siglas similares, aunque tienen origen diferente. Las NIIF, en cambio, son adoptadas en más de 140 países, entre ellos los integrantes de la Unión Europea, la mayoría de los países de América Latina, gran parte de Asia y África. En México, las NIIF son obligatorias para las empresas que cotizan en la Bolsa Mexicana de Valores desde 2012.
¿Puede una empresa aplicar NIF y NIIF al mismo tiempo?
En la práctica, una empresa no suele aplicar ambas normas de forma simultánea para un mismo juego de estados financieros, ya que cada marco tiene sus propias reglas de presentación y reconocimiento. Lo que sí puede ocurrir es que una empresa prepare sus estados financieros bajo NIF para cumplir con obligaciones fiscales y regulatorias en México y, adicionalmente, elabore estados bajo NIIF para reportar a una matriz extranjera o para acceder a mercados internacionales. En ese caso, se trata de dos conjuntos de estados financieros distintos, no de una aplicación simultánea de ambas normas en un solo reporte. Para más contexto, visita la sección de contabilidad internacional.
¿Las NIF son una adaptación de las NIIF?
Más que una simple adaptación, las NIF son un marco normativo propio que se desarrolló tomando las NIIF como referencia. El CINIF no traduce ni copia las NIIF directamente, sino que analiza sus principios y los ajusta al entorno jurídico, fiscal y económico de México. Hay normas de las NIF que se alinean casi por completo con sus equivalentes en las NIIF, y otras que difieren porque la realidad contable mexicana así lo requiere. Este proceso de convergencia es continuo, por lo que la brecha entre ambos marcos se ha ido reduciendo con el tiempo.
¿Cuál es más compleja: las NIF o las NIIF?
Depende del ángulo desde el que se analice la complejidad. Las NIF son más prescriptivas y detalladas, lo que puede facilitar su aplicación en situaciones concretas porque ofrecen instrucciones más específicas. Las NIIF, al estar basadas en principios generales, ofrecen más flexibilidad, pero también exigen mayor criterio profesional para interpretarlas correctamente y aplicarlas a situaciones particulares. Para un contador que trabaja exclusivamente en México, las NIF pueden resultar más familiares; para uno que opera en contextos internacionales, el dominio de las NIIF es indispensable.
¿Las NIIF reemplazarán a las NIF en México?
No existe una decisión oficial que establezca un plazo de sustitución de las NIF por las NIIF en México. El camino que ha seguido el CINIF es el de la convergencia progresiva, no el de la adopción completa. Las NIF seguirán siendo el marco de referencia para las empresas que no cotizan en bolsa mientras el entorno normativo mexicano así lo determine. La tendencia global apunta hacia una mayor armonización, pero cada país mantiene autonomía para decidir cuándo y cómo adoptar los estándares internacionales.
¿Qué pasa si una empresa no aplica ninguna de las dos normas?
En México, no aplicar las NIF cuando existe obligación de llevar contabilidad puede derivar en consecuencias fiscales y legales concretas. El SAT exige que las empresas presenten su información contable siguiendo estándares técnicos reconocidos, y una contabilidad que no cumpla con las NIF puede ser rechazada como evidencia en una auditoría o generar observaciones que deriven en sanciones. Para las empresas cotizadas en bolsa que ignoran las NIIF, las consecuencias son igualmente graves, ya que sus estados financieros no serían aceptados por la CNBV ni por los mercados internacionales donde operan.
Conclusión
Las NIF y las NIIF no son términos intercambiables: cada una responde a un contexto, a un organismo emisor y a un ámbito de aplicación diferente. Las NIF regulan la contabilidad en México a través del CINIF, mientras que las NIIF establecen el estándar contable internacional bajo la rectoría del IASB. Conocer esta distinción te da una base sólida para interpretar cualquier estado financiero con propiedad.
A lo largo de este artículo viste que la diferencia más práctica está en el tipo de empresa: si opera en México y no cotiza en bolsa, trabaja bajo NIF; si tiene proyección internacional o está listada en bolsa, aplica NIIF. Además, la compatibilidad entre ambas normas hace que migrar de un marco al otro no sea un proceso ajeno, sino una transición con bases conceptuales compartidas que puedes aprovechar desde hoy.
Si este tema despertó tu interés por la normativa contable, hay mucho más por explorar. Este sitio web tiene contenido sobre contabilidad internacional que te ayudará a seguir construyendo tu conocimiento paso a paso, con la misma claridad que encontraste aquí.
También te puede interesar:
¿Qué significan las siglas IFRS en contabilidad?
¿Cuánto cuesta el examen CPA en Estados Unidos?

Tratamiento contable en el extranjero: Guía esencial

Historia y evolución de la contabilidad internacional
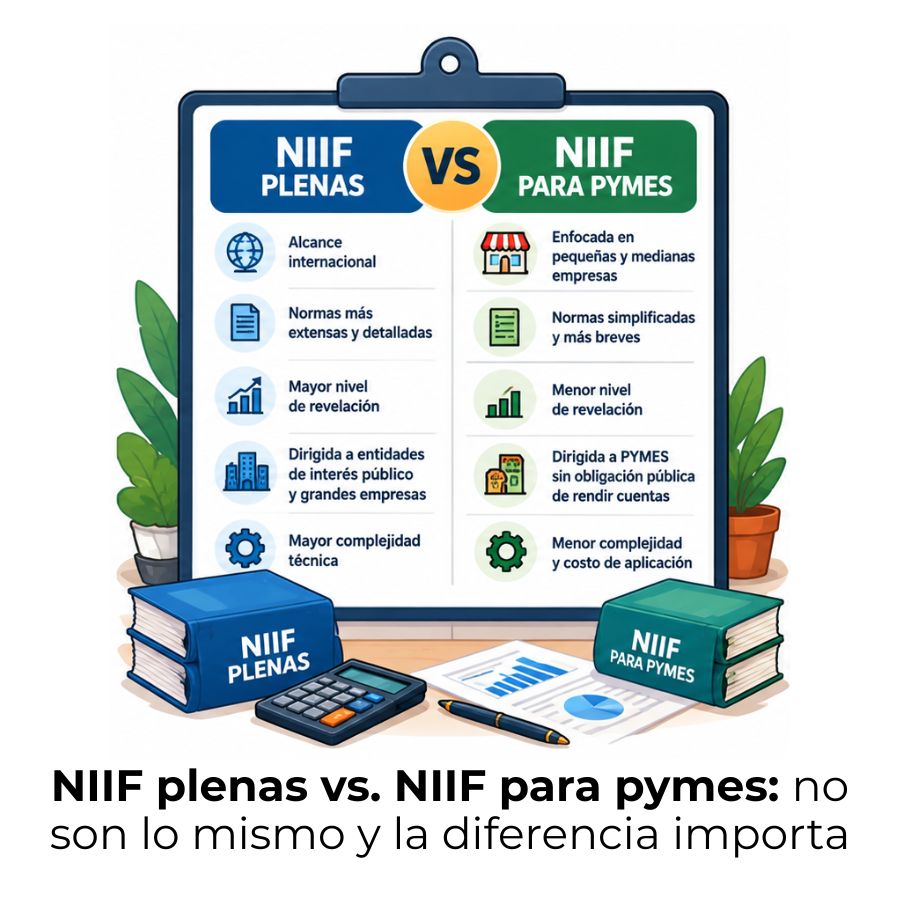
Diferencia entre NIIF plenas y NIIF para pymes
NIC vs. NIIF: Diferencias clave que debes conocer

Contabilidad Financiera Internacional
