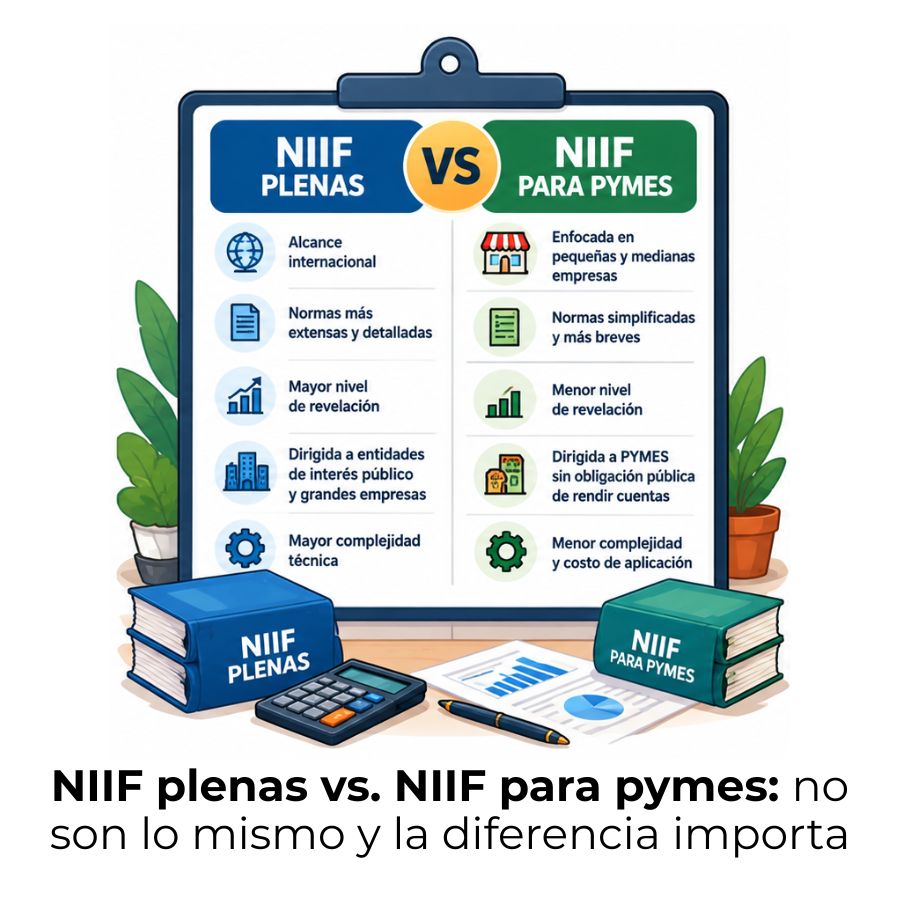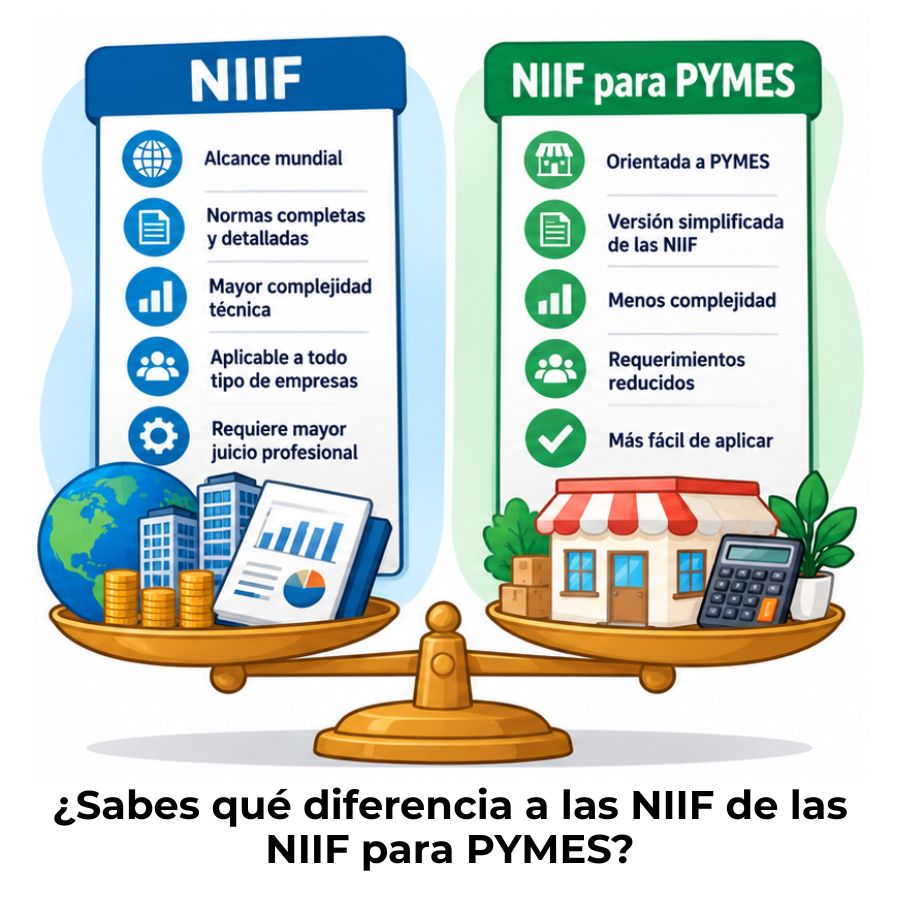
Las NIIF completas y las NIIF para PYMES son dos estándares distintos emitidos por el mismo organismo, el IASB, pero con alcances, estructuras y requisitos diferentes. Las primeras aplican a empresas con responsabilidad pública, como las que cotizan en bolsa; las segundas están diseñadas para entidades más pequeñas que no tienen esa obligación.
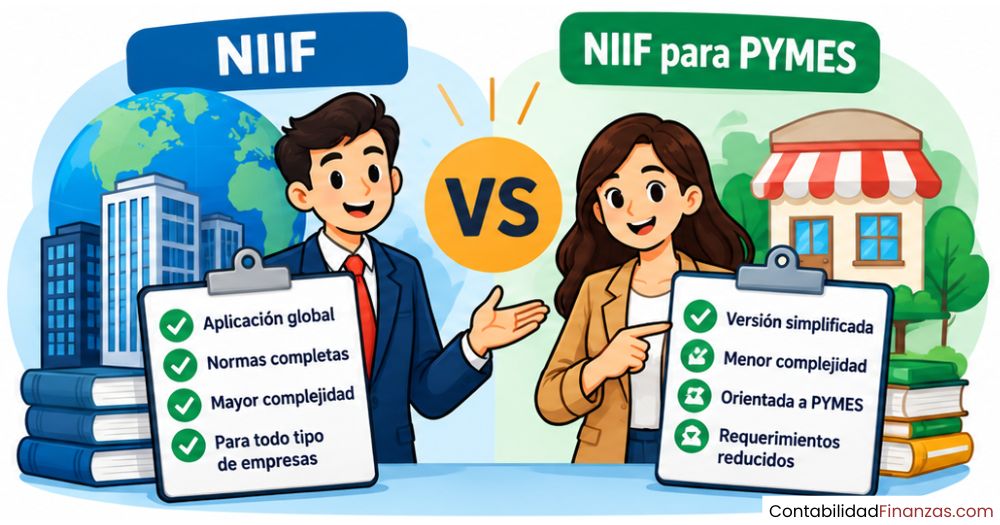
¿Qué son las NIIF y para quién están pensadas?
Las Normas Internacionales de Información Financiera (NIIF), conocidas internacionalmente como IFRS por sus siglas en inglés, son un conjunto de estándares contables emitidos por la Junta de Normas Internacionales de Contabilidad, el IASB (International Accounting Standards Board). Su objetivo principal es garantizar que los estados financieros de las empresas sean comparables, transparentes y fiables en cualquier parte del mundo.
Estas normas surgieron para dar respuesta a un problema real: las empresas que operan en distintos países utilizaban criterios contables tan diferentes que era casi imposible comparar sus resultados. Las NIIF establecen un lenguaje financiero común que permite a inversores, analistas y reguladores leer y entender los estados financieros sin importar el país de origen de la empresa.
El organismo detrás de las normas: el IASB
El IASB es el organismo técnico independiente responsable de emitir y actualizar las NIIF. Fue creado en 2001 bajo la estructura de la Fundación IFRS, con sede en Londres. Su misión es desarrollar estándares contables de alta calidad, comprensibles y aplicables globalmente, que promuevan la transparencia y la comparabilidad de la información financiera a escala internacional.
Antes del IASB existía el IASC (Comité de Normas Internacionales de Contabilidad), que emitió las primeras normas conocidas como NIC. Cuando el IASC se reorganizó y dio paso al IASB, las NIC siguieron vigentes bajo ese nombre, mientras que las nuevas normas comenzaron a publicarse como NIIF. Por eso hoy conviven ambas denominaciones dentro del mismo marco normativo.
¿Qué empresas deben aplicar las NIIF completas?
Las NIIF completas están diseñadas principalmente para entidades con responsabilidad pública de rendir cuentas. Esto incluye a las empresas que cotizan en bolsas de valores, las que emiten instrumentos de deuda o patrimonio en mercados públicos y las que manejan activos en calidad de fiduciarias, como los bancos, las aseguradoras y los fondos de inversión.
También pueden optar por las NIIF completas empresas que, sin estar obligadas, deciden adoptarlas voluntariamente para acceder a mercados internacionales de capital, atraer inversión extranjera o cumplir con exigencias de socios comerciales o casas matrices ubicadas en otros países.
¿Qué son las NIIF para PYMES y en qué se diferencian?
Las NIIF para PYMES son un estándar independiente emitido por el IASB en julio de 2009, diseñado específicamente para pequeñas y medianas empresas que no tienen obligación pública de rendir cuentas. Aunque se basan en los principios de las NIIF completas, constituyen un marco propio con sus propias reglas de reconocimiento, medición, presentación y revelación de información.
La razón de su creación fue práctica: aplicar todas las NIIF completas resultaba desproporcionado para empresas más pequeñas, tanto en términos de costo como de complejidad técnica. Por eso el IASB desarrolló una versión que conserva los principios fundamentales, pero elimina los requerimientos que no son relevantes para este tipo de entidades y simplifica los criterios de medición más exigentes.
Diferencias clave entre NIIF y NIIF para PYMES
Aunque ambos marcos comparten el mismo origen y los mismos principios conceptuales, existen diferencias concretas que afectan la forma en que una empresa registra sus transacciones y presenta su información financiera. A continuación, las más relevantes organizadas por criterio.
| Criterio | NIIF completas | NIIF para PYMES |
|---|---|---|
| Destinatarios | Empresas con responsabilidad pública de rendir cuentas | Empresas sin responsabilidad pública de rendir cuentas |
| Estructura | Más de 40 normas individuales (NIC + NIIF) | Un solo documento con 35 secciones |
| Extensión | Miles de páginas de requerimientos técnicos | Norma más compacta y accesible |
| Opciones de política contable | Mayor número de alternativas de tratamiento | Opciones reducidas para simplificar la aplicación |
| Información a revelar | Requisitos de divulgación extensos y detallados | Requisitos de divulgación significativamente reducidos |
| Valor razonable | Aplicación frecuente en activos y pasivos | Uso más restringido; se prioriza el costo histórico |
| Actualización | Revisión continua por el IASB | Revisiones periódicas; tercera edición publicada en 2024 |
| Instrumentos financieros | NIIF 9 con clasificación y medición complejas | Sección 11 simplificada con modelo de pérdida incurrida |
Responsabilidad pública de rendir cuentas
Este es el criterio más importante para determinar qué norma debe aplicar una empresa. Una entidad tiene responsabilidad pública de rendir cuentas cuando sus instrumentos de deuda o de patrimonio cotizan en un mercado público, o cuando maneja activos de terceros en calidad de fiduciaria: bancos, cooperativas de ahorro y crédito, aseguradoras y fondos de pensiones son ejemplos típicos.
Lo que resulta importante entender es que este criterio no depende del tamaño de la empresa ni de sus ingresos anuales. Una empresa puede ser pequeña en términos de facturación, pero si capta depósitos del público o cotiza en bolsa, está obligada a aplicar las NIIF completas. Del mismo modo, una empresa grande que no tiene esas características puede usar perfectamente las NIIF para PYMES.
«La definición de PYME no depende del tamaño en términos de ingresos o número de empleados, sino de su responsabilidad pública de rendir cuentas.»
Estructura y extensión de cada norma
Las NIIF completas están formadas por más de cuarenta normas individuales, entre NIC y NIIF, cada una con sus propias interpretaciones y apéndices. Navegar por este conjunto de documentos requiere un conocimiento técnico profundo y un tiempo de aprendizaje considerable, lo que supone un costo real para empresas con recursos limitados.
Las NIIF para PYMES, en cambio, están organizadas en un único documento dividido en 35 secciones, donde cada sección trata un tema específico: desde los conceptos fundamentales hasta la presentación de estados financieros, pasando por inventarios, activos fijos, ingresos e impuestos. Esta estructura compacta facilita la consulta y la aplicación práctica en el día a día.
Reconocimiento y medición de activos
Uno de los puntos donde las diferencias son más notorias es en la forma de medir los activos. Las NIIF completas permiten y en muchos casos exigen el uso del valor razonable, que consiste en estimar el valor actual de mercado de un activo o pasivo. Este enfoque ofrece información más relevante, pero requiere modelos de valoración complejos y, a menudo, la intervención de tasadores especializados.
Las NIIF para PYMES restringen el uso del valor razonable y priorizan el costo histórico en la mayoría de los casos. Esto simplifica el trabajo contable, aunque también puede significar que los estados financieros reflejen valores menos actualizados. Además, las opciones de política contable disponibles son menores: donde las NIIF completas ofrecen varias alternativas, la versión para PYMES suele establecer un único criterio aplicable.
Diferencias en la medición de activos
NIIF completas
- Valor razonable frecuente
- Múltiples opciones de política contable
- Modelos de valoración complejos
- Mayor información a revelar
NIIF para PYMES
- Predomina el costo histórico
- Opciones de política simplificadas
- Criterios de medición accesibles
- Requisitos de revelación reducidos
¿Cuándo debe una empresa usar NIIF para PYMES?
Una empresa puede aplicar las NIIF para PYMES cuando cumple dos condiciones simultáneamente: no tiene responsabilidad pública de rendir cuentas y publica estados financieros de propósito general para usuarios externos. Esos usuarios externos pueden ser propietarios que no participan en la gestión, acreedores, proveedores u otras partes que necesitan información financiera confiable para tomar decisiones.
Es importante aclarar que la norma no define «PYME» por criterios de tamaño como número de empleados o nivel de ventas. Lo determinante es siempre la ausencia de responsabilidad pública. Esto significa que una empresa mediana o incluso grande puede usar las NIIF para PYMES si no cotiza en mercados públicos ni maneja fondos de terceros en calidad fiduciaria.
¿Tu empresa puede aplicar las NIIF para PYMES?
✔ Sí aplica si…
- No cotiza en bolsa
- No emite deuda pública
- No maneja fondos fiduciarios
- Publica estados financieros para usuarios externos
✘ No aplica si…
- Cotiza en bolsa de valores
- Emite acciones o bonos públicos
- Es banco, aseguradora o fondo
- Tiene obligación legal de usar NIIF completas
Algunos países permiten que una empresa que normalmente usaría las NIIF para PYMES opte voluntariamente por las NIIF completas. Sin embargo, esta decisión implica asumir una carga técnica y operativa significativamente mayor, por lo que debe evaluarse con cuidado según los recursos disponibles y los objetivos financieros de la organización. Conocer a fondo la contabilidad internacional facilita tomar esta decisión con criterio sólido.
Simplificaciones principales de la NIIF para PYMES
La NIIF para PYMES no es simplemente una versión reducida de las NIIF completas: es un estándar con identidad propia que toma decisiones deliberadas sobre qué incluir y qué eliminar. Las simplificaciones no son arbitrarias; responden a un análisis de qué requerimientos generan costos desproporcionados para empresas más pequeñas sin aportar beneficios equivalentes a sus usuarios.
Entre las simplificaciones más relevantes destaca el tratamiento de los costos de investigación y desarrollo: mientras las NIIF completas permiten capitalizar los costos de desarrollo bajo ciertas condiciones, las NIIF para PYMES los reconocen directamente como gastos del período. Esto elimina la necesidad de evaluar si se cumplen criterios técnicos complejos para su capitalización.
Otro ejemplo claro es el tratamiento de la plusvalía (goodwill) en combinaciones de negocio. Las NIIF completas exigen una prueba anual de deterioro que puede ser muy costosa de realizar. Las NIIF para PYMES, en cambio, establecen que la plusvalía se amortiza durante su vida útil estimada o, si no es posible estimarla con fiabilidad, en un máximo de diez años, lo que simplifica considerablemente el proceso.
La tercera edición de la NIIF para PYMES (2024)
El IASB publicó el 27 de febrero de 2024 la tercera edición de la NIIF para PYMES, resultado de una revisión integral del estándar. Esta nueva versión conserva las 35 secciones de la edición anterior de 2015, pero incorpora ajustes relevantes que actualizan la norma y la acercan, de forma simplificada, a los cambios más importantes introducidos en las NIIF completas durante los últimos años.
Uno de los cambios más significativos es la actualización de la Sección 2, sobre conceptos y principios fundamentales, alineada ahora con el Marco Conceptual de 2018 del IASB. También se actualiza la Sección 23 de ingresos para armonizarla con los principios de la NIIF 15, aunque adaptada a contratos de menor complejidad, lo que simplifica el reconocimiento de ingresos en sectores donde los contratos son repetitivos o a corto plazo.
Cambios clave en la tercera edición (2024)
- Sección 2 actualizada: Incorpora los conceptos del Marco Conceptual del IASB de 2018, incluyendo criterios de prudencia y esencia sobre la forma.
- Sección 11 consolidada: Reúne todos los requerimientos de instrumentos financieros en una sola sección más estructurada.
- Sección 23 alineada con NIIF 15: El reconocimiento de ingresos se basa ahora en la transferencia del control de bienes y servicios.
- Nuevos principios de medición: Se clarifican cuándo usar costo histórico o valor corriente para activos y pasivos.
- Eliminación de deterioro complejo: Se mantiene el modelo de pérdida incurrida para activos financieros, evitando la complejidad del modelo de pérdida esperada.
- Entrada en vigor prevista: 1 de enero de 2027, con posibilidad de aplicación anticipada.
La fecha de entrada en vigor de la tercera edición está prevista para el 1 de enero de 2027, aunque los países que adopten la norma podrán permitir su aplicación anticipada. Esto da tiempo a las empresas y a los reguladores nacionales para prepararse, actualizar sus sistemas contables y capacitar a sus equipos antes de la implementación obligatoria.
Para los profesionales contables que trabajan con pequeñas y medianas empresas, entender estos cambios con antelación es una ventaja real. Profundizar en normas y certificaciones internacionales como la certificación CIMA puede marcar una diferencia significativa a la hora de aplicar correctamente estas actualizaciones en la práctica diaria.
Preguntas frecuentes
¿Cuál es la diferencia principal entre NIIF y NIIF para PYMES?
La diferencia principal radica en el tipo de entidad a la que van dirigidas y en el nivel de complejidad de los requerimientos. Las NIIF completas aplican a empresas con responsabilidad pública de rendir cuentas, como las que cotizan en bolsa o captan depósitos del público, y exigen un nivel de detalle técnico elevado. Las NIIF para PYMES, en cambio, están diseñadas para entidades sin esa responsabilidad pública, y simplifican los criterios de reconocimiento, medición y revelación de información para hacerlos más accesibles y menos costosos de aplicar.
¿Una PYME puede elegir aplicar las NIIF completas?
Sí, en muchos países una empresa que podría usar las NIIF para PYMES tiene la posibilidad de optar voluntariamente por las NIIF completas. Esta decisión puede tener sentido cuando la empresa busca acceder a financiamiento internacional, está en proceso de expansión hacia mercados extranjeros o tiene socios o inversores que exigen estados financieros preparados bajo las NIIF plenas. Sin embargo, implica asumir una carga técnica, operativa y de capacitación significativamente mayor, por lo que debe evaluarse con cuidado según los objetivos y recursos de cada organización.
¿Cuántas secciones tiene la NIIF para PYMES?
La NIIF para PYMES está organizada en 35 secciones, tanto en la segunda edición de 2015 como en la tercera edición publicada en 2024. Cada sección trata un tema contable específico: desde los conceptos y principios fundamentales hasta la presentación de estados financieros, inventarios, propiedad, planta y equipo, ingresos, impuestos sobre las ganancias e instrumentos financieros, entre otros. Esta estructura modular permite consultar directamente la sección relevante sin necesidad de revisar todo el estándar.
¿Qué significa responsabilidad pública de rendir cuentas?
Una entidad tiene responsabilidad pública de rendir cuentas cuando sus instrumentos de deuda o de patrimonio, como acciones o bonos, cotizan en un mercado público, o cuando maneja activos de terceros en calidad fiduciaria para un grupo amplio de personas. Los ejemplos más comunes son los bancos, las aseguradoras, las cooperativas de ahorro y crédito, los fondos de inversión y los fondos de pensiones. Este criterio, y no el tamaño de la empresa, es el que determina si una entidad debe aplicar las NIIF completas.
¿Cuál es la diferencia entre NIC y NIIF?
Las NIC (Normas Internacionales de Contabilidad) fueron emitidas por el antiguo IASC antes de su reorganización en 2001. Cuando el IASC fue reemplazado por el IASB, las nuevas normas comenzaron a denominarse NIIF (Normas Internacionales de Información Financiera). Las NIC originales no desaparecieron: siguen vigentes con sus nombres originales y conviven dentro del mismo marco normativo junto a las nuevas NIIF. En la práctica, cuando se habla de «las NIIF» en sentido amplio, se hace referencia al conjunto completo que incluye tanto las NIC históricas como las NIIF emitidas por el IASB.
¿Las NIIF para PYMES son obligatorias en todos los países?
No. La adopción de las NIIF para PYMES depende de la regulación de cada país. Algunos han adoptado la norma de forma obligatoria para determinadas categorías de empresas, otros la permiten como opción voluntaria y otros mantienen normas locales propias. Países de América Latina como Colombia, Costa Rica y República Dominicana han adoptado la norma con distintos niveles de obligatoriedad. Lo recomendable es verificar siempre la legislación contable vigente en el país donde opera la empresa antes de decidir qué marco aplicar.
¿Qué cambios trae la tercera edición de la NIIF para PYMES?
La tercera edición, publicada en febrero de 2024 y con entrada en vigor prevista para el 1 de enero de 2027, actualiza la Sección 2 con los conceptos del Marco Conceptual del IASB de 2018, reorganiza los requerimientos de instrumentos financieros en la Sección 11, alinea el reconocimiento de ingresos con los principios de la NIIF 15 y aclara cuándo usar el costo histórico o el valor corriente para medir activos y pasivos. Mantiene el modelo de pérdida incurrida para el deterioro de activos financieros, evitando así la complejidad del modelo de pérdida esperada propio de las NIIF completas.
Conclusión
Las NIIF y las NIIF para PYMES son dos marcos normativos distintos que comparten origen y principios, pero están pensados para realidades empresariales diferentes. El criterio que los separa no es el tamaño de la empresa, sino su responsabilidad pública de rendir cuentas. Entender esta distinción te permite saber desde el primer momento qué norma corresponde aplicar en cada caso.
Si aplicas las NIIF completas, te enfrentarás a un conjunto amplio y técnicamente exigente de normas con múltiples opciones de medición y revelación detallada. Si usas las NIIF para PYMES, trabajarás con un estándar más compacto, con criterios más directos y menores requisitos de divulgación, lo que reduce costos sin sacrificar la utilidad de la información financiera para tus usuarios.
Conocer bien estas normas es un paso sólido en tu formación como profesional contable. En este sitio web encontrarás más contenido sobre contabilidad internacional, estándares financieros y todo lo que necesitas para seguir avanzando con bases firmes.
También te puede interesar:
FASB: La sigla contable que mueve las finanzas de EE. UU.

Estados Financieros Internacionales
Diferencia entre operación conjunta y negocio conjunto
¿Qué es la NIIF 18 y cómo cambia los Estados Financieros?

Ajuste por conversión de moneda extranjera
Diferencias entre NIIF y US GAAP
Software contable para varios países: ¿Cómo funciona?