El EFRAG, que responde al nombre de European Financial Reporting Advisory Group, es el organismo asesor de la Comisión Europea en materia de normas contables y de sostenibilidad. Creado en 2001, actúa como puente técnico entre los estándares internacionales del IASB y su aplicación real dentro de la Unión Europea.
¿Qué es el EFRAG?
El EFRAG, cuyas siglas corresponden a European Financial Reporting Advisory Group (Grupo Europeo de Asesoramiento sobre Información Financiera), es una asociación privada con sede en Bruselas que trabaja en favor del interés público europeo. Fue constituida en 2001 con el respaldo de la Comisión Europea y, desde entonces, actúa como el principal órgano técnico asesor de la UE en materia de normas contables y de información financiera.
A diferencia de los reguladores gubernamentales, el EFRAG no impone normas por sí mismo ni tiene potestad legislativa. Su función es emitir recomendaciones técnicas independientes que la Comisión Europea utiliza como base para decidir si adopta o no los estándares contables internacionales en el ámbito de la Unión Europea.
Significado de las siglas EFRAG
EFRAG son las siglas en inglés de European Financial Reporting Advisory Group, que en español se traduce como Grupo Europeo de Asesoramiento sobre Información Financiera. Aunque en algunos documentos oficiales en castellano se utiliza el término «Grupo Europeo de Asesoría sobre Información Financiera», en la práctica profesional se usa casi siempre el acrónimo en inglés, tal como ocurre con otros organismos del sector contable internacional.
¿Por qué se creó el EFRAG en 2001?
A principios de los años 2000, la Unión Europea tomó la decisión de adoptar las Normas Internacionales de Información Financiera (NIIF) emitidas por el IASB como referencia contable para las empresas cotizadas. Este paso era necesario para armonizar la información financiera en los mercados europeos, pero también planteaba una pregunta fundamental: ¿quién evaluaría si esas normas globales eran adecuadas para la realidad europea? Para responder a esa necesidad nació el EFRAG, con el apoyo de la Comisión Europea y de los principales organismos contables del continente.
¿Cuál es la misión del EFRAG?
La misión del EFRAG es defender y articular los intereses europeos en el campo de la información financiera y de sostenibilidad, tanto en los debates internacionales como en el proceso de adopción de normas dentro de la UE. Para cumplir esa misión, el organismo trabaja en dos direcciones simultáneas: analiza las normas que el IASB está elaborando y ofrece su punto de vista antes de que se publiquen, y evalúa las normas ya publicadas para decidir si recomienda su adopción en Europa.
Además, desde 2022, el EFRAG asumió una responsabilidad adicional: desarrollar las Normas Europeas de Información sobre Sostenibilidad (ESRS, por sus siglas en inglés), que regulan cómo las empresas deben reportar su impacto ambiental, social y de gobernanza. Esta ampliación de mandato convirtió al EFRAG en un actor clave no solo en contabilidad financiera, sino también en la transparencia corporativa y sostenibilidad empresarial dentro de la Unión Europea.
¿Cómo funciona el proceso de endorsement del EFRAG?
El término endorsement (o endoso) designa el proceso formal mediante el cual la Unión Europea decide si adopta una norma contable internacional para su aplicación en territorio europeo. Este proceso existe porque las normas del IASB no forman parte automáticamente del ordenamiento jurídico de la UE: cada norma debe pasar por una evaluación técnica y una aprobación formal antes de ser de obligado cumplimiento para las empresas europeas. El EFRAG es el organismo que lleva a cabo la parte técnica de esa evaluación.
Del IASB a Europa: el camino de una norma
Cuando el IASB publica una norma nueva o una modificación a una norma existente, el proceso europeo de adopción arranca de inmediato. El EFRAG analiza en detalle el contenido de esa norma, consulta con los distintos grupos de interés europeos (empresas, auditores, inversores, reguladores y académicos) y elabora un informe técnico con su recomendación. Ese informe llega a la Comisión Europea, que a su vez lo traslada al Comité de Regulación Contable (ARC), formado por representantes de los Estados miembros, quienes emiten una recomendación de adopción que finalmente recibe la aprobación del Parlamento Europeo y el Consejo de la UE.
¿Qué ocurre si el EFRAG no recomienda una norma?
Si el EFRAG concluye que una norma del IASB no es adecuada para los mercados europeos, su recomendación negativa tiene un peso determinante en el proceso de adopción. La Comisión Europea puede decidir no adoptar la norma, aplicarla parcialmente o solicitar modificaciones antes de incorporarla al derecho comunitario. Este mecanismo es conocido como carve out y, aunque se ha utilizado en pocas ocasiones, demuestra que Europa no acepta las normas internacionales de forma incondicional, sino que las somete siempre a una evaluación crítica de su impacto local.
Las dos áreas de trabajo del EFRAG
Desde su reforma en 2022, el EFRAG articula toda su actividad en torno a dos pilares diferenciados pero complementarios. Cada pilar cuenta con su propio consejo técnico, sus grupos de expertos y su proceso de consulta pública, lo que garantiza que tanto la información financiera tradicional como los nuevos estándares de sostenibilidad reciban el mismo nivel de rigor y especialización.
Información financiera y las NIIF
El primer pilar es el más antiguo y el que define el origen del EFRAG. En esta área, el organismo trabaja directamente con las Normas Internacionales de Información Financiera (NIIF) emitidas por el IASB. Su labor consiste en participar activamente en el proceso de elaboración de esas normas desde una perspectiva europea, presentar comentarios técnicos antes de su publicación definitiva y, una vez publicadas, evaluar su idoneidad para los mercados de la UE antes de recomendar su adopción. Es el pilar que garantiza que la voz de Europa llega al debate contable global de manera articulada y fundamentada.
Informes de sostenibilidad y las normas ESRS
El segundo pilar nació con la entrada en vigor de la Directiva de Informes de Sostenibilidad Corporativa (CSRD), que encomendó al EFRAG la tarea de desarrollar las normas técnicas que las empresas europeas deberán utilizar para informar sobre su impacto en el medioambiente, los derechos laborales, la gobernanza y otros factores de sostenibilidad. Estas normas se denominan ESRS (European Sustainability Reporting Standards). El EFRAG no solo las elabora, sino que también gestiona sus revisiones, organiza las consultas públicas y coordina su alineación con estándares internacionales como los del ISSB, garantizando coherencia con el resto del mundo.
Estructura y organización del EFRAG
El EFRAG se organiza como una asociación privada de derecho belga, lo que le otorga independencia respecto a los Gobiernos nacionales y a las instituciones europeas. Su estructura se diseñó para asegurar la representación de los distintos grupos de interés europeos y la separación entre los órganos de gobierno y los órganos técnicos, evitando así conflictos de interés en sus recomendaciones.
Junta administrativa y consejos técnicos
El máximo órgano de gobierno es la Asamblea General, que aprueba los presupuestos, modifica los estatutos y nombra a los miembros de la Junta Administrativa. Por debajo de la Asamblea General, la Junta Administrativa supervisa el funcionamiento cotidiano del organismo. En el plano técnico, el EFRAG cuenta con dos consejos especializados: el Consejo de Información Financiera (Financial Reporting Board) y el Consejo de Información sobre Sostenibilidad (Sustainability Reporting Board). Cada uno de estos consejos se apoya en un Grupo de Expertos Técnicos (TEG) que proporciona los análisis detallados necesarios para elaborar los informes de recomendación.
¿Quiénes son los miembros del EFRAG?
Los miembros del EFRAG se organizan en tres grandes capítulos: las organizaciones europeas de partes interesadas (como Accountancy Europe o BusinessEurope), los organismos nacionales de normalización contable de los distintos países miembros y las organizaciones de la sociedad civil. Esta composición plural busca que ningún sector domine las posiciones técnicas del organismo y que las recomendaciones reflejen la diversidad real de los mercados europeos. Las autoridades europeas como el BCE o la ESMA participan también, aunque con un rol de observadoras.
¿Qué diferencia hay entre el EFRAG y el IASB?
Aunque ambos organismos trabajan en el campo de la información financiera internacional, sus roles son completamente distintos. El IASB es el organismo emisor de normas: desarrolla, publica y mantiene las Normas Internacionales de Información Financiera (NIIF) con vocación de aplicación global. Tiene sede en Londres y actúa bajo la supervisión de la Fundación IFRS. El EFRAG, en cambio, no crea normas propias de contabilidad financiera, sino que evalúa las que emite el IASB y decide si son aptas para la realidad europea.
| Característica | IASB | EFRAG |
|---|---|---|
| Función principal | Emitir normas contables globales (NIIF) | Asesorar a la UE sobre la adopción de esas normas |
| Sede | Londres, Reino Unido | Bruselas, Bélgica |
| Naturaleza jurídica | Fundación privada (IFRS Foundation) | Asociación privada de derecho belga |
| Año de creación | 2001 (sucesor del IASC, fundado en 1973) | 2001 |
| Ámbito geográfico | Global | Unión Europea |
| Potestad normativa | Sí (emite NIIF) | No (emite recomendaciones; las ESRS sí tienen respaldo legal vía CSRD) |
| Relación con la Comisión Europea | Indirecta | Directa: asesor técnico oficial |
La relación del EFRAG con la contabilidad internacional
El EFRAG no actúa de forma aislada dentro del ecosistema de la contabilidad internacional. Al contrario, mantiene relaciones activas con los principales organismos que configuran ese entorno global. Participa en el Foro Internacional de Emisores de Normas Contables (IFASS) y en el Foro Asesor de Estándares de Sostenibilidad (SSAF) del IASB. Esta red de colaboraciones le permite influir en la dirección que toman los estándares globales antes de que lleguen a la fase de adopción en Europa.
Dentro de ese mismo ecosistema, organismos como el IFAC (Federación Internacional de Contadores) trabajan en paralelo al EFRAG, aunque con un mandato diferente: el IFAC se centra en la ética profesional, la auditoría y el desarrollo de la profesión contable a escala mundial, mientras que el EFRAG se enfoca exclusivamente en los estándares de información que las empresas deben aplicar. Igualmente, el AICPA, el instituto de contadores públicos certificados de Estados Unidos, representa otro nodo clave del sistema contable global con el que el EFRAG mantiene relaciones de coordinación e intercambio técnico.
El EFRAG construye su legitimidad sobre su gobernanza, su proceso debido y su responsabilidad pública, actuando como la voz europea en la información financiera global.
Esta posición dentro del sistema contable internacional convierte al EFRAG en un actor que va más allá de la simple validación de normas. Su trabajo proactivo ante el IASB significa que Europa no espera a que una norma se publique para opinar, sino que participa en su diseño desde el inicio, aportando perspectivas y señalando posibles consecuencias no deseadas para el mercado europeo antes de que la norma sea definitiva. Puedes consultar directamente la actividad del organismo en el sitio oficial del EFRAG.
Preguntas frecuentes
¿Qué significa EFRAG?
EFRAG significa European Financial Reporting Advisory Group, que en español se traduce como Grupo Europeo de Asesoramiento sobre Información Financiera. Es el nombre oficial del organismo privado con sede en Bruselas que actúa como asesor técnico de la Comisión Europea en materia de normas contables y de información sobre sostenibilidad. En el entorno profesional es habitual referirse a él únicamente por su acrónimo en inglés, ya que así aparece en toda la documentación oficial de la Unión Europea.
¿Cuándo y por qué se creó el EFRAG?
El EFRAG fue creado en 2001 con el respaldo de la Comisión Europea, en un momento en que la Unión Europea preparaba la obligatoriedad de las NIIF para las empresas cotizadas europeas. Antes de su creación, Europa carecía de un mecanismo técnico independiente que evaluara la adecuación de esas normas internacionales a las particularidades del mercado europeo. El EFRAG nació precisamente para cubrir ese vacío y garantizar que la adopción de normas contables internacionales en la UE respondiera a criterios técnicos sólidos y no solo a decisiones políticas.
¿Qué son las normas ESRS y qué relación tienen con el EFRAG?
Las ESRS (European Sustainability Reporting Standards) son las normas europeas que definen cómo las empresas deben informar sobre su impacto en el medioambiente, los derechos laborales, la diversidad y otros aspectos de la gobernanza corporativa. El EFRAG es el organismo encargado de desarrollar y revisar estas normas, por mandato de la Directiva de Informes de Sostenibilidad Corporativa (CSRD), aprobada en 2022. Una vez elaboradas por el EFRAG, las normas ESRS son adoptadas formalmente por la Comisión Europea como reglamentos delegados, con pleno efecto jurídico en todos los Estados miembros.
¿El EFRAG tiene poder para rechazar una norma del IASB?
El EFRAG no tiene poder de veto directo sobre las normas del IASB, pero su recomendación técnica es determinante en el proceso europeo de adopción. Si el EFRAG emite un informe negativo o con reservas importantes, la Comisión Europea puede optar por no adoptar la norma o por aplicarla de forma parcial mediante el mecanismo conocido como carve out. En la práctica, una recomendación negativa del EFRAG equivale a un bloqueo efectivo de la norma dentro del territorio de la Unión Europea, aunque la decisión formal siempre recae en las instituciones europeas.
¿Qué es el proceso de endorsement en contabilidad europea?
El proceso de endorsement, o proceso de endoso, es el mecanismo formal mediante el cual la Unión Europea decide si adopta una norma contable internacional para su aplicación en territorio europeo. Este proceso implica una evaluación técnica por parte del EFRAG, una recomendación del Comité de Regulación Contable y una aprobación final por parte del Parlamento Europeo y el Consejo de la UE. Ninguna norma del IASB tiene efecto jurídico en Europa sin pasar por este proceso, que garantiza que los estándares adoptados son adecuados para el bien público europeo y compatibles con el marco regulatorio de la Unión.
¿Dónde tiene su sede el EFRAG?
El EFRAG tiene su sede en Bruselas, Bélgica. La elección de Bruselas no es casual: al ser la capital administrativa de la Unión Europea, esta ubicación facilita la relación directa y continua del EFRAG con la Comisión Europea, el Parlamento Europeo y el resto de instituciones comunitarias con las que trabaja de manera habitual. El organismo opera bajo la legislación belga sobre asociaciones internacionales, lo que le otorga una personalidad jurídica independiente tanto de los Gobiernos nacionales como de las propias instituciones de la UE.
¿Cómo se financia el EFRAG?
El EFRAG se financia mediante una combinación de fondos estructurales de la Comisión Europea, canalizados a través del Programa para el Mercado Único, y de las aportaciones de sus organizaciones miembros. La financiación de la Comisión Europea es considerada esencial para que el organismo pueda cumplir su función de asesor técnico independiente con los recursos y la capacidad técnica necesarios. Países del Espacio Económico Europeo como Noruega, Islandia y Liechtenstein, así como Kosovo, también participan en la financiación del EFRAG a través de su contribución al Programa para el Mercado Único.
¿Qué relación tiene el EFRAG con la Comisión Europea?
La relación entre el EFRAG y la Comisión Europea es la de asesor técnico independiente y cliente institucional. La Comisión Europea no controla ni dirige el trabajo técnico del EFRAG, pero sí es quien recibe sus recomendaciones y quien, en última instancia, toma las decisiones de adopción de normas. Esta separación entre la función técnica y la función política es fundamental para garantizar la credibilidad del sistema. Desde 2006 existe un acuerdo formal entre ambas partes que regula el alcance y las condiciones del asesoramiento que el EFRAG presta a la Comisión en materia de información financiera y, desde 2022, también en información sobre sostenibilidad.
Conclusión
El EFRAG es mucho más que un acrónimo técnico en los manuales de contabilidad internacional. Es el organismo que garantiza que Europa no sea un receptor pasivo de normas contables diseñadas para un mercado global abstracto, sino que tenga una voz activa, fundamentada y coherente en los debates que definen cómo las empresas deben informar sobre su situación financiera y su impacto en la sociedad. Entender qué hace el EFRAG es entender cómo funciona realmente el sistema contable en la Unión Europea.
A lo largo de este artículo has visto que el EFRAG opera en dos grandes áreas: la evaluación y recomendación de las NIIF del IASB y el desarrollo de las normas ESRS bajo el mandato de la CSRD. Ambas dimensiones son complementarias y responden a una misma lógica: que la información que producen las empresas europeas sea transparente, comparable y útil tanto para los inversores como para la ciudadanía. Si estás estudiando contabilidad o empiezas a trabajar en entornos con aplicación de normas internacionales, conocer al EFRAG te dará una comprensión mucho más completa del marco en el que operan esas normas.
Hay mucho más por descubrir sobre la arquitectura de la contabilidad internacional y los organismos que la sostienen. En este sitio web encontrarás otros artículos que te ayudarán a construir ese conocimiento de forma progresiva y sin tecnicismos innecesarios. Cada pieza que añades a tu comprensión del sistema contable global te prepara mejor para entender las decisiones que se toman en los despachos, los informes y los mercados financieros de todo el mundo.
También te puede interesar:

Tratamiento tributario de las exportaciones
¿Qué es el formato ESEF y a quién obliga en la UE?
¿Qué es una empresa offshore?
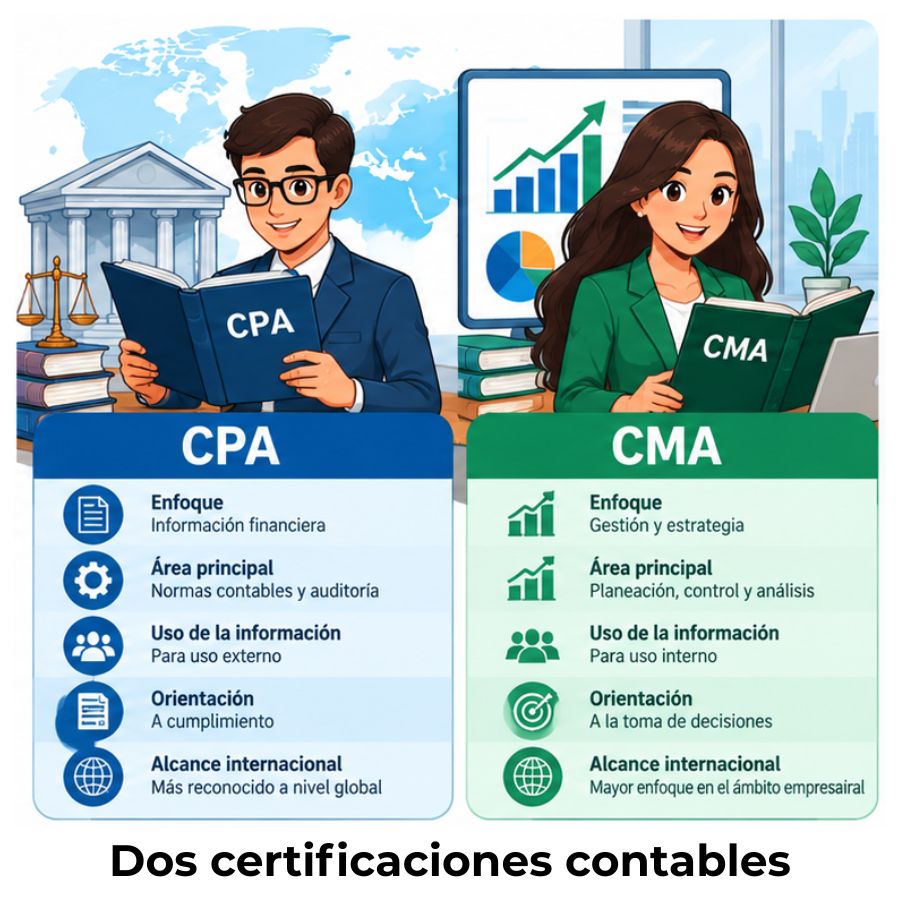
CPA vs. CMA: Diferencias clave entre ambas certificaciones
Contabilidad de una LLC
Mapeo de cuentas locales a cuentas del grupo
¿Cuánto cuesta implementar las NIIF en una empresa?
