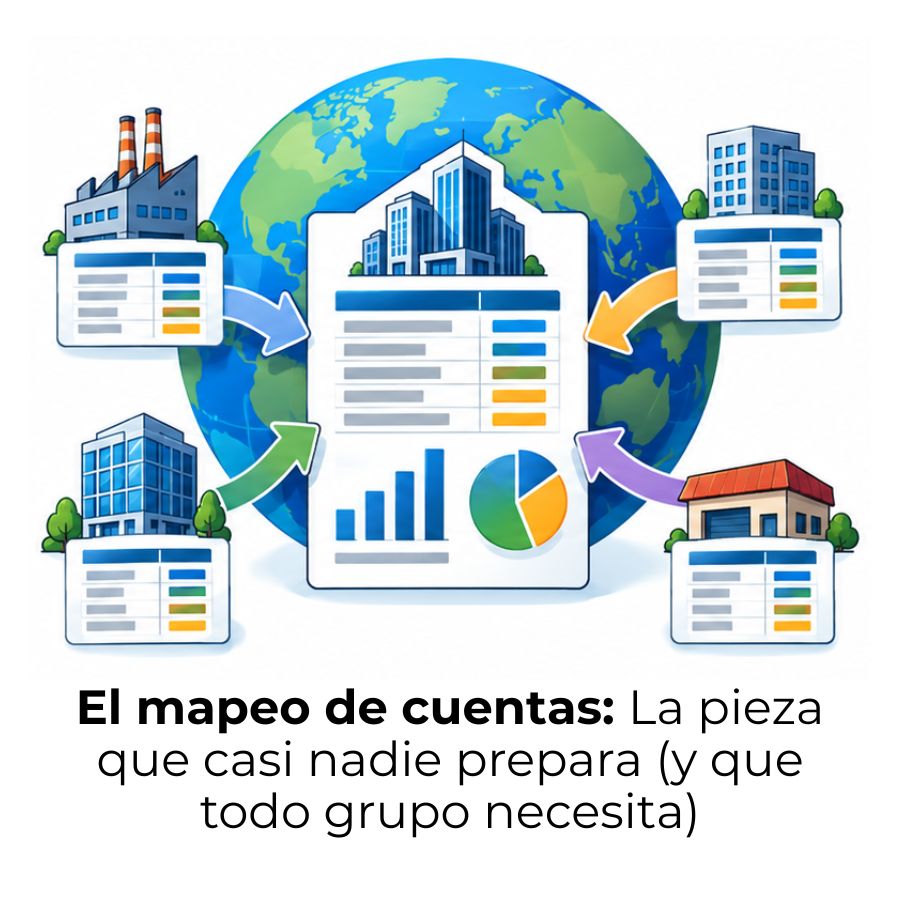
El mapeo de cuentas locales a cuentas del grupo es el proceso mediante el cual cada cuenta del plan contable de una filial se vincula a su equivalente en el plan centralizado del grupo. Es el paso previo a cualquier consolidación financiera y determina si los estados financieros resultantes son fiables o están llenos de inconsistencias difíciles de detectar.
¿Qué es el mapeo de cuentas locales a cuentas del grupo?
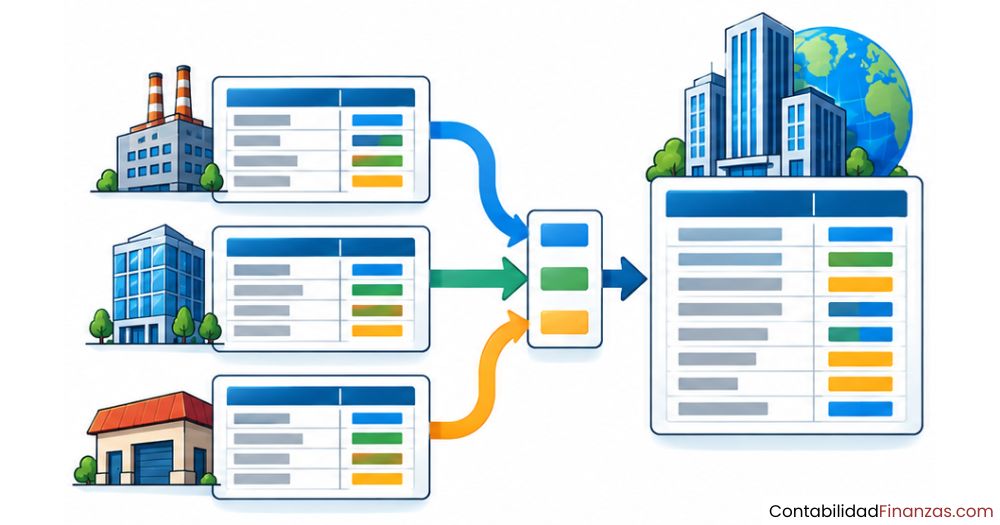
Cuando una empresa tiene filiales en distintos países, cada una lleva su contabilidad según las normas de su territorio: el Plan General Contable en España, el HGB en Alemania, las US GAAP en Estados Unidos. El problema surge cuando la matriz necesita consolidar toda esa información en un solo juego de estados financieros. El mapeo de cuentas es el proceso que establece, cuenta por cuenta, la correspondencia entre el plan contable local de cada filial y el plan centralizado del grupo.
Sin este paso, la consolidación financiera es imposible. Cada filial hablaría su propio idioma contable y los números de una nunca encajarían con los de otra. El mapeo actúa como el traductor que permite que toda la información fluya hacia un formato común, comparable y auditable.
Plan de cuentas local vs. plan de cuentas del grupo
El plan de cuentas local es el catálogo de cuentas que una empresa usa para registrar sus operaciones cotidianas, y está diseñado para cumplir con las normas fiscales y mercantiles de su país. El plan de cuentas del grupo, en cambio, es un catálogo centralizado que la matriz define para que todas sus filiales informen en un formato homogéneo, generalmente alineado con las Normas Internacionales de Información Financiera (NIIF/IFRS).
| Característica | Plan de cuentas local | Plan de cuentas del grupo |
|---|---|---|
| Propósito principal | Cumplimiento fiscal y mercantil local | Consolidación e información al grupo |
| Marco de referencia | Norma contable del país (PGC, HGB, NIF…) | NIIF/IFRS o política interna del grupo |
| Nivel de detalle | Generalmente más granular | Más agregado y estandarizado |
| Gestión | Cada filial lo adapta a su operativa | La matriz lo define y controla |
| ¿Desaparece con el mapeo? | No, sigue en uso para informes locales | Es el destino del mapeo, no el origen |
¿Por qué existen dos planes de cuentas distintos?
Cada país establece sus propias normas contables para satisfacer sus necesidades fiscales, legales y económicas. Una filial alemana está obligada a presentar sus cuentas conforme al HGB; una española, conforme al Plan General Contable. La matriz no puede exigir a sus filiales que abandonen su normativa local, porque eso comprometería el cumplimiento legal en cada territorio.
Al mismo tiempo, la matriz necesita datos coherentes para elaborar los estados financieros consolidados del grupo. La solución no es imponer un único plan de cuentas global, sino construir un puente entre los planes locales y el plan del grupo. Ese puente es, precisamente, el mapeo.
¿Cómo funciona el proceso de mapeo de cuentas?
El proceso de mapeo comienza con un inventario de todas las cuentas del plan local de la filial. A continuación, se identifica a qué cuenta o línea del plan del grupo corresponde cada una. La relación más habitual es de muchas cuentas locales a una sola cuenta del grupo, porque el plan local suele ser más detallado que el centralizado.
Tipos de relación entre cuentas locales y del grupo
No todas las cuentas se mapean de la misma manera. La complejidad del proceso depende en gran medida de cómo se estructura la información en cada plan contable local y del nivel de detalle que maneja la filial. Existen tres tipos de relación posibles entre una cuenta local y una cuenta del grupo.
Uno a uno
Una cuenta local tiene un equivalente directo y exacto en el plan del grupo. Es el caso más sencillo y el menos frecuente en grupos con filiales en múltiples países.
Muchos a uno
Varias cuentas locales se agrupan en una sola cuenta del grupo. Ocurre cuando el plan local es más granular: por ejemplo, tres cuentas distintas de proveedores nacionales se consolidan en una sola línea del grupo.
Uno a varios
Una cuenta local se reparte entre varias cuentas del grupo. Es el caso más delicado, porque exige definir criterios de distribución claros y mantenerlos consistentes en cada cierre.
Casos especiales: cuentas sin equivalencia directa
Algunas cuentas del plan local no tienen una equivalencia clara en el plan del grupo. Esto ocurre, por ejemplo, con partidas fiscales propias de un país que no existen en la normativa internacional. En estos casos, el equipo de finanzas del grupo debe decidir si crear una cuenta nueva, reclasificar el saldo en una categoría aproximada o excluirlo de la consolidación con la debida justificación.
Estas decisiones no se toman de forma arbitraria: deben quedar documentadas por escrito, con el criterio que las respalda. De lo contrario, cada cierre mensual puede generar una clasificación diferente según quién realice el trabajo, lo que hace que los estados consolidados pierdan fiabilidad.
Estrategias para implementar el mapeo de cuentas
Los grupos empresariales no adoptan el mapeo de la misma manera. La estrategia depende del tamaño del grupo, del número de filiales, de los sistemas informáticos disponibles y del nivel de homogeneidad que la matriz quiera alcanzar. Existen dos enfoques principales, y muchos grupos combinan elementos de ambos.
Adopción completa del plan del grupo
En este enfoque, la filial abandona su plan de cuentas local y adopta directamente el plan del grupo como su plan de trabajo diario. Esto elimina la necesidad de mapeo continuo, porque la filial ya registra sus operaciones en el formato que la matriz necesita. La contrapartida es que la filial debe gestionar de forma separada sus obligaciones de reporte local, lo que generalmente implica llevar una doble contabilidad.
Este enfoque es viable cuando el grupo tiene un alto grado de control operativo sobre sus filiales y cuando las diferencias entre la normativa local y las NIIF son relativamente pequeñas. Para profundizar en esta dualidad contable, puedes revisar cómo funciona llevar contabilidad local y NIIF en paralelo, un esquema que muchas empresas adoptan en este escenario.
Ajuste del plan local con mapeo continuo
La alternativa más habitual consiste en mantener el plan de cuentas local intacto y construir una tabla de correspondencias que traduzca automáticamente los saldos locales al formato del grupo en cada cierre. Este enfoque respeta las obligaciones legales de cada filial sin alterar su operativa contable diaria.
La tabla de correspondencias se convierte en el documento central del proceso: indica, para cada cuenta local, a qué cuenta del grupo debe trasladarse su saldo. Si el plan local se actualiza, la tabla se revisa. Si el grupo incorpora nuevas cuentas, la tabla también se actualiza. Es un proceso vivo, no una configuración que se hace una sola vez.
Ejemplo de tabla de correspondencias
| Cuenta local | Descripción local | Cuenta del grupo | Descripción del grupo | Tipo de relación |
|---|---|---|---|---|
| 4300 | Clientes nacionales | TR-1100 | Trade receivables | Muchos a uno |
| 4310 | Clientes extranjeros | TR-1100 | Trade receivables | Muchos a uno |
| 5720 | Banco cuenta operaciones | CA-2000 | Cash and equivalents | Uno a uno |
| 6300 | Servicios exteriores | EX-5100 / EX-5200 | Admin. / Operational exp. | Uno a varios |
| 4750 | H.P. acreedora por IVA | TX-3300 | Tax liabilities (VAT) | Uno a uno |
Errores frecuentes al mapear cuentas y cómo evitarlos
El mapeo de cuentas parece un ejercicio mecánico, pero concentra más decisiones de criterio de lo que parece a primera vista. Los errores que se cometen aquí no suelen detectarse de inmediato: se acumulan silenciosamente y afloran en la auditoría o en el análisis de desviaciones. Conocer los fallos más habituales ayuda a diseñar un proceso de mapeo más robusto desde el principio.
No documentar los criterios de decisión
Asignar una cuenta a una categoría sin dejar constancia escrita del razonamiento. El siguiente cierre lo hará otra persona, y sin ese criterio visible, la clasificación puede cambiar sin que nadie lo detecte.
Asumir que el mapeo es estático
Tratar la tabla de correspondencias como un documento que se crea una vez y no se toca. Cuando la filial abre nuevas cuentas o el grupo modifica su plan, el mapeo debe actualizarse de inmediato o comenzará a generar errores silenciosos.
Ignorar las relaciones uno a varios
Cuando una cuenta local debe repartirse entre varias cuentas del grupo, algunos equipos la asignan a una sola para simplificar. Esto distorsiona los estados financieros consolidados y complica cualquier análisis posterior por categoría.
No realizar una prueba piloto antes del cierre real
Lanzar el mapeo directamente sobre los datos reales sin validar primero con una muestra. Una prueba piloto permite detectar cuentas sin asignar, errores de clasificación y totales que no cuadran, antes de que el error llegue al informe final.
Confundir el mapeo con la conversión de norma
El mapeo establece correspondencias entre cuentas; no convierte automáticamente los criterios de reconocimiento de un marco a otro. Un activo valorado según norma local puede necesitar ajustes adicionales para cumplir con las NIIF, y eso va más allá del mapeo puro.
¿Qué herramientas se usan para el mapeo de cuentas del grupo?
El mapeo de cuentas puede realizarse con distintos niveles de sofisticación tecnológica. La elección de la herramienta depende del volumen de cuentas, del número de filiales y de la frecuencia con la que se actualiza el plan del grupo. Desde hojas de cálculo hasta plataformas especializadas de consolidación, cada opción tiene sus ventajas y sus límites claros.
Hojas de cálculo (Excel / Google Sheets)
La opción más extendida en grupos pequeños. Permite construir la tabla de correspondencias manualmente y aplicar fórmulas de consolidación. Su punto débil es la escalabilidad: a partir de cierto número de cuentas o filiales, el mantenimiento se vuelve propenso a errores.
ERP con módulo de consolidación
Sistemas como SAP, Oracle o Microsoft Dynamics incluyen funcionalidades de mapeo y consolidación integradas. La tabla de correspondencias se configura dentro del propio sistema y se aplica automáticamente en cada cierre, reduciendo el trabajo manual.
Software de consolidación específico
Herramientas diseñadas exclusivamente para la consolidación de grupos, como Tagetik, Lucanet o Hyperion. Ofrecen gestión avanzada del mapeo, control de versiones de la tabla de correspondencias y trazabilidad de cada transformación aplicada sobre los datos.
Plataformas de reporting financiero
Soluciones en la nube orientadas al reporte de grupos multipaís. Permiten que cada filial cargue su balance local y que el sistema aplique el mapeo configurado para transformarlo al formato del grupo de forma automática y auditable.
El mapeo de cuentas en la consolidación financiera
El mapeo de cuentas no es un proceso aislado: es la primera capa técnica sobre la que se construye toda la consolidación financiera de un grupo. Sin él, los saldos de las filiales llegan a la matriz en formatos incompatibles y la consolidación se convierte en un trabajo de reconstrucción manual, lento y propenso a errores. Un mapeo bien diseñado transforma un proceso que puede durar semanas en uno que se ejecuta en horas.
¿Cómo afecta el mapeo a los estados financieros consolidados?
Cada error de mapeo se traduce directamente en una distorsión en el balance consolidado, en la cuenta de resultados o en el estado de flujos de efectivo. Si varias cuentas de gastos de distintas filiales se mapean a categorías distintas por falta de criterio homogéneo, los totales por línea del grupo dejan de ser comparables entre períodos y entre filiales, lo que invalida cualquier análisis de gestión basado en esos datos.
Por eso, el mapeo no solo importa para producir los estados financieros legales: también determina la calidad de la información que recibe la dirección del grupo para tomar decisiones. Un mapeo inconsistente distorsiona los KPIs, los presupuestos comparativos y los análisis de rentabilidad por filial o por línea de negocio.
Mapeo de cuentas y normas internacionales (NIIF/IFRS)
Cuando el grupo prepara sus estados financieros consolidados bajo las NIIF, el plan de cuentas del grupo debe reflejar las clasificaciones que exige esa normativa: separación entre activos corrientes y no corrientes, desglose específico para arrendamientos bajo la NIIF 16, presentación de instrumentos financieros según la NIIF 9, entre otros. El mapeo debe incorporar estas exigencias desde su diseño, no como un añadido posterior.
Si el plan local de una filial agrupa en una sola cuenta conceptos que las NIIF exigen presentar por separado, el mapeo debe contemplar ese desglose. Esto implica que el proceso de mapeo y el conocimiento de la normativa NIIF van de la mano. Para entender el contexto más amplio de este tipo de diferencias, resulta útil explorar el área de contabilidad internacional y sus implicaciones prácticas en grupos con filiales en distintos países.
Preguntas frecuentes
¿Qué diferencia hay entre el plan de cuentas local y el del grupo?
El plan de cuentas local es el catálogo de cuentas que cada filial utiliza para cumplir con las normas contables y fiscales de su país. El plan del grupo, en cambio, es un catálogo centralizado que define la matriz para recibir la información de todas sus filiales en un formato homogéneo, generalmente alineado con las NIIF. La diferencia clave no es solo de estructura, sino de propósito: el plan local sirve al cumplimiento territorial; el del grupo, a la comparabilidad y la consolidación. Ambos coexisten y, en la mayoría de los casos, la filial mantiene los dos en paralelo.
¿Para qué sirve el mapeo de cuentas en un grupo empresarial?
El mapeo de cuentas sirve para traducir la información contable de cada filial al formato que la matriz necesita para consolidar sus estados financieros. Sin este proceso, cada filial presentaría sus datos en un formato diferente y sería imposible sumarlos de forma coherente. Además del uso en consolidación, el mapeo permite al grupo comparar el rendimiento entre filiales, analizar costes por categoría homogénea y detectar inconsistencias en la clasificación contable antes de que lleguen al informe final.
¿Qué pasa si una cuenta local no tiene equivalencia en el plan del grupo?
Cuando una cuenta local no tiene equivalencia directa en el plan del grupo, el equipo de finanzas debe decidir cómo tratarla. Las opciones habituales son: reclasificarla en la categoría más cercana del plan del grupo con una nota que explique el criterio, solicitar a la matriz que cree una nueva cuenta del grupo para esa partida o excluirla de la consolidación si es una partida sin impacto material. Lo importante es que la decisión quede documentada para que sea consistente en todos los cierres posteriores y pueda justificarse ante una auditoría.
¿El mapeo de cuentas reemplaza al plan de cuentas local?
No. El mapeo de cuentas no elimina ni sustituye el plan de cuentas local. La filial sigue registrando sus operaciones diarias conforme a su normativa local, que es la que le exige la legislación de su país. El mapeo actúa sobre los saldos resultantes: los toma del plan local y los convierte al formato del grupo para la consolidación. El plan local sigue siendo necesario para cumplir con las obligaciones fiscales y mercantiles del territorio, y debe mantenerse actualizado con independencia del mapeo.
¿Cómo se documenta el mapeo de cuentas locales a cuentas del grupo?
La documentación del mapeo se articula principalmente en torno a la tabla de correspondencias, un documento que recoge cada cuenta local, la cuenta del grupo a la que se asigna y el criterio que justifica esa decisión. Además de la tabla, conviene documentar las decisiones tomadas sobre cuentas conflictivas o sin equivalencia directa, incluyendo los casos en que se decidió no mapear una partida. Esta documentación debe revisarse y actualizarse cada vez que el plan local o el del grupo sufra modificaciones, y debe estar disponible para el equipo auditor en cada cierre.
¿Qué normas internacionales están relacionadas con el mapeo de cuentas?
El mapeo de cuentas en sí no está regulado por una norma específica, pero su resultado debe ser coherente con las normas que rigen la presentación de los estados financieros consolidados. Las más relevantes son la NIC 1, que establece cómo deben presentarse los estados financieros; la NIIF 10, que regula la consolidación de estados financieros de grupos; la NIIF 9, sobre instrumentos financieros; y la NIIF 16, sobre arrendamientos. El plan del grupo debe reflejar las clasificaciones y desgloses que exigen estas normas, y el mapeo es el mecanismo que garantiza que los datos de las filiales lleguen ya organizados bajo esas categorías.
¿Qué es una tabla de correspondencias en contabilidad?
Una tabla de correspondencias en contabilidad es el documento central del proceso de mapeo. Recoge, fila por fila, cada cuenta del plan local de una filial y la vincula a la cuenta equivalente del plan del grupo. Incluye el código y la descripción de ambas cuentas, el tipo de relación (uno a uno, muchos a uno o uno a varios) y, cuando es necesario, el criterio de distribución aplicado. Es un documento vivo: debe actualizarse cada vez que cambie el plan local o el plan del grupo, y su consistencia a lo largo del tiempo es lo que garantiza que la consolidación sea reproducible y auditable.
Conclusión
El mapeo de cuentas locales a cuentas del grupo es el proceso que hace posible la consolidación financiera en cualquier grupo empresarial con presencia internacional. No se trata de un detalle técnico secundario, sino del puente que conecta la realidad contable de cada filial con el lenguaje común que la matriz necesita para tomar decisiones y cumplir con sus obligaciones de reporte.
A lo largo de estas secciones has visto cómo funciona este proceso, qué tipos de relaciones pueden existir entre cuentas, qué estrategias adoptan los grupos para implementarlo y qué errores conviene evitar desde el principio. Con esa base, puedes analizar cualquier estructura de mapeo con criterio, identificar sus puntos débiles y entender por qué las decisiones de clasificación tienen un impacto directo en los estados financieros consolidados.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad internacional, normas NIIF y consolidación financiera explicados con el mismo nivel de detalle y sin tecnicismos innecesarios. Sigue explorando para construir una base sólida en este campo.
También te puede interesar:

Tendencias internacionales en la contabilidad

Contabilidad Financiera Internacional
Contabilidad Internacional y Moneda Extranjera
¿Qué es el AICPA? Todo lo que debes saber
¿Qué es una empresa offshore?
Países de Latinoamérica que aplican las NIIF
Trabajar como contador para empresas de Estados Unidos