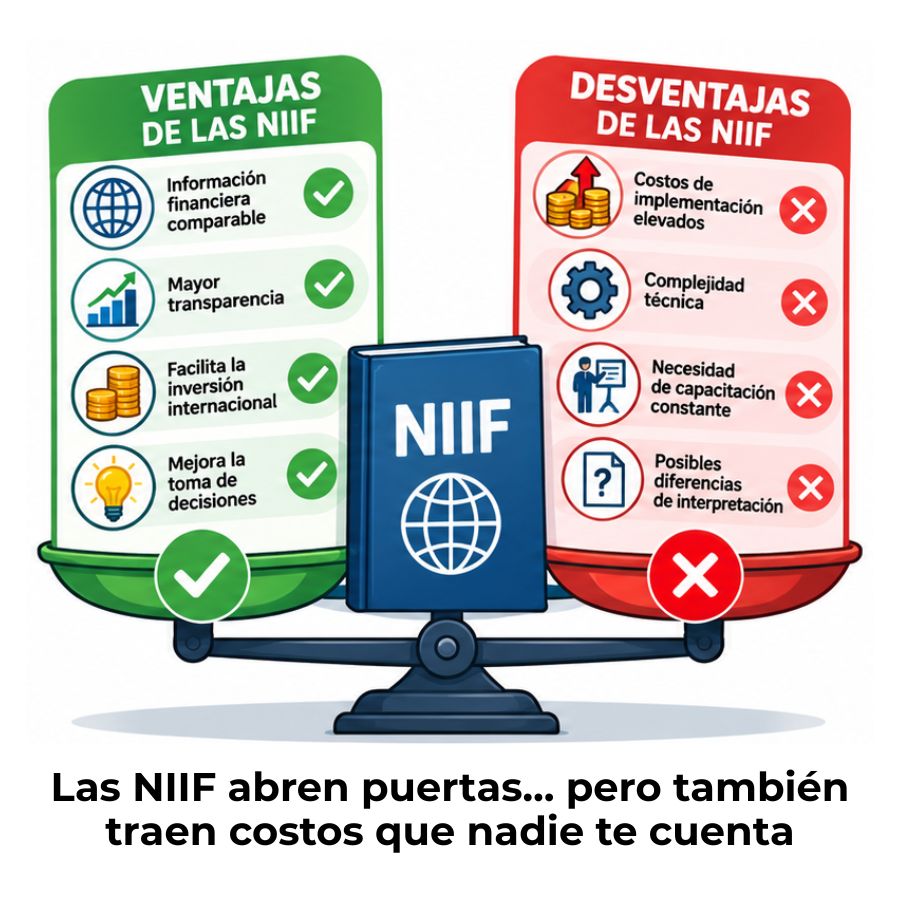
Las NIIF son el marco contable más usado a nivel internacional. Permiten que los estados financieros de una empresa sean comparables en cualquier país, pero su adopción tiene un costo real en tiempo, dinero y capacitación. A continuación, encontrarás sus ventajas y desventajas explicadas de forma clara y directa.
¿Qué son las NIIF y para qué sirven?
Las NIIF —Normas Internacionales de Información Financiera— son un conjunto de reglas contables desarrolladas por el Consejo de Normas Internacionales de Contabilidad (IASB, por sus siglas en inglés), cuya sede está en Londres. Su propósito central es establecer un lenguaje financiero común que permita comparar los estados financieros de empresas de distintos países sin ambigüedad ni confusión.
Antes de que existieran las NIIF, cada país aplicaba sus propias reglas contables. Eso hacía muy difícil que un inversor extranjero o una entidad bancaria internacional entendiera los informes de una empresa fuera de su mercado local. Las NIIF resolvieron ese problema al unificar los criterios de reconocimiento, medición y presentación de la información financiera bajo un mismo marco global.
¿Quién crea y actualiza las NIIF?
El organismo responsable de emitir y actualizar las NIIF es el IASB (International Accounting Standards Board), una entidad independiente con sede en Londres que funciona bajo la supervisión de la Fundación IFRS. Este consejo está integrado por expertos contables y financieros de distintas regiones del mundo, lo que garantiza que las normas reflejen diversas realidades económicas y no solo las de un país o bloque.
El proceso de creación de una norma no es inmediato. El IASB realiza consultas públicas, recibe retroalimentación de gobiernos, empresas y profesionales, y publica borradores antes de aprobar una versión definitiva. Eso le da a cada norma un respaldo técnico sólido, aunque también implica que los cambios pueden tardar años en materializarse.
¿En qué se diferencian las NIIF de las NIC?
Las NIC (Normas Internacionales de Contabilidad) son las normas originales emitidas entre 1973 y 2001 por el organismo predecesor del IASB. Cuando el IASB asumió el liderazgo, comenzó a emitir nuevas normas bajo el nombre de NIIF y a revisar o reemplazar gradualmente las NIC existentes. Hoy, ambas coexisten dentro del mismo marco: algunas NIC siguen vigentes porque no han sido sustituidas todavía.
| Característica | NIC | NIIF |
|---|---|---|
| Organismo emisor | IASC (organismo predecesor) | IASB |
| Período de emisión | 1973 – 2001 | 2001 – presente |
| Estado actual | Varias siguen vigentes dentro del marco NIIF | Referencia principal vigente |
| Enfoque | Tratamiento contable específico | Presentación de información financiera |
Principales ventajas de las NIIF
Adoptar las NIIF no es un trámite administrativo más; es una decisión que transforma la manera en que una empresa se comunica con el mundo financiero. Sus beneficios son concretos y se manifiestan tanto dentro de la organización como en su relación con actores externos, desde inversores hasta entidades bancarias internacionales.
Comparabilidad y transparencia financiera
Cuando todas las empresas de un mercado presentan sus estados financieros siguiendo las mismas reglas, es posible comparar resultados entre compañías de distintos países como si jugaran bajo las mismas condiciones. Eso beneficia a los inversores, que pueden analizar opciones sin tener que descifrar sistemas contables diferentes, y también a las propias empresas, que proyectan una imagen más clara y verificable hacia el exterior.
La transparencia que generan las NIIF no es solo un valor estético. Tiene efectos prácticos: facilita el análisis de riesgo, reduce la asimetría de información entre quienes emiten los informes y quienes los reciben, y contribuye a que los mercados financieros funcionen con mayor eficiencia. Un informe claro y comparable es, en esencia, un activo que genera confianza.
Acceso a mercados e inversión internacional
Una empresa que adopta las NIIF puede presentarse ante bancos internacionales, fondos de inversión o socios comerciales de cualquier parte del mundo sin necesidad de traducir o reexpresar su contabilidad. Ese acceso directo a mercados globales es una de las ventajas más tangibles de estas normas, especialmente para empresas que buscan crecer más allá de sus fronteras o que dependen de financiación externa.
Colombia es uno de los casos más citados al respecto: su adopción de las NIIF facilitó que empresas medianas accedieran a créditos de banca internacional en condiciones que antes no estaban disponibles. La estandarización actúa como una señal de seriedad y profesionalismo ante cualquier contraparte extranjera, y eso tiene un valor económico real que va más allá de lo puramente contable.
Mejora en la toma de decisiones empresariales
Las NIIF no solo cambian cómo se presenta la información hacia afuera, también mejoran la calidad de los datos que la propia dirección usa para tomar decisiones internas. Al exigir mayor detalle en el reconocimiento de activos, pasivos e ingresos, obligan a las empresas a ordenar su información financiera con más rigor. Una contabilidad más precisa produce análisis más fiables y decisiones mejor fundamentadas.
Además, el hecho de que las NIIF exijan revelar ciertos riesgos e incertidumbres en las notas a los estados financieros hace que la dirección tenga una visión más completa del estado real de la empresa. Esa visibilidad sobre aspectos que antes podían quedar ocultos en normas locales más permisivas es, en muchos casos, el primer paso para detectar problemas a tiempo y corregirlos antes de que escalen.
Desventajas y limitaciones de las NIIF
Las NIIF tienen beneficios reales, pero presentarlas como una solución perfecta sería inexacto. Su implementación implica retos concretos que no deben subestimarse, especialmente para organizaciones con recursos limitados o para países cuyas estructuras económicas difieren de las que sirvieron de base para diseñar estas normas.
Costos y esfuerzo de implementación
Adoptar las NIIF no es simplemente cambiar el manual contable. Implica revisar y actualizar los sistemas de información, modificar procesos internos, contratar asesoría externa especializada y, en muchos casos, hacer ajustes significativos en la forma en que se registran los activos y pasivos. Para empresas medianas y pequeñas, este esfuerzo puede representar una carga económica considerable frente a los beneficios que obtendrán en el corto plazo.
Además de los costos directos, existe un costo de oportunidad: el tiempo que el equipo contable dedica a la transición es tiempo que no dedica a otras tareas. La implementación puede extenderse durante meses o incluso años, dependiendo del tamaño de la empresa y de la complejidad de sus operaciones. Por eso, es importante que las organizaciones planifiquen la transición con antelación y con un presupuesto realista.
Complejidad técnica y capacitación
Las NIIF usan un lenguaje técnico que puede resultar difícil de interpretar, incluso para profesionales con experiencia en contabilidad local. Conceptos como el valor razonable, el deterioro de activos o las revelaciones sobre instrumentos financieros requieren un nivel de conocimiento que va más allá de lo que enseña la formación contable básica en muchos países. La capacitación del personal es, entonces, una inversión obligatoria, no opcional.
Otro aspecto que incrementa la complejidad es la cantidad de revelaciones exigidas. Los estados financieros bajo NIIF incluyen notas explicativas extensas que, si bien aportan transparencia, también demandan tiempo y habilidad para redactarlas correctamente. Un error en las revelaciones puede tener consecuencias legales o reputacionales, lo que eleva la presión sobre el equipo contable y los auditores.
Diferencias con normativas locales
En muchos países, las NIIF conviven con normativas contables locales que no siempre están alineadas con ellas. Cuando una empresa debe reportar simultáneamente bajo NIIF y bajo la normativa fiscal o regulatoria local, se genera una doble carga de trabajo. Mantener dos sistemas contables en paralelo multiplica los errores potenciales y el tiempo invertido.
Además, los conceptos que emplean las NIIF a veces difieren de la realidad económica de los países en desarrollo, donde ciertos mercados son menos líquidos o donde la noción de «valor razonable» es difícil de aplicar con objetividad. En esos contextos, adaptar las normas de forma razonable sin perder su esencia es todo un reto técnico para los profesionales y reguladores locales.
¿Las NIIF son iguales para todas las empresas?
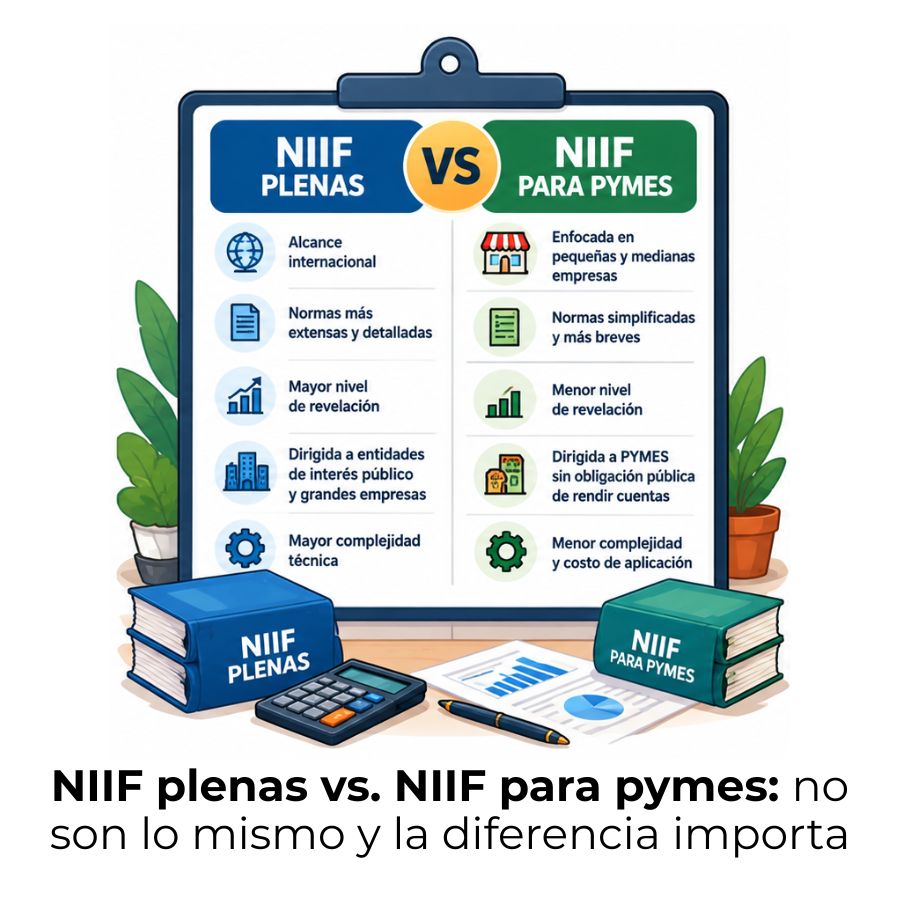
No. Desde 2009, el IASB publicó una versión específica para pequeñas y medianas empresas: las NIIF para pymes. Esta versión es considerablemente más sencilla que las NIIF plenas: tiene menos páginas, exige menos revelaciones y elimina o simplifica varios tratamientos contables complejos que solo son relevantes para grandes corporaciones con operaciones globales.
NIIF plenas y NIIF para pymes: diferencias clave
La diferencia más importante entre ambas versiones no está solo en la longitud del documento, sino en el tipo de usuario al que van dirigidas. Las NIIF plenas están diseñadas para empresas con obligación pública de rendir cuentas —es decir, las que cotizan en mercados de valores o mantienen activos en fideicomiso para terceros—. Las NIIF para pymes, en cambio, están pensadas para empresas que no tienen esa obligación pública y que rinden cuentas a un grupo más reducido de usuarios.
NIIF plenas vs. NIIF para pymes — comparativa rápida
| Aspecto | NIIF plenas | NIIF para pymes |
|---|---|---|
| Destinatario | Empresas cotizadas o con obligación pública | Empresas sin obligación pública de rendir cuentas |
| Extensión | Muy extensa y detallada | Mucho más compacta y simplificada |
| Revelaciones | Extensas y complejas | Reducidas y más sencillas |
| Valor razonable | Aplicación amplia | Uso más limitado y simplificado |
| Actualización | Continua según el IASB | Revisión periódica cada 3-5 años |
Para una empresa que opera solo en su mercado local y no busca cotizar ni recibir inversión extranjera directa, las NIIF para pymes pueden ser suficientes. Pero si el plan es expandirse internacionalmente o atraer socios extranjeros, las NIIF plenas dan una señal más sólida de sofisticación financiera. La elección entre una versión y otra depende del contexto y los objetivos reales de cada organización.
¿Cuántos países han adoptado las NIIF?
La adopción de las NIIF varía significativamente de un país a otro. Algunos han incorporado las normas de forma obligatoria para todas las empresas cotizadas; otros las han adaptado parcialmente o permiten su uso voluntario. La Unión Europea fue un referente clave al exigir, desde 2005, que todas las empresas cotizadas en mercados regulados europeos presentaran sus cuentas consolidadas bajo NIIF.
En América Latina, la adopción ha avanzado de forma progresiva. Colombia, Chile, Perú y Ecuador, entre otros, han incorporado las NIIF en distintos grados. México, por su parte, ha seguido un proceso de convergencia entre sus propias normas y las internacionales. Estados Unidos mantiene sus propios estándares (US GAAP), aunque el IASB y el FASB han trabajado históricamente en proyectos de convergencia para reducir las diferencias entre ambos sistemas.
Si te interesa el escenario laboral que abre el conocimiento de estas normas, vale la pena explorar qué implica trabajar como contador para empresas de Estados Unidos, donde la diferencia entre NIIF y US GAAP tiene un impacto directo en el perfil profesional que se demanda.
NIIF vs. GAAP: ¿en qué se parecen y en qué difieren?
Las NIIF y los US GAAP son los dos sistemas contables más influyentes a nivel mundial. Aunque comparten el objetivo de generar información financiera útil y transparente, sus enfoques son distintos. Las NIIF están basadas en principios, lo que le da al preparador de los estados financieros mayor margen de juicio profesional. Los US GAAP, en cambio, son más prescriptivos: establecen reglas específicas para situaciones concretas, lo que reduce la discrecionalidad, pero también la flexibilidad.
NIIF vs. US GAAP — diferencias clave
| Aspecto | NIIF | US GAAP |
|---|---|---|
| Enfoque | Basado en principios | Basado en reglas específicas |
| Valoración de inventarios | No permite el método LIFO | Permite LIFO |
| Revaluación de activos | Permitida | No permitida generalmente |
| Gastos de desarrollo | Pueden capitalizarse | Se reconocen como gasto |
| Organismos | IASB | FASB (EE. UU.) |
Para quien estudia contabilidad internacional, entender estas diferencias es prioritario. No basta con conocer las NIIF en abstracto: saber cómo se comparan con el sistema estadounidense permite trabajar con mayor precisión en contextos multinacionales, donde una misma transacción puede registrarse de forma diferente según el marco aplicable.
Aunque el IASB y el FASB han trabajado en proyectos de convergencia para reducir las diferencias entre ambos sistemas, la brecha sigue siendo relevante en áreas como el tratamiento de arrendamientos, instrumentos financieros y reconocimiento de ingresos. Conocer ambos marcos es una ventaja competitiva real para cualquier contador que aspire a trabajar en entornos internacionales.
Si quieres anticiparte a cómo evolucionarán estos estándares, te puede interesar revisar qué implican las nuevas NIIF para el 2027, donde los cambios en reconocimiento y revelaciones están marcando una nueva dirección para la profesión contable.
Preguntas frecuentes
¿Qué ventaja concreta tienen las NIIF frente a normas locales?
La ventaja más directa es la comparabilidad internacional: una empresa que usa las NIIF puede presentar sus estados financieros ante inversores, bancos o socios de cualquier país sin necesidad de reexpresar o traducir su contabilidad. Eso reduce fricciones, genera confianza y facilita el acceso a financiación o asociaciones estratégicas que con normas locales serían mucho más difíciles de lograr.
¿Cuáles son las principales desventajas de aplicar las NIIF?
Las desventajas más importantes son el costo de implementación —que incluye sistemas, asesoría y tiempo—, la complejidad técnica del lenguaje de las normas, la necesidad de capacitar al personal contable y, en muchos casos, la tensión que genera tener que reportar simultáneamente bajo NIIF y bajo la normativa fiscal local. Para las pymes, estos factores pueden superar los beneficios en el corto plazo.
¿Las NIIF son obligatorias en todos los países?
No. La adopción de las NIIF varía según el marco legal de cada país. En la Unión Europea son obligatorias para las cuentas consolidadas de grupos cotizados en mercados regulados desde 2005. En América Latina, países como Colombia, Chile y Perú las han adoptado en distintos grados. Estados Unidos mantiene sus propios estándares (US GAAP) y no ha adoptado las NIIF directamente, aunque permite su uso para empresas extranjeras que cotizan en sus bolsas.
¿Cuánto cuesta implementar las NIIF en una empresa?
No existe una cifra universal, ya que el costo depende del tamaño de la empresa, la complejidad de sus operaciones y el punto de partida de su contabilidad. Lo que sí es claro es que los principales rubros de costo son: asesoría externa especializada, actualización de software contable, formación del personal y horas de trabajo interno dedicadas a la transición. Las pymes que adoptan las NIIF para pymes enfrentan costos menores, pero igualmente significativos.
¿Qué es el IASB y qué papel cumple en las NIIF?
El IASB (International Accounting Standards Board) es el organismo independiente con sede en Londres responsable de emitir, actualizar y mantener las NIIF. Funciona bajo la supervisión de la Fundación IFRS y está compuesto por expertos contables y financieros de distintas regiones del mundo. Su proceso de elaboración de normas incluye consultas públicas y la publicación de borradores antes de aprobar una versión definitiva, lo que le otorga a cada norma un respaldo técnico y consultivo sólido.
¿Las NIIF para pymes son distintas a las NIIF plenas?
Sí, y la diferencia es sustancial. Las NIIF para pymes son una versión simplificada publicada en 2009, diseñada para empresas sin obligación pública de rendir cuentas. Exigen menos revelaciones, simplifican varios tratamientos contables y se revisan cada tres o cinco años en lugar de actualizarse de forma continua. No son una versión inferior, sino una versión adaptada a la realidad y las necesidades de las empresas más pequeñas.
¿Cómo afectan las NIIF a los estados financieros?
Las NIIF cambian la forma en que se reconocen, miden y presentan los elementos de los estados financieros. Por ejemplo, pueden modificar el valor en libros de los activos si se aplica el modelo de valor razonable, afectar los ratios financieros al reconocer arrendamientos como pasivos o incrementar el nivel de detalle en las notas explicativas. En la práctica, una empresa puede mostrar resultados y posición financiera distintos bajo NIIF que bajo su normativa local anterior, aunque represente la misma realidad económica.
Conclusión
Las NIIF son mucho más que un conjunto de reglas contables: son el puente que permite que la información financiera de una empresa sea comprensible y comparable en cualquier parte del mundo. Sus ventajas —transparencia, acceso a mercados internacionales y mejor calidad de la información— son reales y verificables, aunque no aplican de la misma forma para todas las organizaciones.
Si estás estudiando contabilidad o trabajas en el área financiera de una empresa, entender las NIIF te da una ventaja clara frente a quienes solo conocen las normas locales. Puedes empezar por identificar qué versión sería relevante para tu contexto —las NIIF plenas o las diseñadas para pymes— y desde ahí profundizar en los estándares que más te afectan en el día a día.
La contabilidad internacional cambia y se actualiza constantemente, y mantenerse al tanto de esos cambios es parte de ejercer la profesión con seriedad. En este sitio web encontrarás más contenidos para seguir ampliando tu conocimiento sobre NIIF, normativas locales y todo lo que rodea al mundo financiero internacional.
También te puede interesar:
¿Cuánto cuesta el examen CPA en Estados Unidos?

Armonización Contable Internacional
¿Qué es la NIIF 18 y cómo cambia los Estados Financieros?
Nuevas NIIF 2027: Normas que debes conocer

Sistema y reglas contables internacionales
¿Cómo ser CPA siendo extranjero?

Asientos contables en divisas extranjeras