
El inventario de mineral en proceso representa el valor contable del mineral que ya fue extraído, pero que todavía no completó su transformación en producto terminado. En la industria minera, ese estado puede durar días o semanas, y durante todo ese tiempo acumula costos de mano de obra, equipos y reactivos que deben quedar registrados en los estados financieros de la empresa.
¿Qué es el inventario de mineral en proceso?
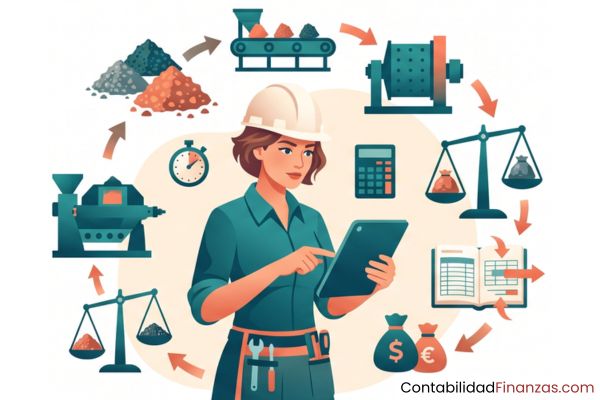
El inventario de mineral en proceso es el activo contable que agrupa todo el mineral que ya fue extraído del yacimiento, pero que aún no ha completado su ciclo de transformación. Desde el momento en que la roca sale de la mina hasta que se convierte en concentrado, cátodo, lingote o cualquier otra presentación comercial, el material transita por una serie de etapas industriales que acumulan costos reales. La contabilidad minera debe capturar ese valor en todo momento, no solo al inicio ni al final del proceso.
Dentro del esquema general de inventarios, este tipo de activo ocupa una posición intermedia: ya no es materia prima bruta y todavía no es producto terminado. Esa condición intermedia es lo que lo hace contablemente particular, porque su valor cambia a medida que avanza por cada etapa productiva y porque el momento de su valuación afecta directamente los estados financieros del período.
Según la NIC 2, los inventarios de una empresa manufacturera comprenden las materias primas, los productos en proceso de producción y los bienes terminados listos para la venta; en minería, el mineral en proceso es precisamente esa categoría intermedia.
Diferencia entre materia prima y producto terminado
La materia prima en minería corresponde al mineral en su estado natural, antes de que ingrese a cualquier proceso de beneficio: el material extraído en la voladura y depositado en el patio de acopio. El producto terminado, en cambio, es el resultado final del ciclo productivo: el concentrado ensacado, el cátodo apilado o el lingote pesado y listo para ser vendido según contrato. El mineral en proceso existe entre esos dos extremos y su costo crece con cada etapa que supera.
Esta distinción tiene consecuencias prácticas directas. El mineral en proceso no puede reconocerse como ingreso porque la transferencia de propiedad al comprador aún no ocurrió. Tampoco puede tratarse como materia prima porque ya consumió recursos de producción. Por eso requiere su propia cuenta contable y su propia lógica de valuación, separada de las demás categorías del inventario.
Ubicación dentro del ciclo productivo minero
El ciclo productivo de una empresa minera comienza con la exploración y termina con la comercialización. El mineral en proceso ocupa la fase de beneficio o tratamiento: el tramo que va desde la extracción hasta la obtención del producto con valor comercial. En empresas que operan desde la mina hasta la refinería, ese tramo puede ser largo y técnicamente complejo; en pequeñas operaciones artesanales, puede reducirse a unas pocas horas de trabajo en molino.
Etapas productivas que generan mineral en proceso
Cada empresa minera tiene una cadena productiva diferente según el tipo de mineral que extrae y la tecnología disponible. Pero, en términos generales, hay tres grandes bloques de actividades donde el mineral existe en estado de proceso: la reducción de tamaño del material, la separación de los componentes valiosos y, en algunos casos, la precipitación o recuperación del metal disuelto. En cada uno de esos bloques, los costos se acumulan sobre el inventario.
Trituración y molienda
Cuando el mineral sale de la mina, llega en fragmentos grandes que no pueden procesarse directamente. Las chancadoras y los molinos reducen ese material hasta obtener partículas de tamaño adecuado para la siguiente etapa. Durante todo este proceso, el mineral ya acumuló costos: energía eléctrica, desgaste de equipos, mano de obra y reactivos de lubricación. Ninguno de esos gastos puede reconocerse directamente como gasto del período porque aún forman parte de un activo que no se ha vendido.
La trituración suele dividirse en primaria, secundaria y terciaria, dependiendo del grado de reducción requerido. La molienda posterior, realizada en molinos de bolas o de barras, lleva el material a una granulometría muy fina, comparable a la del talco en algunos procesos de cobre. Todo ese recorrido queda dentro del inventario de mineral en proceso hasta que el material ingrese a la siguiente fase.
Concentración y flotación
La concentración es la etapa donde se separan los minerales valiosos del material estéril. El método más usado a nivel mundial es la flotación, que aprovecha las propiedades superficiales de los minerales para que las partículas con metal se adhieran a burbujas de aire y asciendan como espuma, mientras los materiales sin valor se hunden. En esta etapa, entre el 80 % y el 90 % del material tratado se convierte en relave, y solo una fracción pequeña se recupera como concentrado.
Contablemente, el material que circula por las celdas de flotación sigue siendo mineral en proceso. Los reactivos añadidos, el agua tratada, la energía consumida y la mano de obra de los operadores de planta se cargan al costo del inventario. Solo cuando el concentrado sale del filtro y queda listo para ser pesado y almacenado, ese material puede trasladarse a la cuenta de producto terminado.
Lixiviación y precipitación
Para minerales oxidados, como ciertos tipos de cobre o menas auríferas de baja ley, el camino productivo sigue una ruta diferente: la lixiviación. En este proceso, se aplica una solución química (ácido sulfúrico para el cobre, cianuro para el oro) sobre pilas de mineral triturado o en reactores especiales, disolviendo el metal de interés. Mientras el metal está disuelto en la solución y aún no se ha precipitado ni electrodepositado, todo ese material sigue contabilizándose como inventario en proceso.
La precipitación posterior, donde el metal se recupera de la solución para formar cátodos o barras doré, marca el punto de transición. Cuando el producto adquiere una forma comercialmente definida, el inventario en proceso se cierra y el costo acumulado pasa a la cuenta de producto terminado.
¿Qué norma regula la valuación del mineral en proceso?
La norma contable de referencia es la NIC 2 (Norma Internacional de Contabilidad 2), dedicada al tratamiento de inventarios. Esta norma establece el marco general para reconocer, medir y revelar los inventarios en los estados financieros de las empresas, incluidas las del sector minero. Aunque la NIC 2 contempla exclusiones para ciertos productores de minerales cuando usan valuación a valor neto realizable, la mayoría de las empresas mineras la aplica como base de medición principal.
La NIC 2 tiene relevancia directa en la contabilidad minera porque define qué costos pueden incorporarse al valor del inventario y cuáles deben reconocerse directamente como gasto. Esa distinción es fundamental: Cargar al inventario costos que no corresponden infla artificialmente el activo, mientras que excluir costos legítimos subestima el valor real del mineral en proceso.
Aplicación de la NIC 2 en empresas mineras
La NIC 2 define los inventarios como activos mantenidos para ser vendidos en el curso normal de la operación, en proceso de producción para su venta, o como materiales y suministros que se consumirán en el proceso productivo. El mineral en proceso encaja en la segunda categoría: está en producción y se destina a la venta una vez completada su transformación. Bajo esta norma, el inventario debe medirse al costo o al valor neto realizable, el que sea menor de los dos.
Para los productores de minerales que miden sus inventarios al valor neto realizable siguiendo prácticas establecidas en la industria, la NIC 2 permite que los cambios en ese valor se reconozcan directamente en resultados del período. Esta excepción es relevante en contextos donde el precio de los metales fluctúa con frecuencia y la práctica industrial bien documentada justifica ese tratamiento alternativo.
Costo histórico vs. valor neto realizable
El costo histórico del inventario de mineral en proceso es la suma de todos los desembolsos incurridos desde la extracción hasta el momento de la valuación: materiales, mano de obra y costos indirectos. El valor neto realizable, en cambio, es el precio estimado de venta del producto final menos los costos necesarios para terminar su producción y concretar la venta. Cuando el valor neto realizable cae por debajo del costo histórico, la norma exige registrar una pérdida por deterioro en resultados.
Esta situación ocurre con mayor frecuencia en períodos de caída de precios de los metales. Si el precio del cobre baja significativamente y el costo acumulado en el inventario supera el valor que se obtendría al venderlo, la empresa debe ajustar su balance y reconocer la diferencia como pérdida del período. Esa mecánica protege la integridad de los estados financieros y evita que se presenten activos sobrevaluados.
Componentes del costo del inventario de mineral en proceso
El costo del inventario de mineral en proceso no se reduce al precio del explosivo usado en la voladura. Abarca todos los recursos consumidos desde que el mineral ingresó al ciclo productivo. La NIC 2 establece que el costo de los inventarios en proceso debe incluir los costos de adquisición y los costos de transformación, además de otros costos necesarios para que el inventario llegue a su condición y ubicación actuales.
Costos de extracción
Perforación, voladura, carguío, transporte interno desde el frente de minado hasta el chancador primario.
Mano de obra directa
Salarios y beneficios sociales del personal que opera directamente en las etapas de chancado, molienda y concentración.
Costos indirectos de fabricación (CIF)
Depreciación de equipos, energía, reactivos químicos, agua de proceso y supervisión de planta asignados al inventario en proceso.
Costos de transporte interno
Movimiento del material entre etapas dentro de la planta: correas transportadoras, bombas de pulpa, tuberías de distribución.
Mano de obra directa
La mano de obra directa incluye los salarios, beneficios sociales, aportes patronales y bonos de producción del personal que participa físicamente en las etapas de procesamiento del mineral. No toda la nómina de la empresa minera se carga al inventario: solo la correspondiente al personal cuya actividad está vinculada directamente al avance del mineral en el proceso productivo. El personal administrativo, de ventas y de gestión ambiental se reconoce como gasto del período.
En operaciones de gran escala, esta distinción requiere sistemas de control de asistencia y asignación de tiempo por centro de costo. Cada trabajador debe estar adscrito a un área productiva específica para que su costo pueda incorporarse correctamente al inventario de la etapa que opera.
Costos indirectos de fabricación (CIF)
Los costos indirectos de fabricación son todos aquellos que no pueden asignarse directamente a una unidad de producción específica, pero que son necesarios para llevar el mineral hasta su estado actual. En minería, los CIF incluyen la depreciación de molinos y chancadoras, el consumo de energía eléctrica de la planta, los reactivos de flotación, el agua de proceso y los seguros de los equipos industriales. La NIC 2 permite la capitalización de los CIF en el inventario bajo el método de costeo absorbente, que es el estándar en la industria.
La asignación de CIF se realiza generalmente mediante tasas predeterminadas calculadas con base en el nivel normal de actividad. Si la planta opera por debajo de su capacidad normal, la porción de CIF que corresponde a la capacidad ociosa debe reconocerse directamente como gasto, sin capitalizarse en el inventario.
Costos de extracción y transporte interno
Los costos de extracción comprenden todos los desembolsos asociados al arranque del mineral del frente de minado: perforación, carga de explosivos, voladura, limpieza de la zona y carguío en camiones o cintas transportadoras. Estos costos son el punto de partida del inventario en proceso. El transporte interno, que mueve el material desde la mina hasta el primer punto de procesamiento, también forma parte del costo del inventario según la NIC 2, porque es necesario para que el mineral llegue a su condición y ubicación actuales.
La distinción entre transporte interno (capitalizable) y transporte externo hacia el cliente o hacia la fundición (gasto de ventas o costos de tratamiento y refinación) es relevante para no contaminar el valor del inventario con costos que corresponden a otra categoría.
Métodos de valuación del inventario mineral en proceso
La NIC 2 admite dos métodos principales para asignar costo a los inventarios: el costo promedio ponderado y el método PEPS (primero en entrar, primero en salir). La norma eliminó el método UEPS (último en entrar, primero en salir) porque no refleja con fidelidad el flujo real de los inventarios en la mayoría de las situaciones. En la práctica minera, el costo promedio ponderado y el costeo absorbente son los enfoques más utilizados.
Costeo absorbente en minería
El costeo absorbente es el método por el cual todos los costos de producción —fijos y variables— se incorporan al costo del inventario. Bajo este esquema, la depreciación de los equipos de planta, el arrendamiento de instalaciones y el sueldo del jefe de planta forman parte del costo unitario del mineral en proceso, no del gasto del período. Esto significa que parte de los costos fijos queda diferida en el balance como activo, y solo se reconocerá como gasto cuando el mineral se venda.
El costeo absorbente es el exigido por la NIC 2 para la presentación de estados financieros. Su uso en minería es coherente porque las operaciones mineras tienen estructuras de costos fijos muy elevados: plantas de procesamiento que operan las 24 horas y equipos que deprecian independientemente del volumen producido. Excluir esos costos del inventario daría una imagen distorsionada del costo real de producción.
Método del costo promedio ponderado
El costo promedio ponderado asigna a cada unidad del inventario un costo que resulta de dividir el costo total disponible entre la cantidad total de unidades. En minería, este cálculo se realiza por lote o por período, dependiendo del sistema de costeo implementado. Su ventaja principal es que suaviza las variaciones de costo entre períodos, lo que resulta especialmente útil cuando los precios de los insumos (reactivos, explosivos, energía) fluctúan con frecuencia.
Por ejemplo, si en enero se procesaron 10.000 toneladas a un costo unitario de 45 dólares y en febrero ingresaron 8.000 toneladas adicionales a 50 dólares, el costo promedio del inventario disponible al final de febrero sería de aproximadamente 47,22 dólares por tonelada. Ese valor promedio se usará para costear las unidades que se transfieran a producto terminado durante ese período, evitando distorsiones derivadas de fluctuaciones puntuales en los precios.
Registro contable del inventario de mineral en proceso
El registro contable del mineral en proceso sigue la lógica del costeo por procesos: los costos se acumulan en una cuenta de inventario en proceso a medida que el mineral avanza por cada etapa productiva. Cuando el material completa la última etapa y adquiere la condición de producto terminado, el saldo acumulado se transfiere a la cuenta correspondiente. Este movimiento entre cuentas es continuo durante el período productivo y debe estar respaldado por informes de producción física.
Asiento de acumulación de costos
Cada vez que se consumen recursos en el proceso productivo, el asiento contable carga la cuenta de inventario de mineral en proceso y acredita las cuentas de origen del costo: nómina por pagar, depreciación acumulada, cuentas por pagar a proveedores de reactivos y energía, entre otros. El principio es que el costo viaja con el mineral: mientras el mineral no se vende, el costo no se reconoce como gasto.
Transferencia a producto terminado
Cuando el mineral completa el último proceso y queda en condición de ser vendido, se realiza el asiento de transferencia: se debita la cuenta de producto terminado y se acredita la cuenta de inventario de mineral en proceso por el costo acumulado hasta ese momento. Este asiento no genera ingreso ni gasto: es un movimiento entre cuentas de activo que simplemente reconoce el cambio de estado del inventario.
El reconocimiento del ingreso y del costo de ventas ocurre recién en el momento de la venta, cuando el riesgo y los beneficios del producto se transfieren al comprador según las condiciones pactadas en el contrato. Hasta ese momento, tanto el mineral en proceso como el producto terminado son activos del balance de la empresa.
¿Cómo afecta el mineral en proceso a los estados financieros?
El inventario de mineral en proceso se presenta como activo corriente en el balance general de la empresa minera, dentro de la categoría de inventarios. Su valor impacta directamente en el capital de trabajo y en los índices de liquidez. Si el saldo de este inventario es elevado en relación con los pasivos corrientes, la empresa puede parecer líquida en papel, pero si ese mineral tarda semanas en convertirse en efectivo, la liquidez real puede ser más ajustada.
En el estado de resultados, el mineral en proceso influye de forma indirecta: mientras permanece en proceso, sus costos no afectan el resultado del período. Solo cuando se vende el producto terminado que derivó de ese mineral, el costo de ventas impacta el resultado. Esta diferencia temporal entre el gasto incurrido y su reconocimiento en resultados es uno de los aspectos que más diferencia a la contabilidad minera de otros sectores industriales.
Un ajuste por deterioro del inventario (cuando el valor neto realizable cae por debajo del costo) sí afecta directamente el resultado del período en que se detecta la pérdida. Por eso los equipos de contabilidad minera monitorean constantemente la relación entre el costo acumulado del inventario y el precio de mercado de los metales, calculando el impuesto especial a la minería y otras obligaciones fiscales que dependen del valor de los minerales producidos o vendidos. Conocer bien el inventario en proceso facilita también estimar con precisión las obligaciones derivadas del impuesto especial a la minería aplicable en cada jurisdicción.
| Estado financiero | ¿Cómo aparece el mineral en proceso? | Impacto principal |
|---|---|---|
| Balance general | Activo corriente — inventarios | Afecta capital de trabajo e índice de liquidez |
| Estado de resultados | No impacta directamente mientras está en proceso | Solo al venderse como producto terminado |
| Estado de flujos de efectivo | Variación del inventario en actividades operativas | Aumento del inventario = uso de efectivo operativo |
| Notas a los estados financieros | Revelación de políticas de valuación y métodos usados | Transparencia sobre criterios de medición aplicados |
Preguntas frecuentes
¿Qué es el inventario de mineral en proceso?
El inventario de mineral en proceso es la cuenta contable que registra el valor del mineral ya extraído del yacimiento, pero que aún no ha completado su ciclo de transformación en producto terminado. Incluye el material que está siendo chancado, molido, flotado, lixiviado o sometido a cualquier otra etapa de beneficio. Su costo crece a medida que avanza por el proceso y se clasifica como activo corriente en el balance general de la empresa minera.
¿En qué etapa del proceso productivo se genera el mineral en proceso?
El mineral en proceso se genera desde el momento en que el material sale del frente de minado e ingresa a la planta de beneficio. Abarca todas las etapas intermedias: trituración primaria, secundaria y terciaria, molienda, concentración por flotación o lixiviación, y cualquier otro tratamiento que el mineral requiera antes de adquirir la forma comercial definitiva. Cuando el proceso se completa y el material queda listo para la venta, deja de ser inventario en proceso y pasa a la categoría de producto terminado.
¿Qué norma contable regula la valuación del inventario de mineral en proceso?
La norma de referencia es la NIC 2 (Norma Internacional de Contabilidad 2 — Inventarios), que establece los criterios para reconocer, medir y revelar los inventarios en los estados financieros. Esta norma indica que los inventarios deben medirse al costo o al valor neto realizable, el que sea menor. Para los productores de minerales que aplican prácticas bien establecidas en la industria, la NIC 2 permite la valuación a valor neto realizable con reconocimiento de cambios directamente en resultados.
¿Cuál es la diferencia entre mineral en proceso y producto terminado en minería?
El mineral en proceso es el material que aún está transitando por las etapas de beneficio y no ha alcanzado la forma comercial que define el contrato de venta. El producto terminado, en cambio, es el resultado final del ciclo productivo: concentrado ensacado y pesado, cátodo de cobre apilado, barra doré o cualquier presentación que cumpla las especificaciones acordadas con el comprador. La diferencia no es solo física, sino contable: el producto terminado ya tiene un costo unitario definitivo y puede reconocerse como ingreso en el momento de la venta.
¿Qué costos se incluyen en el inventario de mineral en proceso?
El inventario de mineral en proceso incluye todos los costos incurridos para llevar el mineral hasta su estado y ubicación actuales dentro del proceso productivo. Eso abarca los costos de extracción (perforación, voladura, carguío), la mano de obra directa del personal de planta, los costos indirectos de fabricación (depreciación de equipos, energía, reactivos y agua de proceso) y los costos de transporte interno entre etapas. Los costos administrativos y los de distribución no forman parte del inventario según la NIC 2.
¿Qué método de valuación se usa para el mineral en proceso en minería?
El método más utilizado en la industria minera es el costeo absorbente combinado con el costo promedio ponderado. El costeo absorbente incorpora tanto los costos variables como los fijos de producción al valor del inventario, mientras que el promedio ponderado asigna un costo unitario uniforme a todas las unidades procesadas en un período, suavizando las variaciones de precio de los insumos. La NIC 2 admite también el método PEPS, aunque en minería su aplicación es menos frecuente debido a la naturaleza continua y homogénea del proceso productivo.
¿Cómo se registra contablemente el mineral en proceso?
El registro contable sigue la mecánica del costeo por procesos: los costos de producción se debitan en la cuenta de inventario de mineral en proceso y se acreditan las cuentas de origen correspondientes (nómina, depreciación, proveedores). Cuando el mineral concluye su transformación, se realiza un asiento de transferencia que debita la cuenta de producto terminado y acredita la cuenta de mineral en proceso por el costo total acumulado. Ese asiento no genera resultado: es un traspaso entre cuentas de activo.
¿El mineral en proceso se presenta como activo corriente en el balance?
Sí. El inventario de mineral en proceso se clasifica como activo corriente dentro del balance general, bajo la subcategoría de inventarios, junto con las materias primas y los productos terminados. Esta clasificación se mantiene siempre que el mineral sea parte del ciclo operativo normal de la empresa y se espere que se convierta en efectivo dentro del plazo ordinario de operación, que en minería suele ser inferior a un año para operaciones en marcha.
¿Qué pasa con el mineral en proceso si cae el precio del metal?
Si el precio del metal cae y el valor neto realizable del inventario queda por debajo de su costo histórico, la NIC 2 exige registrar una pérdida por deterioro. Esa pérdida se reconoce en los resultados del período en que se detecta la diferencia, reduciendo el valor del inventario en el balance. Si en períodos posteriores el precio del metal se recupera, la norma permite revertir la pérdida, pero solo hasta el costo original sin superar ese límite. Es una de las situaciones que más afecta los resultados de empresas mineras en ciclos de precios bajos.
¿Cuándo pasa el mineral en proceso a ser producto terminado?
El mineral en proceso se convierte en producto terminado cuando completa la última etapa de beneficio y adquiere la presentación comercial acordada con el comprador: concentrado filtrado y ensacado, cátodo electrodepositado, lingote colado o barra doré fundida. Ese momento debe estar documentado mediante un informe de producción o un parte de planta que certifique el peso, la ley (contenido metálico) y la fecha de obtención del producto, sirviendo como respaldo contable para el asiento de transferencia entre cuentas de inventario.
Conclusión
El inventario de mineral en proceso es mucho más que una cuenta del catálogo contable minero. Representa el puente entre la extracción bruta y el producto con valor comercial, y su correcta valuación determina la precisión de los estados financieros de cualquier empresa del sector. Entender qué es, cómo se construye su costo y bajo qué norma se mide es el primer paso para tener una contabilidad minera coherente con la realidad operativa.
A lo largo de este artículo, viste que el costo del mineral en proceso acumula extracción, mano de obra directa, costos indirectos de fabricación y transporte interno; que la NIC 2 exige medirlo al menor valor entre costo y valor neto realizable; y que el costeo absorbente con costo promedio ponderado es el enfoque más utilizado en la práctica. Puedes aplicar esos criterios para revisar si tu empresa o la empresa que estudias está registrando correctamente cada etapa del proceso productivo.
Si este tema te resultó útil, en este sitio web encontrarás más contenido sobre contabilidad minera, costos de producción y normas internacionales aplicadas al sector extractivo. Hay mucho más por explorar en una industria donde los números y el subsuelo van siempre de la mano.
También te puede interesar:

Costos de tratamiento y refinación en minería

Costos de extracción minera: Ahorra desde la raíz

Valor de salvamento del equipo minero

Los activos mineros

¿Sabes cómo funciona la contabilidad de canteras?

¿Cómo se calculan los royalties mineros?

Agotamiento de reservas mineras
