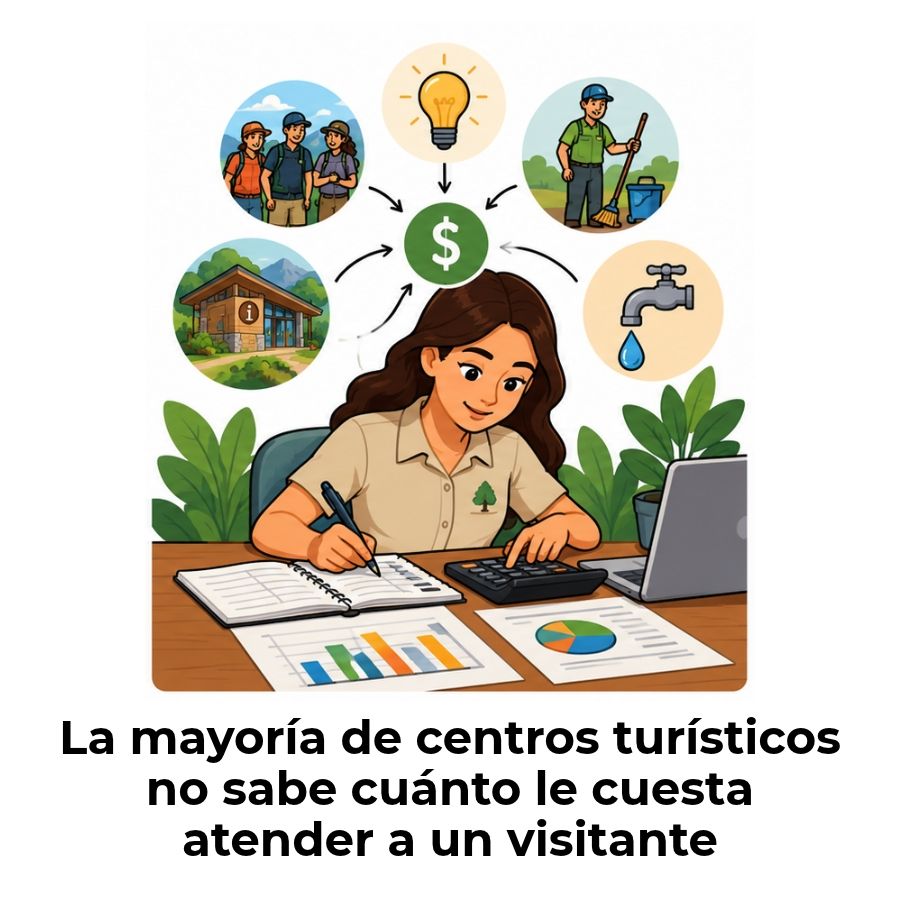
Calcular el costo de servicio de un centro de visitantes consiste en identificar todos los recursos que se consumen al atender a los turistas y dividirlos entre el total de visitas del período. Para hacerlo bien, necesitas conocer sus tres componentes principales y aplicar una fórmula directa que te dará el costo exacto por cada visitante.
¿Qué es el costo de servicio de un centro de visitantes?
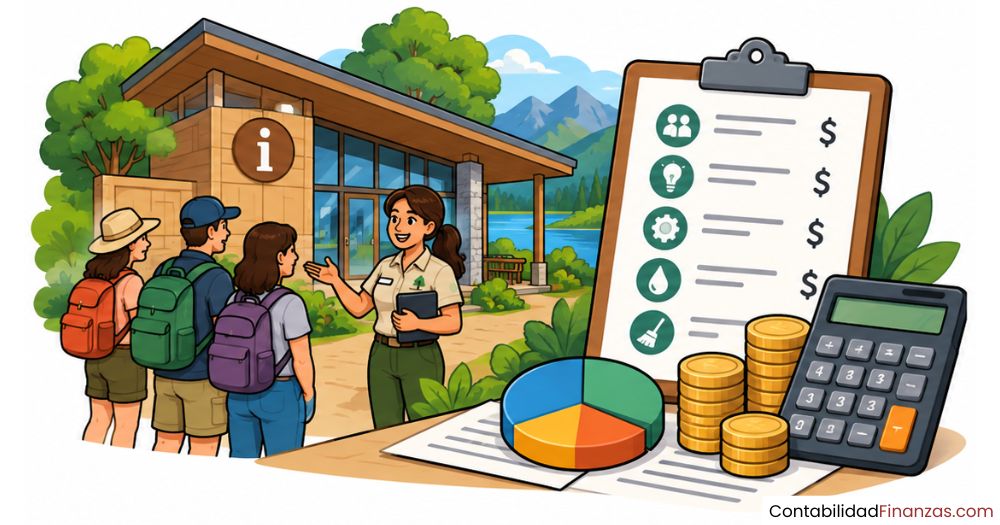
El costo de servicio de un centro de visitantes es el total de recursos económicos que se consumen para atender a los turistas durante un período determinado. Incluye todo lo que la operación necesita para funcionar: desde los materiales que se usan directamente en cada visita hasta los sueldos del personal y los gastos que sostienen las instalaciones.
Conocer este costo te permite saber con exactitud cuánto le cuesta al centro recibir a cada visitante. Sin ese dato, cualquier decisión sobre tarifas, presupuesto o eficiencia operativa queda sin respaldo numérico real. En la contabilidad turística, el costo de servicio es uno de los indicadores más importantes para evaluar la salud financiera de una operación.
Desde la perspectiva de la contabilidad de costos, este tipo de cálculo aplica perfectamente en organizaciones de servicios porque, aunque no se produce un bien físico, sí se consumen recursos medibles y clasificables. Eso hace posible obtener un costo unitario tan preciso como el de cualquier empresa manufacturera.
Elementos que componen el costo de servicio
El costo de servicio de un centro de visitantes se forma a partir de tres grandes grupos de costos. Cada uno tiene una naturaleza diferente y una forma distinta de identificarse y registrarse. Conocerlos bien es el primer paso para calcular el costo total de forma correcta y sin omitir ningún componente relevante.
Materiales directos del servicio
Los materiales directos son todos los insumos físicos que se consumen directamente durante la atención al visitante. En un centro de visitantes, estos materiales son fácilmente identificables porque existe una relación clara entre su uso y cada visita realizada. Cuantos más visitantes se reciben, mayor es el consumo de materiales directos.
- Folletos y material impreso: Guías, mapas, trípticos y cualquier publicación que se entrega al visitante durante la visita.
- Insumos de señalización temporal: Etiquetas, distintivos o pases de acceso que se asignan a cada persona al ingresar al centro.
- Material audiovisual: Presentaciones, audios o recursos descargables que forman parte de la experiencia del visitante.
- Artículos de higiene y limpieza de uso directo: Consumibles que se reponen con cada grupo de visitantes, como dispensadores de desinfectante en puntos de contacto.
Mano de obra directa
La mano de obra directa comprende el costo del personal que trabaja de forma activa en la atención al visitante. Su remuneración se considera un costo directo porque sin ese trabajo no sería posible prestar el servicio, lo que la diferencia de otros colaboradores que apoyan la operación desde áreas administrativas o de soporte.
Al calcular la mano de obra directa, debes incluir no solo el salario base, sino también las prestaciones sociales, aportes patronales y cualquier beneficio que forme parte del costo total de contratación de ese personal. Omitir las prestaciones puede hacer que el costo de servicio quede significativamente subestimado.
Costos indirectos del servicio
Los costos indirectos son aquellos que no se pueden asignar de forma directa a un visitante o a un grupo específico, pero que son necesarios para que el centro funcione. No desaparecen cuando disminuye el flujo de visitantes, y su correcta distribución es uno de los aspectos más delicados del cálculo del costo de servicio.
- Alquiler o amortización del edificio: El costo de usar el espacio físico donde se presta el servicio, ya sea como canon mensual o como depreciación si el inmueble es propio.
- Servicios públicos: Agua, energía eléctrica, internet y telefonía que mantienen operativa la instalación cada día.
- Mantenimiento de instalaciones: Reparaciones, limpieza general y conservación de los equipos y espacios del centro.
- Depreciación de equipos: Pérdida de valor de pantallas, sistemas de audio, proyectores y otros activos utilizados en el servicio.
- Sueldos de personal administrativo: Coordinadores, contadores o jefes de área cuyo trabajo apoya la operación de forma indirecta.
- Seguros: Pólizas de responsabilidad civil, de activos y otras coberturas que protegen al centro y a sus visitantes.
¿Cómo se calcula el costo de servicio?
El proceso de cálculo sigue una secuencia lógica que va desde la recopilación de datos hasta la obtención del costo unitario por visitante. Seguirlo en orden te garantiza que ningún componente quede fuera y que el resultado sea confiable para la toma de decisiones financieras del centro.
Paso 1: Identificar y clasificar los costos
El primer paso es revisar todos los comprobantes, nóminas y registros contables del período que quieres analizar, ya sea un mes, un trimestre o un año. La clasificación correcta de cada gasto dentro de los tres grupos (materiales directos, mano de obra directa y costos indirectos) es lo que determina la exactitud del cálculo. Un error en la clasificación afecta el resultado final.
Paso 2: Totalizar cada elemento del costo
Una vez que tienes todos los costos clasificados, suma el total de cada grupo por separado. Esto te dará tres cifras: el total de materiales directos consumidos, el total de mano de obra directa pagada y el total de costos indirectos incurridos en el período. Es fundamental que los tres grupos correspondan exactamente al mismo período de tiempo para que la suma sea coherente y el resultado sea comparable entre períodos.
Paso 3: Aplicar la fórmula del costo de servicio
Con los tres totales calculados, aplicas la fórmula central del costo de servicio. Esta operación suma los tres componentes para obtener el costo total del servicio en el período analizado, que es la base de todos los cálculos posteriores.
Fórmula del costo total de servicio:
Costo total del servicio = Materiales directos (MD) + Mano de obra directa (MOD) + Costos indirectos del servicio (CI)
Esta fórmula aplica tanto para centros de visitantes de gestión pública como privada. Lo que varía entre uno y otro no es la fórmula, sino la composición específica de cada grupo de costos según la operación particular del centro. La estructura de la ecuación siempre se mantiene igual.
Paso 4: Calcular el costo unitario por visitante
El costo unitario por visitante es el dato más útil para la gestión financiera del centro porque traduce el costo total en un valor comparable y accionable. Se obtiene dividiendo el costo total del servicio entre el número de visitantes atendidos durante el mismo período.
Fórmula del costo unitario por visitante:
Costo unitario = Costo total del servicio ÷ Número de visitantes atendidos
Este resultado te dice cuánto invierte el centro en promedio para atender a cada persona. Si el costo unitario supera el ingreso promedio por visitante (tarifas, donaciones u otras fuentes), el centro opera con pérdida, lo que requiere una revisión urgente de la estructura de costos o de los precios del servicio.
Diferencia entre costos fijos y variables en el centro
Más allá de los tres elementos del costo (materiales, mano de obra e indirectos), existe otra clasificación que te ayuda a entender cómo se comporta el costo total cuando cambia el número de visitantes. Esta distinción entre costos fijos y variables es especialmente útil para tomar decisiones sobre capacidad, temporadas y tarifas.
Esta distinción tiene una implicación práctica directa: cuando el centro recibe pocos visitantes, el costo unitario sube porque los costos fijos se reparten entre menos personas. Por eso, maximizar la ocupación sin aumentar los costos fijos es una de las estrategias más efectivas para reducir el costo por visitante y mejorar la rentabilidad del servicio.
Al igual que ocurre con el cálculo del costo por pasajero en un crucero, la relación entre costos fijos elevados y un número variable de usuarios es uno de los grandes desafíos financieros en la industria turística. Gestionar bien esa tensión es lo que separa una operación sostenible de una que pierde dinero en temporada baja.
Ejemplo práctico de cálculo completo
Para entender cómo funciona el proceso en la práctica, analiza el caso de un centro de visitantes que opera durante un mes y recopila los siguientes datos reales de su operación. Este ejemplo te permitirá ver cómo cada componente del costo se registra, suma y transforma en un costo unitario concreto.
Con los datos anteriores, el cálculo del costo total del servicio queda así:
Aplicando la fórmula:
Costo total = MD + MOD + CI
Costo total = 850,00 + 4.200,00 + (1.200,00 + 380,00 + 170,00 + 800,00)
Costo total = 850,00 + 4.200,00 + 2.550,00 = USD 7.600,00
Si durante ese mes el centro atendió a 1.520 visitantes, el costo unitario por persona resulta de dividir el costo total entre ese número:
Costo unitario por visitante:
Costo unitario = USD 7.600,00 ÷ 1.520 visitantes
Costo unitario = USD 5,00 por visitante
Cada persona atendida le cuesta al centro USD 5,00. Ese dato permite comparar el costo con el precio de la entrada, planificar presupuestos para los próximos meses y detectar qué componente del costo tiene mayor peso y dónde es posible optimizar sin afectar la calidad del servicio. Este tipo de análisis también se aplica en el estudio de los daños hoteleros, donde conocer el costo real de cada elemento del servicio es fundamental para cuantificar pérdidas y tomar decisiones financieras correctas.
Calculadora del costo de servicio de un centro de visitantes
Con los datos de tu propio centro, puedes usar esta calculadora para obtener el costo total del servicio y el costo unitario por visitante de forma inmediata. Ingresa los valores del período que quieres analizar y el resultado se calcula de forma automática.
🧮 Calculadora: Costo de servicio
Errores comunes al calcular el costo de servicio
Conocer los errores más frecuentes te ayuda a evitarlos antes de que distorsionen el resultado. Varios de estos fallos son difíciles de detectar a simple vista porque no generan un mensaje de error en los registros contables; simplemente producen un costo de servicio que no refleja la realidad de la operación.
El error más frecuente es registrar solo el salario base de los guías sin incluir las cargas sociales, lo que puede reducir el costo de mano de obra reportado hasta en un veinte o treinta por ciento respecto al costo real. Esto lleva a fijar precios de entrada por debajo del costo real, lo que afecta la sostenibilidad financiera del centro a mediano plazo.
Preguntas frecuentes
¿Qué incluye el costo de servicio de un centro de visitantes?
El costo de servicio de un centro de visitantes incluye todos los recursos consumidos para atender a los turistas durante un período determinado. Se compone de tres grupos: los materiales directos (folletos, mapas, insumos de atención), la mano de obra directa (sueldos y prestaciones del personal que atiende al visitante) y los costos indirectos (alquiler, servicios públicos, depreciación de equipos, seguros y personal administrativo). Solo sumando los tres grupos se obtiene el costo total real del servicio.
¿Cuál es la fórmula para calcular el costo unitario por visitante?
La fórmula para obtener el costo unitario por visitante es: Costo unitario = Costo total del servicio ÷ Número de visitantes atendidos en el período. Primero debes calcular el costo total sumando materiales directos, mano de obra directa y costos indirectos, todos correspondientes al mismo período. Luego divides ese total entre el número exacto de visitantes atendidos. El resultado es el costo promedio que representa cada persona para el centro de visitantes.
¿Qué diferencia hay entre costo fijo y costo variable en turismo?
Un costo fijo en turismo es aquel que se mantiene constante independientemente del número de visitantes, como el alquiler del edificio o el sueldo del coordinador administrativo. Un costo variable cambia en proporción directa al volumen de visitas, como los folletos que se entregan a cada persona o los insumos consumidos por grupo. Esta distinción es fundamental porque afecta directamente el costo unitario: cuando hay más visitantes, los costos fijos se reparten entre más personas y el costo por visitante baja, lo que mejora la rentabilidad del centro.
¿Por qué es importante calcular el costo de servicio en turismo?
Calcular el costo de servicio en turismo es importante porque permite determinar si el precio que se cobra por el servicio cubre los recursos que realmente se consumen. Sin ese dato, un centro de visitantes puede operar durante meses con tarifas insuficientes sin saberlo. Además, el costo de servicio es la base para establecer presupuestos realistas, comparar la eficiencia entre períodos, identificar áreas donde se puede reducir el gasto y tomar decisiones financieras fundamentadas sobre ampliación, contratación o inversión en infraestructura.
¿Cómo se distribuyen los costos indirectos en un centro de visitantes?
Los costos indirectos se distribuyen mediante una base de reparto, que es una variable que permite asignar a cada período o servicio la parte proporcional del costo que le corresponde. Las bases más comunes son las horas de operación del centro, el número de visitantes o los metros cuadrados utilizados. Por ejemplo, si el alquiler mensual es de USD 1.200,00 y el centro opera exclusivamente para visitas, ese monto completo se asigna al costo de servicio del mes. Si el espacio también se usa para otros fines, solo se distribuye la parte proporcional correspondiente al servicio de atención al visitante.
¿Se puede aplicar el costeo ABC en un centro de visitantes?
Sí, el costeo basado en actividades (ABC, por sus siglas en inglés) se puede aplicar perfectamente en un centro de visitantes. Este método distribuye los costos indirectos según las actividades que realmente los generan, como la recepción de grupos, la realización de recorridos guiados o la gestión de reservas. Su principal ventaja es que ofrece una visión más precisa del costo de cada tipo de servicio o segmento de visitante, lo que resulta especialmente útil cuando el centro atiende tanto visitas individuales como grupos escolares o tours especializados con costos de operación distintos.
¿Qué relación tiene el costo de servicio con el precio de entrada?
El costo unitario por visitante es el punto de partida para fijar el precio de entrada de forma fundamentada. Si el costo unitario es de USD 5,00 por persona, el precio de la entrada debe ser al menos ese valor para que el centro no opere con pérdida. A ese costo se le suma el margen de utilidad o de reinversión deseado, que garantiza la sostenibilidad del centro a largo plazo. Si la entrada se fija por debajo del costo unitario, ya sea por política pública o por subsidio, ese diferencial debe estar cubierto por otra fuente de ingresos planificada dentro del presupuesto del centro.
Conclusión
El costo de servicio de un centro de visitantes es el resultado de sumar tres componentes bien definidos: los materiales que se consumen en cada visita, la mano de obra del personal que atiende al turista y los costos indirectos que sostienen la operación. Dividir ese total entre el número de visitantes atendidos te da el dato más útil para gestionar el centro: el costo unitario por persona.
A partir de ese número puedes comparar costos entre períodos, detectar dónde se generan los gastos más altos, revisar si el precio de entrada es sostenible y planificar el presupuesto del próximo ciclo con datos reales. La clave está en clasificar bien cada costo desde el inicio y asegurarte de que todos los datos correspondan al mismo período de análisis.
La contabilidad turística ofrece herramientas precisas para tomar decisiones financieras sólidas en cualquier tipo de operación, desde un pequeño centro local hasta instalaciones de mayor escala. Si quieres seguir fortaleciendo tu comprensión del área, en este sitio web encontrarás más contenido desarrollado con el mismo nivel de detalle y aplicación práctica.
También te puede interesar:
¿Cómo cobrar comisiones a los hoteles?
Gastos incidentales en hoteles
La contabilidad ferroviaria
Contabilidad termal: Lo que nadie te explica sobre los balnearios
Contabilidad de parques temáticos: Todo lo que debes saber
Glosario de términos contables para agencias de viajes
Cuotas vacacionales: El concepto que todo estudiante de turismo debe conocer