Imagina que al revisar una habitación tras el check-out encuentras la pantalla del televisor rota y una mancha imborrable en la alfombra. ¿Sabes qué cuentas mover, a quién cargar el coste y cuándo ese depósito que el huésped dejó pasa de ser un pasivo a convertirse en un ingreso? Los daños hoteleros tienen más matices contables de los que parecen a primera vista.
¿Qué son los daños hoteleros?
Los daños hoteleros son todos aquellos deterioros, roturas o pérdidas de bienes que forman parte del patrimonio de un establecimiento hotelero y que se producen durante la operación normal del negocio o como consecuencia directa de la estancia de un huésped. Desde el punto de vista de la contabilidad turística, cada daño genera un hecho económico que debe quedar reflejado en los libros, ya sea como un gasto, como una reducción de activo o como un derecho de cobro frente a quien causó el perjuicio.
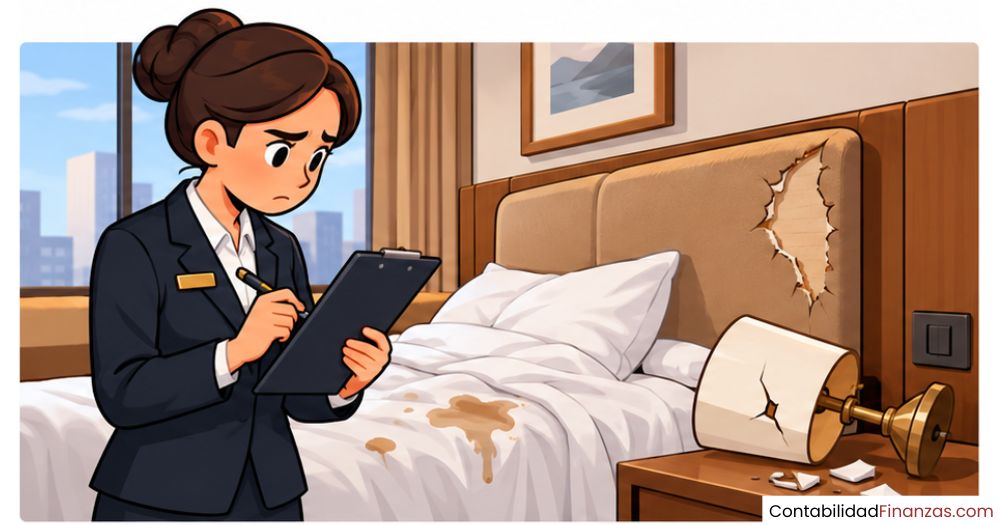
El concepto abarca una realidad más amplia de lo que parece. Un televisor roto, una sábana quemada, una puerta forzada o una vajilla desaparecida son ejemplos concretos. Sin embargo, también forman parte de este ámbito las pérdidas de objetos de valor custodiados por el hotel y los perjuicios causados a terceros dentro de las instalaciones. Lo que tienen en común es que todos afectan el valor de los activos del hotel o generan una obligación de pago.
Diferencia entre daño, desgaste y pérdida en un hotel
Estos tres términos se mezclan con frecuencia, pero tienen tratamientos contables distintos. El desgaste es el deterioro esperado por el uso normal de un bien: una alfombra que pierde color con el paso de los años o un grifo que empieza a gotear tras varios años de uso. En contabilidad, este deterioro se refleja a través de la amortización del activo, no como un daño extraordinario.
El daño, en cambio, supone un deterioro anormal, imprevisto y normalmente atribuible a una causa concreta: un huésped que rompe un espejo o una tubería que revienta por un golpe. La pérdida, por su parte, hace referencia a la desaparición de un bien del inventario del hotel, ya sea por robo, extravío o destrucción total. Identificar correctamente a cuál de las tres categorías pertenece el suceso es el primer paso para registrarlo bien.
| Concepto | Causa | Tratamiento contable |
|---|---|---|
| Desgaste | Uso normal y paso del tiempo | Amortización del activo |
| Daño | Deterioro anormal o accidental | Gasto o derecho de cobro |
| Pérdida | Robo, extravío o destrucción total | Baja del activo del inventario |
Tipos de daños hoteleros más frecuentes
Clasificar los daños por categorías facilita tanto su gestión operativa como su registro contable. No es lo mismo un colchón manchado que una instalación eléctrica deteriorada: cada uno afecta cuentas distintas, implica diferentes procesos de reclamación y tiene plazos de reparación muy variados. Conocer qué tipo de daño se ha producido permite actuar con rapidez y sin errores en los libros.
Daños en habitaciones y áreas comunes
Las habitaciones concentran la mayor parte de los incidentes porque son el espacio donde el huésped pasa más tiempo. Los daños más habituales son manchas difíciles de eliminar en paredes y moquetas, roturas de cristales, desperfectos en puertas y elementos decorativos retirados o destruidos. Las áreas comunes, como pasillos, piscinas y restaurantes, también son escenario frecuente de deterioros, aunque la atribución a un huésped concreto resulta más difícil de probar.
Desde el punto de vista contable, estos daños se registran habitualmente en la cuenta de reparaciones y conservación cuando el importe es bajo y la reparación se realiza de inmediato. Si el deterioro afecta a un activo fijo de valor significativo, puede ser necesario ajustar su valor contable o incluso darlo de baja parcialmente. El criterio clave es si el bien recupera su funcionalidad o queda permanentemente depreciado.
Daños en mobiliario, equipos y lencería
El mobiliario y los equipos del hotel figuran en el activo como inmovilizado material, por lo que cualquier daño que reduzca su vida útil o los inutilice obliga a revisar su valor en libros. Un televisor destrozado, por ejemplo, puede requerir una baja total del activo si ya no es reparable, con el consiguiente registro de la pérdida en la cuenta de resultados.
La lencería —sábanas, toallas, albornoces— y la vajilla tienen un tratamiento diferente porque se gestionan como existencias o suministros, no como activos fijos. Cuando una toalla desaparece o una sábana queda inservible por culpa de un huésped, el ajuste se realiza en el inventario de suministros. El control periódico de estas partidas es indispensable para detectar desviaciones que alteren el coste real del servicio de habitaciones.
¿Quién es responsable de los daños en un hotel?
La responsabilidad por los daños hoteleros puede recaer sobre el huésped, sobre el propio hotel o quedar diluida cuando la causa no queda clara. El principio general es que el huésped responde de los daños que él o sus acompañantes causen de forma directa, siempre que el hotel pueda acreditarlo mediante el parte de daños, fotografías o el informe de gobernanta elaborado tras el check-out.
El hotel, por otro lado, asume la responsabilidad cuando el daño se debe a un defecto de mantenimiento, a instalaciones en mal estado o a la custodia incorrecta de objetos de valor del cliente. En estos casos, el establecimiento no puede repercutir el coste al huésped y debe contabilizarlo como gasto propio. La documentación es el elemento diferenciador: sin evidencia, la reclamación no prospera y el hotel absorbe el importe.
Responsabilidad del huésped
- Daño causado de forma directa o por negligencia
- Pérdida de objetos del inventario (toallas, mando, llave)
- Deterioro que supere el uso razonable
- Daños causados por acompañantes o mascotas
Responsabilidad del hotel
- Defecto de mantenimiento previo
- Instalaciones en mal estado al inicio de la estancia
- Pérdida de objetos custodiados por el establecimiento
- Daño sin causa atribuible al cliente
Responsabilidad compartida o indeterminada
- Sin pruebas claras de autoría
- Daño producido en áreas comunes sin testigos
- Deterioro que podría ser desgaste o daño
- Conflicto entre versión del huésped y del hotel
El depósito de garantía como cobertura contable
El depósito de garantía es uno de los instrumentos más utilizados por los hoteles para protegerse frente a posibles daños durante la estancia. Consiste en un importe que el huésped entrega al hacer el check-in como garantía de que responderá ante cualquier deterioro que cause en las instalaciones. Al finalizar la estancia, si no se constata ningún daño, el depósito se devuelve íntegramente. Si hay perjuicios, se descuenta el coste de la reparación.
Lo que distingue al depósito de garantía desde el punto de vista contable es que, en el momento de recibirlo, el hotel no puede reconocerlo como ingreso. El depósito se registra como un pasivo porque existe una obligación de devolución pendiente de resolverse. Solo cuando se confirma que hay daños y se aplica al pago de la reparación, el movimiento contable cambia de naturaleza y el pasivo se cancela total o parcialmente.
Diferencia entre fianza, anticipo y depósito
La fianza, el anticipo y el depósito son similares en principio, pero muy distintos en su finalidad y en la forma en que se gestionan contablemente; confundirlos puede generar errores graves en los estados financieros del hotel.
La fianza es un pago anticipado que garantiza la reserva de la habitación. Se factura en el momento de cobrarla y se convierte en ingreso cuando el servicio se presta. El anticipo, en cambio, es un adelanto parcial del importe total de la estancia; tampoco es un ingreso hasta que el servicio se complete. El depósito de garantía es el único de los tres que se registra exclusivamente como pasivo desde el inicio, sin posibilidad de convertirse en ingreso mientras no haya un daño que justifique su retención.
| Concepto | Finalidad | Registro inicial | Se convierte en ingreso cuando… |
|---|---|---|---|
| Fianza | Garantizar la reserva | Pasivo (ingreso diferido) | Se presta el servicio de alojamiento |
| Anticipo | Pago parcial adelantado | Pasivo (anticipo de clientes) | Se presta el servicio completo |
| Depósito de garantía | Cubrir posibles daños | Pasivo (depósito recibido) | Se aplica a la reparación de un daño confirmado |
¿Cómo se registra el depósito en la contabilidad hotelera?
El plan de cuentas hotelero reserva una subcuenta específica para estos importes. La cuenta «Depósitos de huéspedes en garantía» (código 2050 en muchos planes hoteleros) recoge los saldos retenidos como garantía de consumo o daños en habitación. Al recibir el depósito, el apunte es simple: se debita la cuenta de tesorería y se acredita esta cuenta de pasivo.
Al cierre de la estancia, el hotel evalúa si hubo daños. Si no los hay, se devuelve el importe y se cancela el pasivo con un cargo a la cuenta de depósitos y un abono a tesorería. Si hay daños, se cancela el pasivo en la parte que cubre la reparación y se reconoce el ingreso o se compensa con el gasto de reparación. Esta secuencia debe reflejarse con precisión para que el resultado del período no quede distorsionado por importes que aún no han sido devengados.
Registro contable de los daños hoteleros
El tratamiento contable de un daño hotelero varía en función de quién lo causa, de si existe depósito de garantía y del importe afectado. Hay dos escenarios principales: el huésped paga el daño o el hotel lo asume. Cada uno genera asientos distintos y afecta cuentas diferentes. Conocer ambos evita errores que distorsionen el balance o la cuenta de pérdidas y ganancias.
Pasos para registrar un daño hotelero correctamente
1. Documentar
Fotografías, informe de gobernanta y parte de daños firmado antes del check-out.
2. Valorar
Calcular el coste de reparación o reposición del bien dañado con presupuesto.
3. Atribuir
Determinar si el coste lo asume el huésped, el seguro o el hotel directamente.
4. Registrar
Generar el asiento contable correspondiente según el escenario identificado.
Asiento cuando el huésped paga el daño
Cuando el huésped acepta la responsabilidad y abona el importe directamente, el hotel registra el cobro como un ingreso extraordinario o como una compensación que cancela el gasto generado por la reparación. Si ya existía un depósito de garantía, se aplica la parte del depósito al daño y, si hay diferencia, se cobra o se devuelve el saldo restante. El asiento tipo en este escenario implica debitar tesorería (o la cuenta de depósitos) y acreditar la cuenta de ingresos por indemnizaciones o de reparaciones.
| Cuenta | Debe | Haber |
|---|---|---|
| Depósitos de huéspedes en garantía (pasivo) | Importe del daño | — |
| Ingresos por indemnizaciones (resultado) | — | Importe del daño |
| Gastos de reparación (gasto) | Coste de la reparación | — |
| Proveedores / Tesorería | — | Coste de la reparación |
Asiento cuando el hotel absorbe el daño
Cuando no es posible atribuir el daño al huésped o el hotel decide no reclamar, el coste se registra directamente como gasto del período. El importe de la reparación se carga a la cuenta de reparaciones y conservación, con abono a proveedores o tesorería según el método de pago. Si el bien dañado es un activo fijo que queda inservible, además hay que dar de baja ese activo y reconocer la pérdida correspondiente en la cuenta de resultados.
En el caso de que el bien esté cubierto por un seguro, el proceso añade un paso adicional: se registra el siniestro, se contabiliza la indemnización esperada como un derecho de cobro frente a la aseguradora y, al recibirla, se cancela ese derecho. La diferencia entre el valor contable del bien y la indemnización recibida genera un resultado —positivo o negativo— que también debe recogerse en libros.
Provisiones y seguros en la contabilidad de daños
Los hoteles con un volumen de operaciones considerable suelen constituir provisiones contables para hacer frente a daños recurrentes cuyo importe exacto no se conoce al cierre del ejercicio. Una provisión para riesgos y gastos permite anticipar en los libros un coste probable, aunque todavía incierto, de modo que el resultado del período no se vea distorsionado cuando finalmente se pague la reparación o la indemnización.
El seguro hotelero actúa como complemento esencial de esta gestión. La mayoría de los establecimientos contratan pólizas que cubren daños a las instalaciones, responsabilidad civil frente a terceros y, en algunos casos, daños causados por huéspedes. Las primas de seguro se registran como gasto del período o como activo diferido si se pagan por anticipado, y la indemnización recibida cuando se produce un siniestro se contabiliza como ingreso extraordinario hasta el límite del valor contable del bien dañado.
Un aspecto que merece atención especial es el tratamiento de las primas de seguro pagadas por anticipado. Si al cierre del ejercicio una parte de la prima cubre períodos futuros, esa fracción debe activarse como gasto anticipado y trasladarse al ejercicio siguiente. Este ajuste periódico garantiza que el principio de devengo se respeta y que cada ejercicio soporta únicamente el coste que le corresponde.
En la contabilidad turística, la combinación de provisiones bien calculadas y seguros adecuados protege el resultado del hotel ante imprevistos. Ignorar cualquiera de los dos instrumentos puede llevar a que un daño significativo distorsione los estados financieros de todo un ejercicio.
Preguntas frecuentes
¿Qué son los daños hoteleros en contabilidad?
Los daños hoteleros son todos aquellos deterioros, roturas o pérdidas de bienes del patrimonio de un establecimiento hotelero que generan un hecho económico registrable. En contabilidad turística, cada daño obliga a identificar su causa, valorar su importe y decidir qué cuentas afecta: puede tratarse de un gasto del período, de una baja de activo o de un derecho de cobro frente al huésped responsable. Su correcto registro garantiza que el resultado y el balance del hotel reflejen fielmente la realidad económica del establecimiento.
¿Cómo se clasifican los daños hoteleros?
Los daños hoteleros se clasifican principalmente por el área afectada: habitaciones y zonas comunes, mobiliario y equipos, instalaciones (fontanería, electricidad) y lencería o vajilla. También pueden clasificarse por su origen —huésped, mantenimiento deficiente o causa accidental— y por su impacto contable: si reducen el valor de un activo fijo, si afectan existencias o si generan un gasto directo. Esta doble clasificación facilita tanto la gestión operativa como el registro correcto en los libros del hotel.
¿Puede el hotel retener el depósito de garantía por daños?
Sí, el hotel puede retener total o parcialmente el depósito de garantía cuando acredita de forma documentada que el huésped ha causado un daño durante su estancia. Para ello, es imprescindible contar con evidencias como fotografías, el informe de gobernanta y el parte de daños. Sin documentación suficiente, la retención puede ser impugnada y el hotel se vería obligado a devolver el importe íntegro, lo que además generaría un error contable si ya había aplicado el depósito a la reparación.
¿Qué diferencia hay entre daño y desgaste en un hotel?
El desgaste es el deterioro gradual que experimenta un bien por su uso normal y el paso del tiempo: se anticipa, es previsible y se refleja contablemente a través de la amortización. El daño, en cambio, es un deterioro imprevisto y anormal que supera lo esperable con un uso razonable. La diferencia es decisiva porque el desgaste nunca puede reclamarse al huésped, mientras que el daño sí puede dar lugar a una reclamación de indemnización siempre que se pruebe la relación causal.
¿Cómo afectan los daños hoteleros al resultado del ejercicio?
Cuando el hotel asume un daño sin recuperarlo del huésped ni del seguro, el importe se registra directamente como gasto del período, lo que reduce el resultado del ejercicio. Si el daño afecta a un activo fijo que se da de baja, la pérdida también impacta en el resultado. Una gestión eficaz de los daños hoteleros —con provisiones, seguros y reclamaciones bien documentadas— minimiza el efecto negativo sobre el resultado y evita sorpresas al cierre del ejercicio contable.
¿Qué cuenta contable se usa para registrar los daños hoteleros?
Depende del tipo de daño y de quién lo asume. Si el hotel paga la reparación como gasto propio, la cuenta habitual es «Reparaciones y conservación». Si el bien queda inutilizable, se registra una pérdida con baja del activo correspondiente. Si el huésped paga la indemnización, se utiliza una cuenta de ingresos extraordinarios o de indemnizaciones. El plan de cuentas hotelero también contempla la cuenta «Depósitos de huéspedes en garantía» (pasivo) para gestionar los importes retenidos antes de confirmar si hay daño.
¿Los seguros hoteleros cubren todos los daños causados por huéspedes?
No necesariamente. La cobertura depende de las condiciones específicas de cada póliza. Algunos seguros hoteleros incluyen responsabilidad civil frente a terceros y daños a las instalaciones, pero excluyen explícitamente los daños causados por huéspedes, que se consideran riesgo propio del negocio. Es fundamental revisar las exclusiones de la póliza y complementar el seguro con un sistema de depósitos de garantía para contar con una cobertura integral. También hay seguros especializados que cubren daños por huéspedes mediante cláusulas adicionales. Los activos museísticos o piezas de alto valor decorativo que algunos hoteles de lujo exhiben pueden requerir pólizas específicas; en ese ámbito, el tratamiento se asemeja al de los activos museísticos en contabilidad.
Conclusión
Los daños hoteleros son mucho más que un problema operativo: son hechos económicos con consecuencias directas sobre el patrimonio y el resultado del hotel. Comprender qué los define, cómo se distinguen del desgaste habitual y qué cuentas afectan es el punto de partida para una contabilidad turística sólida y sin distorsiones.
A lo largo de este contenido has visto que el tratamiento correcto depende de quién causa el daño, si existe depósito de garantía, qué tipo de bien se ve afectado y si hay un seguro que intervenga. Aplicar estos criterios de forma sistemática —documentar, valorar, atribuir y registrar— te permitirá mantener los libros del hotel en orden y evitar que un incidente puntual distorsione el resultado de todo un ejercicio.
Si quieres seguir profundizando en la contabilidad aplicada al sector turístico, en este sitio web encontrarás más contenidos sobre gestión hotelera, registro de operaciones y análisis financiero pensados para que des cada paso con claridad y seguridad.
También te puede interesar:
Inventario físico de museos: Controla cada bien cultural
Costos termales: Ahorra y gestiona mejor tu balneario
Control de contratos hoteleros
¿Cómo gana dinero un tour operador mayorista?
Cierre de temporada en negocios turísticos
¿Cómo calcular el costo de un paquete turístico?
Estado de resultados de una agencia de viajes