Puede que tu agencia venda paquetes cada semana, pero hay una pregunta que no siempre tiene respuesta clara: ¿realmente está ganando dinero? El estado de resultados es el documento que pone cifras concretas sobre la mesa y separa lo que parece rentable de lo que realmente lo es.
¿Qué es el estado de resultados de una agencia de viajes?
El estado de resultados es uno de los documentos contables más importantes que puede tener una agencia de viajes. Su función es clara: resume todos los ingresos obtenidos y todos los gastos generados durante un período concreto —generalmente un mes, un trimestre o un año— para determinar si la empresa terminó ese período con beneficio o con pérdida.
A diferencia del balance general, que muestra una foto de lo que la empresa tiene y debe en un momento dado, el estado de resultados cuenta una historia a lo largo del tiempo. Registra lo que entró, lo que salió y lo que quedó. Por eso también se conoce como cuenta de pérdidas y ganancias, o simplemente cuenta de resultados.
Para una agencia de viajes, este documento tiene un valor especial porque su modelo de negocio puede ser confuso a primera vista. La agencia no siempre vende algo propio: muchas veces actúa como intermediaria, y eso cambia la forma en que se registran los ingresos. Más adelante veremos exactamente cómo funciona esa distinción.
¿En qué se diferencia del estado de resultados de otras empresas?
A primera vista, el estado de resultados de una agencia de viajes parece igual al de cualquier otra empresa de servicios. Sin embargo, hay una característica que lo hace distinto: el ingreso que se registra no siempre es el precio que paga el cliente, sino solo la comisión o el margen que retiene la agencia. Esto marca una diferencia contable que no existe, por ejemplo, en una tienda o en un hotel.
¿Por qué importa esta distinción? Cuando una agencia vende un paquete de 2.000 € pero su margen real es de 300 €, solo esos 300 € entran en el estado de resultados como ingreso. Registrar los 2.000 € inflaría artificialmente los ingresos y haría que el documento no reflejara la situación real del negocio.
Otra diferencia notable es la estructura de activos. A diferencia de un hotel, que tiene un inmovilizado muy elevado —construcciones, maquinaria, instalaciones—, una agencia de viajes opera con activos mínimos: generalmente un local, equipos informáticos y poco más. Eso hace que la cuenta de resultados pese más en la gestión financiera que el balance.
También hay diferencias en la estacionalidad. Los ingresos de una agencia no son uniformes a lo largo del año: hay meses con una actividad muy alta y otros con muy poca. El estado de resultados mensual permite detectar estos ciclos y planificar los gastos fijos en consecuencia, algo que en otros negocios es menos crítico.
Ingresos que aparecen en el estado de resultados
Antes de construir o leer un estado de resultados, hay que saber con exactitud qué tipo de entradas económicas puede tener una agencia de viajes. No todos los ingresos son iguales ni se registran de la misma forma. La fuente del ingreso determina cómo debe aparecer en el documento contable y qué información transmite al lector.
Ingresos por comisiones de proveedores
Este es el ingreso más característico de las agencias que actúan como intermediarias. Cuando la agencia reserva un vuelo, un hotel o un servicio de alquiler de vehículos, el proveedor le paga una comisión por haber captado al cliente. Esa comisión —y no el precio total que pagó el cliente— es lo que la agencia registra como ingreso en su estado de resultados.
Las comisiones varían según el tipo de proveedor y el tipo de servicio. En términos generales, los hoteles y operadores turísticos tienden a ofrecer comisiones más altas que las aerolíneas, cuyas comisiones han disminuido significativamente en las últimas décadas. El porcentaje habitual suele moverse entre el cinco y el veinte por ciento del precio del servicio, según el acuerdo comercial vigente.
Ingresos por venta de paquetes turísticos propios
Cuando la agencia diseña y vende sus propios paquetes turísticos —combinando vuelo, hotel, traslados y actividades bajo un precio cerrado—, el modelo cambia. Aquí la agencia no actúa como intermediaria, sino como operadora. El ingreso que entra al estado de resultados es el precio de venta del paquete menos el coste de los servicios incluidos, es decir, el margen que obtiene la agencia al montar ese producto.
Este tipo de ingreso suele ser más amplio en términos absolutos, pero también conlleva más riesgo, porque la agencia asume compromisos con proveedores antes de saber si venderá todas las plazas. Un paquete bien diseñado puede generar un margen del quince al veinticinco por ciento sobre el precio de venta, lo que lo convierte en una de las líneas de ingreso más rentables.
Otros ingresos operativos
Además de las comisiones y los paquetes propios, una agencia puede generar ingresos por otras vías que también deben aparecer en el estado de resultados. Los fees o tarifas de gestión son cada vez más frecuentes: la agencia cobra al cliente una cantidad fija por organizar el viaje, independientemente de las comisiones que reciba del proveedor.
- Tarifas de emisión: Cargo por expedir billetes o documentos de viaje, especialmente cuando la comisión de la aerolínea es mínima o nula.
- Seguros de viaje: La agencia actúa como punto de venta de seguros y retiene una comisión, que puede estar entre el veinte y el cuarenta por ciento del importe del seguro.
- Servicios de visado y documentación: Gestión de trámites para el cliente a cambio de un honorario fijo.
- Consultoría de viajes corporativos: Asesoramiento especializado para empresas con necesidades de viaje frecuentes, facturado como fee mensual o por proyecto.
Gastos que componen el estado de resultados
El otro lado del estado de resultados son los gastos. Para una agencia de viajes, conocer bien su estructura de costes es tan importante como gestionar los ingresos, porque la diferencia entre un negocio rentable y uno que pierde dinero suele estar en el control de lo que se gasta, no solo en cuánto se vende.
Costes fijos de la agencia
Los costes fijos son aquellos que la agencia debe pagar independientemente de cuántos viajes venda ese mes. Existen desde el primer día de actividad y no desaparecen aunque las ventas caigan. Conocerlos con exactitud es el primer paso para saber cuánto hay que vender para no perder dinero, es decir, para calcular el punto de equilibrio del negocio.
- Alquiler del local: Coste mensual del espacio físico donde opera la agencia, si no es de su propiedad.
- Sueldos y salarios: Retribución fija del personal, incluyendo las cargas sociales que correspondan.
- Licencias de software: Sistemas de gestión de reservas, contabilidad y herramientas digitales con tarifa mensual o anual.
- Seguros profesionales: Responsabilidad civil y otros seguros obligatorios o recomendados para la actividad turística.
- Cuotas de asociaciones: Membresías a organismos del sector como IATA u otras asociaciones de agencias de viajes.
Costes variables de operación
Los costes variables son los que aumentan o disminuyen según el volumen de actividad. En una agencia de viajes, estos costes están directamente relacionados con la cantidad de reservas y clientes atendidos. Cuanto más vende la agencia, más costes variables genera, aunque también más ingresos, por lo que el margen dependerá de qué tan bien se gestione esa relación.
- Comisiones a agentes externos: Si la agencia trabaja con vendedores o representantes que cobran un porcentaje por cada venta cerrada.
- Publicidad variable: Campañas pagadas en redes sociales o buscadores que se activan en temporada alta o para lanzamientos concretos.
- Costes de procesamiento de reservas: Tasas de plataformas o sistemas de distribución global (GDS) que se aplican por transacción.
- Materiales y envíos: Documentación física, tarjetas de embarque impresas u otros materiales que se entregan al cliente con cada viaje.
Estructura y orden del estado de resultados
El estado de resultados no es solo una lista de ingresos y gastos. Tiene un orden lógico que va de lo más general a lo más específico, y cada línea que se añade aporta una nueva capa de información sobre la salud financiera del negocio. Respetar ese orden es lo que hace que el documento sea útil para tomar decisiones, no solo para cumplir con la contabilidad.
Del ingreso bruto al resultado neto, paso a paso
Total de comisiones, márgenes de paquetes propios, fees y otros ingresos de la actividad turística.
Coste directo de los paquetes o servicios que la agencia adquirió para revender. Solo aplica en paquetes propios.
Lo que queda tras restar el coste directo de los servicios. Es la base sobre la que se cargan los gastos operativos.
Sueldos, alquiler, publicidad, software, seguros y todos los costes necesarios para operar la agencia.
Beneficio generado por la actividad pura del negocio, antes de intereses e impuestos.
Intereses de préstamos u otros gastos o ingresos financieros no relacionados directamente con la actividad turística.
Suma del resultado de explotación y el financiero. Sobre esta cifra se aplica el impuesto de sociedades o IRPF.
La cifra final tras descontar impuestos. Indica si la agencia ganó o perdió dinero durante el período analizado.
Seguir este orden permite leer el estado de resultados en capas. Si el margen bruto es positivo, pero el resultado de explotación es negativo, significa que el problema no está en los ingresos, sino en los gastos operativos. Esa es la utilidad real del documento: señalar exactamente dónde está el punto débil del negocio.
Ejemplo completo de un estado de resultados
Para que todo lo anterior tome forma concreta, a continuación se muestra un estado de resultados elaborado para una agencia de viajes de tamaño pequeño, con actividad mixta: parte de sus ingresos provienen de comisiones y otra parte, de paquetes turísticos propios. Los importes son orientativos y buscan ilustrar la estructura del documento, no reflejar una situación real específica.
En este ejemplo, la agencia termina el ejercicio con un resultado neto positivo de 27.450 €, lo que representa un margen sobre los ingresos totales de alrededor del veintisiete por ciento. Un resultado de explotación saludable combinado con gastos financieros bajos es la señal de un negocio bien gestionado. Si los gastos de explotación hubieran sido más elevados, el EBIT habría caído y el resultado neto se habría reducido significativamente.
¿Cómo leer e interpretar el estado de resultados?
Tener el estado de resultados delante no sirve de mucho si no sabes qué mirar primero. La lectura correcta empieza por entender que cada línea del documento cuenta una parte de la historia financiera de la agencia, y que la cifra final —el resultado neto— solo tiene sentido cuando se analiza en relación con las que la preceden.
El primer paso es comprobar si los ingresos operativos crecen, se mantienen estables o caen respecto al período anterior. El segundo, revisar cómo evolucionan los gastos en la misma dirección. Si los gastos crecen más rápido que los ingresos, el margen se comprime aunque el resultado neto siga siendo positivo. Esa tendencia, sostenida en el tiempo, acaba generando pérdidas.
Indicadores clave que debes revisar
- Margen bruto: Mide qué porcentaje de los ingresos queda tras restar el coste directo de los servicios. Un margen bruto bajo indica que la agencia paga demasiado por los servicios que revende.
- Ratio de gastos sobre ingresos: Divide el total de gastos entre el total de ingresos. Si supera el ochenta por ciento, el margen de beneficio es reducido y cualquier caída en ventas puede llevar a pérdidas.
- EBIT o resultado de explotación: Muestra si la actividad turística es rentable por sí sola, sin contar el efecto de los préstamos o la fiscalidad. Es el indicador más limpio de la eficiencia operativa.
- Resultado neto: La cifra definitiva. Si es positiva, la agencia ganó dinero. Si es negativa, perdió. Pero siempre hay que leerla en contexto con las líneas anteriores.
- Evolución interanual: Comparar el estado de resultados de este año con el del anterior revela si el negocio mejora, se estanca o retrocede. Sin esa comparación, un resultado positivo puede ser engañoso.
Para integrar correctamente este análisis dentro de una visión contable más amplia, conviene leer el estado de resultados junto con otros documentos del negocio. La contabilidad turística ofrece un marco completo que conecta este estado con el balance general y el flujo de efectivo, tres documentos que juntos dan la imagen más completa posible de la situación financiera de la agencia.
Errores frecuentes al elaborar el estado de resultados
Conocer los errores más habituales es tan útil como saber cómo se estructura el documento. Muchos problemas en la contabilidad de una agencia de viajes no vienen de no saber qué es el estado de resultados, sino de cometer fallos concretos al construirlo. Detectarlos a tiempo evita que el documento dé una imagen distorsionada del negocio.
- Registrar el precio total como ingreso: Cuando la agencia actúa como intermediaria, el ingreso real es solo la comisión o el margen. Registrar el importe completo de la reserva infla artificialmente los ingresos y distorsiona todos los indicadores.
- Mezclar períodos contables: Incluir ingresos o gastos de un mes en el estado de resultados de otro altera la visión de cada período. Cada ingreso y cada gasto deben registrarse en el período al que corresponden, siguiendo el principio de devengo.
- No separar ingresos por tipo: Juntar comisiones, paquetes propios y fees en una sola línea impide saber qué fuente de ingreso aporta más y cuál hay que reforzar o ajustar.
- Olvidar gastos estacionales: Algunas agencias no provisionan gastos que saben que tendrán en temporada alta, lo que hace que el estado de resultados de esos meses muestre pérdidas bruscas que en realidad eran previsibles.
- No actualizar el documento con regularidad: Un estado de resultados elaborado solo una vez al año llega tarde para tomar decisiones. La frecuencia mensual permite reaccionar a tiempo ante desviaciones.
Punto clave: Antes de elaborar el estado de resultados, asegúrate de tener bien definido el plan de cuentas para una agencia de viajes. Sin una estructura contable clara, es difícil clasificar los ingresos y gastos de forma correcta y consistente.
Preguntas frecuentes
¿Qué diferencia hay entre ingresos brutos e ingresos netos en una agencia de viajes?
Los ingresos brutos son el precio total que el cliente paga por el servicio o paquete turístico. Los ingresos netos, en cambio, son lo que realmente retiene la agencia: la comisión o el margen tras descontar lo que se paga al proveedor. En el estado de resultados de una agencia que actúa como intermediaria, el ingreso que se registra son los ingresos netos, no el importe total que pasó por sus manos. Confundir ambos conceptos lleva a errores contables graves que distorsionan la lectura del documento.
¿Qué cuentas conforman los ingresos de una agencia de viajes?
Las cuentas de ingresos más habituales en una agencia de viajes incluyen las comisiones recibidas de aerolíneas, hoteles y operadores turísticos, el margen obtenido en la venta de paquetes propios, las tarifas de emisión, los fees de gestión y los ingresos por mediación en seguros de viaje. Cada tipo de ingreso debe tener su propia cuenta contable para que el estado de resultados permita analizar qué línea de negocio aporta más valor y cuál necesita ajustes.
¿Cómo se registra una comisión en el estado de resultados?
Cuando una agencia recibe una comisión del proveedor, ese importe se registra directamente como ingreso en la cuenta de resultados en el período en que se devengó, es decir, cuando el servicio se prestó o confirmó, no necesariamente cuando el dinero llegó al banco. El principio de devengo es el que rige el momento del registro, y es lo que permite que el estado de resultados refleje la actividad real de la agencia, no solo los movimientos de caja.
¿Qué pasa si los gastos superan los ingresos en el estado de resultados?
Cuando los gastos son superiores a los ingresos, el resultado neto es negativo: la agencia ha incurrido en pérdidas durante ese período. Que eso ocurra de forma puntual, por ejemplo en un mes de temporada baja, puede ser normal y previsible. El problema surge cuando las pérdidas se repiten varios períodos seguidos sin que haya una corrección en los gastos o un plan para aumentar los ingresos. En ese caso, el estado de resultados está señalando una situación que requiere atención inmediata.
¿Con qué frecuencia debe elaborarse el estado de resultados?
Legalmente, las empresas suelen presentar el estado de resultados con frecuencia anual, al cierre del ejercicio fiscal. Sin embargo, para la gestión interna de una agencia de viajes, elaborarlo de forma mensual es una práctica que aporta mucho más valor. Un estado de resultados mensual permite detectar desviaciones a tiempo y ajustar los gastos antes de que una mala racha se convierta en un problema estructural. La frecuencia trimestral es un punto intermedio válido para agencias más pequeñas.
¿El IVA afecta el estado de resultados de una agencia de viajes?
En términos generales, el IVA no forma parte del estado de resultados porque actúa como un impuesto que la agencia recauda en nombre de la administración y luego liquida. Los ingresos y gastos que aparecen en el estado de resultados se registran sin IVA, salvo en situaciones específicas donde el IVA no es deducible. Las agencias acogidas al Régimen Especial de Agencias de Viajes (REAV) tienen una forma particular de calcular el IVA, basada en el margen, lo que influye en cómo se estructura la fiscalidad del negocio, aunque no altera la lógica del estado de resultados.
¿Qué es el margen neto en una agencia de viajes y cómo se calcula?
El margen neto es el porcentaje del resultado neto sobre el total de ingresos operativos. Se calcula dividiendo el beneficio neto entre los ingresos totales y multiplicando por cien. Por ejemplo, si la agencia tiene 99.500 € de ingresos y un resultado neto de 27.450 €, su margen neto es aproximadamente del veintisiete por ciento. Este indicador es uno de los más usados para comparar la rentabilidad de la agencia entre distintos períodos o frente a otras empresas del sector, y permite saber qué proporción de cada euro ingresado se convierte en beneficio real.
Conclusión
El estado de resultados de una agencia de viajes es mucho más que un requisito contable. Es el documento que te permite saber con certeza si tu negocio genera beneficio real, de dónde vienen tus ingresos y qué parte de ellos se consume en gastos. Entender su estructura es el punto de partida para tomar decisiones financieras con fundamento.
A lo largo de este artículo has visto cómo se construye el documento paso a paso, qué diferencia a los ingresos por comisiones de los ingresos por paquetes propios y cuáles son los errores más frecuentes que debes evitar. Con esa base, ya puedes leer un estado de resultados real, identificar sus puntos débiles y usarlo como herramienta de gestión, no solo como trámite anual.
Si quieres seguir profundizando en la contabilidad aplicada al sector turístico, en este sitio web encontrarás más contenidos que te ayudarán a entender cada pieza del sistema financiero de una agencia, desde el plan de cuentas hasta el análisis de los estados financieros completos.
También te puede interesar:
Cierre de temporada en negocios turísticos
Conciliación de canales hoteleros
¿Qué es un tour operador?
Contabilidad en el turismo de aventura: Todo lo que debes saber
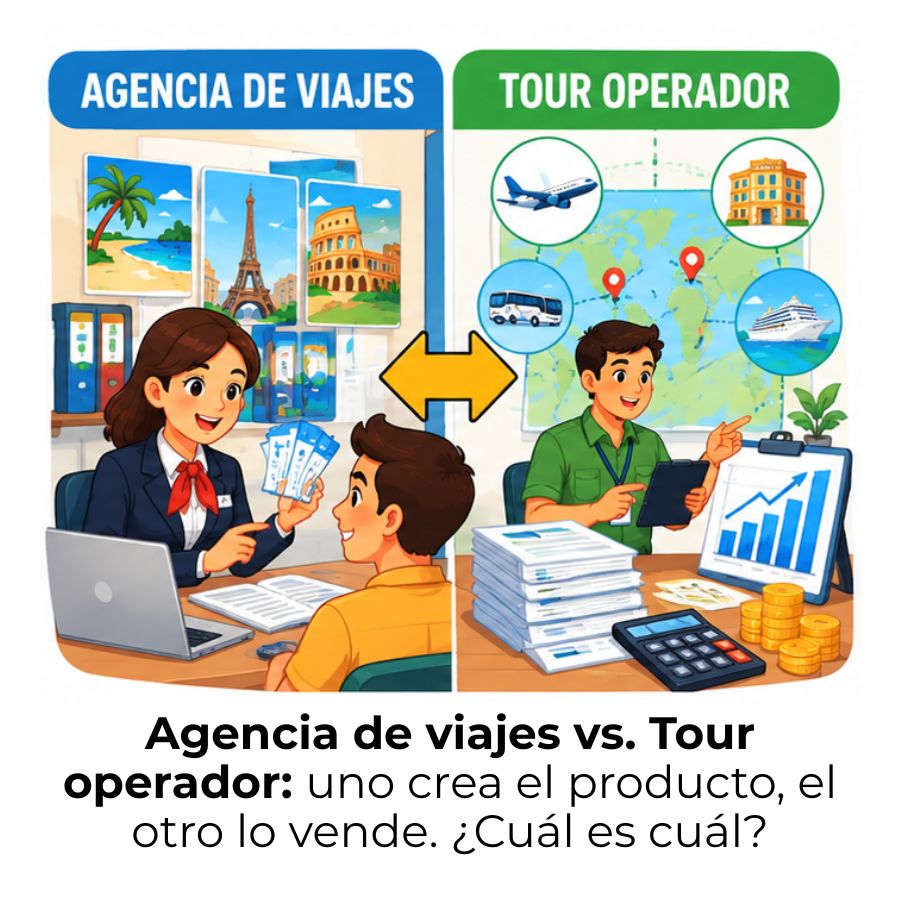
Agencia de viajes y tour operador: Diferencias clave
¿Cómo se facturan los viajes en una agencia?
Contabilización de paquetes turísticos