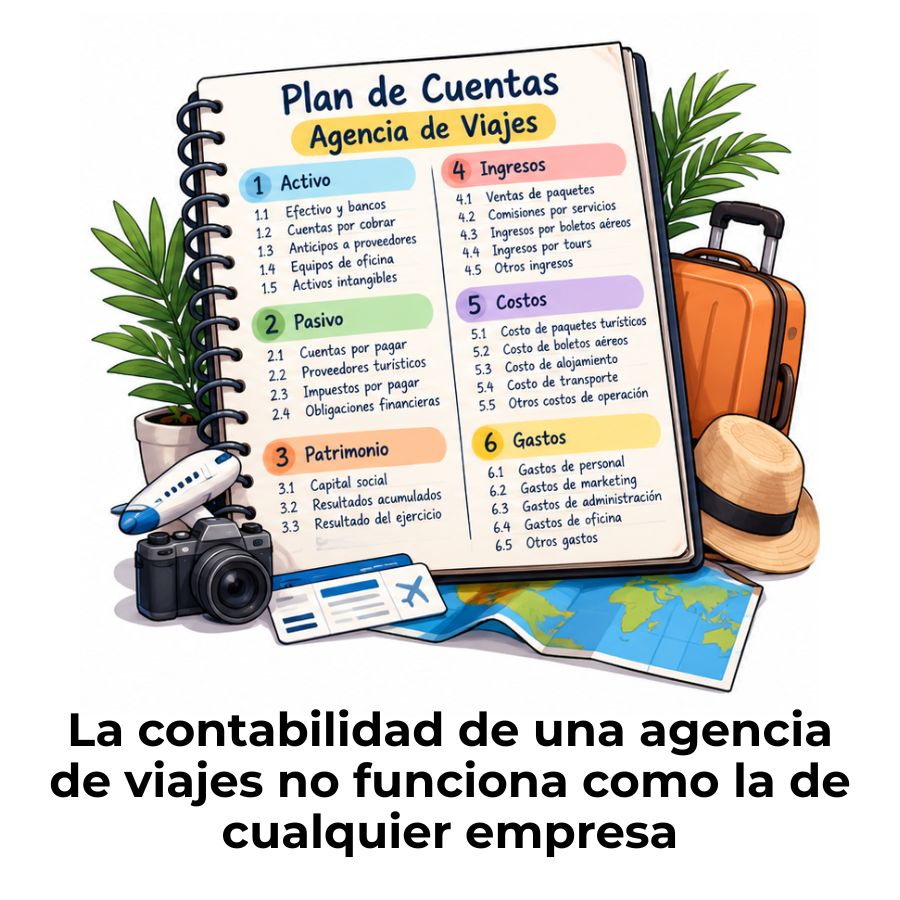
Si buscas el plan de cuentas para una agencia de viajes, estás en el lugar adecuado. A continuación encontrarás la estructura contable completa —activos, pasivos, patrimonio, ingresos y gastos—, con los grupos y subcuentas que este tipo de empresa necesita para registrar sus operaciones con precisión.
¿Qué es un plan de cuentas para una agencia de viajes?
Un plan de cuentas es el listado ordenado y codificado de todas las cuentas contables que una empresa utiliza para registrar sus operaciones económicas. En el caso de una agencia de viajes, esta estructura debe adaptarse a las particularidades del sector: ingresos por comisiones, anticipos de clientes, pagos a proveedores turísticos y un régimen especial de IVA que no existe en la mayoría de las actividades económicas.
A diferencia de una empresa comercial estándar, una agencia de viajes puede actuar como intermediaria o como organizadora directa de paquetes. Dependiendo del rol que adopte en cada operación, los registros contables cambian de forma significativa. Por eso, contar con un plan de cuentas diseñado para el sector turístico no es una opción: es una necesidad operativa desde el primer día.
Diferencia entre un plan de cuentas general y uno sectorial
El plan de cuentas general recoge los grandes grupos contables que cualquier empresa puede utilizar: activo, pasivo, patrimonio, ingresos y gastos. El plan sectorial para agencias de viajes añade cuentas específicas que no aparecen en otros negocios: cuentas de suplidos, cuentas de margen turístico y cuentas diferenciadas para operaciones en nombre propio frente a operaciones de intermediación. Esta distinción determina cómo se declara el IVA y cómo se mide la rentabilidad real de cada servicio.
Estructura del plan de cuentas: grupos principales
Antes de ver el listado completo de cuentas, conviene entender qué representa cada grupo dentro del plan. Una agencia de viajes trabaja con dinero de clientes que todavía no ha prestado como servicio, con comisiones que solo se consolidan al completarse el viaje y con proveedores que pueden ser nacionales o extranjeros. Cada una de estas realidades necesita su propia cuenta para que los estados financieros reflejen la situación real del negocio.
Activo: lo que la agencia posee y controla
El activo agrupa todo aquello que la agencia de viajes posee o tiene derecho a recibir. Se divide en activo corriente —recursos disponibles en el corto plazo, como el efectivo en caja y los saldos bancarios— y activo no corriente —bienes con vida útil superior a un año, como el mobiliario, los equipos informáticos o las aplicaciones de gestión que la empresa ha adquirido—. Las cuentas por cobrar a clientes son especialmente relevantes en este grupo, dado que los clientes suelen pagar los paquetes turísticos con anticipación o en plazos.
Pasivo: deudas y obligaciones de la agencia
El pasivo recoge todas las deudas y compromisos de pago que la agencia mantiene con terceros. Aquí aparecen los proveedores de servicios turísticos —aerolíneas, hoteles, empresas de traslados—, las nóminas pendientes de pago, los impuestos por liquidar y, de forma muy característica en este sector, los anticipos recibidos de clientes que todavía no corresponden a un ingreso porque el servicio aún no se ha prestado. Mientras el viaje no se realice, ese importe es una deuda de la agencia con el cliente.
Patrimonio neto: la inversión y los resultados acumulados
El patrimonio neto representa la diferencia entre todo lo que la agencia posee y todo lo que debe. Incluye el capital aportado por los socios en el momento de constituir la empresa, las reservas formadas con beneficios de ejercicios anteriores y el resultado del ejercicio actual, que puede ser positivo —beneficio— o negativo —pérdida—. Una agencia con patrimonio neto sólido tiene mayor capacidad de afrontar temporadas bajas o imprevistos como cancelaciones masivas de reservas.
Ingresos: fuentes de dinero de la agencia
Las agencias de viajes tienen varias fuentes de ingreso que deben registrarse por separado para conocer cuál es más rentable. Los principales son: la venta de paquetes turísticos propios, las comisiones por intermediación con mayoristas, los servicios sueltos —vuelos, hoteles o traslados vendidos de forma independiente— y, en algunos casos, los servicios a clientes corporativos con tarifas negociadas. Mezclar estos ingresos en una sola cuenta impide conocer el margen real de cada línea de negocio.
Costos de servicios turísticos
Los costos son los importes que la agencia paga directamente a sus proveedores para poder prestar cada servicio: hoteles, vuelos, traslados, guías, entradas a museos, seguros de viaje y demás elementos que forman parte del paquete. A diferencia de los gastos generales, los costos están vinculados de forma directa a cada operación o expediente concreto. Si una reserva se cancela antes de prestarse, el costo asociado puede revertirse; si ya se pagó, se convierte en una pérdida de la operación.
Gastos operativos y administrativos
Los gastos son los desembolsos necesarios para que la agencia funcione con independencia de cuántos viajes venda: alquiler de la oficina, nóminas del personal administrativo, suministros, software de gestión, gastos de marketing y honorarios de asesoría contable o jurídica. Estos gastos se producen aunque no haya ninguna reserva activa, por lo que controlarlos es fundamental para conocer el punto de equilibrio del negocio y saber cuántas ventas se necesitan para cubrir la estructura fija.
Plan de cuentas completo para una agencia de viajes
A continuación encontrarás la estructura detallada del plan de cuentas, organizada por grupos, subgrupos y cuentas. Este modelo toma como referencia la codificación del Plan General de Contabilidad (PGC) utilizado en España y es compatible con las adaptaciones sectoriales para empresas turísticas. Puedes ampliar cada subcuenta según las necesidades concretas de tu agencia.
CONTABILIDAD TURÍSTICA
Plan de cuentas para una agencia de viajes
Catálogo organizado por grupos, códigos, naturaleza y notas.
| Código | Denominación | Naturaleza | Notas |
|---|---|---|---|
| GRUPO 1 — ACTIVO NO CORRIENTE | |||
| 10 — Inmuebles y bienes de uso | |||
| 100 | Mobiliario de oficina | Deudora | Sillas, mostradores, estanterías |
| 101 | Equipos informáticos | Deudora | Ordenadores, impresoras, periféricos |
| 102 | Instalaciones | Deudora | Reformas y adecuaciones de la oficina |
| 11 — Activos intangibles | |||
| 110 | Aplicaciones informáticas | Deudora | Software de gestión turística (GDS, reservas) |
| 111 | Licencias y derechos de uso | Deudora | Amadeus, Galileo, plataformas de reservas |
| 12 — Amortizaciones acumuladas | |||
| 120 | Amortiz. acum. mobiliario | Acreedora | Corrección del valor del mobiliario |
| 121 | Amortiz. acum. equipos informáticos | Acreedora | Pérdida de valor anual de los equipos |
| 122 | Amortiz. acum. intangibles | Acreedora | Amortización del software adquirido |
| GRUPO 2 — ACTIVO CORRIENTE | |||
| 20 — Tesorería | |||
| 200 | Caja principal | Deudora | Efectivo en oficina (fondo fijo) |
| 201 | Banco cuenta corriente operativa | Deudora | Cobros y pagos del día a día |
| 202 | Banco cuenta corriente en divisa | Deudora | Operaciones con proveedores extranjeros |
| 21 — Clientes y deudores | |||
| 210 | Clientes turismo receptor | Deudora | Turistas extranjeros que vienen al país |
| 211 | Clientes turismo emisor | Deudora | Residentes que viajan al extranjero |
| 212 | Clientes turismo nacional | Deudora | Viajes dentro del propio país |
| 213 | Clientes corporativos | Deudora | Empresas con contrato de viajes |
| 214 | Comisiones por cobrar | Deudora | Comisiones devengadas aún no recibidas |
| 215 | Documentos por cobrar | Deudora | Pagarés y letras de cambio de clientes |
| 22 — Anticipos pagados a proveedores | |||
| 220 | Anticipo a hoteles y alojamientos | Deudora | Señal pagada antes del servicio |
| 221 | Anticipo a aerolíneas | Deudora | Pago anticipado de bloques de vuelos |
| 222 | Anticipo a operadores turísticos | Deudora | Pago previo al mayorista o tour operador |
| 23 — Hacienda y otros deudores | |||
| 230 | IVA soportado deducible | Deudora | IVA pagado en compras deducibles |
| 231 | Impuesto sobre sociedades anticipado | Deudora | Pagos fraccionados a la Agencia Tributaria |
| 232 | Deudores varios | Deudora | Otros derechos de cobro pendientes |
| GRUPO 3 — PASIVO NO CORRIENTE | |||
| 30 — Financiación a largo plazo | |||
| 300 | Préstamos bancarios a largo plazo | Acreedora | Vencimiento superior a 12 meses |
| 301 | Leasing de equipos | Acreedora | Arrendamiento financiero de bienes |
| GRUPO 4 — PASIVO CORRIENTE | |||
| 40 — Proveedores de servicios turísticos | |||
| 400 | Proveedores de alojamiento | Acreedora | Hoteles, apartamentos, hostales |
| 401 | Proveedores de transporte aéreo | Acreedora | Aerolíneas regulares y chárter |
| 402 | Proveedores de transporte terrestre | Acreedora | Buses, trenes, alquiler de vehículos |
| 403 | Proveedores de cruceros | Acreedora | Compañías de cruceros |
| 404 | Proveedores de guías y excursiones | Acreedora | Guías turísticos y empresas receptoras |
| 405 | Proveedores de seguros de viaje | Acreedora | Aseguradoras del ramo de viajes |
| 41 — Anticipos recibidos de clientes | |||
| 410 | Anticipos de clientes particulares | Acreedora | Depósitos previos al viaje |
| 411 | Anticipos de clientes corporativos | Acreedora | Fondos de empresas por viajes futuros |
| 42 — Hacienda Pública acreedora | |||
| 420 | IVA repercutido (régimen general) | Acreedora | IVA sobre comisiones propias |
| 421 | IVA régimen especial agencias (REAV) | Acreedora | IVA sobre margen bruto del paquete |
| 422 | Retenciones IRPF practicadas | Acreedora | Retenciones sobre nóminas y honorarios |
| 423 | Seguridad Social acreedora | Acreedora | Cuotas patronales y empleado pendientes |
| 43 — Otras deudas a corto plazo | |||
| 430 | Préstamos bancarios a corto plazo | Acreedora | Pólizas de crédito y líneas de tesorería |
| 431 | Nóminas pendientes de pago | Acreedora | Sueldos devengados al cierre del mes |
| GRUPO 5 — PATRIMONIO NETO | |||
| 50 — Capital y reservas | |||
| 500 | Capital social | Acreedora | Aportación de los socios fundadores |
| 501 | Prima de emisión | Acreedora | Exceso sobre el valor nominal de las acciones |
| 510 | Reserva legal | Acreedora | Dotación obligatoria del 10% del beneficio |
| 511 | Reserva voluntaria | Acreedora | Beneficios retenidos por decisión societaria |
| 520 | Resultados de ejercicios anteriores | Acreedora/Deudora | Beneficios o pérdidas acumuladas |
| 521 | Resultado del ejercicio | Acreedora/Deudora | Beneficio o pérdida del año en curso |
| GRUPO 6 — INGRESOS | |||
| 60 — Ingresos por prestación de servicios | |||
| 600 | Ingresos por paquetes turísticos propios | Acreedora | Viajes organizados por la agencia |
| 601 | Ingresos por servicios sueltos | Acreedora | Vuelos, hoteles y traslados individuales |
| 602 | Ingresos por viajes de negocios | Acreedora | Servicios a clientes corporativos |
| 603 | Ingresos por cruceros | Acreedora | Venta de cruceros en nombre propio |
| 61 — Comisiones e intermediación | |||
| 610 | Comisiones de aerolíneas | Acreedora | Porcentaje sobre el precio del billete |
| 611 | Comisiones de hoteles | Acreedora | Comisión por reserva de alojamiento |
| 612 | Comisiones de mayoristas turísticos | Acreedora | Porcentaje pactado con el operador |
| 613 | Comisiones de seguros de viaje | Acreedora | Comisión por venta de pólizas |
| 62 — Otros ingresos | |||
| 620 | Ingresos financieros | Acreedora | Intereses de cuentas y depósitos |
| 621 | Diferencias de cambio favorables | Acreedora | Ganancia por variación de tipo de cambio |
| 622 | Ingresos por cancelaciones | Acreedora | Penalizaciones cobradas al cliente |
| GRUPO 7 — COSTOS DE SERVICIOS TURÍSTICOS | |||
| 70 — Costos directos de operación | |||
| 700 | Coste de alojamiento | Deudora | Importe pagado a hoteles por reservas |
| 701 | Coste de transporte aéreo | Deudora | Importe neto de los vuelos adquiridos |
| 702 | Coste de transporte terrestre | Deudora | Buses, trenes, alquiler de coches |
| 703 | Coste de cruceros | Deudora | Precio neto de los cruceros vendidos |
| 704 | Coste de guías y excursiones | Deudora | Honorarios de guías y entradas |
| 705 | Coste de seguros de viaje | Deudora | Prima neta pagada a la aseguradora |
| 71 — Suplidos y reembolsables | |||
| 710 | Suplidos a nombre del cliente | Deudora | Pagos realizados por cuenta del cliente |
| 711 | Recuperación de suplidos | Acreedora | Reembolso recibido del cliente por suplidos |
| GRUPO 8 — GASTOS OPERATIVOS Y ADMINISTRATIVOS | |||
| 80 — Gastos de personal | |||
| 800 | Sueldos y salarios | Deudora | Remuneración bruta del personal |
| 801 | Seguridad Social a cargo de la empresa | Deudora | Cuota patronal mensual |
| 802 | Indemnizaciones y finiquitos | Deudora | Importes por rescisión de contratos |
| 81 — Gastos de la oficina | |||
| 810 | Arrendamiento de local | Deudora | Alquiler mensual de la sede |
| 811 | Suministros (luz, agua, internet) | Deudora | Servicios básicos de la oficina |
| 812 | Material de oficina | Deudora | Consumibles: papel, tóner, etc. |
| 82 — Servicios externos | |||
| 820 | Asesoría contable y fiscal | Deudora | Honorarios del asesor o gestoría |
| 821 | Asesoría jurídica | Deudora | Honorarios de abogados |
| 822 | Marketing y publicidad | Deudora | Campañas online, ferias, catálogos |
| 823 | Gastos de representación | Deudora | Viajes de familiarización y eventos |
| 83 — Gastos financieros | |||
| 830 | Intereses de préstamos | Deudora | Coste financiero de la deuda bancaria |
| 831 | Comisiones bancarias | Deudora | Gastos por servicios bancarios |
| 832 | Diferencias de cambio desfavorables | Deudora | Pérdida por variación del tipo de cambio |
| 84 — Dotaciones | |||
| 840 | Dotación amortización inmovilizado | Deudora | Depreciación anual de activos fijos |
| 841 | Dotación amortización intangibles | Deudora | Amortización anual del software |
| 842 | Deterioro de créditos incobrables | Deudora | Provisión por clientes de dudoso cobro |
¿Cómo se registran los ingresos por comisiones en contabilidad?
Las comisiones son la principal fuente de ingresos de una agencia de viajes que actúa como intermediaria. Cuando la agencia vende un vuelo o una noche de hotel en nombre de otro proveedor, no registra el precio total como ingreso propio: solo la comisión que le corresponde por esa gestión forma parte de sus ingresos reales. El precio que el cliente paga al proveedor pasa por la agencia de forma transitoria, pero no altera su cuenta de resultados.
El momento en que se reconoce el ingreso también importa. En términos generales, la comisión se devenga cuando el servicio al que está ligada se ha prestado efectivamente: el viaje se ha realizado, el hotel ha sido ocupado o el vuelo ha despegado. Registrar la comisión antes de que el servicio se preste puede inflar el resultado del ejercicio de forma incorrecta y generar problemas en la liquidación del impuesto sobre sociedades.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| Asiento: Cobro de comisión por venta de vuelo (intermediación) | |||
| 201 | Banco cuenta corriente operativa | 120,00 € | |
| 610 | Comisiones de aerolíneas | 99,17 € | |
| 420 | IVA repercutido (21%) | 20,83 € | |
| La comisión neta es 99,17 € + 21% IVA = 120,00 €. El precio del vuelo que paga el cliente a la aerolínea no se registra aquí. | |||
| Asiento: Cobro de anticipo de cliente para paquete turístico | |||
| 201 | Banco cuenta corriente operativa | 500,00 € | |
| 410 | Anticipos de clientes particulares | 500,00 € | |
| El anticipo va al pasivo porque todavía no es ingreso: el servicio aún no se ha prestado. | |||
| Asiento: Reconocimiento del ingreso al completar el paquete turístico | |||
| 410 | Anticipos de clientes particulares | 500,00 € | |
| 210 | Clientes turismo emisor (resto a cobrar) | 1.500,00 € | |
| 600 | Ingresos por paquetes turísticos propios | 1.652,89 € | |
| 421 | IVA régimen especial agencias (REAV) | 347,11 € | |
| Una vez prestado el servicio, el anticipo deja de ser pasivo y se reconoce como ingreso junto con el cobro pendiente. | |||
Cuentas especiales por el régimen de IVA de las agencias de viajes
Las agencias de viajes tienen un tratamiento fiscal del IVA que las diferencia del resto de sectores. Cuando organizan y venden paquetes turísticos en nombre propio, están obligadas a aplicar el Régimen Especial de las Agencias de Viajes (REAV), también conocido como régimen del margen. Bajo este régimen, la base imponible del IVA no es el precio total cobrado al cliente, sino el margen bruto de la operación: la diferencia entre lo que cobra al cliente y lo que paga a sus proveedores de servicios turísticos.
Cuenta de suplidos y margen bruto
Un suplido es un pago que la agencia realiza en nombre del cliente, pero con dinero de este. No es un ingreso propio ni un gasto de la agencia: es un movimiento de tesorería que debe quedar registrado de forma neutral. Por eso el plan de cuentas incluye una cuenta de suplidos específica: el importe entra como obligación de recuperar y sale cuando el cliente reembolsa el gasto. Si la agencia no diferencia correctamente los suplidos de sus costos propios, el cálculo del margen bruto —y por ende el IVA a pagar— queda distorsionado.
IVA repercutido bajo el régimen especial
En el REAV, la factura al cliente no desglosa el IVA de forma separada: el impuesto va incluido en el precio total sin indicar la base ni el tipo aplicado. Esto obliga a la agencia a calcular internamente cuánto IVA corresponde a cada margen de operación. La cuenta 421 del plan recoge específicamente el IVA devengado bajo este régimen, separado del IVA ordinario que la agencia liquida por sus comisiones de intermediación, que sí se calcula sobre el precio de la comisión con desglose visible.
Asientos contables típicos en una agencia de viajes
Los asientos contables son el mecanismo por el que cada operación queda reflejada en las cuentas del plan. En una agencia de viajes, los asientos más frecuentes giran en torno a tres momentos: el cobro al cliente, el pago a los proveedores y el reconocimiento de las comisiones. Registrar cada asiento en el momento correcto —cuando el hecho económico ocurre, no cuando se mueve el dinero— es lo que garantiza que los estados financieros sean fiables.
Cobro de un paquete turístico al cliente
Cuando un cliente reserva y paga por adelantado un paquete turístico, la agencia recibe dinero que todavía no ha ganado. El importe entra en tesorería y, al mismo tiempo, se registra como anticipo en el pasivo —cuenta 410—. Esta distinción es fundamental: el ingreso solo se traslada a la cuenta de resultados —cuenta 600— una vez que el viaje se ha realizado y el servicio, prestado. Si el cliente cancela antes de viajar, la agencia devuelve ese anticipo sin que haya habido ingreso real en ningún momento.
Pago a proveedores de servicios turísticos
Cuando la agencia paga a un hotel, aerolínea o empresa de traslados para cubrir los servicios de un expediente concreto, ese pago se registra como costo directo —grupo 7 del plan— y reduce la tesorería o incrementa la deuda con el proveedor. Es esencial que cada costo quede vinculado al expediente o reserva al que corresponde, tanto para calcular el margen real de cada operación como para disponer de información precisa en caso de cancelación parcial o modificación del viaje.
Registro de comisiones recibidas
Cuando un mayorista o proveedor abona la comisión pactada, la agencia registra el ingreso en la cuenta correspondiente del grupo 61 y reconoce el IVA repercutido en la cuenta 420. Si la comisión se devenga, pero aún no se ha cobrado, primero se registra en la cuenta de comisiones por cobrar —cuenta 214— y después se traslada a tesorería cuando llega el pago. Separar la comisión devengada del cobro efectivo permite conocer con precisión la posición financiera de la agencia en cada cierre mensual.
Cliente paga el saldo final
Debe: Banco (201) — importe cobrado
Haber: Anticipos de cliente (410) — anticipo previo
Haber: Ingresos paquetes (600) — margen neto
Haber: IVA REAV (421) — impuesto sobre margen
Pago de hotel al recibir factura
Debe: Costo alojamiento (700) — importe neto
Debe: IVA soportado (230) — si es deducible
Haber: Proveedor alojamiento (400) — deuda registrada
Al pagar: Debe (400) / Haber Banco (201)
Comisión de aerolínea cobrada
Debe: Banco (201) — cobro de la comisión
Haber: Comisiones aerolíneas (610) — ingreso neto
Haber: IVA repercutido (420) — 21% sobre comisión
¿Qué software contable se adapta mejor a una agencia de viajes?
La elección del software contable tiene un impacto directo en la eficiencia del día a día. Una agencia de viajes necesita una herramienta que permita gestionar expedientes individuales, calcular el margen por operación, controlar anticipos de clientes y liquidar el IVA tanto en régimen general como bajo el REAV. No todos los programas de contabilidad generalista están preparados para estas particularidades, lo que en muchos casos obliga a usar dos herramientas: una de gestión turística y otra contable conectadas entre sí.
Para las agencias que trabajan con la contabilidad turística de forma integrada, lo más conveniente es buscar soluciones que incluyan módulos específicos para el sector: control de reservas, generación automática de asientos por expediente y liquidación del margen REAV. Cuando el software no ofrece integración nativa, la alternativa es exportar los datos de gestión a un programa contable estándar y realizar los asientos del REAV de forma manual o con hojas de cálculo.
Gestión por expediente
Permite vincular cada ingreso, costo y pago a una reserva concreta. Imprescindible para calcular el margen real de cada operación.
Cálculo automático del REAV
Calcula el IVA sobre el margen bruto sin necesidad de hacerlo a mano en cada factura. Reduce errores en la liquidación trimestral.
Multi-moneda
Registra cobros y pagos en divisas distintas y calcula automáticamente las diferencias de cambio al tipo vigente.
Integración con GDS
Sincroniza reservas de sistemas como Amadeus o Galileo directamente en la contabilidad, sin reintroducir datos a mano.
Control de anticipos
Diferencia de forma automática los anticipos recibidos de los ingresos reconocidos, manteniendo el pasivo actualizado.
Generación de informes
Produce el balance, la cuenta de resultados y el informe de márgenes por producto o línea de negocio sin configuración adicional.
Preguntas frecuentes
¿Qué cuentas contables usa una agencia de viajes para sus ingresos?
Las agencias de viajes diferencian sus ingresos según el tipo de operación. La cuenta 600 recoge los ingresos por paquetes turísticos propios, la 601 los servicios sueltos —vuelos, hoteles o traslados vendidos de forma individual— y el grupo 61 agrupa todas las comisiones obtenidas por intermediación con aerolíneas, hoteles y mayoristas. Separar estas fuentes en cuentas distintas permite conocer cuál es el segmento más rentable y tomar decisiones sobre la estrategia comercial con datos reales.
¿Cómo se contabiliza un anticipo de cliente en una agencia de viajes?
Cuando un cliente entrega una señal o pago anticipado antes de que el viaje se realice, ese importe se registra en el pasivo de la agencia, concretamente en la cuenta 410 de anticipos de clientes. No es un ingreso todavía porque el servicio no se ha prestado. Solo cuando el viaje se completa, ese pasivo se cancela y el importe correspondiente se traslada a la cuenta de ingresos —grupo 60— junto con el cobro del saldo pendiente. Esto garantiza que el resultado del ejercicio refleje únicamente los servicios efectivamente prestados, tal como exige el principio de devengo.
¿Qué diferencia hay entre costos y gastos en una agencia de viajes?
Los costos son los importes que la agencia paga a sus proveedores turísticos —hoteles, aerolíneas, guías— para prestar un servicio concreto a un cliente. Si ese servicio no se vende, ese costo no existe. Los gastos, en cambio, son los desembolsos necesarios para que la agencia funcione con independencia del volumen de reservas: el alquiler de la oficina, las nóminas del personal administrativo o la cuota del software de gestión. Conocer esta diferencia es clave para calcular el margen bruto por operación y el resultado neto del negocio.
¿Cómo afecta el régimen especial de IVA al plan de cuentas?
El Régimen Especial de las Agencias de Viajes (REAV) obliga a calcular el IVA sobre el margen bruto de cada operación, en lugar de sobre el precio total cobrado al cliente. Esta particularidad requiere una cuenta específica en el plan —habitualmente la 421— separada del IVA ordinario que se liquida por las comisiones de intermediación. Además, las facturas emitidas bajo el REAV no desglosan la base imponible ni el tipo impositivo, lo que implica que la agencia debe llevar un registro interno detallado del margen de cada expediente para cuadrar correctamente la declaración trimestral. Para profundizar en este punto, puedes consultar más información sobre los impuestos que paga una agencia de viajes.
¿Una agencia de viajes minorista y una mayorista usan el mismo plan de cuentas?
La estructura principal del plan es la misma para ambas, pero las cuentas que se activan con más frecuencia difieren. Una agencia minorista trabaja principalmente con cuentas de comisiones —grupo 61— porque actúa como intermediaria entre el cliente y el mayorista. Una agencia mayorista o un tour operador, en cambio, utiliza más intensamente las cuentas de ingresos por paquetes propios —cuenta 600— y las de costos directos —grupo 7—, ya que diseña y vende sus propios productos turísticos. Las cuentas de IVA también varían: la mayorista aplica el REAV con más frecuencia, mientras que la minorista liquida principalmente IVA general sobre sus comisiones.
¿Qué son los suplidos y cómo se registran contablemente?
Un suplido es un gasto que la agencia realiza en nombre y por cuenta del cliente, usando dinero que este le ha entregado previamente. No es un ingreso propio de la agencia ni tampoco un gasto suyo: es un movimiento de tesorería neutral. En el plan de cuentas se registra con la cuenta 710 cuando se produce el pago al proveedor y con la cuenta 711 cuando el cliente reembolsa ese importe. Si la agencia incluyera erróneamente los suplidos como ingresos propios, el margen bruto quedaría sobredimensionado y el IVA calculado bajo el REAV resultaría incorrecto.
¿Cuándo se reconoce el ingreso en una agencia de viajes?
El principio de devengo establece que los ingresos deben reconocerse cuando el servicio se presta, no cuando se cobra el dinero. En una agencia de viajes, esto significa que el ingreso se registra en el momento en que el viaje se completa: el cliente ha disfrutado del alojamiento, el vuelo ha operado o la excursión ha tenido lugar. Hasta ese momento, los importes cobrados permanecen en el pasivo como anticipos. Este criterio también se aplica a las comisiones: se devengan cuando el servicio al que están vinculadas se realiza, aunque el pago de la comisión pueda llegar semanas después. Para ampliar la visión financiera de la empresa, puedes revisar también cómo elaborar el presupuesto de una agencia de viajes.
Conclusión
El plan de cuentas para una agencia de viajes no es un simple listado de números: es la columna vertebral de toda tu gestión económica. Cuando está bien estructurado, cada ingreso, cada costo y cada obligación queda en el lugar correcto, y los estados financieros reflejan con precisión lo que realmente ocurre en el negocio. Ignorar las particularidades del sector —como los anticipos de clientes, los suplidos o el REAV— lleva a registros incorrectos que, con el tiempo, generan problemas fiscales y decisiones mal informadas.
A lo largo de este contenido has visto cómo se organizan los grandes grupos contables, cuáles son las cuentas más relevantes para tu tipo de agencia y cómo se registran los asientos más habituales. Ahora puedes aplicar esta estructura adaptándola a tu realidad: si actúas principalmente como intermediaria, refuerza las cuentas del grupo 61; si organizas paquetes propios, presta especial atención al grupo 7 y al cálculo del margen REAV.
El conocimiento contable es una ventaja que pocos aprovechan desde el principio. Cuanto antes ordenes tus cuentas, más rápido podrás tomar decisiones con criterio y con datos reales sobre la mesa. En este sitio web encontrarás más recursos sobre contabilidad turística que te ayudarán a seguir avanzando con seguridad.
También te puede interesar:
Contabilidad de cruceros: ¿Cómo funciona?
Contabilidad en el turismo de aventura: Todo lo que debes saber
El IVA en la venta de tours a extranjeros
Estructura de costos de una agencia de viajes
Control financiero de marinas
Gastos incidentales en hoteles
Contabilidad de ferris turísticos