Contabilizar un paquete turístico correctamente depende de un factor clave: si tu empresa actúa como intermediaria o en nombre propio. Esa diferencia determina qué cuentas usas, qué asientos practicas y cómo tributa el IVA. En este artículo encontrarás el tratamiento contable completo, con ejemplos y los asientos más habituales.
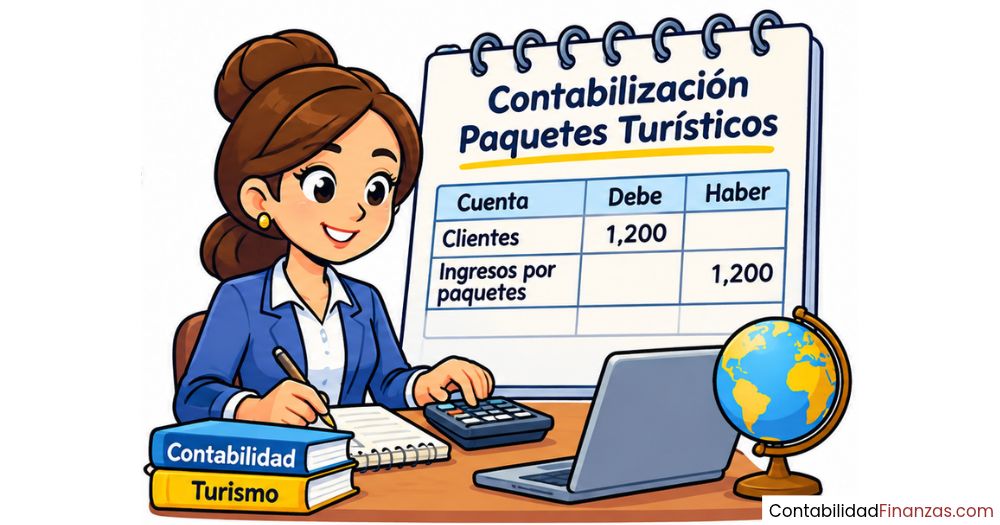
¿Qué es la contabilización de paquetes turísticos?
La contabilización de paquetes turísticos es el proceso mediante el cual una agencia de viajes o un touroperador registra en sus libros contables todas las operaciones relacionadas con la venta de servicios combinados: vuelos, alojamiento, traslados y actividades vendidos como un único producto. El registro correcto de estas operaciones determina tanto el resultado financiero de la empresa como su situación fiscal frente a Hacienda.
A diferencia de otras actividades comerciales, el sector turístico cuenta con un régimen especial de IVA propio —el REAV— que modifica la forma en que se calculan y declaran los impuestos. Por eso, antes de hacer ningún asiento, es fundamental entender en qué posición actúa tu empresa frente al cliente y frente al proveedor del servicio.
¿Qué elementos componen un paquete turístico?
Desde el punto de vista contable, un paquete turístico es cualquier combinación de al menos dos servicios de viaje vendidos a un precio global y ejecutados durante un período superior a veinticuatro horas. Los servicios más habituales que lo integran son el transporte, el alojamiento, las excursiones y los traslados. Lo relevante no es cuántos servicios incluye el paquete, sino que se contrate y venda como una sola operación.
Esta definición tiene consecuencias directas en la contabilidad: al ser una operación única, el IVA no se calcula servicio por servicio, sino sobre el conjunto. Eso simplifica el registro en algunos aspectos, pero también impone restricciones que conviene conocer antes de emitir la primera factura.
Agencia intermediaria vs. nombre propio: diferencias contables
El primer paso para contabilizar un paquete turístico es determinar en qué posición actúa tu empresa. Existen dos modalidades con consecuencias contables radicalmente distintas: la agencia que actúa como intermediaria y el touroperador que actúa en nombre propio. Confundir una con otra genera asientos incorrectos, declaraciones de IVA erróneas y problemas con la Agencia Tributaria.
¿Cómo contabiliza una agencia mediadora?
La agencia de viajes que actúa como intermediaria no compra ni vende el servicio turístico en nombre propio. Su papel es poner en contacto al cliente con el proveedor, y su único ingreso contable es la comisión pactada por esa gestión. El precio total del paquete no aparece en ninguna de sus cuentas de ingresos ni de gastos, porque la agencia nunca es propietaria del servicio.
Esto simplifica mucho su contabilidad: el asiento de ingreso recoge únicamente el importe de la comisión con su IVA correspondiente bajo el régimen general, y los libros no reflejan la compra a hoteles, aerolíneas ni otros proveedores del paquete. Si en algún momento la agencia anticipa fondos al proveedor por cuenta del cliente, ese movimiento se registra como un suplido, no como un ingreso propio.
¿Cómo contabiliza un touroperador en nombre propio?
El touroperador que actúa en nombre propio asume una posición completamente diferente. Contrata directamente los servicios —vuelos, hoteles, traslados, guías— a sus proveedores, los combina en un paquete y los vende al cliente final bajo su propia responsabilidad. Esto significa que tanto las compras a proveedores como los ingresos por la venta del paquete aparecen íntegramente en sus libros.
Al actuar en nombre propio, el touroperador está obligado a aplicar el Régimen Especial de Agencias de Viajes —conocido como REAV— para calcular y declarar el IVA. Puedes ampliar el detalle de estas operaciones consultando la sección sobre contabilidad de operadores turísticos, donde se desarrollan los registros específicos según el tipo de operación.
¿Cómo funciona el REAV en la contabilización de paquetes turísticos?
El Régimen Especial de Agencias de Viajes es un sistema de tributación de IVA diseñado específicamente para los operadores turísticos que actúan en nombre propio y utilizan servicios de terceros para organizar el viaje. Su característica principal es que el IVA no se calcula sobre el precio total que paga el cliente, sino sobre el margen que obtiene la agencia. Este régimen está regulado en el artículo 141 de la Ley 37/1992 del Impuesto sobre el Valor Añadido.
¿Qué es el margen en el REAV y cómo se calcula?
El margen es la diferencia entre el precio total que cobra la agencia al cliente y el coste de los servicios adquiridos a terceros para prestar el viaje. Sobre ese margen —y solo sobre él— se aplica el tipo de IVA del 21 % para calcular la cuota que la agencia debe ingresar a Hacienda. Si el margen está incluido en el precio final, se calcula extrayendo el impuesto de la cantidad total con la fórmula correspondiente al tipo aplicable.
Por ejemplo, si una agencia vende un paquete por 1.500 € y los servicios contratados a proveedores le han costado 1.000 €, el margen es de 500 €. Sobre esos 500 € se aplicaría el IVA del 21 %. Este cálculo es obligatorio y debe quedar reflejado en la contabilidad interna, aunque en la factura emitida al cliente no se desglosa la cuota.
IVA soportado en el REAV: por qué no es deducible
Uno de los aspectos que más sorprende a quienes se acercan por primera vez a la contabilidad turística es que, bajo el REAV, la agencia no puede deducir el IVA soportado en los servicios directamente vinculados al viaje, como el hotel, el transporte o las excursiones. La razón es que ese IVA ya se tiene en cuenta al calcular el margen: al restar el coste total del proveedor del precio de venta, el IVA soportado queda absorbido implícitamente en la base de cálculo.
Esto afecta directamente al coste real de cada operación y debe tenerse en cuenta al fijar los precios de venta. Los servicios propios de la agencia —como el personal interno, el alquiler de oficina o la publicidad— sí generan IVA deducible, porque no forman parte del paquete turístico prestado al cliente.
Asientos contables de la venta de paquetes turísticos
Los asientos varían según el rol de la empresa y el momento del ciclo de la operación. A continuación se muestran los registros más habituales en la contabilización de paquetes turísticos, tanto para la agencia intermediaria como para el touroperador que actúa en nombre propio. Conocer estos asientos te permite verificar que la información financiera de tu empresa refleja correctamente la realidad de cada operación.
Asiento cuando la agencia actúa como intermediaria
La agencia intermediaria solo registra el cobro de su comisión. No contabiliza el precio del paquete ni las compras a proveedores, porque no actúa en nombre propio. El asiento recoge únicamente el importe de la comisión y el IVA al tipo general del 21 % sobre ese importe.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 430 | Clientes (precio total con IVA) | 121,00 | — |
| 705 | Prestaciones de servicios (comisión neta) | — | 100,00 |
| 477 | Hacienda Pública, IVA repercutido (21 %) | — | 21,00 |
En este ejemplo, la comisión acordada es de 100 € netos. El cliente paga 121 € (comisión más IVA al 21 %). El resto del precio del paquete —el importe que el cliente paga al proveedor— no aparece en los libros de la agencia. Este es el elemento que distingue al intermediario del touroperador.
Asiento cuando el touroperador actúa en nombre propio
El touroperador registra tanto la compra de servicios a proveedores como la venta del paquete completo al cliente. Bajo el REAV, el IVA repercutido se calcula sobre el margen bruto, no sobre el precio total. La factura al cliente no desglosa la cuota de IVA e incluye obligatoriamente la mención al régimen especial.
| Momento | Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|---|
| Compra a proveedores | 600 | Compras de servicios turísticos | 1.000,00 | — |
| 400 | Proveedores | — | 1.000,00 | |
| Venta al cliente (REAV) | 430 | Clientes (precio total) | 1.500,00 | — |
| 705 | Ingresos por paquetes turísticos | — | 1.395,83 | |
| 477 | IVA repercutido REAV (21 % s/margen) | — | 104,17 |
En este caso, el margen bruto es de 500 € (1.500 − 1.000). Aplicando el 21 % sobre ese margen, el IVA asciende a 105 € aproximadamente. El ingreso neto que reconoce el touroperador es el precio de venta menos el IVA sobre el margen. El IVA soportado en la compra a proveedores no se contabiliza en la cuenta 472, ya que bajo el REAV no es deducible y se incorpora al coste del servicio.
Registro del anticipo y liquidación final
En la práctica, muchas ventas de paquetes turísticos se cobran en dos momentos: una señal o anticipo en el momento de la reserva y el saldo restante antes de la salida o durante el servicio. Cada uno de esos momentos genera su propio asiento, y el ingreso solo se reconoce definitivamente cuando el servicio se ha prestado o devengado.
El anticipo recibido se registra en la cuenta 438 como un pasivo transitorio: la empresa tiene una deuda con el cliente que solo se cancela cuando el servicio se presta efectivamente. En ese momento, el asiento de ingreso sustituye al pasivo y reconoce el resultado real de la operación. Para conocer más sobre los registros específicos en este tipo de empresas, puedes revisar los asientos contables de una agencia de viajes más habituales en la operativa diaria.
Cuentas del Plan General de Contabilidad más utilizadas
El Plan General de Contabilidad no incluye un catálogo específico para empresas turísticas, pero sus cuentas se adaptan perfectamente a esta actividad con la denominación adecuada. Conocer qué cuenta corresponde a cada tipo de operación es el punto de partida para que los libros reflejen fielmente la actividad del negocio.
Las cuentas del grupo 7 recogen todos los ingresos de la empresa turística, mientras que las del grupo 6 agrupan los costes de los servicios adquiridos. La cuenta 438 —anticipos de clientes— es especialmente relevante en el sector, donde es habitual recibir señales meses antes de que el viaje se ejecute. Puedes ampliar el contexto de estas cuentas dentro del marco general de la contabilidad turística.
¿Cómo se factura un paquete turístico bajo el REAV?
La factura emitida al cliente en el marco del REAV tiene características particulares que la diferencian de cualquier otra factura de servicios. El incumplimiento de alguno de estos requisitos puede provocar que la operación no quede correctamente acogida al régimen especial, con las consecuencias fiscales que eso conlleva.
Mención obligatoria en la factura REAV
Toda factura emitida al amparo del REAV debe incluir de forma expresa la indicación de que la operación está acogida al régimen especial. La fórmula habitual es: «Factura emitida en Régimen Especial de Agencias de Viajes». Esta mención no es opcional: es un requisito formal que debe aparecer en el documento para que la factura sea válida bajo este régimen.
En el REAV, la factura al cliente incluye el precio total del paquete sin desglosar la cuota de IVA, con la mención obligatoria al régimen especial. El cálculo del impuesto se realiza internamente para su registro y liquidación trimestral.
¿Se puede desglosar el IVA en la factura REAV?
No. Una de las particularidades del REAV es que el IVA no se desglosa en la factura emitida al cliente final. El precio del paquete aparece como un importe global, sin separar base imponible y cuota. Esto implica que el cliente —aunque sea una empresa— no puede deducir ese IVA como soportado, ya que la cuota no queda identificada en el documento.
La liquidación del IVA correspondiente al REAV se realiza internamente por la agencia, calculando el margen de cada expediente o globalmente por período impositivo, y se declara a Hacienda en el modelo 303 de forma trimestral junto con el resumen anual en el modelo 390.
Paquetes turísticos con servicios fuera de la UE
El tratamiento contable y fiscal cambia cuando el paquete turístico se presta íntegramente en países fuera de la Unión Europea. En estos casos, el margen correspondiente a los servicios prestados fuera de la UE queda exento de IVA, lo que mejora el resultado económico de la operación para la agencia, aunque también elimina el derecho a deducir cualquier IVA relacionado con esos servicios.
Cuando el paquete es mixto —parte de los servicios se prestan dentro de la UE y parte fuera—, es necesario distribuir el margen de forma proporcional entre ambas zonas. La parte correspondiente a servicios intracomunitarios tributa al tipo general del 21 % sobre el margen, mientras que la parte extracomunitaria queda exenta. Este cálculo debe quedar documentado en la contabilidad interna con detalle suficiente para justificarlo ante la Agencia Tributaria si fuera necesario.
Preguntas frecuentes
¿Qué cuenta contable se usa para registrar la venta de un paquete turístico?
La cuenta principal para registrar la venta de un paquete turístico es la 705 — Prestaciones de servicios, que se denomina habitualmente «Ingresos por paquetes turísticos» en las empresas del sector. Algunos touroperadores también utilizan subcuentas de la 700 cuando los paquetes tienen la consideración de mercaderías. La elección depende del Plan de Cuentas adaptado por cada empresa y de cómo actúa frente al cliente, aunque la naturaleza económica de la operación siempre debe respetarse.
¿Cuándo se aplica el Régimen Especial de Agencias de Viajes?
El REAV se aplica de forma obligatoria cuando la empresa organiza viajes actuando en nombre propio, contrata servicios a terceros para prestarlos al viajero y vende el conjunto como un servicio global. No es un régimen opcional: si se cumplen esas tres condiciones, el touroperador o la agencia están obligados a tributar por el margen. Si la empresa actúa únicamente como intermediaria —en nombre ajeno del proveedor—, el REAV no es aplicable y se tributa por el régimen general sobre la comisión percibida.
¿Qué diferencia hay entre contabilizar como intermediaria y en nombre propio?
La diferencia es sustancial. La agencia intermediaria solo anota en sus libros la comisión que cobra por mediar entre el cliente y el proveedor: no registra la compra del servicio turístico ni el precio total del paquete. El touroperador que actúa en nombre propio, en cambio, registra la compra a cada proveedor como un gasto y la venta del paquete completo como un ingreso, aplicando el REAV para calcular el IVA. Esta diferencia define el volumen de negocio reflejado en los libros y el régimen fiscal aplicable.
¿El IVA soportado en los servicios del paquete es deducible?
No, cuando se aplica el REAV. El IVA que los proveedores repercuten a la agencia en los servicios directamente vinculados al viaje —hotel, transporte, excursiones— no es deducible y se incorpora como mayor coste del servicio. Solo el IVA soportado en servicios propios de la empresa —material de oficina, publicidad, suministros— sigue siendo deducible con normalidad, porque estos gastos no forman parte del paquete prestado al viajero.
¿Cómo se calcula la base imponible en el REAV?
La base imponible en el REAV es el margen bruto de la operación: la diferencia entre el precio cobrado al cliente y el coste total de los servicios adquiridos a terceros para prestar el viaje. Si ese margen ya incluye el IVA, se extrae la cuota mediante la fórmula de IVA incluido: base imponible = margen ÷ (1 + tipo). Sobre esa base se aplica el tipo general del 21 %. Es importante que el cálculo del margen quede documentado por expediente o por período para facilitar la declaración trimestral.
¿Qué ocurre contablemente si se cancela un paquete turístico vendido?
La cancelación de un paquete turístico genera asientos de reversión que anulan los registros originales, total o parcialmente, según las condiciones pactadas. Si el cliente tenía anticipos registrados en la cuenta 438, estos se devuelven o se compensan contra las penalizaciones aplicables. Las penalizaciones o gastos de cancelación cobrados al cliente se registran como ingresos extraordinarios o como prestaciones de servicios, dependiendo de su naturaleza. Si ya se había reconocido el ingreso, se realiza un abono a la cuenta de ingresos y se ajusta el IVA declarado.
¿Qué libros contables debe llevar una agencia de viajes?
Una agencia de viajes está obligada a llevar los mismos libros contables que cualquier sociedad mercantil: el libro diario, donde se registran cronológicamente todas las operaciones; el libro de inventarios y cuentas anuales, que recoge el balance y la cuenta de resultados al cierre del ejercicio; y los libros de IVA, donde se detallan las facturas emitidas y recibidas. Bajo el REAV, es especialmente recomendable llevar un registro interno por expediente que documente el margen de cada operación, ya que ese dato es la base del cálculo del impuesto.
Conclusión
La contabilización de paquetes turísticos parte de una decisión clave: saber en qué posición actúa tu empresa frente al cliente. Esa diferencia entre intermediaria y nombre propio no solo cambia los asientos que practicas, sino también el régimen de IVA que aplicas, las cuentas que usas y los libros que mantienes. Entender ese punto de partida es lo que hace que todo lo demás encaje.
A partir de ahí, el REAV define cómo calculas el IVA sobre el margen, cómo facturas al cliente sin desglosar la cuota y qué tratamiento das a los anticipos y cancelaciones. Aplicar cada uno de estos elementos de forma ordenada te permite llevar una contabilidad limpia, coherente con la realidad de tu empresa y sin sorpresas en la declaración trimestral.
Si quieres seguir profundizando en la contabilidad del sector, en este sitio web encontrarás más contenidos sobre contabilidad turística que te ayudarán a afianzar estos conceptos y a aplicarlos con mayor seguridad en tu día a día profesional.
También te puede interesar:
Inventario físico de museos: Controla cada bien cultural
Gastos incidentales en hoteles
Contabilidad en el turismo de aventura: Todo lo que debes saber
El consumo eléctrico hotelero: El gasto que nadie vigila de cerca
Contabilidad de sitios patrimoniales
¿Cómo calcular el costo de un paquete turístico?
¿Qué son las tasas portuarias y cómo funcionan?