Detrás de cada ciudad amurallada, cada yacimiento arqueológico o cada catedral que atrae a miles de visitantes al año, existe algo que rara vez aparece en las fotografías: un sistema contable que mantiene todo en pie. Sin ingresos bien registrados y gastos correctamente clasificados, la conservación de ese patrimonio simplemente se detiene.
¿Qué es la contabilidad de sitios patrimoniales?
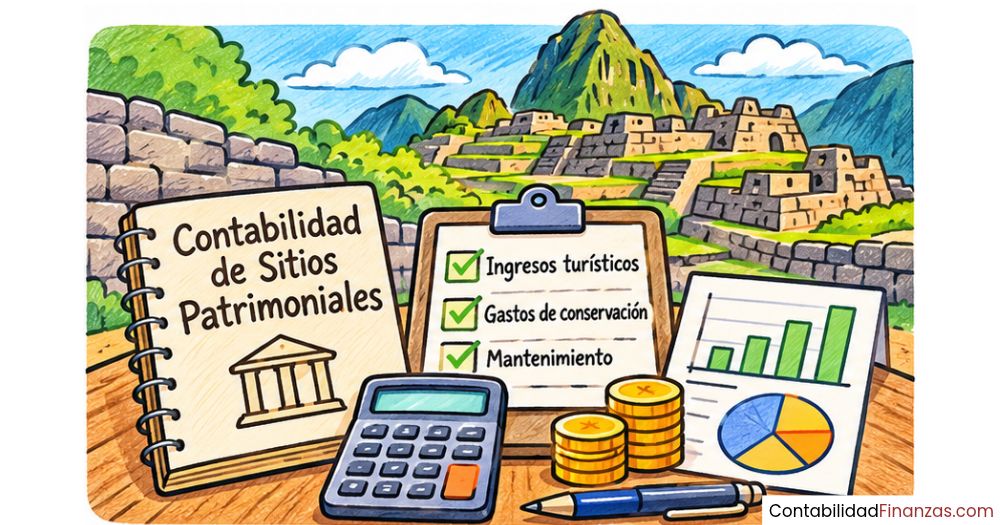
La contabilidad de sitios patrimoniales es la rama especializada que registra, clasifica y analiza todos los movimientos económicos de un lugar con valor histórico, cultural o natural reconocido. Su objetivo es ofrecer información financiera fiable que permita tomar decisiones sobre conservación, inversión y gestión sostenible del sitio.
A diferencia de la contabilidad de una empresa comercial, aquí los activos principales no se pueden reemplazar ni reproducir. Un yacimiento arqueológico o una ciudad histórica declarada Patrimonio de la Humanidad tiene un valor que va mucho más allá de su costo de adquisición, lo que plantea retos contables que no existen en otros sectores.
Diferencia entre patrimonio cultural y patrimonio contable
En contabilidad, el término «patrimonio» alude al conjunto de bienes, derechos y obligaciones de una entidad. Cuando se habla de «sitios patrimoniales», el concepto se amplía: el bien principal tiene un valor histórico, cultural o medioambiental que no puede expresarse únicamente en términos monetarios. Esa tensión entre ambos significados es el punto de partida de esta disciplina.
En la práctica, el contador de un sitio patrimonial debe equilibrar dos realidades: la gestión financiera cotidiana, que sigue reglas contables estándar, y la custodia de un activo cuya pérdida sería irreparable. Eso exige criterios de valoración, amortización y deterioro distintos a los que se aplican en una empresa convencional.
Tipos de sitios patrimoniales que requieren contabilidad
No todos los sitios patrimoniales tienen la misma estructura organizativa ni los mismos flujos financieros, pero todos comparten la necesidad de llevar registros contables ordenados. Los principales tipos incluyen conjuntos históricos urbanos, parques arqueológicos, reservas naturales con valor patrimonial, museos y centros de interpretación, y rutas culturales o paisajes culturales reconocidos.
- Conjuntos históricos urbanos: Ciudades o barrios declarados patrimonio que combinan uso residencial activo con atracción turística y requieren presupuestos de rehabilitación constantes.
- Parques arqueológicos: Espacios abiertos con restos materiales que demandan gastos de excavación, consolidación estructural y musealización.
- Reservas naturales patrimoniales: Áreas protegidas cuya gestión implica control de afluencia turística, conservación ambiental y financiación mixta pública-privada.
- Museos y centros de interpretación: Entidades con colecciones inventariadas, taquilla propia y estructura de personal estable que generan estados financieros completos.
- Rutas culturales: Itinerarios que atraviesan varios municipios o países y requieren una contabilidad coordinada entre diferentes administraciones.
Principales fuentes de ingresos de un sitio patrimonial
Comprender de dónde viene el dinero es el primer paso para gestionar correctamente las finanzas de cualquier sitio patrimonial. Las fuentes de ingresos son variadas y, en muchos casos, combinan recursos públicos con actividad comercial propia, lo que da lugar a estructuras contables mixtas que conviene conocer desde el inicio.
Ingresos por acceso y visitas turísticas
Los ingresos por venta de entradas son, en la mayoría de los sitios patrimoniales abiertos al público, la principal fuente de financiación propia. Su registro contable se realiza en el momento en que se presta el servicio, es decir, cuando el visitante accede al sitio, no cuando compra la entrada online con antelación. Esa diferencia de timing genera saldos de ingresos diferidos que hay que gestionar correctamente.
La contabilización de los ingresos por taquilla debe separarse por tipo de tarifa: precio general, precio reducido, grupos, pases anuales y accesos gratuitos subvencionados. Esta desagregación permite analizar qué segmento de visitantes aporta más valor económico y tomar decisiones de precio fundamentadas en datos reales.
Subvenciones, donaciones y fondos públicos
Las subvenciones son un componente habitual en la financiación de sitios patrimoniales, especialmente cuando están bajo gestión pública o mixta. Su tratamiento contable depende de si están vinculadas a un activo o a gastos corrientes: las primeras se imputan al resultado de forma proporcional a la vida útil del bien; las segundas, en el ejercicio en que se incurre el gasto que financian.
Las donaciones de particulares o fundaciones privadas siguen una lógica similar. Cuando se reciben para un fin concreto —restaurar una torre, digitalizar una colección—, deben registrarse como ingresos afectados y liberarse al resultado conforme se ejecuta el proyecto financiado. Este seguimiento es obligatorio para rendir cuentas ante los donantes y ante la administración.
¿Cómo se registran los gastos de conservación?
Los gastos de conservación son el corazón del presupuesto de un sitio patrimonial. Mantener en buen estado estructuras centenarias, piezas arqueológicas o paisajes naturales únicos requiere desembolsos continuos que la contabilidad debe clasificar con precisión, porque de esa clasificación depende cómo afectan al resultado del ejercicio y al balance de la entidad.
Los gastos de reparación y conservación se registran cuando no incrementan la vida útil ni la capacidad productiva del activo; si lo hacen, se activan como mayor valor del bien.
Gastos de mantenimiento ordinario
El mantenimiento ordinario incluye todas las tareas que se realizan de forma periódica para preservar el estado actual del sitio: limpieza de fachadas, revisión de instalaciones eléctricas, control de humedad, tratamiento de vegetación invasiva o consolidaciones puntuales de pequeñas grietas. Estos desembolsos se registran directamente como gasto del ejercicio en la cuenta de reparaciones y conservación, sin aumentar el valor contable del activo.
La clave para clasificarlos correctamente es verificar que el trabajo no alarga la vida útil estimada del bien ni mejora su rendimiento respecto al nivel original. Si la intervención se limita a devolver el activo a su estado previo de funcionamiento, el tratamiento como gasto corriente es el adecuado.
Grandes restauraciones y su tratamiento contable
Las restauraciones de gran envergadura —consolidación estructural de una muralla, rehabilitación integral de una nave catedralicia, reconstrucción de un acueducto parcialmente derrumbado— plantean una pregunta contable distinta: ¿se llevan al gasto del periodo o se activan como mayor valor del activo? La respuesta depende de si la intervención genera beneficios económicos o de servicio futuros que superan los que ya se esperaban antes del deterioro.
Cuando la restauración claramente mejora las condiciones del bien respecto a su estado original —por ejemplo, añadiendo sistemas de protección contra humedades que antes no existían— el costo se activa como un componente separado del activo y se amortiza a lo largo de su vida útil específica. Esta técnica de contabilización por componentes es especialmente relevante en sitios patrimoniales.
Activos y pasivos en la contabilidad patrimonial turística
El balance de un sitio patrimonial tiene una estructura que, a primera vista, se parece al de cualquier organización. Sin embargo, la naturaleza de sus activos principales lo hace completamente diferente en la práctica. Entender cómo se reconocen, valoran y presentan esos activos es fundamental para interpretar correctamente la situación financiera del sitio.
Valoración inicial de los bienes patrimoniales
Cuando un bien patrimonial —un castillo, un conjunto de pinturas rupestres, un acueducto— entra en los libros contables por primera vez, surge la pregunta: ¿a qué valor se registra? Si el bien fue adquirido mediante compra, la respuesta es sencilla: al costo de adquisición. Pero si fue heredado, donado o simplemente existía antes de que la organización gestora se constituyera, la valoración inicial requiere una tasación pericial o estimaciones basadas en costos de reproducción, que en estos casos suelen ser muy elevados.
Algunos marcos contables contemplan la opción de no reconocer ciertos bienes patrimoniales en el balance cuando su costo o valor razonable no puede medirse con fiabilidad. En ese caso, la información relevante sobre esos bienes se revela en las notas a los estados financieros, garantizando que los usuarios de la información no pierdan de vista su existencia y relevancia.
Amortización y deterioro de valor
La amortización refleja el consumo económico de un activo a lo largo del tiempo. En los sitios patrimoniales, esta cuestión genera debate: ¿se amortizan los bienes patrimoniales? La respuesta depende del marco normativo aplicable. Muchos estándares internacionales excluyen de la amortización a los bienes con vida útil indefinida, como los terrenos o ciertos monumentos cuya conservación se mantiene activamente y que no pierden capacidad de servicio con el paso del tiempo.
El deterioro de valor es diferente: ocurre cuando el importe recuperable de un bien cae por debajo de su valor contable. En un sitio patrimonial, esto puede suceder por daños estructurales graves, desastres naturales o pérdida de la condición que le daba valor. Cuando se detecta deterioro, hay que registrarlo contablemente y, si las condiciones mejoran posteriormente, puede revertirse hasta el límite del valor original.
Asientos contables típicos en un sitio patrimonial
Ver los asientos sobre el papel es la forma más directa de entender cómo funciona la contabilidad en la práctica. A continuación se presentan los registros más habituales en un sitio patrimonial, con su estructura de debe y haber, para que puedas identificarlos cuando los encuentres en la documentación real de este tipo de entidades.
| Operación | Cuenta DEBE | Cuenta HABER | Criterio clave |
|---|---|---|---|
| Venta de entradas al público | Tesorería / Caja | Ingresos por prestación de servicios | Se registra al prestar el servicio, no al cobrar si hay anticipo |
| Recepción de subvención de capital | Tesorería | Subvenciones de capital (Patrimonio Neto) | Se imputa a resultados según vida útil del bien financiado |
| Gasto de mantenimiento ordinario | Reparaciones y conservación (gasto) | Tesorería / Acreedores | Nunca activa; solo devuelve el bien a su estado previo |
| Gran restauración que mejora el bien | Inmovilizado material (activo) | Tesorería / Acreedores | Se activa y amortiza en función de su vida útil específica |
| Recepción de donación dineraria afectada | Tesorería | Ingresos diferidos por donaciones | Se libera a ingresos conforme se ejecuta el proyecto financiado |
| Venta de merchandising en tienda | Tesorería | Ingresos por venta de mercancías | Se separa del ingreso por entradas en la cuenta de resultados |
| Deterioro de un elemento patrimonial | Pérdidas por deterioro (gasto) | Deterioro acumulado del activo | Reversible si las condiciones del bien mejoran posteriormente |
Normas y marcos contables aplicables
La contabilidad de sitios patrimoniales no opera en el vacío. Existen marcos normativos internacionales y nacionales que establecen cómo deben reconocerse, valorarse y presentarse los elementos financieros de estas entidades. Conocerlos te ayuda a entender por qué en distintos países o tipos de organizaciones los estados financieros de sitios similares pueden verse diferentes.
Normas internacionales para el sector público (IPSAS)
Las Normas Internacionales de Contabilidad para el Sector Público (IPSAS), emitidas por el International Public Sector Accounting Standards Board (IPSASB), son el referente principal para los sitios patrimoniales gestionados por entidades públicas. La IPSAS 17, dedicada al inmovilizado material, contempla específicamente el tratamiento de los activos patrimoniales y ofrece orientaciones sobre su reconocimiento, valoración y divulgación en los estados financieros.
Una de sus aportaciones más relevantes es que permite que los gobiernos y entidades públicas no reconozcan en el balance aquellos bienes patrimoniales cuyo valor no puede medirse con fiabilidad, siempre que lo informen adecuadamente en las notas. Esto reduce la presión de tener que asignar un precio a bienes cuya naturaleza hace que cualquier cifra sea discutible.
Adaptaciones nacionales y sectoriales
Cada país complementa los estándares internacionales con su propio plan de cuentas o normativa sectorial. En España, por ejemplo, el Plan General de Contabilidad Pública regula el tratamiento de los bienes del patrimonio histórico en las administraciones. En América Latina, países como México aplican los lineamientos del Consejo Nacional de Armonización Contable (CONAC) para los entes públicos que gestionan bienes patrimoniales.
Los sitios patrimoniales de titularidad privada —fundaciones, asociaciones, empresas concesionarias— se rigen por las normas mercantiles generales adaptadas a su actividad específica. La conexión con la contabilidad turística es directa: las empresas que operan visitas guiadas, servicios de restauración o alojamiento dentro de un recinto patrimonial aplican contabilidad de empresa privada, mientras que la entidad propietaria del sitio puede seguir normas públicas o del tercer sector.
Retos que enfrenta la contabilidad de sitios patrimoniales
La contabilidad de sitios patrimoniales no es simplemente la contabilidad estándar aplicada a un contexto especial. Tiene retos propios que la hacen más compleja y, al mismo tiempo, más interesante para quienes se especializan en este campo. Conocer esas dificultades te prepara para afrontarlas con criterio cuando las encuentres en la práctica profesional.
- Valoración de activos únicos: Asignar un valor monetario a un bien irremplazable es inherentemente subjetivo y depende del método de valoración elegido, lo que puede generar balances muy diferentes entre sitios comparables.
- Estacionalidad de los ingresos: La afluencia turística se concentra en determinados meses, lo que obliga a gestionar con cuidado la tesorería durante los periodos de menor actividad para garantizar la continuidad operativa.
- Multiplicidad de financiadores: Gestionar simultáneamente subvenciones públicas, donaciones privadas, ingresos propios y fondos internacionales requiere un sistema contable capaz de rastrear el origen y el destino de cada euro.
- Rendición de cuentas compleja: Los sitios patrimoniales responden ante administraciones públicas, organismos internacionales, donantes privados y ciudadanos, cada uno con sus propios formatos e indicadores de seguimiento.
- Contabilidad de la sostenibilidad: Cada vez más, los sitios patrimoniales deben integrar indicadores no financieros —huella de carbono, impacto en la comunidad local, estado de conservación— en sus informes de gestión, ampliando el alcance tradicional de la contabilidad.
La conexión entre la gestión financiera y la sostenibilidad del sitio es especialmente evidente en entornos como los que analiza la contabilidad de observatorios turísticos, donde los datos económicos se integran con indicadores de impacto territorial para ofrecer una visión completa del destino.
Preguntas frecuentes
¿Qué diferencia hay entre un gasto de conservación y una mejora en un sitio patrimonial?
Un gasto de conservación devuelve el bien a su estado previo de funcionamiento sin incrementar su capacidad de servicio ni alargar su vida útil; por eso se lleva directamente al resultado del ejercicio. Una mejora, en cambio, eleva las prestaciones del activo por encima de su nivel original —añade nuevas capacidades, alarga su vida útil o reduce sus costos futuros— y por eso se activa como mayor valor del inmovilizado y se amortiza a lo largo del tiempo. La distinción tiene consecuencias directas en el resultado contable y en el balance del sitio.
¿Cómo se valora económicamente un bien patrimonial irremplazable?
Cuando no existe un mercado activo ni un precio de adquisición verificable, la valoración de un bien patrimonial irremplazable recurre a métodos alternativos: el costo de reproducción o reposición, que estima cuánto costaría reproducir el bien en las condiciones actuales; el valor de uso, basado en los flujos de ingresos que genera; o el valor de tasación pericial, emitido por un experto reconocido. Algunos marcos normativos admiten el valor simbólico de un euro cuando ningún método resulta fiable, con la obligación de revelar la información relevante en las notas contables.
¿Qué estados financieros debe elaborar un sitio patrimonial?
Un sitio patrimonial con contabilidad completa elabora, como mínimo, un balance de situación, una cuenta de resultados o estado de ingresos y gastos, un estado de flujos de efectivo y la memoria o notas explicativas. Si se trata de una entidad pública, puede añadirse el estado de liquidación del presupuesto. Las notas son especialmente relevantes en este sector porque recogen información sobre bienes no reconocidos en el balance, compromisos de conservación y política de amortización de los activos patrimoniales.
¿Los sitios patrimoniales privados y públicos usan la misma contabilidad?
No. Los sitios bajo gestión pública aplican normas de contabilidad gubernamental, como las IPSAS a nivel internacional o los planes de contabilidad pública de cada país, que están diseñadas para reflejar la gestión de recursos públicos y la rendición de cuentas ante la ciudadanía. Los sitios de titularidad privada —fundaciones, empresas concesionarias, asociaciones— aplican las normas mercantiles o del tercer sector que les corresponden según su forma jurídica. En sitios de gestión mixta, conviven ambos sistemas con la complejidad adicional de coordinar su información financiera.
¿Qué es la amortización en el contexto de un sitio patrimonial?
La amortización es el mecanismo contable que distribuye el costo de un activo a lo largo de los ejercicios durante los cuales genera beneficios o presta servicios. En los sitios patrimoniales, la amortización se aplica a los activos con vida útil definida, como instalaciones eléctricas, redes de comunicaciones o equipamiento turístico. Los bienes patrimoniales propiamente dichos —monumentos, terrenos, piezas de colección mantenidas activamente— pueden quedar excluidos de la amortización cuando se considera que su capacidad de servicio no disminuye con el tiempo gracias a las tareas de conservación continua.
¿Cómo afecta la sostenibilidad a la contabilidad de sitios patrimoniales?
La sostenibilidad amplía el alcance de la contabilidad más allá de los datos estrictamente financieros. Un sitio patrimonial que integra la sostenibilidad en su gestión debe reportar también el impacto ambiental de su actividad, la huella de carbono de los visitantes, el beneficio económico generado en la comunidad local y el estado de conservación del bien a lo largo del tiempo. Estos indicadores no financieros complementan los estados financieros tradicionales y forman parte cada vez más de los informes de gestión que exigen organismos internacionales como la UNESCO o los fondos europeos que financian la conservación del patrimonio.
¿Qué papel juega la UNESCO en la gestión financiera de los sitios patrimoniales?
La UNESCO no impone directamente un sistema contable a los sitios inscritos en su lista, pero sí establece requisitos de gestión y conservación que tienen consecuencias financieras. Los Estados miembros deben presentar informes periódicos sobre el estado de conservación de cada sitio, lo que implica justificar los recursos destinados a su mantenimiento. Además, el Fondo del Patrimonio Mundial puede otorgar financiación a sitios en peligro, con la obligación de rendir cuentas sobre el uso de esos fondos siguiendo los procedimientos administrativos y contables de la organización.
Conclusión
La contabilidad de sitios patrimoniales es una disciplina que combina el rigor técnico de las finanzas con la responsabilidad de custodiar bienes que pertenecen a toda la humanidad. Registrar correctamente sus ingresos, clasificar sus gastos de conservación y valorar activos únicos no es solo una obligación formal: es la base que permite tomar decisiones que garantizan la supervivencia del patrimonio a largo plazo.
A lo largo de este artículo has visto cómo funcionan las principales fuentes de ingresos, qué criterio distingue un gasto ordinario de una activación, cómo se estructuran los asientos más habituales y qué normas guían todo el proceso. Puedes aplicar ese conocimiento tanto si estudias contabilidad turística como si trabajas o te interesa trabajar en la gestión de un sitio con valor patrimonial.
Si este tema te ha abierto el apetito por seguir explorando la intersección entre las finanzas y el turismo, en este sitio web encontrarás más contenidos que abordan otras especialidades igual de apasionantes dentro de la contabilidad del sector turístico.
También te puede interesar:
Conciliación de canales hoteleros
¿Cómo calcular el costo de servicio de un centro de visitantes?
¿Qué es un tour operador?
¿Qué son costos compartidos en contabilidad turística?
¿Cómo contabilizar los gastos de una feria de turismo?
Concesiones turísticas: Más rentabilidad con una contabilidad correcta
¿Cuánto gana una agencia de viajes en España?