Cuando tu empresa participa en una feria de turismo, los gastos llegan de todos lados: el stand, los vuelos, el hotel, los folletos, las cenas con clientes. Lo complicado no es pagarlos, sino saber exactamente dónde registrar cada uno para que tu contabilidad quede limpia y no pierdas ninguna deducción.
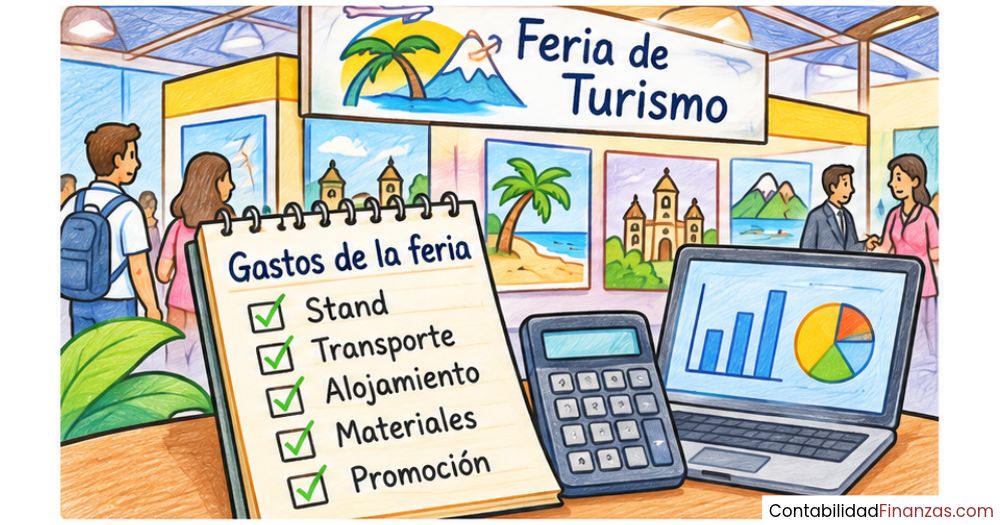
¿Qué son los gastos de una feria de turismo en contabilidad?
Desde el punto de vista contable, los gastos de una feria de turismo son todas las erogaciones en que incurre una empresa del sector turístico para preparar su presencia, desplazarse, instalarse y operar durante el evento. Estos gastos se consideran gastos del ejercicio porque se consumen en el período en que se produce la feria, sin generar un activo a largo plazo para la empresa.
El Plan General de Contabilidad no tiene una cuenta exclusiva para ferias, pero sí un marco claro dentro del Grupo 6 que permite clasificar cada partida según su naturaleza. La clave está en entender qué tipo de gasto es cada partida antes de asignarle una cuenta, porque de esa decisión depende tanto el registro correcto como la posibilidad de deducirlo fiscalmente.
Diferencia entre asistir como visitante y participar con stand
El tratamiento contable no es el mismo cuando la empresa simplemente paga una entrada para visitar la feria que cuando monta un stand y expone sus servicios. El visitante genera principalmente gastos de desplazamiento y manutención, que van a la cuenta 629; el expositor genera además gastos de promoción y publicidad, que corresponden a la cuenta 627. Esta distinción es fundamental porque afecta tanto al asiento como a la deducibilidad de cada partida.
Cuando la empresa acude como expositor, el gasto tiene una clara finalidad comercial: captar clientes, mostrar destinos, presentar paquetes y reforzar la imagen de marca. Eso justifica el uso de la cuenta 627. En cambio, si solo se asiste para explorar el mercado o conocer novedades del sector, el gasto encaja mejor en la 629 como servicio exterior de carácter informativo o prospectivo.
¿Qué tipos de gastos genera una feria de turismo?
Una feria de turismo produce gastos de naturaleza muy diversa. Antes de registrar cualquier asiento, necesitas saber con qué tipo de partida estás trabajando, porque cada una tiene su cuenta y sus requisitos documentales específicos.
- Gastos de inscripción y espacio: el coste de reservar el stand o de pagar la entrada como visitante. Son gastos directamente ligados al evento y se registran en la cuenta 627.
- Gastos de transporte: vuelos, trenes, taxis o combustible para desplazar al personal hasta la sede de la feria. Se asignan a la cuenta 629.
- Gastos de alojamiento: hoteles o apartamentos para el equipo que trabaja durante los días del evento. También van a la cuenta 629.
- Gastos de manutención y dietas: comidas y cenas del personal desplazado, ya sea con factura o mediante dietas reconocidas. Se registran en la cuenta 629 o en la 640 si se incluyen en nómina.
- Material promocional: folletos, catálogos, regalos de empresa, displays y cualquier soporte físico o digital que se distribuya en la feria. Corresponde a la cuenta 627.
- Gastos de logística: transporte y montaje del stand, alquiler de equipos audiovisuales o mobiliario. Según su naturaleza, se registran en la cuenta 623 o 629.
Cuentas del Plan General de Contabilidad para ferias de turismo
El Plan General de Contabilidad organiza los gastos de explotación en el Grupo 6. Para los gastos de una feria de turismo, las cuentas que intervienen con mayor frecuencia son la 627, la 629 y la 640, aunque en algunos casos también aparece la 623 cuando hay alquileres de equipos o instalaciones. Conocer cada una con precisión evita errores que pueden tener consecuencias fiscales.
Cuenta 627: Publicidad, propaganda y relaciones públicas
Esta cuenta recoge todos los gastos cuya finalidad es dar visibilidad a la empresa, captar clientes o reforzar su imagen comercial en el mercado. En el contexto de una feria de turismo, la cuenta 627 es la adecuada para registrar el alquiler del stand, el diseño y la impresión de material promocional, los regalos corporativos y los gastos de inscripción al evento cuando la empresa participa como expositora. El criterio que justifica el uso de esta cuenta es que el gasto tiene una intención de promoción directa.
El gasto de publicidad y relaciones públicas se registra en el momento en que se devenga, independientemente de cuándo se produzca el pago efectivo.
Cuenta 629: Otros servicios exteriores
La cuenta 629 funciona como un cajón de sastre para los servicios exteriores que no encuentran una cuenta más específica en el subgrupo 62. En las ferias de turismo, esta cuenta acoge los gastos de transporte del personal, el alojamiento, las comidas y cualquier otro servicio externo necesario para el desplazamiento que no sea publicidad. También es la cuenta correcta cuando la empresa asiste solo como visitante, ya que en ese caso no hay intención de representación pública directa.
Cuenta 640: Sueldos y salarios del personal desplazado
Cuando los empleados que asisten a la feria reciben sus gastos de manutención o transporte como un complemento dentro de la nómina, el registro cambia. En ese caso, el importe no va a la 629 sino a la cuenta 640, porque ya no es un servicio externo: es una retribución que forma parte del salario del trabajador. Este matiz es importante porque afecta al tratamiento fiscal y al cálculo de la Seguridad Social correspondiente.
¿Cómo se registran paso a paso los gastos de una feria de turismo?
El proceso de contabilización sigue siempre la misma lógica, con independencia del tipo de gasto que se trate. Lo primordial es no saltar directamente al asiento sin antes haber identificado y documentado cada partida, porque un asiento sobre una base incorrecta o sin justificante válido puede generar problemas tanto contables como fiscales.
Identifica y clasifica cada gasto
Determina si el gasto corresponde a promoción (627), desplazamiento (629), personal (640) o logística (623). Esta decisión marca todo lo que viene después.
Recopila los justificantes
Exige siempre factura completa a nombre de la empresa: NIF, domicilio fiscal, desglose de base imponible e IVA. Los tickets sin datos fiscales no sirven para deducir el IVA.
Registra el asiento contable
Carga el importe neto (base imponible) en la cuenta de gasto que corresponda, el IVA soportado en la cuenta 472 y abona la contrapartida en la cuenta de pago (57x) o en acreedores (410) si aún no se ha pagado.
Archiva la documentación
Guarda todas las facturas y justificantes durante al menos cuatro años. En caso de inspección, la documentación es la única prueba de que el gasto fue real y está bien contabilizado.
Paso 1: Identificar y clasificar cada gasto
El primer paso no es abrir el libro diario, sino leer cada factura y determinar qué tipo de gasto representa. Pregúntate si el gasto existe para promover la empresa (627), para desplazar al personal (629) o para remunerar el trabajo durante la feria (640). Cuando la respuesta no es clara, el criterio de la finalidad del gasto es siempre el más útil: a qué objetivo sirve ese desembolso.
Paso 2: Recopilar los justificantes necesarios
Sin justificante válido, el gasto no puede deducirse fiscalmente aunque esté bien contabilizado. La factura debe incluir el nombre y NIF de la empresa, la descripción del servicio, la fecha, la base imponible y el IVA desglosado. Los tickets de consumo que solo muestran el total no sirven para deducir el IVA soportado, aunque sí pueden sustentar el gasto contable si el importe es pequeño y el contexto queda claro.
Paso 3: Realizar los asientos contables
Una vez clasificado el gasto y recogida la factura, el asiento sigue siempre la misma estructura: se carga la base imponible en la cuenta de gasto que corresponda, se carga el IVA soportado en la cuenta 472 y se abona la suma total en la cuenta de pago o en la de acreedores si aún no se ha satisfecho el importe. Si el empleado ha pagado el gasto de su bolsillo y la empresa le va a reembolsar, la contrapartida será la cuenta 465 u otra cuenta de deuda interna con el trabajador.
Asientos contables de los gastos de feria de turismo
A continuación encontrarás los asientos más habituales que genera una feria de turismo, con los importes expresados a modo de ejemplo para facilitar la comprensión de la estructura. Los importes son orientativos; lo que importa es la lógica de cada asiento: qué va al debe, qué va al haber y por qué. Adapta las cifras a los valores reales de cada factura.
Asiento por alquiler de stand o inscripción a la feria
El alquiler del espacio expositivo es uno de los gastos más elevados de una feria y, por su clara finalidad promocional, se registra en la cuenta 627. Si la organización de la feria emite una factura con IVA al tipo correspondiente, el IVA soportado va a la cuenta 472 y podrá deducirse en la próxima autoliquidación.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 627 | Publicidad, propaganda y RR. PP. — Alquiler de stand | 1.200,00 | — |
| 472 | Hacienda Pública, IVA soportado (21 %) | 252,00 | — |
| 410 | Acreedores por prestaciones de servicios | — | 1.452,00 |
Cuando se produce el pago efectivo, se cierra el acreedor con un segundo asiento:
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 410 | Acreedores por prestaciones de servicios | 1.452,00 | — |
| 572 | Bancos, cuentas corrientes | — | 1.452,00 |
Asiento por gastos de transporte y alojamiento
Los gastos de desplazamiento y hotel del personal asistente a la feria van a la cuenta 629. Si el empleado anticipa el dinero y la empresa se lo reembolsa después, la contrapartida en el primer asiento es la cuenta 465, que recoge las deudas de la empresa con sus trabajadores por gastos adelantados. Cuando se produce el reembolso, se carga la 465 y se abona la cuenta bancaria.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 629 | Otros servicios exteriores — Transporte y alojamiento | 400,00 | — |
| 472 | Hacienda Pública, IVA soportado (10 %) | 40,00 | — |
| 465 | Remuneraciones pendientes de pago (anticipos empleado) | — | 440,00 |
Asiento por material promocional y merchandising
Los folletos, catálogos, bolsas con logo, displays y cualquier otro material que se diseñe o imprima para distribuir durante la feria tienen naturaleza publicitaria. Su registro va a la cuenta 627, que es la misma que recoge el alquiler del stand, porque la finalidad de ambos gastos es idéntica: promover los servicios de la empresa. La diferencia está en que el material se registra cuando se devenga, es decir, cuando se recibe y no cuando se distribuye.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 627 | Publicidad, propaganda y RR. PP. — Material promocional | 500,00 | — |
| 472 | Hacienda Pública, IVA soportado (21 %) | 105,00 | — |
| 572 | Bancos, cuentas corrientes | — | 605,00 |
¿Son deducibles los gastos de una feria de turismo?
En términos generales, sí: los gastos de una feria de turismo son fiscalmente deducibles, pero no de forma automática. Para que Hacienda los acepte, cada gasto debe cumplir tres condiciones simultáneas: estar vinculado a la actividad económica, estar debidamente justificado con factura y estar correctamente registrado en la contabilidad. Si falta cualquiera de esas tres condiciones, el gasto puede ser rechazado en una revisión.
Requisitos para la deducibilidad fiscal
El requisito más importante es la vinculación con la actividad económica. Esto significa que debes poder demostrar que la empresa asistió o participó en la feria con un propósito profesional claro: captar clientes, mostrar destinos, presentar productos turísticos o explorar nuevas oportunidades comerciales. Para reforzar esa prueba, es recomendable conservar también el programa de la feria, los contratos de stand y cualquier comunicación oficial del organizador.
Otro aspecto relevante es el devengo: el gasto debe registrarse en el ejercicio en que se produce la feria, no en el ejercicio en que se paga. Si contratas el stand en diciembre pero la feria se celebra en febrero del año siguiente, el gasto contable corresponde al ejercicio en que se realiza el evento, aplicando el principio de devengo del Plan General de Contabilidad.
Límites aplicables a los gastos de representación
Los gastos registrados en la cuenta 627 como gastos de representación tienen un límite fiscal: el importe anual deducible no puede superar el 1 % de la cifra de negocios neta del ejercicio para aquellas partidas que Hacienda considera atenciones a clientes. Este límite no afecta a todos los gastos de la 627, sino específicamente a los que tienen carácter de relaciones públicas o atención a terceros, como comidas, regalos o invitaciones durante la feria.
Los gastos puramente publicitarios de la misma cuenta 627, como los folletos, el diseño del stand o la publicidad en el catálogo de la feria, no están sujetos a ese límite del 1 % porque no tienen naturaleza de atención a clientes sino de publicidad pura. La diferencia puede parecer sutil, pero tiene un impacto real en la declaración del Impuesto sobre Sociedades o en el IRPF del empresario autónomo.
Errores frecuentes al contabilizar gastos de ferias
Conocer los errores más habituales te permite corregirlos antes de que lleguen a la declaración. Muchos de estos fallos no son errores de cálculo sino de criterio: usar la cuenta equivocada, registrar el gasto en el ejercicio incorrecto o no conservar la documentación adecuada. Repasarlos con atención puede ahorrarte una revisión incómoda por parte de la administración tributaria.
- Usar la cuenta 627 para todos los gastos de la feria: es el error más extendido. El transporte y el alojamiento no son publicidad; van a la cuenta 629. Mezclar ambas cuentas distorsiona la información contable y puede llamar la atención en una revisión.
- Registrar el gasto en el ejercicio del pago y no del devengo: si contratas el stand en diciembre pero la feria es en enero, el gasto debe ir al ejercicio en que se realiza la feria, no al del pago previo. Incumplir el principio de devengo es un error contable y fiscal.
- Contabilizar el IVA sin factura válida: un ticket de hotel o un comprobante de tarjeta no tiene valor fiscal. Para deducir el IVA necesitas una factura completa a nombre de la empresa. Sin ella, el IVA no es recuperable.
- No separar los gastos de representación de los publicitarios: los regalos a clientes y las comidas tienen el límite del 1 % de ventas; los folletos y el stand no. Si los mezclas en un único apunte, puedes exceder el límite o, al contrario, aplicarlo donde no corresponde.
- Olvidar los gastos de personal cuando el equipo trabaja en la feria: si empleados de la empresa dedican su tiempo laboral al evento, ese coste existe aunque no llegue una factura externa. Debe quedar reflejado en la contabilidad analítica interna o en la cuenta 640 si hay compensación específica.
Además de los puntos anteriores, es habitual que las empresas turísticas que participan en ferias internacionales pasen por alto la necesidad de conservar la documentación traducida o apostillada cuando se trata de proveedores extranjeros. Una factura en otro idioma, sin traducción oficial cuando Hacienda la solicita, puede generar problemas en la aceptación del gasto.
Si te interesa profundizar en la clasificación de otros servicios vinculados al sector, puedes consultar cómo funciona la contabilización de paquetes turísticos, donde la lógica de clasificación de gastos e ingresos sigue principios muy similares.
Preguntas frecuentes
¿En qué cuenta contable se registra el alquiler de un stand en una feria de turismo?
El alquiler del stand se registra en la cuenta 627 del Plan General de Contabilidad, que recoge los gastos de publicidad, propaganda y relaciones públicas. Esta cuenta es la adecuada porque el espacio expositivo tiene una finalidad directamente promocional: la empresa lo contrata para mostrar sus servicios, captar clientes y reforzar su posicionamiento en el mercado turístico. El IVA soportado se recoge en la cuenta 472 y se puede deducir en la autoliquidación correspondiente, siempre que se disponga de factura completa a nombre de la empresa.
¿Los gastos de hotel y transporte a una feria van en la cuenta 627 o 629?
Los gastos de hotel y transporte del personal asistente a una feria de turismo van a la cuenta 629 de otros servicios exteriores, no a la 627. La cuenta 627 se reserva para gastos con intención publicitaria o de relaciones públicas, como el stand o el material promocional. El desplazamiento y el alojamiento son gastos de apoyo logístico sin naturaleza publicitaria directa, por eso encajan mejor en la 629. Esta distinción tiene importancia práctica porque los gastos de la 627 pueden estar sujetos a límites fiscales que no afectan a los de la 629.
¿El material promocional de una feria de turismo es deducible?
Sí, el material promocional —folletos, catálogos, displays, bolsas con logo, etc.— es deducible y se registra en la cuenta 627. Al tratarse de publicidad pura y no de atención a terceros, no está sujeto al límite del 1 % sobre la cifra de negocios que sí aplica a regalos y comidas de representación. Para que sea deducible, el material debe estar vinculado a la actividad de la empresa, disponer de factura válida y quedar registrado contablemente en el ejercicio en que se recibe, que suele coincidir con la fecha de la feria.
¿Cómo se contabiliza el IVA de los gastos de una feria de turismo?
El IVA de cada gasto se registra por separado en la cuenta 472, Hacienda Pública, IVA soportado. En el asiento, la base imponible va al debe de la cuenta de gasto que corresponda (627, 629 o 623) y el IVA va también al debe de la cuenta 472. El total con IVA se abona en la cuenta de pago o en acreedores. Para que el IVA sea deducible, el gasto debe estar vinculado a una actividad sujeta y no exenta de IVA, y la factura debe estar correctamente emitida a nombre de la empresa con todos los datos reglamentarios.
¿Qué documentos necesito para justificar los gastos de una feria de turismo?
Para justificar correctamente los gastos de una feria de turismo necesitas: facturas completas a nombre de la empresa con NIF, descripción del servicio, base imponible e IVA desglosado; el programa oficial de la feria, que acredita la celebración del evento; el contrato de stand o confirmación de inscripción; y en el caso del personal, los justificantes de desplazamiento y alojamiento (billetes, reservas de hotel). Toda esta documentación debe conservarse durante al menos cuatro años por si la administración tributaria la requiere.
¿Los gastos de personal en una feria de turismo van en la cuenta 640?
Solo van a la cuenta 640 cuando los gastos del personal se pagan como un complemento dentro de la nómina. Si la empresa paga directamente el hotel o el transporte y el empleado no recibe ese dinero en nómina, el gasto va a la cuenta 629. La distinción es importante: si el dinero pasa por la nómina del trabajador, es un gasto de personal (cuenta 640); si la empresa paga directamente al proveedor, es un servicio exterior (cuenta 629). Esta diferencia afecta también al tratamiento a efectos de IRPF y Seguridad Social del empleado.
¿Cómo se diferencia un gasto de feria de un gasto de representación ordinario?
Un gasto de feria tiene un contexto específico y verificable: existe un evento concreto, con fecha, lugar y organización reconocida. Un gasto de representación ordinario puede producirse en cualquier momento del año sin ese anclaje documental. Esta diferencia hace que los gastos de feria sean más fáciles de justificar ante Hacienda, porque el programa del evento, el contrato de stand y los accesos del personal forman una cadena de documentos que prueban la realidad del gasto. Para complementar tu formación en el área, puedes revisar los contenidos sobre contabilidad turística disponibles en este sitio web.
Conclusión
Contabilizar los gastos de una feria de turismo no es complicado cuando tienes claro qué cuenta corresponde a cada tipo de gasto. La clave está en identificar la naturaleza de cada partida antes de hacer el asiento: la promoción va a la 627, el desplazamiento y el alojamiento van a la 629, y el personal que recibe compensación salarial va a la 640. Con esa lógica aplicada desde el principio, el proceso fluye sin fricciones.
Recuerda que la deducibilidad depende de tres condiciones que debes cumplir siempre: vinculación con la actividad, factura correcta y registro contable en el ejercicio del devengo. Si aplicas esos tres criterios a cada gasto y conservas la documentación de respaldo, tu contabilidad de la feria quedará ordenada y podrás defender cada asiento ante cualquier revisión con total seguridad.
El sector turístico tiene particularidades contables que vale la pena entender bien desde el principio. Si quieres seguir avanzando, en este sitio web encontrarás más contenidos sobre cómo hacer la liquidación de un tour y otros temas de contabilidad turística que te ayudarán a construir una base sólida en este campo.
También te puede interesar:
Contabilidad de ferris turísticos
El balance general de una agencia de viajes
Agencia de viajes y tour operador: Diferencias clave
Indicadores financieros de una agencia de viajes
Comodato hotelero: El préstamo que pocos contadores conocen
¿Qué son costos compartidos en contabilidad turística?
¿Cómo se facturan los viajes en una agencia?