El comodato hotelero es un contrato mediante el cual una parte cede a otra el uso temporal y gratuito de un bien —mueble o inmueble— dentro del sector hotelero, con la obligación de devolverlo al finalizar el plazo. No implica pago, no transfiere la propiedad y tiene un tratamiento contable específico que debes conocer.
¿Qué es el comodato hotelero?
El comodato hotelero es un contrato mediante el cual una persona o empresa —llamada comodante— entrega a un establecimiento hotelero —el comodatario— el uso temporal y gratuito de un bien no fungible, con la obligación expresa de devolverlo en el mismo estado al término del plazo acordado. No existe ningún pago de por medio: si lo hubiera, el contrato dejaría de ser un comodato y se convertiría en un arrendamiento.
Esta figura tiene un papel relevante dentro de la contabilidad turística porque define cómo se clasifican ciertos bienes en los registros del hotel, quién asume los gastos de conservación y qué derechos y obligaciones corresponden a cada parte. Ignorar estos detalles puede generar errores en los estados financieros del establecimiento.
El comodato es un contrato por el que una de las partes entrega a la otra una cosa no fungible para que use de ella durante cierto tiempo, transcurrido el cual habrá de devolverla. — Código Civil (regulación general aplicable a distintos países hispanohablantes)
Partes que intervienen: comodante y comodatario
En cualquier comodato hotelero participan exactamente dos partes. El comodante es quien posee el bien y decide cederlo en uso sin cobrar nada a cambio; puede ser un proveedor, una empresa vinculada o incluso un propietario particular. El comodatario es el hotel o establecimiento turístico que recibe el bien, lo usa durante el tiempo pactado y asume la responsabilidad de conservarlo correctamente.
Es importante entender que el comodatario no adquiere ningún derecho de propiedad sobre el bien. Solo obtiene un derecho de uso temporal y, por tanto, no puede venderlo, alquilarlo a terceros ni usarlo para un fin distinto al acordado en el contrato. Este principio es central para el registro contable correcto del activo dentro del hotel.
Diferencia entre comodato y arrendamiento hotelero
La confusión entre ambas figuras es frecuente, pero la distinción es clara: el comodato es gratuito y el arrendamiento es oneroso. En el arrendamiento, el hotel paga una renta periódica al propietario del bien. En el comodato no existe ninguna contraprestación económica. Si en un contrato etiquetado como «comodato» aparece algún tipo de pago, la figura jurídica cambia automáticamente a arrendamiento, con todas las consecuencias legales y fiscales que eso implica.
| Característica | Comodato hotelero | Arrendamiento hotelero |
|---|---|---|
| Costo para el hotel | Gratuito | Renta periódica |
| Transferencia de propiedad | No | No |
| Obligación de devolver el bien | Sí, al mismo estado | Sí, salvo pacto distinto |
| Genera ingreso para el propietario | No | Sí (renta) |
| Tratamiento fiscal habitual | Sin IVA ni renta en la cesión | Sujeto a IVA y renta |
| Tipo de bien | No fungible | Fungible o no fungible |
Características del comodato hotelero
El comodato hotelero no es simplemente un «préstamo entre partes». Tiene rasgos jurídicos precisos que lo distinguen de cualquier otro contrato. Conocerlos te ayuda a identificarlo correctamente y a registrarlo sin errores en la contabilidad del establecimiento.
- Gratuidad absoluta: El hotel no paga renta, tarifa ni contraprestación alguna. Si existe cualquier pago, el contrato deja de ser un comodato.
- Temporalidad: Siempre existe un plazo, ya sea pactado expresamente o determinado por el uso natural del bien. Al concluir ese plazo, el bien debe devolverse.
- Bien no fungible: El objeto del contrato debe ser un bien que no se consume con su uso normal, como un equipo de refrigeración, un vehículo o un mueble. No se puede dar en comodato dinero ni materias primas.
- Mera tenencia: El hotel reconoce que el bien no le pertenece. Esto impide que pueda reclamarlo como propio en el futuro mediante prescripción adquisitiva.
- Carácter unilateral: Las obligaciones principales recaen sobre el comodatario. El comodante entrega el bien y recupera las obligaciones secundarias solo si surgen circunstancias específicas durante la ejecución del contrato.
- Contrato real: Se perfecciona con la entrega material del bien, no solo con la firma del documento. Sin entrega, no hay comodato vigente.
¿Cómo se registra contablemente un comodato hotelero?
El tratamiento contable del comodato hotelero depende del rol que adopte el establecimiento: si actúa como comodante o como comodatario. El bien nunca se registra como activo propio del hotel cuando este es el comodatario, porque la propiedad permanece en manos del comodante. Lo que sí se registran son los gastos de conservación y, en algunos sistemas de gestión, el bien aparece en cuentas de orden para dejar constancia de su existencia sin afectar el patrimonio del hotel.
Dentro de los gastos incidentales que puede generar el comodato, se incluyen los costos ordinarios de mantenimiento que el comodatario debe asumir por contrato. Estos sí se reconocen como gasto en el período en que ocurren y forman parte del resultado operativo del hotel.
Asiento contable en el libro del comodante
El comodante mantiene el bien en su activo no corriente porque la propiedad no se transfiere. Lo que sí puede registrar es la salida física del bien mediante una cuenta de orden, que deja constancia de que el activo está en poder de un tercero sin haber salido del patrimonio. La amortización o depreciación del bien sigue siendo responsabilidad del comodante durante toda la vigencia del contrato.
Asiento contable en el libro del comodatario
El hotel que recibe el bien en comodato no lo incorpora a su activo fijo porque no es de su propiedad. El control se realiza también mediante cuentas de orden, que reflejan la existencia del bien en las instalaciones del hotel sin alterar su patrimonio. Sin embargo, cualquier gasto de mantenimiento ordinario que deba asumir el comodatario sí se registra directamente en el estado de resultados como gasto operativo del período.
Bienes más comunes en un comodato hotelero
No todos los bienes pueden entregarse en comodato. El requisito indispensable es que el bien sea no fungible, es decir, que no se consuma con su uso ordinario y que pueda ser devuelto en su individualidad. Dentro del sector hotelero, los bienes cedidos en comodato suelen ser equipos, mobiliario o inmuebles que el proveedor o propietario cede al hotel para facilitar su operación sin transferir la propiedad.
Locales, oficinas o espacios dentro del hotel cedidos por el propietario del edificio para uso operativo del establecimiento.
Hornos industriales, cámaras frigoríficas, lavavajillas u otros equipos cedidos por proveedores de maquinaria o de alimentos.
Furgonetas de transporte de huéspedes, vehículos de mantenimiento o traslados internos cedidos por empresas relacionadas.
Terminales POS, servidores, sistemas de gestión de propiedades (PMS) cedidos temporalmente por empresas tecnológicas.
Sillas, mesas, camas o elementos decorativos cedidos por empresas de amoblamiento que buscan posicionar sus productos en el mercado hotelero.
Televisores, sistemas de sonido o equipos de gimnasio cedidos por fabricantes o distribuidores con fines demostrativos o comerciales.
Obligaciones de cada parte en el comodato hotelero
El comodato no es un acuerdo informal. Genera obligaciones legales claras para ambas partes desde el momento en que el bien se entrega. Conocerlas reduce el riesgo de conflictos y garantiza que el contrato se ejecute sin sorpresas ni responsabilidades no previstas.
Obligaciones del comodatario
El comodatario es la parte con mayor carga de obligaciones, ya que tiene el bien en su poder durante toda la vigencia del contrato. Su responsabilidad no termina simplemente al devolver el bien: comienza desde el momento en que lo recibe.
- Conservar el bien con diligencia: Debe mantenerlo en buen estado, realizando los mantenimientos ordinarios necesarios para preservar su funcionalidad.
- Usar el bien solo para el fin acordado: No puede darle un uso diferente al establecido en el contrato ni cederlo a terceros sin autorización expresa del comodante.
- Pagar los gastos ordinarios de uso: Los costos rutinarios de conservación —limpieza, pequeñas reparaciones, suministros necesarios para el funcionamiento— recaen sobre el comodatario.
- Devolver el bien al término del plazo: La restitución debe hacerse en el estado en que fue recibido, considerando el desgaste natural y normal por el uso acordado.
- Responder ante daños o pérdida: Si el bien se deteriora, daña o pierde por negligencia del comodatario, este debe repararlo o indemnizar al comodante por el perjuicio causado.
Obligaciones del comodante
Las obligaciones del comodante son menores en número, pero igualmente relevantes para la validez del contrato. Surgen principalmente durante la ejecución del acuerdo y no todas son exigibles desde el inicio.
- Entregar el bien en condiciones adecuadas: Debe asegurarse de que el bien esté en estado apto para el uso para el que fue cedido al momento de la entrega.
- No reclamar el bien antes del plazo: Salvo necesidad urgente e imprevista, el comodante no puede exigir la devolución anticipada si el plazo fue pactado expresamente en el contrato.
- Reembolsar gastos extraordinarios: Si el comodatario tuvo que realizar reparaciones urgentes e imprescindibles para conservar el bien —más allá del mantenimiento ordinario—, el comodante debe reembolsar esos costos.
- Informar sobre vicios ocultos: Si el comodante conoce defectos o condiciones del bien que puedan causar daño al comodatario, está obligado a comunicarlos antes de la entrega.
Comodato hotelero frente a otras figuras contractuales
El comodato hotelero suele confundirse con otras figuras legales que también implican el uso de bienes ajenos. Sin embargo, cada una tiene consecuencias jurídicas y contables distintas. Identificar correctamente cuál figura aplica en cada caso evita errores en la clasificación contable y en el cumplimiento fiscal. A continuación, las diferencias más relevantes:
| Figura contractual | ¿Hay pago? | ¿Se transfiere propiedad? | ¿El hotel obtiene frutos del bien? | ¿Hay obligación de devolver? |
|---|---|---|---|---|
| Comodato | No | No | No | Sí |
| Arrendamiento | Sí (renta) | No | Sí (puede explotar el bien) | Sí |
| Usufructo | No (generalmente) | No | Sí (puede obtener frutos) | Sí |
| Donación | No | Sí | Sí (es el nuevo dueño) | No |
| Depósito | No (o mínimo) | No | No | Sí (a petición del depositante) |
La distinción entre comodato y usufructo es especialmente relevante en contabilidad hotelera. En el usufructo, quien usa el bien tiene derecho a quedarse con los frutos que este genere —por ejemplo, los ingresos producidos por un local—. En el comodato, esos frutos no le pertenecen al comodatario. Esta diferencia cambia por completo cómo se reconocen los ingresos y qué cuentas se ven involucradas en los registros del período.
Ventajas del comodato en la gestión hotelera
Más allá de su definición legal, el comodato hotelero tiene aplicaciones prácticas que lo convierten en una herramienta útil para la gestión del establecimiento. Permite acceder a bienes sin comprometer liquidez y optimizar el uso de activos que de otro modo permanecerían inactivos.
- Sin impacto en el flujo de caja: El hotel usa el bien sin desembolsar recursos. Esto libera capital para otras necesidades operativas o de inversión.
- Acceso a equipamiento de calidad: Proveedores de maquinaria, tecnología o mobiliario ceden sus productos en comodato para que el hotel los pruebe o los use como escaparate, beneficiando a ambas partes.
- Gestión patrimonial optimizada: El comodante evita que un bien permanezca sin uso y se asegura de que el comodatario cubra los gastos de conservación durante el período del contrato.
- Flexibilidad contractual: Las condiciones del plazo, el uso autorizado y las responsabilidades se ajustan según las necesidades concretas del hotel y del comodante, sin las rigideces de un arrendamiento.
- Protección de la propiedad: El comodante mantiene en todo momento la titularidad del bien, lo que le da seguridad jurídica frente a posibles reclamaciones de prescripción por parte del hotel.
Preguntas frecuentes
¿El comodato hotelero genera impuestos?
En la mayoría de los sistemas tributarios hispanohablantes, el comodato en sí mismo no genera IVA ni renta para el comodante porque no existe contraprestación económica. Sin embargo, el tratamiento fiscal puede variar según el país y la naturaleza del bien cedido. En algunos casos, las autoridades fiscales pueden cuestionar un comodato si consideran que encubre un arrendamiento sin declarar, por lo que es recomendable que el contrato sea claro, esté bien documentado y refleje fielmente la gratuidad de la operación. Lo más prudente es consultar con un asesor fiscal que conozca la legislación local aplicable al sector hotelero.
¿Qué pasa si el comodatario daña el bien recibido en comodato?
Si el hotel deteriora, pierde o destruye el bien recibido en comodato por negligencia o uso indebido, debe responder económicamente ante el comodante. La responsabilidad incluye la reparación del daño o, si el bien no puede recuperarse, la indemnización por su valor. El contrato de comodato debe especificar claramente quién asume la responsabilidad ante daños fortuitos, porque en algunos sistemas jurídicos el comodatario puede responder incluso ante eventos no atribuibles directamente a su culpa, especialmente si usó el bien de forma distinta a la acordada.
¿Puede un hotel dar en comodato un bien que no es de su propiedad?
Jurídicamente, el comodante no está obligado a ser el propietario del bien. Sin embargo, si cede en comodato un bien ajeno sin autorización del verdadero dueño, el contrato puede resultar inoponible frente a este. Eso significa que el propietario real podría reclamar el bien directamente al comodatario sin que este pueda exigir ninguna compensación al comodante por incumplimiento. Por esta razón, en la práctica hotelera se recomienda siempre verificar que quien entrega el bien tiene facultad legal para hacerlo antes de firmar el contrato.
¿Cuánto tiempo puede durar un comodato hotelero?
No existe un plazo máximo legalmente establecido para el comodato hotelero en la mayoría de los ordenamientos jurídicos. Las partes pueden pactar libremente la duración que consideren conveniente, ya sea meses o varios años. Si el contrato no especifica ningún plazo, su duración se determina por el tiempo necesario para el uso acordado. En el caso del comodato sin plazo ni uso definido —llamado comodato precario—, el comodante puede reclamar la devolución del bien en cualquier momento, lo que genera incertidumbre para la planificación operativa del hotel.
¿Qué diferencia hay entre comodato hotelero y usufructo?
La diferencia principal radica en los frutos que produce el bien. En el usufructo, quien usa el bien tiene derecho a quedarse con todos los beneficios económicos que este genere durante el período de uso. En el comodato, el comodatario no puede apropiarse de esos frutos: si el bien produce ingresos, estos pertenecen al comodante. Además, el usufructo es una figura que normalmente implica bienes de mayor duración y puede tener un tratamiento contable diferente, ya que en algunos casos sí puede reconocerse como activo de uso en el balance del usufructuario bajo normas contables internacionales como las NIIF.
¿El comodato hotelero debe constar por escrito?
Legalmente, el comodato se perfecciona con la entrega del bien, no con la firma de un documento. Esto significa que podría existir un comodato válido incluso sin contrato escrito. Sin embargo, desde el punto de vista práctico y contable, es indispensable formalizarlo por escrito. Un documento escrito define las condiciones del uso, el plazo, las responsabilidades ante daños y los términos de la devolución, lo que protege a ambas partes y facilita el respaldo documental ante una auditoría o una discrepancia fiscal.
¿Qué bienes no pueden darse en comodato dentro de un hotel?
No pueden ser objeto de comodato los bienes fungibles, es decir, aquellos que se consumen o destruyen con su uso ordinario. En el contexto hotelero, esto excluye el dinero, los alimentos, las bebidas, los productos de limpieza y cualquier suministro que desaparezca al utilizarse. Tampoco pueden darse en comodato los bienes que no existen todavía o aquellos sobre los que el comodante no tiene ningún derecho. Si un contrato incluye bienes fungibles bajo la etiqueta de «comodato», esa figura jurídica cambia automáticamente a un contrato de préstamo de consumo, que tiene consecuencias legales y contables completamente distintas.
Conclusión
El comodato hotelero es un contrato de préstamo de uso gratuito y temporal que permite a un hotel disponer de bienes ajenos sin pagar renta ni adquirir la propiedad. Su rasgo más importante es la gratuidad: en el momento en que existe un pago, la figura cambia a arrendamiento. Comprender esta distinción es el punto de partida para registrarla correctamente en la contabilidad del establecimiento.
Ahora que conoces las partes que intervienen, las obligaciones de cada una, los bienes que pueden cederse y cómo se reflejan en los libros contables, puedes aplicar este conocimiento con más seguridad en tu trabajo diario. Recuerda que el bien nunca entra al activo del hotel como propio y que los gastos de conservación sí afectan el resultado del período.
Si te interesa seguir profundizando en la contabilidad aplicada al sector turístico, en este sitio web encontrarás más contenidos que te ayudarán a entender las particularidades financieras de la industria hotelera con el mismo nivel de detalle y claridad.
También te puede interesar:
Contabilidad en el ecoturismo: Registro y control financiero
Fee de emisión: Ahorra dinero sabiendo qué pagas por tu boleto
La contabilidad de hostales
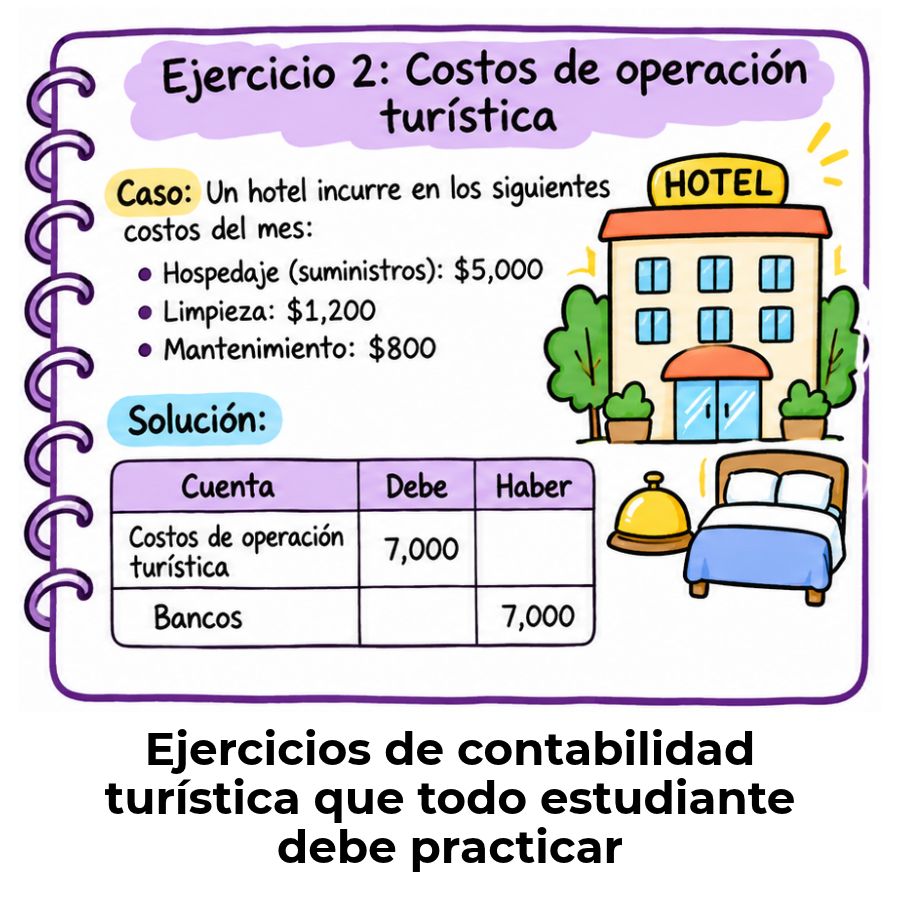
Ejercicios resueltos de contabilidad turística
Documentos contables que necesita una agencia de viajes
¿Cómo cobrar comisiones a los hoteles?
Inventario físico de museos: Controla cada bien cultural