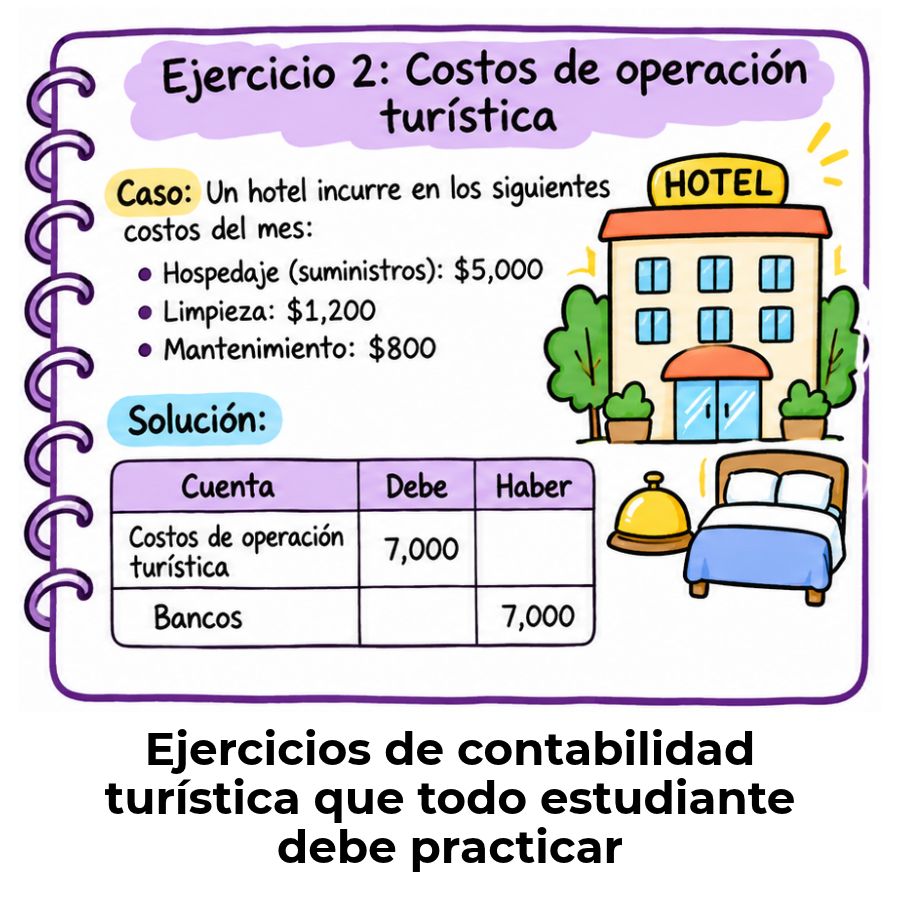
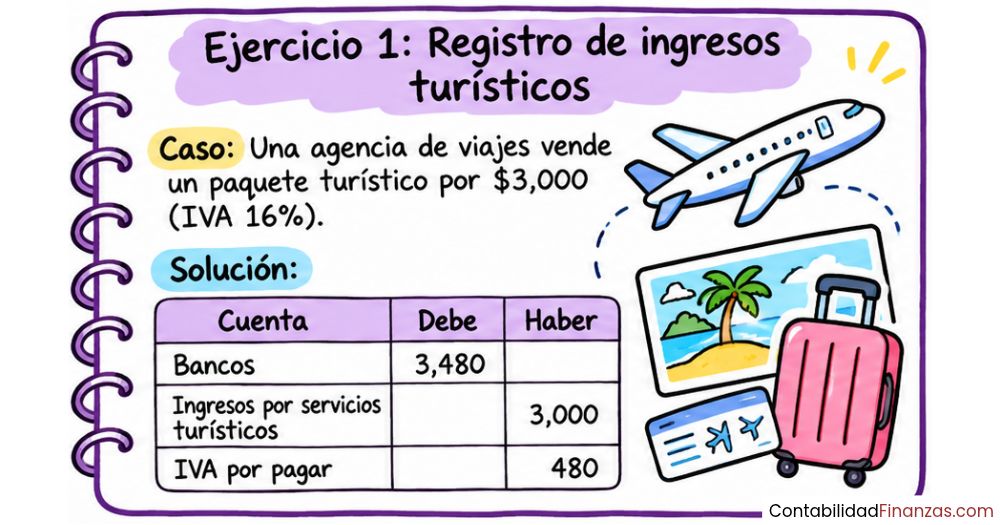
Si buscas ejercicios resueltos de contabilidad turística, estás en el lugar adecuado. Aquí encontrarás casos prácticos completos —de hoteles, agencias de viajes y touroperadores— con sus asientos contables detallados y una explicación clara de cada operación, pensados para que puedas practicar desde cero.
¿Qué es la contabilidad turística y para qué sirve?
La contabilidad turística es la aplicación del Plan General de Contabilidad a las empresas del sector turístico: hoteles, agencias de viajes, touroperadores y restaurantes. No existe como disciplina completamente independiente, sino como una proyección de la contabilidad financiera adaptada a las particularidades de cada tipo de negocio turístico. Cada empresa registra sus ingresos, gastos y obligaciones según su actividad específica.
Su utilidad práctica es concreta: permite conocer el resultado económico de cada periodo, controlar los flujos de caja, cumplir con las obligaciones fiscales y tomar decisiones basadas en datos reales. Para quien estudia turismo o trabaja en el sector, comprender cómo se registran las operaciones cotidianas es tan relevante como conocer el nombre de las cuentas.
Diferencias con la contabilidad general
La contabilidad general aplica los mismos principios a cualquier sector. La contabilidad turística los adapta a operaciones que no existen en otros negocios: reservas anticipadas que generan una deuda con el cliente, comisiones entre agencias y proveedores, y paquetes que combinan varios servicios bajo un único precio de venta.
Otra diferencia relevante es el tratamiento del IVA. Mientras que en la mayoría de los sectores el impuesto recae sobre el precio total de venta, el Régimen Especial de Agencias de Viajes (REAV) aplica el IVA únicamente sobre el margen que obtiene la empresa entre lo que cobra al cliente y lo que paga a sus proveedores de servicios turísticos.
Tipos de empresas turísticas y sus necesidades contables
Cada tipo de empresa turística tiene necesidades contables distintas. Un hotel registra ingresos por alojamiento y restauración, gestiona amortizaciones de instalaciones y controla stocks de alimentos y bebidas. Una agencia mediadora solo registra comisiones, sin que el precio del paquete figure en sus libros. Un touroperador, en cambio, registra tanto las compras a proveedores como la venta del paquete completo al cliente final.
Cuentas contables clave en el sector turístico
Antes de resolver cualquier ejercicio, conviene tener claras las cuentas que aparecen con más frecuencia. El Plan General de Contabilidad no diferencia por sectores, pero las empresas turísticas concentran su actividad en un conjunto concreto de cuentas que se repiten en casi todas las operaciones. Identificarlas de entrada acelera enormemente la resolución de cualquier asiento.
Cuentas de ingresos más utilizadas
| Cuenta | Denominación | Uso típico |
|---|---|---|
| 700 | Ventas de servicios de alojamiento | Hoteles y establecimientos de hospedaje |
| 705 | Prestaciones de servicios | Restauración, comisiones y paquetes turísticos |
| 438 | Anticipos de clientes | Reservas pagadas antes de prestar el servicio |
| 430 | Clientes | Derecho de cobro por servicio ya prestado |
Cuentas de gastos habituales en turismo
Los gastos de las empresas turísticas se concentran en compras de mercaderías, sueldos del personal y costes de las instalaciones. La cuenta 600 recoge las compras de alimentos, bebidas y materiales consumibles; la 640 registra los sueldos y salarios del personal; y la 627 o 629 se usa habitualmente para registrar las comisiones pagadas a agencias de viajes desde el punto de vista del hotel que las abona.
Ejercicio 1 — Registro de venta de habitación en un hotel
Este es el tipo de operación más habitual en la contabilidad hotelera. Cuando un hotel presta el servicio de alojamiento y cobra al cliente, debe registrar tanto el ingreso como el impuesto repercutido. El IVA que se aplica al alojamiento en España es del 10 %, lo que lo diferencia de otros servicios que tributan al tipo general del 21 %.
Datos del ejercicio
📋 Enunciado — Ejercicio 1
El Hotel Mirador presta servicio de alojamiento a un cliente durante dos noches. El precio por noche es de 150,00 € (sin IVA). El cliente paga el importe total al momento del check-out mediante tarjeta bancaria. El IVA aplicable al alojamiento es del 10 %.
Se pide: Registrar el asiento contable de la venta.
Solución paso a paso
El primer paso es calcular los importes que intervienen en el asiento. El precio base son dos noches a 150,00 € cada una, lo que da un total de 300,00 € de base imponible. El IVA del 10 % sobre esa base es 30,00 €. Por tanto, el cliente paga 330,00 € en total. El hotel recibe ese importe en la cuenta bancaria y debe reconocer el ingreso por el servicio prestado.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 572 | Bancos c/c (cobro por tarjeta) | 330,00 € | — |
| 700 | Ventas de servicios de alojamiento | — | 300,00 € |
| 477 | Hacienda Pública, IVA repercutido (10 %) | — | 30,00 € |
La cuenta 700 recoge únicamente la base imponible, es decir, el precio del servicio sin impuesto. El IVA no es un ingreso para el hotel: lo cobra en nombre de la Administración y lo liquidará posteriormente a través de la cuenta 477. El asiento cuadra perfectamente: 330,00 € en el debe y 330,00 € en el haber.
Ejercicio 2 — Comisión cobrada por una agencia de viajes mediadora
Una agencia minorista que actúa como intermediaria no vende el servicio en nombre propio: lo gestiona por cuenta del proveedor. Por ese motivo, solo registra la comisión que percibe por la gestión, no el precio total que el cliente paga por el viaje o el alojamiento. Este es uno de los conceptos que más confusión genera entre los estudiantes.
Datos del ejercicio
📋 Enunciado — Ejercicio 2
La agencia de viajes Horizonte, S.L. actúa como intermediaria y cobra a un cliente 500,00 € en concepto de reserva hotelera. Posteriormente, liquida la operación con el hotel, transfiriendo el importe cobrado menos una comisión del 10 % (IVA del 21 % sobre la comisión). El IVA soportado por el hotel no es objeto de este ejercicio.
Se pide: Registrar los asientos de la agencia: cobro al cliente, liquidación con el hotel y reconocimiento de la comisión.
Solución paso a paso
La comisión de la agencia es el 10 % de 500,00 €, es decir, 50,00 €. El IVA al 21 % sobre esa comisión es 10,50 €. La agencia, por tanto, retiene 60,50 € y transfiere al hotel los 500,00 € recibidos menos esos 60,50 €, lo que equivale a 439,50 €. El registro se divide en tres momentos: cobro al cliente, ingreso de la comisión y liquidación con el proveedor.
La cuenta 4109 actúa como cuenta puente: recoge el importe cobrado al cliente que pertenece al mayorista o proveedor del servicio. Al liquidar, esa cuenta queda saldada y la agencia solo retiene en sus libros el ingreso por comisión (50,00 €) y el IVA que debe ingresar a Hacienda (10,50 €). El precio total del viaje —500,00 €— no forma parte de los ingresos de la agencia.
Ejercicio 3 — Touroperador que vende paquete turístico en nombre propio
El touroperador opera de forma diferente a la agencia mediadora: compra servicios a proveedores y los revende empaquetados bajo su propio nombre. Eso implica que registra tanto las compras como los ingresos por la venta del paquete. Además, el IVA no recae sobre el precio total, sino sobre el margen que obtiene entre ambos importes, según el Régimen Especial de Agencias de Viajes.
Datos del ejercicio
📋 Enunciado — Ejercicio 3
El touroperador Iberian Tours, S.A. vende un paquete turístico a un cliente por 1.210,00 € (IVA incluido bajo el REAV). El coste de los servicios externos adquiridos a proveedores asciende a 1.000,00 € (IVA soportado no deducible). El margen bruto es, por tanto, de 210,00 €. El IVA del REAV (21 %) se aplica únicamente sobre ese margen.
Se pide: Registrar el asiento de venta del paquete y el de compra de servicios externos.
Solución paso a paso
Bajo el REAV, el margen es la diferencia entre el precio de venta con IVA incluido y el coste externo con IVA incluido: 1.210,00 € − 1.000,00 € = 210,00 €. El IVA se calcula por dentro sobre ese margen, por lo que la cuota de IVA equivale a 210,00 × 21/121 = 36,36 €. El ingreso neto del touroperador es 210,00 € − 36,36 € = 173,64 €. Este cálculo es propio del REAV y no se aplica en el régimen general.
| Asiento 1 — Venta del paquete turístico al cliente | |||
|---|---|---|---|
| Cuenta | Descripción | Debe | Haber |
| 430 | Clientes (precio total con IVA incluido) | 1.210,00 € | — |
| 705 | Ventas de paquetes turísticos (ingreso neto) | — | 1.173,64 € |
| 477 | H.P. IVA repercutido REAV (sobre margen) | — | 36,36 € |
| Asiento 2 — Compra de servicios externos al proveedor | |||
|---|---|---|---|
| Cuenta | Descripción | Debe | Haber |
| 600 | Compras de servicios turísticos externos (coste total) | 1.000,00 € | — |
| 400 | Proveedores (importe pendiente de pago) | — | 1.000,00 € |
En el REAV, el IVA soportado en las compras a proveedores no es deducible, por lo que no se utiliza la cuenta 472. Todo el coste externo se registra en la cuenta 600 sin desagregar el impuesto. Esta es una de las principales diferencias respecto al régimen general de IVA y una fuente habitual de errores en los asientos.
Ejercicio 4 — Anticipo de cliente por reserva futura
En el sector turístico, es habitual que el cliente pague antes de que se preste el servicio. Una reserva de hotel o la señal de un paquete turístico generan una obligación para la empresa: debe prestar un servicio que aún no ha ejecutado. Hasta que eso ocurra, el ingreso no puede reconocerse. El cobro anticipado se registra como un pasivo, no como un ingreso.
Datos del ejercicio
📋 Enunciado — Ejercicio 4
El Hotel Acantilado recibe una transferencia bancaria de 240,00 € el 15 de marzo como señal de reserva para una estancia que se realizará del 10 al 14 de agosto. El IVA del alojamiento es el 10 %. La base imponible del anticipo es de 218,18 € y el IVA corresponde a 21,82 €.
Se pide: Registrar el asiento del cobro anticipado (15 de marzo) y el asiento de prestación del servicio (agosto).
Solución paso a paso
El 15 de marzo, el hotel recibe dinero, pero aún no ha prestado el servicio. La cuenta 438 (Anticipos de clientes) es una cuenta de pasivo que refleja esa deuda pendiente con quien ha pagado. Cuando el cliente se aloja en agosto, se cancela ese pasivo y se reconoce el ingreso en la cuenta 700, siguiendo el principio contable del devengo.
| Asiento 1 — Cobro del anticipo (15 de marzo) | |||
|---|---|---|---|
| Cuenta | Descripción | Debe | Haber |
| 572 | Bancos c/c (transferencia recibida) | 240,00 € | — |
| 438 | Anticipos de clientes (base imponible) | — | 218,18 € |
| 477 | H.P. IVA repercutido (10 %) | — | 21,82 € |
| Asiento 2 — Prestación del servicio (agosto) | |||
|---|---|---|---|
| Cuenta | Descripción | Debe | Haber |
| 438 | Anticipos de clientes (cancelación del pasivo) | 218,18 € | — |
| 700 | Ventas de servicios de alojamiento | — | 218,18 € |
En el segundo asiento no hay movimiento de tesorería porque el dinero ya entró en marzo. Solo se reclasifica el pasivo como ingreso una vez que el servicio se ha prestado efectivamente. El IVA ya se había registrado y liquidado en el momento del cobro, así que no vuelve a aparecer en el asiento de agosto.
Ejercicio 5 — Cierre contable de un restaurante turístico
El cierre contable de un restaurante implica regularizar las existencias de alimentos y bebidas y traspasar los saldos de las cuentas de ingresos y gastos a la cuenta de pérdidas y ganancias. El resultado del ejercicio se obtiene comparando los ingresos del periodo con los costes incurridos: materias primas, personal, suministros y amortizaciones, entre otros.
Datos del ejercicio
📋 Enunciado — Ejercicio 5
El Restaurante Bahía, S.L. cierra su ejercicio anual con los siguientes datos:
- Ingresos por restauración (705): 80.000,00 €
- Compras de alimentos y bebidas (600): 28.000,00 €
- Sueldos y salarios (640): 22.000,00 €
- Suministros — electricidad, agua (628): 4.500,00 €
- Amortización del inmovilizado (681): 3.200,00 €
Se pide: Calcular el resultado del ejercicio y registrar el asiento de regularización.
Solución paso a paso
El resultado se obtiene restando la suma de todos los gastos del total de ingresos. Los gastos ascienden a 28.000 + 22.000 + 4.500 + 3.200 = 57.700,00 €. Los ingresos son 80.000,00 €. Por tanto, el resultado del ejercicio es un beneficio de 22.300,00 €. En el asiento de regularización, todas las cuentas de ingresos y gastos se saldan y el resultado se traslada a la cuenta 129.
| Asiento de regularización al cierre del ejercicio | |||
|---|---|---|---|
| Cuenta | Descripción | Debe | Haber |
| 705 | Prestaciones de servicios (saldo de ingresos) | 80.000,00 € | — |
| 600 | Compras de alimentos y bebidas | — | 28.000,00 € |
| 640 | Sueldos y salarios | — | 22.000,00 € |
| 628 | Suministros (electricidad, agua) | — | 4.500,00 € |
| 681 | Amortización del inmovilizado | — | 3.200,00 € |
| 129 | Resultado del ejercicio (beneficio) | — | 22.300,00 € |
Al cargar la cuenta 705 en el debe, se salda el saldo acreedor que tenía acumulado durante el año. Al abonar cada cuenta de gasto en el haber, se saldan sus saldos deudores. La diferencia entre ambos lados del asiento es el beneficio, que se abona en la cuenta 129 para cerrar el asiento con equilibrio perfecto entre el debe y el haber.
¿Cómo aplicar estos ejercicios en la práctica profesional?
Practicar con ejercicios resueltos de contabilidad turística es el camino más directo para pasar del conocimiento teórico al manejo real de asientos. Sin embargo, el salto hacia la práctica profesional requiere un paso más: identificar qué tipo de empresa es la que tienes delante antes de decidir qué cuentas utilizar y cómo estructurar el registro.
En el entorno profesional, las operaciones rara vez llegan con el enunciado ordenado que tiene un ejercicio académico. Un albarán, una factura de comisión o un extracto bancario con una transferencia de reserva exigen que el contable interprete el hecho económico y lo traduzca al lenguaje contable. Entrenar esa capacidad de interpretación es lo que distingue al profesional del que solo sabe resolver ejercicios con modelo.
Para profundizar más en los resultados económicos de una empresa del sector, puedes revisar los indicadores financieros de una agencia de viajes, que permiten interpretar si los márgenes, la liquidez y el endeudamiento de la empresa son razonables. También es útil analizar con detalle la estructura de costos de una agencia de viajes para entender qué partidas pesan más en el resultado y cómo influyen en los asientos de cierre.
Si quieres ampliar tu base conceptual antes de seguir practicando, el apartado de contabilidad turística de este sitio web reúne los fundamentos necesarios para comprender los ejercicios en su contexto real. Combinar teoría sólida con práctica constante es la fórmula más efectiva para manejar con seguridad cualquier operación del sector.
Preguntas frecuentes
¿Qué cuentas contables se usan en una empresa turística?
Las empresas turísticas utilizan las cuentas del Plan General de Contabilidad adaptadas a su actividad. Entre las más habituales figuran la cuenta 700 para ingresos por alojamiento, la 705 para prestaciones de servicios de restauración o comisiones, la 600 para compras de mercaderías como alimentos y bebidas, la 640 para sueldos y salarios del personal, y la 438 para registrar los anticipos cobrados a clientes antes de prestar el servicio. La elección de cada cuenta depende del tipo de operación y del tipo de empresa que la realiza: hotel, agencia mediadora, touroperador o restaurante.
¿Cómo se contabiliza una comisión en una agencia de viajes?
La agencia de viajes que actúa como intermediaria recoge el importe cobrado al cliente en la cuenta 4109, que representa cantidades cobradas por cuenta del mayorista o proveedor. Cuando liquida la operación, reconoce el ingreso por comisión en la cuenta 705 y el IVA correspondiente en la 477. El precio total del paquete o servicio no aparece nunca como ingreso de la agencia; solo la parte que le corresponde por su labor de mediación forma parte de su resultado.
¿Qué es el Régimen Especial de Agencias de Viajes (REAV)?
El REAV es un régimen especial de IVA que se aplica a las empresas turísticas que venden paquetes o servicios en nombre propio, como los touroperadores. Su particularidad es que el impuesto no recae sobre el precio total cobrado al cliente, sino sobre el margen que obtiene la empresa: la diferencia entre lo que cobra al cliente y lo que paga a sus proveedores de servicios turísticos. Además, el IVA soportado en las compras a proveedores no es deducible, lo que obliga a registrar el coste externo sin desagregar el impuesto, a diferencia de lo que ocurre en el régimen general.
¿Cuál es la diferencia entre una agencia mediadora y un touroperador?
La diferencia fundamental reside en si la empresa actúa en nombre propio o en nombre del proveedor. La agencia mediadora vende servicios por cuenta de terceros —hoteles, aerolineas, mayoristas— y solo registra su comisión. El touroperador compra los servicios a proveedores y los revende en su propio nombre, lo que significa que registra tanto el coste de los servicios adquiridos como el ingreso por la venta del paquete. Esta distinción determina qué cuentas se utilizan, cómo se trata el IVA y qué información aparece en sus estados financieros.
¿Cómo se registra un anticipo de cliente en contabilidad turística?
El anticipo de cliente se registra en la cuenta 438 (Anticipos de clientes), que es una cuenta de pasivo. Cuando el hotel o la empresa turística cobra una señal de reserva, recibe dinero pero aún no ha prestado el servicio, por lo que no puede reconocer el ingreso. La cuenta 438 recoge esa obligación pendiente. Cuando el servicio se presta, el saldo de la 438 se cancela y se traspasa a la cuenta de ingresos correspondiente, generalmente la 700, siguiendo el principio de devengo.
¿Qué plan contable se aplica en las empresas turísticas en España?
En España, las empresas turísticas aplican el Plan General de Contabilidad (PGC) aprobado por el Real Decreto 1514/2007 o su versión para pymes (Real Decreto 1515/2007). No existe un plan sectorial obligatorio específico para turismo, aunque el sector puede utilizar adaptaciones sectoriales orientativas. El PGC general se adapta a la actividad turística mediante el uso de subcuentas auxiliares que reflejan las particularidades de cada tipo de negocio, como los ingresos por alojamiento, las comisiones entre agencias o los costes de los servicios externos de los touroperadores.
¿Qué errores son más comunes al contabilizar operaciones turísticas?
Los errores más habituales incluyen registrar el precio total del paquete como ingreso en una agencia mediadora cuando solo debería reflejarse la comisión; no crear el asiento de anticipo con la cuenta 438 cuando el cliente paga antes de recibir el servicio; aplicar el régimen general de IVA a operaciones que deberían tributar bajo el REAV; y olvidar que el IVA soportado en las compras de un touroperador bajo el REAV no es deducible y debe incluirse íntegramente en el coste de los servicios externos. Practicar con ejercicios resueltos es la mejor forma de evitar que estos errores se repitan.
Conclusión
La contabilidad turística no es una disciplina aparte: es la misma contabilidad financiera aplicada con criterio a un sector con operaciones propias. Los cinco ejercicios que has visto en estas páginas cubren los casos más habituales —venta de alojamiento, comisiones de agencias, paquetes bajo el REAV, anticipos y cierre contable— y te dan una base sólida para enfrentar cualquier operación del sector con seguridad.
Cada vez que te sientes frente a un asiento, recuerda el orden: identifica el tipo de empresa, lee el documento fuente, elige las cuentas correctas y verifica que el debe y el haber cuadran. Con esa secuencia, la mayoría de los errores desaparecen antes de que ocurran. Practica con estos ejercicios, compara tus respuestas con las soluciones y anota los puntos donde titubeas, porque ahí es exactamente donde más tienes que profundizar.
En este sitio web encontrarás más contenido sobre contabilidad aplicada al sector turístico: desde la lectura de indicadores financieros hasta la estructura de costos de distintos tipos de negocio. Cada nuevo artículo que leas te acercará un paso más a manejar con fluidez la contabilidad de cualquier empresa turística.
También te puede interesar:
¿Cómo calcular el costo de un paquete turístico?
¿Cómo cobrar comisiones a los hoteles?
¿Qué impuestos paga una agencia de viajes?
Pagos hoteleros: ¿Qué son y cómo se registran?
Contabilidad de albergues juveniles
Activos museísticos: Entiende su valor real en la contabilidad
El IVA en la venta de tours a extranjeros