La contabilidad para albergues juveniles consiste en registrar ingresos, gastos, cobros y obligaciones de forma que reflejen lo que realmente ocurre en tu alojamiento. Si entiendes cómo tratar anticipos, cancelaciones, plataformas, IVA y costes por servicio, puedes cuadrar caja y analizar márgenes con mucha más claridad.
¿Qué es la contabilidad en albergues juveniles?
La contabilidad en un albergue juvenil es el sistema con el que registras, ordenas y revisas todo lo que tu alojamiento genera y consume: ventas, cobros, pagos, deudas, impuestos y costes. La idea clave es que tus números reflejen la realidad del servicio prestado, no solo lo que entró o salió del banco. Cuando lo haces bien, entiendes por qué ganas (o no), incluso con estacionalidad, cancelaciones y cobros por adelantado.
¿Qué se considera ingreso en un albergue juvenil?
En un albergue juvenil, el ingreso no es “todo lo cobrado”, sino lo que corresponde al servicio efectivamente prestado en el periodo: pernoctaciones consumidas, comidas servidas, alquiler de salas utilizado, actividades realizadas o ventas de bar entregadas. El punto decisivo es el momento de prestación, porque así evitas inflar meses con muchos anticipos y hundir otros con muchas estancias que se pagaron antes. Esta lógica te ayuda a comparar meses y temporadas con más sentido.
¿Qué se considera gasto y qué suele confundirse?
Un gasto es el consumo de recursos necesario para operar: nóminas, Seguridad Social, suministros, lavandería, limpieza, reparaciones, alquileres, comisiones de plataformas y compras de alimentos. El error típico es mezclar gasto con inversión o con existencias: por ejemplo, comprar ropa de cama duradera no es “consumo inmediato” en el mismo sentido que comprar alimentos. Separar consumo del día a día y activos que duran varios años mejora tu lectura del resultado y te evita decisiones basadas en picos puntuales.
¿Cómo se organiza la contabilidad de un albergue juvenil?
Organizar la contabilidad de un albergue juvenil es ordenar la realidad del negocio en bloques que luego puedas revisar sin estrés: qué vendiste, cuándo se prestó, cómo se cobró, qué impuestos se generaron y qué costes lo hicieron posible. Lo más útil es separar por líneas de servicio, porque un albergue suele mezclar alojamiento, manutención y extras. Si lo registras todo “en un saco”, el margen deja de explicarte nada y te quedas sin brújula.
Estructura simple que funciona: Crea tres “cajones” internos: (1) Alojamiento, (2) Manutención y (3) Extras. Luego añade dos transversales: (4) Impuestos y (5) Conciliaciones. Con eso puedes explicar casi cualquier descuadre sin reventar tu contabilidad con subcuentas infinitas.
Rutina de control: Diario para caja/TPV, semanal para bancos y mensual para cierres (periodificaciones, inventarios y revisión de indicadores). La clave es que cada rutina tenga un dueño y un criterio fijo, para que el resultado sea comparable mes a mes.
Ingresos por alojamiento, manutención y servicios extra
En la práctica, te conviene “hablar” contablemente el idioma de tu operación: camas vendidas, noches, regímenes y extras. Si vendes solo cama, tu coste clave se parece a limpieza y personal. Si vendes media pensión o pensión completa, entra con fuerza el coste de alimentos y cocina. Separar ingresos por tipo de servicio te deja calcular márgenes reales y detectar si el problema está en precios, en coste de compras o en productividad del equipo.
Depósitos, anticipos y políticas de cancelación
En albergues es normal cobrar una parte antes de la llegada, especialmente si vendes por web propia o por plataformas. Ese dinero puede ser un anticipo: lo tienes, pero todavía debes una estancia futura. La trampa es reconocerlo como ingreso antes de prestar el servicio, porque así tu mes “parece” mejor y luego se desinfla. Cuando hay cancelación o no show, el tratamiento depende de la política: si no se devuelve, suele pasar a ingreso por penalización.
| Situación | Qué pasa en la operativa | Idea contable (sin complicarte) |
|---|---|---|
| Anticipo antes de la llegada | Entra dinero por reserva futura | Trátalo como deuda hasta prestar la estancia |
| Check-in y consumo del servicio | La persona se aloja | Reconoce el ingreso del periodo |
| Cancelación en plazo | Se devuelve o no se cobra | No hay ingreso por estancia; revisa devoluciones |
| No show o cancelación fuera de plazo | Se cobra penalización | Registra ingreso por penalización, no por estancia |
IVA y facturación: criterios habituales por tipo de servicio
El IVA y la facturación en alojamientos pueden variar según el país y el encaje normativo, pero la lógica de trabajo suele ser la misma: separar la base imponible por tipo de servicio y emitir documentos coherentes con lo prestado. La regla práctica es no mezclar en una sola línea conceptos con tratamientos distintos, porque luego el cuadrado de impuestos y el análisis de márgenes se vuelven confusos. Para un marco contable en España, el Plan General de Contabilidad (PGC) es el punto de partida oficial.
Cuentas contables y registros más habituales
Más que memorizar números de cuentas, lo que necesitas al empezar es entender qué representa cada bloque: ingresos por servicios, clientes y cobros, bancos y caja, compras y consumos, nóminas e impuestos. Cuando tu plan de cuentas copia tu operación real, conciliar se vuelve rápido y detectar errores también. Si tu albergue está dentro del sector turístico, te conviene mantener una estructura coherente con el resto de tu contabilidad turística, para comparar criterios entre negocios similares.
Ingresos por servicios y su lógica de registro
La lógica contable habitual es que el alojamiento y servicios asociados se registren como ingresos por prestación de servicios, no como “venta de mercancías”. Eso te ayuda a separar mejor el coste de personal, la estructura y los consumos. Lo importante es que el ingreso se reconozca cuando se cumple la prestación, no cuando se cobró el depósito. En el marco español, el PGC desarrolla el tratamiento de ingresos por servicios dentro del grupo 7, lo que te da el lenguaje para estructurar tu registro sin inventar categorías.
Clientes, cobros y conciliación de plataformas
Si vendes por plataformas, tu principal dolor no suele ser “contabilizar”, sino conciliar: reservas confirmadas, depósitos cobrados, comisiones, devoluciones, moneda y fechas. Tu control interno debe permitir seguir el rastro de cada reserva hasta el banco, porque ahí es donde nacen las diferencias. En entornos de gestión hotelera es común separar depósitos de ingresos hasta que se presta el servicio; varios PMS lo modelan así en su módulo contable, precisamente para evitar que el ingreso se anticipe por error.
Inventarios y consumos: bar, desayunos y suministros
Si ofreces desayunos, cenas, vending o bar, el consumo de compras puede “morder” tu margen sin que lo notes, sobre todo con desperdicio y mermas. La disciplina útil es ligar compras, existencias y consumo del periodo, aunque sea con un método sencillo mensual. No hace falta una ingeniería: con inventarios básicos y criterios constantes, puedes separar qué parte de la compra se consumió y qué parte queda almacenada, y así evitar que un pedido grande distorsione el resultado de un mes.
Operaciones del día a día que más afectan al resultado
En albergues juveniles, el resultado no se decide solo por “más reservas”. Se decide por cómo gestionas estacionalidad, turnos, limpieza, compras, mantenimiento y la mezcla de servicios. Lo que registras bien se puede mejorar; lo que registras mal se convierte en ruido. Por eso esta parte es práctica: apunta a los puntos donde más se repiten errores, para que tu contabilidad no sea un archivo bonito, sino una forma de entender lo que pasa en tu operación real.
Temporada alta y baja: periodificaciones y comparabilidad
Si tu albergue trabaja por temporada, tendrás meses con ventas muy altas y otros muy flojos, mientras ciertos costes fijos se repiten (alquiler, parte del personal, seguros). La periodificación busca que el resultado sea “leíble”, asignando a cada periodo lo que realmente corresponde. También evita que anticipos cobren protagonismo indebido: un mes puede tener mucha caja por reservas futuras, pero eso no significa que haya “ganancia” en ese mismo mes.
Nóminas y turnos: costes por centro y por actividad
El personal suele ser el mayor coste controlable. Si no separas funciones, te costará saber qué parte del gasto se debe a recepción, limpieza, cocina o mantenimiento. Un reparto interno sencillo por horas o turnos te da visibilidad sin complicarte, y te permite ver si tu operación está sobredimensionada en baja o corta en alta. Esta forma de mirar el coste, más que la cifra total, es la que te ayuda a decidir ajustes de turnos, externalizaciones puntuales o cambios de régimen de comidas.
Mantenimiento, lavandería y externalizaciones
Lavandería y mantenimiento parecen “gastos inevitables”, pero suelen esconder variaciones importantes por ocupación, rotación de camas, vandalismo o estándares de limpieza. Separarlos del resto de gastos operativos te permite ver el coste por pernoctación y detectar si el problema viene de procesos, de proveedores o de políticas internas (por ejemplo, cambios de toallas). Cuando externalizas, además, debes vigilar facturas, periodicidad y criterios para que no se te acumulen costes fuera del periodo correcto.
Control de gestión para albergues: indicadores útiles
La contabilidad te dice “qué pasó” y el control de gestión te ayuda a entender “por qué pasó”. En albergues juveniles, unos pocos indicadores bien elegidos explican gran parte de lo que ves en el resultado: ocupación, pernoctaciones, precio medio, coste de personal, coste de limpieza y margen por régimen. El objetivo no es llenar un panel de métricas, sino conectar números con decisiones: precios, calendarios, compras, turnos y mantenimiento.
Cuadro de mando mínimo mensual: (1) Pernoctaciones, (2) Ocupación, (3) Precio medio por cama/noche, (4) Ingreso por huésped, (5) Coste de personal, (6) Coste de limpieza y lavandería, (7) Margen por alojamiento y por manutención, (8) Diferencias PMS–TPV–banco. Si uno falla, ya sabes dónde mirar primero.
Regla práctica: interpreta siempre dos números juntos. Por ejemplo, “sube el ingreso” no dice nada si no sabes si subió por precio o por noches vendidas. Esa combinación evita decisiones impulsivas como recortar costes cuando el problema real es de precio o de mezcla de servicios.
Ocupación, pernoctaciones y ADR: cómo se conectan con la contabilidad
La ocupación y las pernoctaciones te hablan de volumen; el precio medio (ADR o equivalente) te habla de valor. La contabilidad lo aterriza en ingresos reconocidos por periodo: no basta con “reservas confirmadas” si hay cancelaciones, cambios o depósitos pendientes de devengo. En estadísticas oficiales del subsector existe seguimiento de actividad en albergues por encuestas de ocupación, lo que te recuerda que “noches” y “ocupación” son variables operativas centrales para interpretar tus estados.
Margen por régimen (solo alojamiento, media pensión, pensión completa)
Cuando mezclas regímenes, tu margen cambia mucho: añadir manutención puede subir ingresos, pero también disparar compras, mermas y horas de cocina. Tu margen real aparece cuando separas ingresos y asignas costes directos (alimentos, parte de personal de cocina, consumibles). Si no haces esa separación, puedes creer que “la pensión completa es rentable” cuando en realidad el beneficio viene del alojamiento, o al revés. Esta lectura también te sirve para decidir qué vender en temporada baja sin tensionar la operación.
Cuadro de mando mínimo mensual para no perder el control
Un cuadro de mando mínimo se sostiene en pocos puntos y una rutina estable. Si lo conviertes en hábito, dejas de “descubrir” problemas tarde, cuando ya duele. Lo crítico es incluir un bloque de conciliación: reservas y estancias del PMS, cobros del TPV, ingresos en banco y facturas emitidas. En albergues con múltiples servicios, esta disciplina es la diferencia entre un cierre mensual tranquilo y uno lleno de parches. Si además gestionas instalaciones complementarias, puede ayudarte comparar criterios con tu contabilidad de centros recreativos.
Errores comunes y cómo evitarlos
Los errores contables en albergues juveniles suelen repetirse porque la operativa mezcla anticipos, cambios de fechas, comisiones y varios puntos de cobro. No es falta de capacidad: es falta de método. Si arreglas tres cosas, mejoras casi todo: separar anticipos, conciliar plataformas con banco y partir ingresos por tipo de servicio. Con eso, tu resultado mensual deja de depender de “a ver si cuadra” y se vuelve una foto razonable de lo que pasó.
Mezclar anticipos con ingresos del periodo
Este es el error más caro porque distorsiona la lectura de temporada. Si registras como ingreso lo que en realidad es un anticipo, tu mes se ve inflado y el siguiente se ve peor, aunque la operación sea estable. La solución práctica es tener una cuenta o control de anticipos y moverlo a ingresos cuando la estancia se consume o cuando una penalización se gana por política. Así tu cierre se vuelve coherente con lo que realmente prestaste.
No separar líneas por tipo de servicio (y luego “no cuadran” los márgenes)
Cuando todo entra como “alojamiento” y todo sale como “gastos varios”, pierdes el hilo de por qué cambió el margen. Un mes con más grupos y comidas puede parecer excelente en ingresos, pero esconder un coste de compras y horas extra que se come el beneficio. Separar alojamiento, manutención y extras te permite explicar cambios y ajustar precios o procesos con precisión. Si también gestionas actividades náuticas o instalaciones afines, te puede servir contrastarlo con tu contabilidad de puertos deportivos.
Cuadres incompletos entre PMS, TPV, bancos y facturación
Si no concilias, lo que hoy es una “diferencia pequeña” mañana es una bola de nieve: cobros duplicados, devoluciones no registradas, comisiones mal tratadas o reservas con estado cambiado. La conciliación no es un castigo: es el control que evita sorpresas. En operaciones con depósitos y cancelaciones, varias herramientas del sector recomiendan separar depósitos de ingresos y convertirlos al estado final de la reserva para no reconocer ingresos antes de tiempo.
Preguntas frecuentes
¿Qué diferencia hay entre un anticipo y un ingreso en un albergue juvenil?
Un anticipo es dinero que recibes hoy por un servicio que todavía debes prestar, como una estancia futura. Un ingreso, en cambio, es el importe que ya “ganaste” porque prestaste el servicio en ese periodo. La diferencia importa porque afecta a tu resultado mensual: si tratas anticipos como ingresos, tu contabilidad deja de representar la actividad real y se vuelve una mezcla de caja y promesas pendientes.
¿Cómo se contabilizan las cancelaciones y los “no show”?
Depende de tu política y de lo que ocurra con el dinero. Si la cancelación está dentro de plazo y devuelves el depósito, lo normal es que no quede ingreso por estancia y sí quede reflejada la devolución. Si la cancelación es fuera de plazo o hay no show y cobras una penalización, esa cantidad suele encajar mejor como ingreso por penalización que como ingreso por alojamiento, porque no hubo servicio prestado.
¿Qué registros mínimos necesitas para cuadrar caja y bancos cada semana?
Necesitas un registro de ventas por día separado por medio de cobro (efectivo, tarjeta, transferencias, plataformas), un listado de devoluciones y ajustes, y un extracto bancario actualizado. Si trabajas con PMS, añade el reporte de estancias y el estado final de reservas. El mínimo que te salva es poder seguir cada cobro hasta el banco y explicar diferencias por comisiones, devoluciones o anticipos aún no devengados.
¿Cómo separar contablemente alojamiento y manutención sin complicarte?
La forma más sencilla es separar tus ventas en dos líneas internas: alojamiento y manutención, dejando extras aparte si existen. Luego asignas costes directos básicos: a manutención le cargas compras de alimentos y una parte razonable del coste de cocina si aplica. Con solo esa separación ya puedes ver si tu margen viene de la cama o de la comida, y ajustar precios, menú, mermas o turnos con más criterio.
¿Qué indicadores deberías revisar cada mes si estás empezando?
Revisa pernoctaciones, ocupación, precio medio, ingreso por huésped, coste de personal y un bloque de conciliación (PMS–TPV–banco). Si ofreces comida, añade coste de compras y margen de manutención. La clave es elegir indicadores que expliquen decisiones: si baja el margen, quieres saber rápido si fue por precio, por mezcla de servicios, por compras, por turnos o por devoluciones y cancelaciones.
¿Qué papel tienen las plataformas de reserva en la contabilidad del albergue?
Las plataformas suelen afectar tres cosas: el timing del cobro (depósitos), el coste (comisiones y ajustes) y la conciliación (fechas, moneda, cancelaciones). Si no modelas depósitos y comisiones por separado, tu ingreso “parece” distinto al real. Además, cuando una plataforma cobra al cliente y luego liquida al alojamiento, necesitas un control para no duplicar ingresos y para casar cada liquidación con reservas concretas.
¿Cómo afecta la estacionalidad a la imagen fiel de tus resultados?
La estacionalidad puede hacer que un mes tenga mucha caja por reservas futuras o que acumules gastos de preparación antes de la temporada alta. Si no periodificas o no separas anticipos, tu resultado mensual se vuelve engañoso: crees que “vas genial” cuando solo cobraste por adelantado, o crees que “vas mal” cuando estás asumiendo costes que sostendrán ventas futuras. Con criterios consistentes, tu contabilidad muestra una evolución más realista.
Conclusión
Llevar bien la contabilidad de un albergue juvenil no va de complicarte con tecnicismos, sino de reflejar lo que de verdad ocurre: cuándo prestas el servicio, qué cobras por adelantado y qué costes sostienen la operación. Cuando separas cobro e ingreso, tu resultado empieza a tener sentido. Esa claridad te quita ruido y te da una base más estable para entender tu temporada.
Si aplicas una estructura simple por líneas de servicio, controlas anticipos y haces conciliaciones constantes entre PMS, TPV y banco, detectas errores antes de que crezcan. Además, con pocos indicadores mensuales puedes explicar cambios de margen y actuar con calma: ajustar precios, mejorar compras, ordenar turnos o corregir devoluciones mal tratadas. Lo práctico es convertir el cierre mensual en un hábito repetible, no en una urgencia.
Con esta base, tú puedes avanzar paso a paso hacia una lectura más fina de tus números sin perderte en detalle innecesario. Cada mes que sostienes el método, tu contabilidad se vuelve más útil y más predecible. La mejor señal es que dejas de “adivinar” y empiezas a explicar qué pasó y qué harás distinto. En este sitio web tienes más contenidos para seguir construyendo esa visión con confianza.
También te puede interesar:
¿Qué son costos compartidos en contabilidad turística?
La contabilidad ferroviaria
Control financiero de marinas
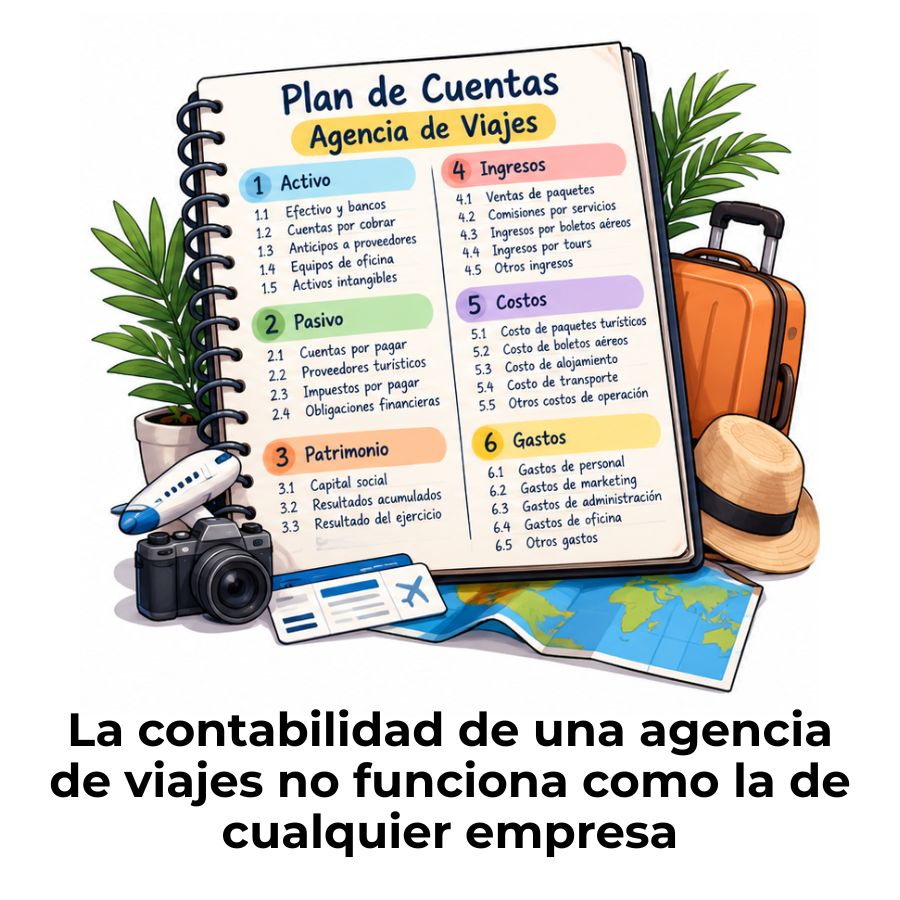
Plan de cuentas para una agencia de viajes
Documentos contables que necesita una agencia de viajes
¿Cómo contabilizar la tasa turística?
¿Cómo gana dinero un tour operador mayorista?