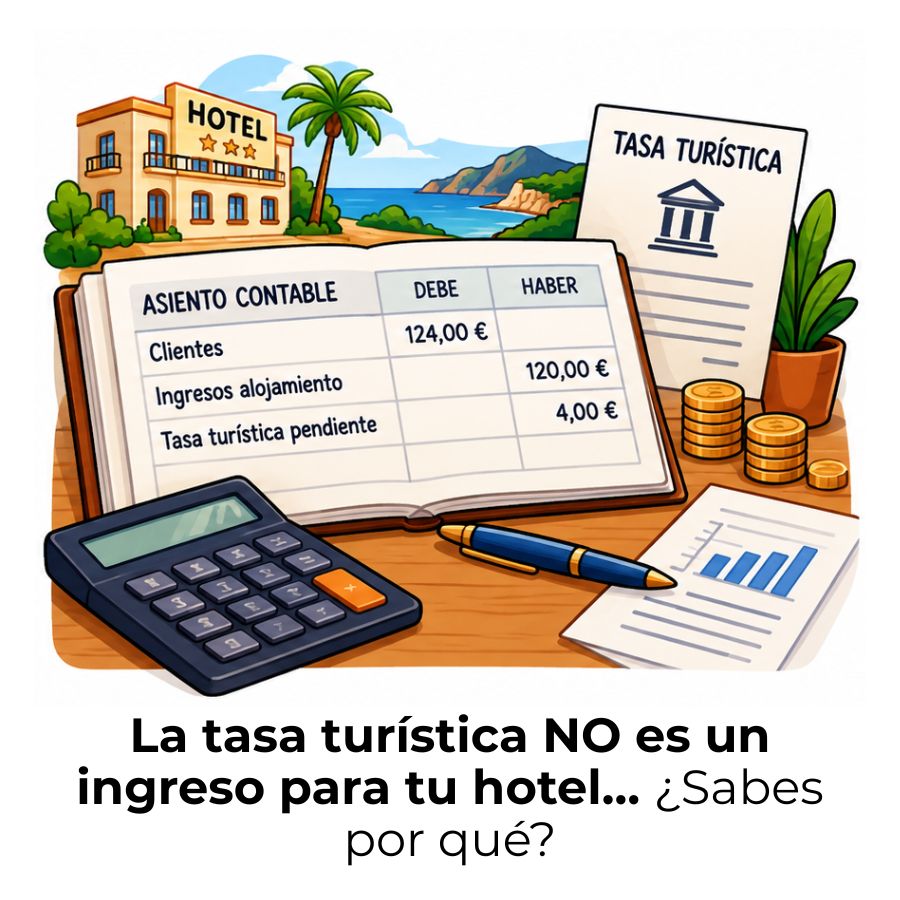
Si gestionas un hotel, un apartamento turístico o cualquier alojamiento en el que cobras la tasa turística, es probable que en algún momento te hayas preguntado dónde va ese dinero en tu contabilidad. No es un ingreso, no es un gasto, y aun así forma parte de casi todas tus facturas. Saber cómo registrarlo correctamente marca una diferencia real.
¿Qué es la tasa turística y quién debe contabilizarla?
La tasa turística es un tributo autonómico que grava la estancia de personas en alojamientos turísticos: hoteles, hostales, apartamentos, viviendas de uso turístico, casas rurales y campings. El importe lo paga el huésped por cada noche de estancia, pero el establecimiento es el obligado a cobrarlo y a ingresarlo después ante la Administración correspondiente. En España, a fecha de 2026, este impuesto está vigente principalmente en Cataluña, Baleares, Canarias y Aragón.
Lo que distingue a la tasa turística de un servicio prestado por el hotel es su origen: nace de una norma pública autonómica, no de un acuerdo entre el establecimiento y el cliente. Por eso su tratamiento contable es completamente distinto al de una habitación o un servicio de restauración. Entender esta diferencia desde el principio es lo que te va a permitir registrarla correctamente.
Naturaleza jurídica: tributo recaudado por cuenta ajena
Desde el punto de vista legal, la tasa turística es un tributo exigido por norma pública, ajeno a la relación contractual entre el hotel y el huésped. Esto significa que el establecimiento no presta ningún servicio a cambio de ese importe: simplemente lo cobra en representación de la Administración. Esta distinción es fundamental porque determina directamente cómo debe aparecer en la contabilidad y si genera o no IVA adicional.
¿Quién actúa como sustituto del contribuyente?
En la normativa catalana, la figura que ocupa el alojamiento tiene incluso un nombre específico: sustituto del contribuyente. Es decir, el establecimiento recauda el tributo en nombre del huésped y lo ingresa después a la Administración. Esta posición es similar a la de una empresa que retiene el IRPF de sus empleados: el dinero nunca es suyo, aunque pase por sus manos.
¿Cómo afecta la tasa turística a la contabilidad del alojamiento?
La primera consecuencia contable de todo lo anterior es directa: la tasa turística no es un ingreso del establecimiento. No incrementa el resultado del ejercicio ni la base imponible del Impuesto de Sociedades. Tampoco forma parte, con carácter general, de la base imponible del IVA del servicio de alojamiento. Tratarla como un ingreso más es el error más común y puede generar descuadres en las declaraciones fiscales.
Lo que sí ocurre es que el alojamiento acumula una deuda frente a la Administración autonómica cada vez que cobra la tasa a un huésped. Esa deuda aparece en el pasivo del balance y se cancela en el momento de la liquidación periódica. Por eso el proceso contable siempre tiene dos momentos: el cobro y la liquidación.
Resumen del impacto contable de la tasa turística
¿Ingreso?
No. El importe pertenece a la Administración, no al establecimiento.
¿Gasto?
No en el momento del cobro. Solo puede considerarse efecto neutro en el resultado.
¿Pasivo?
Sí. Genera una deuda con Hacienda que se cancela al liquidar el modelo correspondiente.
¿Afecta al IVA?
Con carácter general, no forma parte de la base imponible del servicio de alojamiento.
Cuentas del Plan General Contable que intervienen
El Plan General de Contabilidad no contempla una cuenta específica para la tasa turística, porque es un tributo autonómico de implantación relativamente reciente. Por eso, la práctica habitual es crear una subcuenta de cuatro dígitos dentro del grupo 475 (Hacienda Pública, acreedora por conceptos fiscales) que identifique claramente la obligación. A continuación se detallan las cuentas que intervienen habitualmente en este proceso.
| Cuenta | Denominación | Función en la tasa turística |
|---|---|---|
| 430X | Clientes | Recoge el total que el huésped debe pagar, incluida la tasa. |
| 705X | Prestaciones de servicios | Registra únicamente el importe del alojamiento, sin la tasa. |
| 477X | Hacienda Pública, IVA repercutido | Recoge el IVA sobre el precio del alojamiento (tipo reducido). |
| 475X | H.P. acreedora — Tasa turística | Pasivo que recoge la deuda con la Administración autonómica. |
| 572X | Bancos e instituciones de crédito | Recoge el pago efectivo al liquidar la tasa ante Hacienda. |
Cuenta 475X: Hacienda Pública acreedora por tasa turística
La subcuenta 475X es la pieza central de toda la contabilización. Se abona (se incrementa) cada vez que el alojamiento cobra la tasa a un huésped, acumulando la deuda con la Administración. Se carga (se reduce) en el momento de la liquidación, cuando se transfiere el importe a Hacienda. Esta cuenta siempre debe presentar saldo acreedor entre un período de cobro y el siguiente de liquidación, lo que indica que hay un importe pendiente de ingresar a la Administración.
¿La tasa turística lleva IVA y afecta a la base imponible?
Con carácter general, la tasa turística no lleva IVA y no se integra en la base imponible del servicio de alojamiento, porque el establecimiento actúa como mero recaudador de un tributo ajeno. Esta calificación es similar a la figura del suplido recogida en la Ley del IVA: cantidades pagadas en nombre y por cuenta del cliente que no forman parte de la contraprestación del servicio. Para evitar errores, siempre hay que separar en la factura el precio del alojamiento (sujeto a IVA reducido) y la tasa turística (no sujeta).
Asientos contables de la tasa turística paso a paso
El proceso contable de la tasa turística siempre se divide en dos asientos: el del momento en que el huésped paga (o se registra la factura) y el del momento en que el alojamiento liquida el importe ante la Administración. Mezclar estos dos momentos o registrar ambos en un único asiento genera errores difíciles de detectar después. La clave es mantener siempre la cuenta 475X como puente entre los dos movimientos.
Asiento 1: cobro de la tasa al huésped
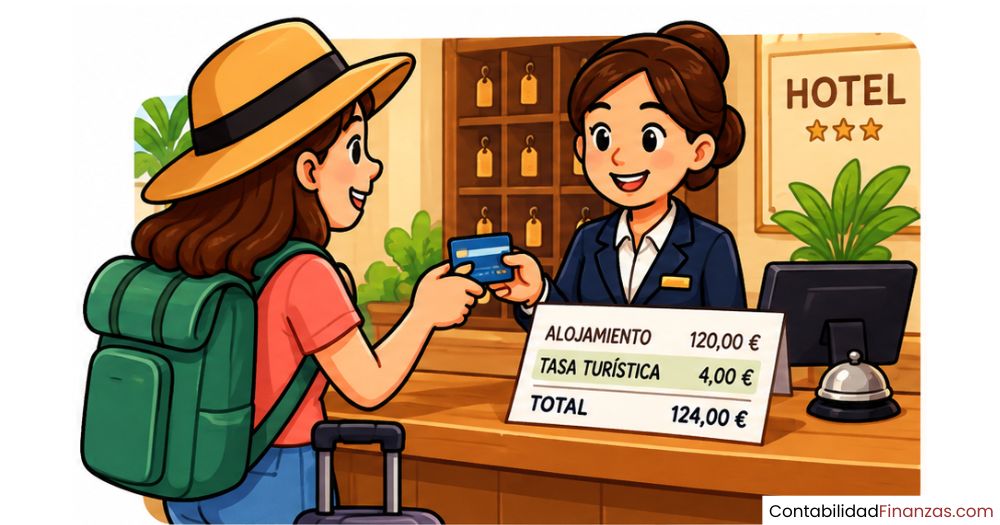
Cuando el alojamiento emite la factura al huésped o registra el cobro de la estancia, debe desglosar el importe de la tasa turística del precio del alojamiento. El importe de la tasa se abona en la cuenta 475X, incrementando la deuda con la Administración, mientras que el precio del servicio se registra en la cuenta de ingresos correspondiente y el IVA, en la cuenta 477X.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 430X | Clientes | Total factura (alojamiento + IVA + tasa) | |
| 705X | Prestaciones de servicios (alojamiento) | Precio alojamiento sin IVA | |
| 477X | H.P., IVA repercutido (tipo reducido) | IVA sobre el precio del alojamiento | |
| 475X | H.P. acreedora — Tasa turística | Importe de la tasa turística |
Asiento 2: liquidación ante la administración autonómica
En el momento de presentar el modelo 950 (Cataluña) o el modelo 700 (Baleares) y efectuar el pago, se cancela la deuda acumulada en la cuenta 475X. El cargo en la 475X salda la obligación pendiente y el abono en la cuenta de tesorería refleja la salida real de dinero. Después de este asiento, la cuenta 475X queda a cero (o con el saldo de las tasas cobradas desde la última liquidación).
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 475X | H.P. acreedora — Tasa turística | Total acumulado del período | |
| 572X | Bancos | Total acumulado del período |
Ejemplo práctico completo con cifras reales
Para asentar las ideas con un caso concreto, imagina un hotel de tres estrellas en Cataluña (fuera de Barcelona) que registra la estancia de un cliente. La habitación cuesta 100,00 € sin IVA; el IVA al tipo reducido del 10 % asciende a 10,00 €; y la tasa turística es de 0,75 € por persona y noche (una persona, una noche). El total de la factura es de 110,75 €.
Ejemplo: factura de alojamiento con tasa turística
| Concepto | Importe | Nota |
|---|---|---|
| Alojamiento (1 noche) | 100,00 € | Base imponible IVA |
| IVA (10 %) | 10,00 € | Cuenta 477X |
| Tasa turística (1 persona × 1 noche) | 0,75 € | Cuenta 475X — no sujeta a IVA |
| Total factura | 110,75 € | Cuenta 430X — Clientes |
Asiento 1 — Registro de la factura al cliente:
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 430X | Clientes | 110,75 € | |
| 705X | Prestaciones de servicios (alojamiento) | 100,00 € | |
| 477X | H.P., IVA repercutido | 10,00 € | |
| 475X | H.P. acreedora — Tasa turística | 0,75 € |
Asiento 2 — Liquidación semestral ante Hacienda (pongamos 500,00 € acumulados):
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 475X | H.P. acreedora — Tasa turística | 500,00 € | |
| 572X | Bancos | 500,00 € |
¿Cómo reflejar la tasa turística en la factura del cliente?
La factura que emite el alojamiento al huésped debe reflejar la tasa turística de forma separada, claramente diferenciada del precio del alojamiento y del IVA. No puedes incluir la tasa dentro de la base imponible del servicio de alojamiento, porque eso generaría un error en el cálculo del IVA y en la contabilización posterior. La línea de la tasa debe identificarse expresamente como «tasa turística» o «impuesto sobre estancias turísticas», con referencia a la norma autonómica que la regula.
Estructura correcta de la factura con tasa turística
- Línea 1 — Alojamiento: Precio de la habitación por noche, sin IVA. Esta es la base imponible sobre la que se aplica el tipo reducido.
- Línea 2 — IVA (10 %): Calculado exclusivamente sobre el precio del alojamiento de la línea anterior.
- Línea 3 — Tasa turística: Importe fijo según categoría y comunidad autónoma, sin IVA adicional. Se muestra como concepto independiente y se identifica por su nombre oficial.
- Total a pagar: Suma de las tres líneas anteriores.
Si el huésped es menor de 16 años (en Cataluña) o está incluido en alguna categoría de exención según la normativa autonómica, la tasa no debe cobrarse y la línea no aparece en la factura. Conviene conservar siempre la documentación que acredite las exenciones aplicadas, porque la Administración puede solicitarla durante el plazo de prescripción.
Liquidación periódica: modelo 950 y plazos
Una vez acumulada la tasa cobrada a los huéspedes durante el período correspondiente, el alojamiento debe presentar la autoliquidación ante la Agencia Tributaria autonómica. En Cataluña, el instrumento para hacerlo es el modelo 950 (Impuesto sobre las Estancias en Establecimientos Turísticos, IEET), que se presenta de forma telemática a través del portal de la Agència Tributària de Catalunya. La presentación es obligatoria aunque en ese período no haya importe a ingresar, salvo que la normativa establezca lo contrario.
¿Cuándo se presenta el modelo 950 en Cataluña?
En Cataluña, la liquidación de la tasa turística es semestral y obligatoriamente telemática. El primer período de presentación va del 1 al 20 de abril e incluye las estancias registradas entre el 1 de octubre y el 31 de marzo anteriores. El segundo período va del 1 al 20 de octubre y cubre las estancias de abril a septiembre. Si se supera el plazo de presentación voluntaria, se generan recargos e intereses de demora que elevan el importe a ingresar.
¿Qué ocurre en Baleares con el modelo 700?
En las Islas Baleares, el impuesto de turismo sostenible (también conocido popularmente como ecotasa) se liquida ante la Agència Tributària de les Illes Balears (ATIB) mediante el modelo 700, con una periodicidad trimestral. La tasa se liquida por su importe íntegro, sin aplicar IVA ni IGIC sobre ella, porque se trata de un tributo que el alojamiento recauda para la Administración y no de una venta propia. Es aconsejable consultar el calendario publicado por la ATIB cada año, ya que los plazos exactos pueden variar.
Errores frecuentes al contabilizar la tasa turística
Conocer los errores más habituales te ayuda a evitarlos desde el primer registro. Algunos son conceptuales y otros son puramente operativos, pero todos tienen consecuencias en las declaraciones fiscales y en la imagen fiel de la contabilidad.
Errores frecuentes y cómo evitarlos
❌ Registrarla como ingreso en la cuenta 705X
Infla el resultado contable y fiscal del ejercicio. La tasa no pertenece al establecimiento: debe ir al pasivo.
❌ Incluirla en la base imponible del IVA
Genera un IVA repercutido de más que no corresponde y puede dar lugar a rectificaciones y sanciones.
❌ No crear una subcuenta específica dentro del grupo 475
Dificulta el control del saldo pendiente de liquidar y puede confundir la deuda por tasa turística con otras obligaciones fiscales.
❌ No separar la tasa en la factura emitida al huésped
La normativa exige que figure de forma independiente y claramente identificada. No hacerlo puede acarrear sanciones administrativas.
❌ No aplicar las exenciones correctamente (menores, estancias largas)
Cobrar la tasa a quien está exento implica ingresar un importe que no corresponde y que luego habrá que devolver o corregir.
✅ Buena práctica
Crea una subcuenta 475X con el nombre «Tasa turística pendiente de liquidación» y concílala mensualmente. Así llegas a cada período de liquidación con la cifra exacta y sin sorpresas.
Si gestionas varios establecimientos en distintas comunidades autónomas, recuerda que las reglas de contabilización son las mismas en todos los casos, pero los modelos de liquidación, los plazos y los importes varían según la normativa de cada región. Mantener subcuentas diferenciadas por comunidad autónoma simplifica la preparación de cada autoliquidación y reduce el riesgo de errores.
Si quieres ampliar tu conocimiento sobre el registro económico de los establecimientos turísticos, puedes profundizar en los fundamentos de la contabilidad turística, donde se explican las cuentas, los criterios de registro y las particularidades fiscales del sector.
Preguntas frecuentes
¿La tasa turística es un ingreso para el establecimiento?
No. La tasa turística no constituye un ingreso para el establecimiento porque el alojamiento actúa como sustituto del contribuyente: recauda el importe por cuenta de la Administración autonómica y, posteriormente, lo ingresa a Hacienda. El dinero pasa por las cuentas del alojamiento, pero nunca incrementa su resultado ni su patrimonio. Contabilizarlo como ingreso es un error que puede generar consecuencias en el Impuesto de Sociedades y en las declaraciones de IVA.
¿En qué cuenta se registra la tasa turística según el PGC?
El Plan General de Contabilidad no contempla una cuenta específica para la tasa turística, así que la práctica habitual es crear una subcuenta de cuatro dígitos dentro del grupo 475 (Hacienda Pública, acreedora por conceptos fiscales). Esta subcuenta recibe el nombre de «Tasa turística» o similar, se abona al cobrar la tasa al huésped y se carga al liquidar el importe ante la Administración. Figura en el pasivo del balance mientras el saldo permanece pendiente de ingreso.
¿La tasa turística forma parte de la base imponible del IVA?
Con carácter general, no. La tasa turística no se integra en la base imponible del IVA del servicio de alojamiento porque el establecimiento la cobra en nombre y por cuenta de la Administración, no como contraprestación por un servicio propio. Esta calificación es similar a la figura del suplido recogida en la Ley del IVA. Por tanto, la tasa debe aparecer en la factura como un concepto separado, sin aplicarle el tipo reducido del alojamiento.
¿Qué pasa si el huésped está exento de la tasa turística?
Cuando el huésped está exento (por ejemplo, menores de 16 años en Cataluña, o personas en determinadas situaciones recogidas en la normativa autonómica), el alojamiento no debe cobrar la tasa y, por tanto, no la registra en la cuenta 475X. Es fundamental conservar la documentación que acredite la exención, ya que la Administración puede solicitarla durante el plazo de prescripción. Aplicar una exención sin soporte documental puede dar lugar a sanciones si se detecta en una inspección.
¿En qué comunidades autónomas existe la tasa turística en España?
En España, la tasa turística está vigente en Cataluña (desde 2012, con el modelo 950), en Baleares (desde 2016, con el modelo 700), en Canarias y en Aragón. Otras comunidades, como la Comunidad Valenciana, llegaron a plantearse su implantación sin llegar a aplicarla. El País Vasco tiene normativa aprobada, pero, a fecha de 2026, aún no había establecido un calendario ni una tabla de tarifas definitivos en fuentes oficiales. Conviene consultar la normativa autonómica antes de aplicar o dejar de aplicar la tasa.
¿Cómo se calcula el importe de la tasa turística?
El importe se calcula multiplicando la tarifa aplicable (según la categoría del alojamiento y la comunidad autónoma) por el número de personas sujetas y por el número de noches, con un límite máximo de noches en algunos territorios. En Cataluña, por ejemplo, el tope es de siete noches consecutivas por persona en la misma estancia. Si un grupo se aloja doce días, la tasa solo se aplica a las primeras siete. El resultado es el importe que debe constar en la factura y registrarse en la cuenta 475X.
¿Se puede deducir la tasa turística como gasto en el impuesto de sociedades?
No, porque la tasa turística no es un gasto del establecimiento. Al registrarse como pasivo (cuenta 475X) y cancelarse contra tesorería en el momento de la liquidación, el movimiento es neutro para el resultado contable y, por tanto, no genera ningún efecto en la base imponible del Impuesto de Sociedades. Solo en el caso hipotético de que el establecimiento asumiera la tasa sin repercutírsela al huésped podría analizarse su posible deducibilidad, aunque esta situación es ajena a la operativa habitual. Si tienes dudas sobre el cálculo del costo de un paquete turístico y cómo encajan en él este tipo de tributos, es un buen punto de partida para ampliar la visión.
Conclusión
Contabilizar la tasa turística correctamente no es una cuestión de tecnicismos: es entender que ese importe nunca te pertenece y que tu papel es el de un intermediario entre el huésped y la Administración autonómica. Registrarla en la cuenta 475X como pasivo, separarla en la factura y liquidarla en el plazo correspondiente son los tres pilares de un proceso limpio y sin riesgos fiscales.
Los asientos que has visto en esta página se aplican de la misma forma en un hotel de cinco estrellas que en un apartamento turístico rural: cobro al huésped en el debe de clientes y abono en la 475X; liquidación con cargo en la 475X y abono en tesorería. Si añades una conciliación mensual de esa subcuenta, llegarás a cada período de autoliquidación con la cifra exacta y sin sorpresas de última hora.
La contabilidad turística tiene muchas otras particularidades que merece la pena conocer, desde el tratamiento del IVA en diferentes tipos de servicios hasta la gestión de reservas anticipadas. En este sitio web encontrarás más contenidos que te ayudarán a construir una base sólida, paso a paso y con ejemplos prácticos.
También te puede interesar:
El consumo eléctrico hotelero: El gasto que nadie vigila de cerca
Agencia de viajes y tour operador: Diferencias clave
Compensaciones hoteleras: Controla el gasto y protege tus resultados
Asientos contables de una agencia de viajes
Contabilidad de alojamientos rurales
Contabilidad de los centros culturales
Daños hoteleros: ¿Sabes realmente qué implican para un hotel?