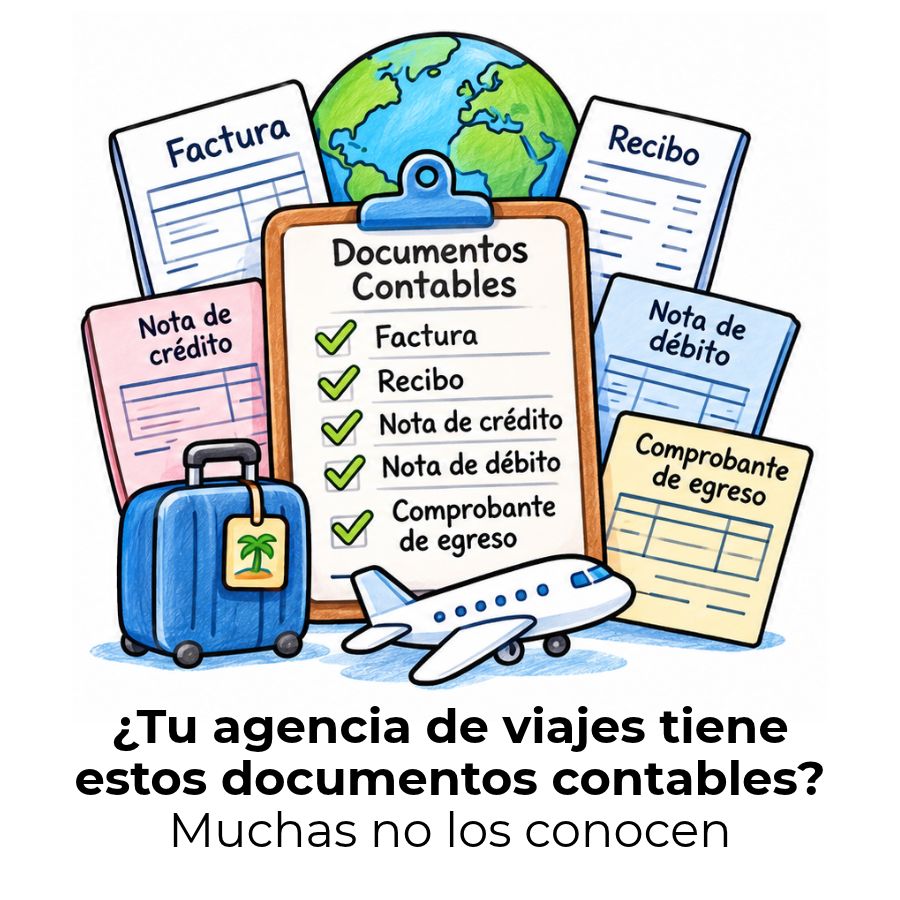
Los documentos contables que necesita una agencia de viajes van más allá de guardar facturas. Desde el libro de márgenes del Régimen Especial hasta los expedientes de servicio, cada registro cumple una función concreta. En este artículo encontrarás el listado completo con todo lo que debes tener en orden para operar sin problemas.
¿Qué son los documentos contables en una agencia de viajes?
Los documentos contables son todos los registros escritos o digitales que respaldan, justifican y organizan las operaciones económicas de una empresa. En una agencia de viajes, estos documentos cumplen una doble función: garantizan el cumplimiento legal ante la Agencia Tributaria y, al mismo tiempo, ofrecen información real sobre la salud financiera del negocio.
A diferencia de lo que ocurre en muchos otros sectores, las agencias de viajes tienen obligaciones contables propias que no comparten con una empresa de servicios genérica. Esto se debe, en gran parte, al Régimen Especial de Agencias de Viajes (REAV), que establece normas específicas sobre cómo registrar ingresos, márgenes y el IVA de cada operación.
¿Por qué la contabilidad de una agencia es diferente a la de otras empresas?
Una agencia de viajes no vende un producto fabricado ni presta un servicio homogéneo. Cada operación puede combinar vuelos, alojamiento, traslados, seguros y comisiones de distintos proveedores, lo que hace que cada expediente tenga una estructura económica diferente. Esta variabilidad obliga a llevar documentos que reflejen el margen real de cada venta, no solo el ingreso total.
Además, el Régimen Especial de Agencias de Viajes modifica la forma en que se declara el IVA. En lugar de aplicarlo sobre el precio total, se calcula sobre el margen de beneficio de cada operación, lo que exige registros adicionales que no encontrarás en la contabilidad de una empresa de otro sector.
Documentos internos y externos: una distinción clave
Los documentos contables de una agencia se dividen en dos grandes grupos. Los documentos internos son los que la agencia genera y utiliza para su propia gestión: expedientes, hojas de reserva, fichas de cliente, diarios de caja. Los documentos externos son los que se intercambian con clientes, proveedores y la Agencia Tributaria: facturas emitidas, facturas recibidas y declaraciones fiscales.
Ambos tipos son igualmente necesarios. Los internos permiten controlar cada operación desde dentro, mientras que los externos generan las obligaciones formales que hay que cumplir ante terceros. Separar bien unos de otros desde el principio facilita la gestión diaria y evita confusiones al cierre de cada período.
Documentos contables obligatorios según el tipo de registro
Existen documentos que toda agencia de viajes está obligada a llevar por ley, con independencia de su tamaño o forma jurídica. Estos registros constituyen la base mínima sobre la que se sustenta cualquier contabilidad correcta. Su ausencia o llevanza incorrecta puede derivar en sanciones administrativas de la Agencia Tributaria.
Libro diario y libro de inventarios y cuentas anuales
El libro diario es el registro cronológico de todas las operaciones económicas de la agencia. Cada asiento refleja un ingreso, un gasto, un cobro o un pago, con su fecha, importe y cuenta contable correspondiente. Es el punto de partida de cualquier contabilidad y su correcta llevanza es obligatoria para todas las sociedades mercantiles.
El libro de inventarios y cuentas anuales complementa al diario. Recoge el balance de situación al inicio de la actividad, los balances de comprobación periódicos y, al cierre del ejercicio, las cuentas anuales completas: balance, cuenta de resultados y memoria. Este libro debe legalizarse en el Registro Mercantil dentro del plazo establecido por ley.
Libros de registro de IVA: facturas emitidas y recibidas
Toda agencia de viajes está obligada a llevar, al menos, dos libros de registro de IVA: el libro de facturas emitidas y el libro de facturas recibidas. En el primero se anotan todas las ventas realizadas a clientes; en el segundo, todas las compras y gastos con proveedores. Ambos son la base para elaborar las declaraciones trimestrales de IVA.
En el caso de las agencias que operan bajo el Régimen Especial de Agencias de Viajes, las anotaciones en el libro de facturas emitidas deben realizarse de forma separada, bajo la clave de régimen especial «09». Además, los campos de base imponible, tipo y cuota repercutida son obligatorios en cada registro, aunque el IVA no se desglose en la factura emitida al cliente.
Libro de márgenes del Régimen Especial de Agencias de Viajes
El libro de márgenes es el documento auxiliar que permite a las agencias de viajes calcular el IVA real que deben declarar en cada período, basándose en el margen obtenido por cada operación y no en el precio total facturado al cliente.
Este registro es uno de los más específicos del sector. En él se detalla, para cada viaje o paquete vendido: el precio total cobrado al cliente, el coste de cada proveedor involucrado, el margen bruto resultante y el tipo de operación según su destino (dentro o fuera de la Unión Europea, o en régimen general). Sin este documento, es imposible declarar el IVA correctamente bajo el REAV.
Al cierre de cada período de liquidación, el libro de márgenes sirve como auxiliar para cuadrar el IVA devengado con el Modelo 303. Se recomienda cerrarlo mensualmente para detectar desviaciones a tiempo y facilitar las rectificaciones que puedan ser necesarias.
Documentos de facturación propios de una agencia de viajes
La facturación en una agencia de viajes no sigue exactamente el mismo modelo que en otros negocios. Hay documentos específicos del sector que conviene conocer con detalle, tanto para emitirlos correctamente como para saber qué exigir a los proveedores. Un error en la facturación puede provocar problemas en la liquidación del IVA o en la justificación de los ingresos ante una inspección.
Documentos de facturación en una agencia de viajes
Factura emitida al cliente
Documento principal de venta. Debe mencionar «Régimen especial de las agencias de viajes» si aplica el REAV. El IVA no se desglosa; va incluido en el precio total.
Nota de abono numerada
Se emite cuando hay una devolución o cancelación parcial. Debe correlacionarse con la factura original y llevar numeración propia y secuencial.
Albarán de servicios
Documento previo a la factura. Se usa con clientes empresa que solicitan facturación quincenal o mensual. Acredita que el servicio fue prestado.
Recibo de cobro o bono
Acredita que el cliente realizó un pago, ya sea en efectivo, tarjeta o transferencia. Debe archivarse junto al expediente de servicio correspondiente.
Facturas emitidas y notas de abono
Cada venta que realiza una agencia de viajes debe estar respaldada por una factura emitida con numeración correcta y secuencial. Esta factura debe incluir los datos fiscales del cliente, la descripción del servicio, el importe total y, si la operación se realiza bajo el Régimen Especial de Agencias de Viajes, la mención obligatoria a dicho régimen. Sin esta mención, la factura puede ser considerada incorrecta por la Agencia Tributaria.
Cuando un cliente cancela o modifica un servicio ya facturado, se emite una nota de abono. Este documento rectifica total o parcialmente la factura original y debe conservarse junto a ella. La numeración de las notas de abono debe ser también secuencial y diferenciada del resto de facturas.
Recibos de cobro, bonos y albaranes de servicios
Los recibos de cobro acreditan que un cliente realizó un pago, independientemente de si ya se ha emitido la factura definitiva. Se generan con original y dos copias: una para el cliente, otra para caja y otra para el expediente de servicio. Son especialmente importantes en las operaciones en efectivo, donde la trazabilidad del cobro es más difícil de demostrar.
Los albaranes de servicios son documentos previos a la factura que se utilizan con clientes corporativos que solicitan facturación agrupada al final del mes o quincena. Detallan los servicios prestados en ese período y sirven como base para elaborar la factura final. Conservarlos correctamente es importante para que los importes cuadren con exactitud.
¿Qué debe incluir una factura bajo el REAV?
Una factura emitida bajo el Régimen Especial de Agencias de Viajes tiene características que la distinguen del resto. No puede desglosar la cuota de IVA repercutida de forma separada, ya que la normativa considera que el impuesto está incluido en el precio total. En su lugar, debe indicar expresamente la frase «régimen especial de las agencias de viajes» para que el cliente y la Agencia Tributaria identifiquen el tratamiento fiscal aplicado.
Contenido obligatorio de una factura bajo el REAV
| Campo | Obligatorio | Nota específica del REAV |
|---|---|---|
| Número y serie de factura | ✔ Sí | Numeración secuencial obligatoria |
| Datos fiscales del emisor y receptor | ✔ Sí | NIF, razón social y domicilio de ambas partes |
| Descripción del servicio prestado | ✔ Sí | Debe identificar el paquete o servicio vendido |
| Precio total de la operación | ✔ Sí | IVA incluido; no se desglosa en la factura |
| Mención al régimen especial | ✔ Sí | «Régimen especial de las agencias de viajes» |
| Cuota de IVA desglosada | ✘ No | No procede bajo el REAV; se calcula internamente |
Documentos operativos con valor contable
Más allá de los libros obligatorios y las facturas, una agencia de viajes genera a diario una serie de documentos internos que, aunque no siempre se perciben como documentos contables, tienen un valor fundamental para el control de cada operación. Sin ellos, es muy difícil cuadrar las cuentas, revisar márgenes o responder ante una auditoría.
Expediente de servicio: el soporte de cada operación
El expediente de servicio es el documento central de la gestión contable de una agencia de viajes. Agrupa toda la información económica y administrativa de una reserva concreta: el coste de cada proveedor, el precio final cobrado al cliente, las condiciones de pago, las comisiones, los bonos recibidos y el margen final obtenido. Sin este documento, resulta imposible hacer un seguimiento real de cada venta.
Cuando llega la factura de un proveedor, se compara con la valoración previa del expediente para verificar que los datos económicos coinciden. Si todo está correcto, el expediente pasa al departamento de pagos y se anotan en él la fecha de pago, la forma utilizada y el beneficio definitivo de la operación. Este proceso convierte al expediente en el hilo conductor de la contabilidad operativa de la agencia.
Hoja de reserva y ficha de cliente-empresa
La hoja de reserva es el primer documento que se genera cuando un cliente solicita un viaje. Recoge los datos esenciales de la petición: número de viajeros, fechas de salida y regreso, destino, tipo de alojamiento y medio de transporte. Aunque su función principal es operativa, tiene relevancia contable porque es el punto de partida del expediente y, por tanto, del registro económico de la operación.
La ficha de cliente-empresa es especialmente útil cuando la agencia trabaja con clientes corporativos habituales. Recoge los datos fiscales de la empresa, la forma y los plazos de pago acordados, los requisitos de facturación y el historial de viajes realizados. Mantenerla actualizada permite agilizar la facturación, reducir errores y personalizar el trato con cada cuenta.
Diario de caja y banco
El diario de caja registra todos los movimientos de efectivo que se producen en la agencia: cobros en metálico a clientes, pagos a proveedores en efectivo y cualquier otro flujo de dinero físico. Es un documento de control diario que permite conocer en todo momento el saldo disponible en caja y detectar diferencias antes de que se conviertan en un problema mayor.
El diario de banco cumple la misma función, pero para los movimientos en cuenta corriente: transferencias recibidas, domiciliaciones, pagos con tarjeta y cargos bancarios. Cuadrar el diario de banco con el extracto bancario real —proceso conocido como conciliación bancaria— es una tarea periódica que toda agencia bien gestionada debe realizar sin excepción.
¿Qué documentos fiscales debe conservar una agencia de viajes?
Los documentos fiscales son los que acreditan ante la Agencia Tributaria que la agencia ha cumplido con sus obligaciones tributarias en cada período. Conservarlos correctamente, con sus acuses de envío y justificantes de pago, es tan importante como elaborarlos bien, ya que son la primera línea de defensa ante cualquier requerimiento o comprobación fiscal.
Declaraciones trimestrales y anuales de IVA
Toda agencia de viajes debe presentar declaraciones de IVA de forma trimestral. Estos documentos recogen el IVA repercutido en las ventas y el IVA soportado en las compras, y determinan si la agencia debe ingresar la diferencia a Hacienda o solicitar una devolución. En el caso de las agencias bajo el REAV, la base imponible es el margen de cada operación, lo que hace que el cálculo sea diferente al de una empresa ordinaria.
Al final de cada ejercicio, se presenta también una declaración anual resumen que consolida todas las liquidaciones trimestrales del año. Este documento, junto con los acuses de envío telemático y los justificantes de pago, debe conservarse durante el plazo de prescripción que marca la normativa fiscal vigente.
Modelos fiscales más habituales: 303, 347 y otros
El Modelo 303 es la declaración trimestral de IVA y el documento fiscal más recurrente para cualquier agencia de viajes. Cada trimestre se presenta con los datos del libro de márgenes y los libros de IVA como base. Para que cuadre correctamente, los registros contables del período deben estar completamente cerrados antes de su presentación.
Modelos fiscales frecuentes en una agencia de viajes
Modelo 303
Autoliquidación trimestral del IVA. Base: margen REAV o régimen general según cada operación.
Modelo 390
Resumen anual de IVA. Consolida todas las liquidaciones trimestrales del ejercicio.
Modelo 347
Declaración anual de operaciones con terceros que superen los 3.005,06 €. Clientes y proveedores incluidos.
Modelos 111/190
Retenciones por nóminas, alquileres o profesionales. Aplican si la agencia tiene empleados o paga servicios externos.
El Modelo 347 requiere especial atención en agencias que trabajan con cadenas hoteleras, aerolíneas u otros proveedores con volúmenes anuales elevados. Es habitual que surjan diferencias entre lo declarado por la agencia y lo declarado por sus proveedores, lo que puede generar requerimientos de la Agencia Tributaria. Revisar los datos antes de su presentación ahorra muchos problemas.
Estados financieros que debe preparar una agencia de viajes
Los estados financieros son los documentos que resumen la situación económica y financiera de la agencia al cierre de cada ejercicio. Su elaboración es obligatoria para las sociedades mercantiles y debe hacerse siguiendo las normas del Plan General de Contabilidad. Son, además, la herramienta más completa para entender si el negocio va en la dirección correcta.
Balance de situación y cuenta de resultados
El balance de situación muestra la fotografía financiera de la agencia en un momento concreto: qué tiene (activo), qué debe (pasivo) y cuál es el patrimonio neto resultante. Es el documento más consultado por bancos, inversores y socios para evaluar la solidez económica de la empresa.
La cuenta de resultados refleja si la agencia ha ganado o perdido dinero durante el ejercicio. Para ello, compara todos los ingresos obtenidos (ventas de paquetes, comisiones, servicios complementarios) con todos los gastos en los que ha incurrido (proveedores, nóminas, alquileres, amortizaciones). El resultado final es el beneficio o la pérdida del período.
Estado de flujos de efectivo y memoria
El estado de flujos de efectivo explica de dónde vino y adónde fue el dinero real de la agencia durante el ejercicio. A diferencia de la cuenta de resultados, que trabaja con el concepto de devengo, este estado refleja los movimientos de caja reales. Es especialmente útil en agencias donde los cobros y pagos no siempre coinciden con la fecha de prestación del servicio.
La memoria completa y amplía la información del balance y la cuenta de resultados. Explica las políticas contables aplicadas, detalla las partidas más relevantes y recoge información sobre los compromisos futuros de la agencia. Junto con el resto de estados financieros, debe depositarse en el Registro Mercantil dentro de los plazos establecidos.
¿Cómo organizar y conservar los documentos contables?
Tener los documentos correctos no es suficiente si no están bien organizados y accesibles cuando se necesitan. Una mala organización documental puede provocar errores en las declaraciones fiscales, pérdida de información relevante y dificultades para responder ante una revisión de la Agencia Tributaria. La clave está en establecer un sistema desde el primer día y mantenerlo de forma constante.
El primer criterio de organización es la separación por tipo de documento: facturas emitidas, facturas recibidas, expedientes, declaraciones fiscales y estados financieros deben guardarse en carpetas o módulos diferenciados. Dentro de cada categoría, el orden cronológico es el más práctico para localizar un documento con rapidez en cualquier momento.
Criterios para organizar los documentos contables de una agencia
- Separación por categoría Facturas emitidas, recibidas, expedientes y declaraciones fiscales en módulos independientes.
- Orden cronológico Dentro de cada categoría, documenta por fecha de emisión o de operación para localizar con rapidez.
- Cierre mensual Cierra y revisa cada mes los libros de márgenes y los diarios de caja para detectar errores a tiempo.
- Copia digital segura Guarda una copia digitalizada de cada documento físico en un sistema con copia de seguridad automática.
- Plazo de conservación Conserva todos los documentos durante al menos cuatro años desde la fecha de presentación de cada declaración.
- Vinculación expediente-factura Cada expediente debe archivarse junto con sus facturas, recibos y bonos para mantener la trazabilidad.
Respecto al plazo legal de conservación, la normativa fiscal española establece que los documentos deben guardarse durante al menos cuatro años contados desde que finalizó el plazo para presentar la declaración a la que corresponden. En el caso de los libros de contabilidad, el Código de Comercio amplía este período a seis años. Cuando haya dudas, siempre es más prudente conservar durante el plazo mayor.
El uso de software de gestión específico para agencias de viajes facilita enormemente este proceso. Herramientas como las vinculadas al sistema de contabilidad turística permiten automatizar el registro de expedientes, generar los libros de IVA de forma automática y exportar los datos necesarios para las declaraciones fiscales, reduciendo el margen de error humano y ahorrando tiempo en las tareas administrativas del día a día.
Preguntas frecuentes
¿Qué libros contables está obligada a llevar una agencia de viajes?
Una agencia de viajes constituida como sociedad mercantil está obligada a llevar, como mínimo, el libro diario, el libro de inventarios y cuentas anuales, y los libros de registro de IVA (facturas emitidas y recibidas). Si opera bajo el Régimen Especial de Agencias de Viajes, debe llevar también un libro de márgenes que detalle el precio de venta, el coste de proveedores y el margen de cada operación. Todos estos libros deben estar debidamente actualizados y, en el caso de los libros mercantiles, legalizados en el Registro Mercantil dentro del plazo establecido por ley.
¿Qué es el Régimen Especial de Agencias de Viajes y cómo afecta a los documentos contables?
El Régimen Especial de Agencias de Viajes (REAV) es una modalidad fiscal del IVA que se aplica cuando una agencia actúa en nombre propio y utiliza servicios prestados por otros proveedores (hoteles, aerolíneas, traslados). En este régimen, el IVA no se calcula sobre el precio total facturado al cliente, sino sobre el margen de beneficio de cada operación. Esto obliga a la agencia a llevar un libro de márgenes específico, a registrar las facturas emitidas bajo la clave «09» en el libro de IVA y a incluir la mención «régimen especial de las agencias de viajes» en cada factura emitida. Sin estos documentos, la declaración correcta del IVA resulta imposible.
¿Qué información debe contener la factura de una agencia de viajes?
Una factura emitida por una agencia de viajes debe incluir el número y serie de la factura, los datos fiscales completos de la agencia y del cliente (NIF, nombre y domicilio), la descripción del servicio prestado, la fecha de emisión y el importe total. Si la operación se realiza bajo el REAV, el IVA no puede desglosarse de forma separada en la factura; en su lugar, debe aparecer la mención expresa «régimen especial de las agencias de viajes». Si la operación se realiza en régimen general, el IVA sí debe desglosarse con su base imponible, tipo aplicado y cuota correspondiente.
¿Qué es el expediente de servicio y para qué sirve en contabilidad?
El expediente de servicio es el documento interno que agrupa toda la información económica y administrativa de una operación concreta de la agencia: datos del cliente, coste de cada proveedor, precio de venta, margen obtenido, forma y fecha de pago, y bonos o comisiones asociados. En contabilidad, sirve como soporte y justificación de cada asiento contable relacionado con esa operación. Además, es el primer documento que se revisa ante una inspección fiscal o una auditoría interna, ya que permite reconstruir de forma completa cualquier transacción realizada por la agencia.
¿Cuál es la diferencia entre documentos contables internos y externos de una agencia?
Los documentos contables internos son los que la agencia genera y utiliza para su propia gestión operativa y financiera: expedientes de servicio, hojas de reserva, fichas de cliente, diarios de caja y banco, y registros de comisiones. Los documentos externos, en cambio, son los que se intercambian con clientes, proveedores o la Agencia Tributaria: facturas emitidas, facturas recibidas, notas de abono y declaraciones fiscales. Ambos tipos son necesarios: los internos dan soporte al control diario del negocio, mientras que los externos cumplen las obligaciones formales que imponen la normativa fiscal y mercantil.
¿Qué es el libro de márgenes y cuándo se usa en una agencia de viajes?
El libro de márgenes es el registro auxiliar que las agencias de viajes deben llevar cuando operan bajo el Régimen Especial de Agencias de Viajes. En él se anota, para cada operación, el precio total cobrado al cliente, los costes de los proveedores involucrados, el margen bruto resultante y el tipo de operación según su destino geográfico. Este documento es la base sobre la que se calcula el IVA que debe declararse en el Modelo 303 de cada período. Sin él, es imposible cumplir correctamente con las obligaciones fiscales del REAV. Para un mayor detalle sobre los términos que aparecen en estos registros, es útil consultar el glosario de términos contables para agencias de viajes.
¿Qué modelos fiscales debe presentar una agencia de viajes?
Los modelos fiscales más habituales para una agencia de viajes son el Modelo 303 (autoliquidación trimestral del IVA), el Modelo 390 (resumen anual de IVA) y el Modelo 347 (declaración anual de operaciones con terceros que superen el umbral establecido). Si la agencia tiene empleados, también debe presentar el Modelo 111 de retenciones e ingresos a cuenta de IRPF de forma trimestral y el Modelo 190 como resumen anual. Las agencias constituidas como sociedades presentan además el Impuesto sobre Sociedades al cierre de cada ejercicio.
¿Con qué frecuencia debe una agencia de viajes actualizar sus documentos contables?
Los libros de registro de IVA deben actualizarse con cada factura emitida o recibida, sin esperar al cierre del período. El diario de caja y banco conviene revisarse y cuadrarse de forma diaria o, como mínimo, semanal. El libro de márgenes debe cerrarse mensualmente para cuadrar con el Modelo 303 de cada trimestre. Los expedientes de servicio se actualizan a medida que avanza cada operación, desde la reserva hasta el pago final. Los estados financieros se elaboran al cierre del ejercicio anual. Mantener estos documentos al día desde el primer momento evita acumulaciones de trabajo al final de cada período y reduce el riesgo de errores en las declaraciones.
Conclusión
Los documentos contables de una agencia de viajes forman un sistema interconectado donde cada registro cumple una función concreta. Desde el expediente de servicio que respalda cada operación hasta las declaraciones fiscales trimestrales, todos estos documentos trabajan juntos para que la agencia funcione con claridad, orden y cumplimiento legal. Conocerlos te da una ventaja real: sabes qué debes tener, dónde buscarlo y por qué importa.
El punto de partida práctico es identificar cuáles de estos documentos ya llevas correctamente y cuáles necesitan atención. El libro de márgenes, la correcta mención del REAV en las facturas y el archivo ordenado de los expedientes suelen ser los puntos más débiles en agencias que no han estructurado bien su contabilidad desde el inicio. Corregirlos no requiere grandes cambios, sino hábitos concretos y constancia.
Si quieres seguir profundizando en la gestión financiera del sector turístico, en este sitio web encontrarás más contenidos sobre contabilidad turística que te ayudarán a entender cada aspecto del negocio con mayor detalle y seguridad.
También te puede interesar:
¿Qué es la tarifa neta en turismo?
Contabilidad de observatorios turísticos
¿Qué es el fam trip y cómo funciona en turismo?
Liquidación de grupos hoteleros: Proceso completo
¿Cómo ajustar el precio de un tour por temporada?
Contabilidad de cruceros: ¿Cómo funciona?
Gastos deducibles de un guía turístico