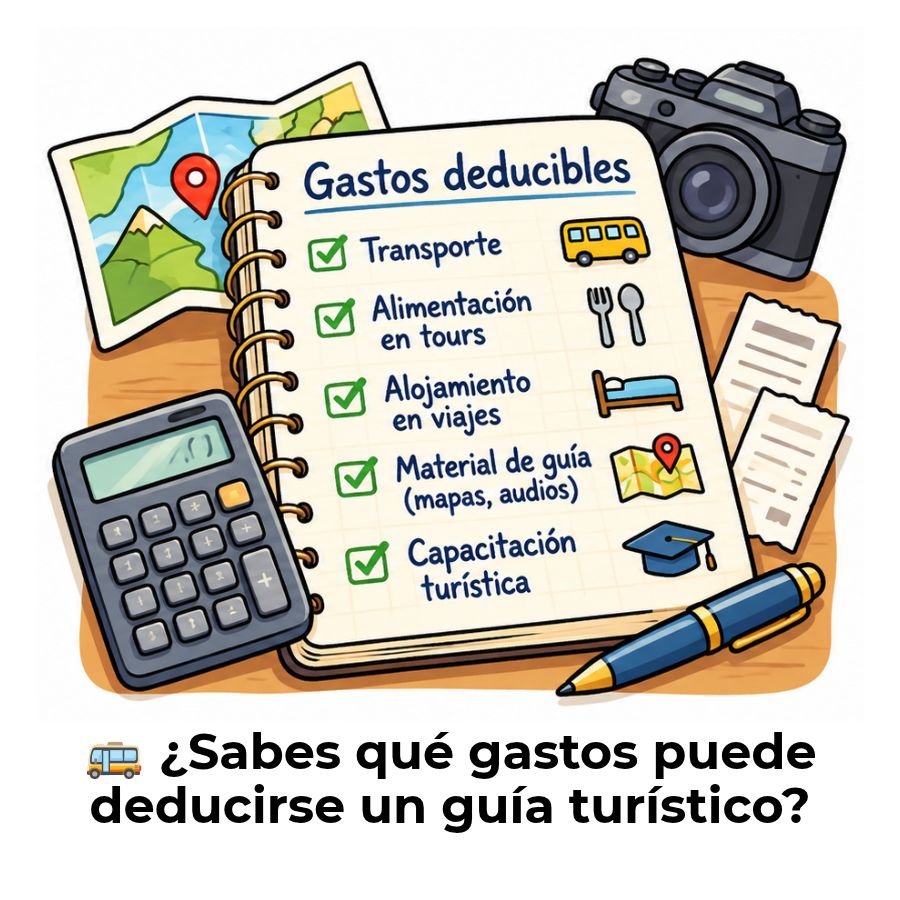
Si ejerces como guía turístico autónomo, tienes derecho a deducir una serie de gastos relacionados con tu actividad, tanto en el IRPF como en el IVA. Desde el transporte hasta la formación, pasando por el material que usas en cada visita, hay más conceptos deducibles de los que probablemente imaginas.
¿Qué es un gasto deducible para un guía turístico?
Un gasto deducible es aquel que puedes restar de tus ingresos antes de calcular los impuestos que debes pagar. En el caso de un guía turístico autónomo, solo son deducibles los gastos que estén directamente vinculados al ejercicio de tu actividad económica, que cuenten con factura válida y que estén registrados en tu contabilidad dentro del periodo en que se produjeron.
El objetivo de las deducciones es que tributes sobre tu beneficio real, es decir, sobre lo que ganas después de cubrir los costes necesarios para trabajar. Si un gasto no cumple esos tres requisitos básicos —vinculación con la actividad, justificación documental y registro contable—, Hacienda puede rechazarlo en una revisión.
Requisitos que debe cumplir un gasto para ser deducible
Para que Hacienda acepte un gasto en tu declaración, debe cumplir cuatro condiciones al mismo tiempo: estar vinculado a tu actividad, estar justificado con una factura completa a tu nombre, estar registrado en tu libro de gastos y haberse producido en el ejercicio fiscal que declaras. Si falla una sola de estas condiciones, el gasto puede ser eliminado en una revisión de la Agencia Tributaria.
Conviene distinguir también entre gastos totalmente deducibles y gastos de deducción limitada o proporcional. Los gastos de uso exclusivamente profesional son deducibles al cien por cien, mientras que los de uso mixto —como el teléfono móvil o la conexión a internet— solo permiten deducir la parte que corresponde al uso profesional, que debes poder acreditar si Hacienda te lo pregunta.
Diferencia entre deducción en IRPF y en IVA
El IRPF y el IVA son dos impuestos distintos con reglas propias para las deducciones. En el IRPF, deduces los gastos de tu base imponible, lo que reduce el beneficio sobre el que calculas el impuesto. En el IVA, en cambio, compensas el impuesto que pagaste al comprar o contratar servicios con el IVA que cobras a tus clientes, y solo ingresas la diferencia a Hacienda.
Un gasto puede ser deducible en el IVA pero no en el IRPF, o a porcentajes distintos en cada impuesto. El ejemplo más claro es el vehículo: en IVA puedes deducir el 50 % del impuesto soportado en un turismo, pero en IRPF solo puedes deducirlo si el vehículo está afecto de manera exclusiva a tu actividad, lo que resulta muy difícil de justificar en la práctica.
Categorías de gastos deducibles de un guía turístico
Los gastos que puedes deducirte como guía turístico autónomo se agrupan en varias categorías según su naturaleza. Conocer estas categorías te ayuda a no olvidar ningún concepto deducible y a aplicar correctamente el porcentaje que corresponde a cada uno en función del impuesto de que se trate.
Transporte y desplazamientos
El transporte es, para un guía turístico, uno de los gastos profesionales más habituales y también uno de los que genera más dudas. Los billetes de metro, autobús, tren o avión utilizados para llegar al lugar de inicio del recorrido o para reunirte con un grupo son plenamente deducibles, siempre que tengas la factura completa y puedas acreditar su relación con una prestación de servicios concreta.
Si utilizas un vehículo privado, la situación cambia. En IRPF, solo puedes deducir el cien por cien de los gastos del vehículo si está afecto de manera exclusiva a tu actividad. En IVA, puedes deducir el 50 % del impuesto soportado en los gastos de un turismo. Muchos guías optan por documentar desplazamientos con kilometraje a 0,26 € por kilómetro, aunque este importe también está sujeto a justificación.
Dietas y manutención
Las dietas son deducibles cuando trabajas fuera de tu municipio habitual, siempre que el pago se haga por medios electrónicos (tarjeta o transferencia) y en un establecimiento de hostelería. Los límites que fija el Reglamento del IRPF son 26,67 euros diarios en España sin pernoctar y 48,08 euros diarios en el extranjero sin pernoctar. Si hay pernoctación, esas cantidades ascienden a 53,34 y 91,35 euros respectivamente.
Las comidas que realizas en tu propio municipio, aunque sean durante tu jornada de trabajo, no son deducibles como dietas propias porque Hacienda las considera un gasto personal. Las comidas con clientes o grupos, en cambio, pueden encuadrarse como gastos de representación, aunque están limitadas al uno por ciento de la cifra de negocios del ejercicio y requieren acreditar el vínculo profesional de la reunión.
Indumentaria profesional
La ropa de trabajo solo es deducible cuando se trata de indumentaria específicamente profesional, es decir, aquella que por su diseño, logotipo o características no puede usarse como ropa de calle. Un chaleco identificativo con el logo de tu empresa o un uniforme con tu nombre y función como guía turístico son deducibles; unos pantalones cómodos o unas zapatillas de deporte que también usas fuera del trabajo, no.
Hacienda aplica un criterio estricto en este punto. La clave está en que la ropa sea reconocible como indumentaria profesional y no sirva para uso personal. Si existe duda, el criterio de la Agencia Tributaria suele decantarse por no admitir la deducción, por lo que conviene guardar también el catálogo o descripción del proveedor que acredite la finalidad profesional del artículo.
Material didáctico y herramientas de trabajo
Como guía turístico utilizas herramientas concretas en tu actividad diaria. Micrófonos, auriculares, receptores de audio, banderas o señales identificativas, linternas para visitas nocturnas y cualquier dispositivo que uses exclusivamente en tus tours son gastos deducibles al cien por cien. Lo mismo aplica para mapas, libros especializados, material fotográfico o aplicaciones de gestión de grupos.
El software de gestión de reservas, las plataformas de comunicación con clientes o las herramientas de edición de materiales para las visitas también entran dentro de esta categoría. En todos los casos, la factura debe ir a tu nombre como autónomo y el gasto debe poder relacionarse con una actividad profesional concreta. Los equipos de mayor valor se amortizan a lo largo de varios ejercicios en lugar de deducirse de golpe.
Formación y reciclaje profesional
Los cursos, talleres, conferencias y materiales de formación son deducibles cuando tienen una relación directa con tu actividad como guía turístico. Un curso de historia del arte, una formación en primeros auxilios para profesionales del turismo o un programa de perfeccionamiento de idiomas son ejemplos de formación plenamente deducible, porque refuerzan las competencias necesarias para tu trabajo.
Las inscripciones a asociaciones profesionales del sector turístico también pueden considerarse un gasto deducible si tienen relación directa con el mantenimiento o la mejora de tu actividad. El criterio general es que la formación debe estar orientada a mejorar tu capacidad profesional como guía, no a adquirir una nueva titulación en un campo completamente distinto.
Seguros y cuota de autónomos
La cuota del RETA (Régimen Especial de Trabajadores Autónomos) es deducible al cien por cien en el IRPF. Se trata de uno de los gastos más relevantes para cualquier autónomo y puede representar una cantidad significativa a lo largo del año, por lo que conviene incluirlo siempre en tu liquidación trimestral.
El seguro de responsabilidad civil, que muchas comunidades autónomas exigen para ejercer como guía turístico con licencia oficial, también es deducible en su totalidad. El seguro de salud tiene un tratamiento especial: puedes deducir hasta 500 euros anuales por ti mismo y otros 500 euros por cada miembro de tu unidad familiar, siempre que el tomador del seguro seas tú como autónomo.
Comunicaciones y tecnología
El teléfono móvil, la conexión a internet y el ordenador son gastos habituales en la actividad de cualquier guía turístico autónomo. Si dispones de una línea exclusiva para uso profesional, puedes deducirla al cien por cien. Si usas el mismo número para lo personal y lo profesional, Hacienda admite una deducción proporcional al uso profesional, aunque en la práctica muchos asesores recomiendan usar líneas separadas para evitar discrepancias.
El ordenador o la tablet que usas para organizar tours, gestionar reservas o preparar materiales para tus visitas también son deducibles. Al tratarse de bienes de inversión, se amortizan aplicando un porcentaje máximo anual según las tablas de amortización de la AEAT, en lugar de deducirlos en un único ejercicio. La amortización máxima habitual para equipos informáticos es del 25 % anual.
¿Qué gastos de transporte puede deducir un guía turístico?
El transporte es la categoría que genera más preguntas entre los guías turísticos autónomos, principalmente porque la norma trata de forma muy distinta el transporte público y el vehículo privado. Cuando usas medios de transporte público —metro, autobús, tren o avión—, puedes deducir el cien por cien del gasto en IRPF, siempre que cuentes con la factura completa y el desplazamiento esté vinculado a una prestación de servicios concreta.
El caso del vehículo privado es más restrictivo. En IRPF, Hacienda solo admite la deducción completa de los gastos de un turismo cuando el vehículo está afecto de manera exclusiva e indivisible a la actividad profesional, sin ningún uso personal. Si hay uso mixto —incluso esporádico—, la deducción queda bloqueada en este impuesto. En IVA, en cambio, puedes deducir el 50 % de la cuota soportada aunque uses el vehículo también para fines personales.
Tabla resumen de gastos deducibles y sus límites
A continuación encontrarás una tabla con los principales gastos deducibles para un guía turístico autónomo, el porcentaje que puedes aplicar en cada impuesto y los límites o condiciones más relevantes. Esta tabla te sirve como referencia rápida para revisar tu situación antes de presentar cada declaración trimestral.
| Concepto | IRPF | IVA | Límite o condición |
|---|---|---|---|
| Cuota del RETA | 100 % | No aplica | Sin límite; deducible en su totalidad |
| Transporte público (billetes) | 100 % | 100 % | Factura completa y relación con la actividad |
| Dietas en España (sin pernocta) | 100 % hasta límite | No deducible | Máximo 26,67 €/día; pago electrónico |
| Dietas en el extranjero (sin pernocta) | 100 % hasta límite | No deducible | Máximo 48,08 €/día; pago electrónico |
| Dietas en España (con pernocta) | 100 % hasta límite | No deducible | Máximo 53,34 €/día; pago electrónico |
| Seguros profesionales (resp. civil) | 100 % | 100 % | Factura y póliza a nombre del autónomo |
| Seguro de salud (autónomo) | Hasta 500 €/año | No deducible | 500 € adicionales por familiar a cargo |
| Formación relacionada con la actividad | 100 % | 100 % | Vínculo directo con la actividad de guía |
| Material profesional (micrófonos, etc.) | 100 % | 100 % | Uso exclusivo en la actividad |
| Equipo informático (amortización) | Hasta 25 %/año | 100 % en el año de compra | Tablas de amortización de la AEAT |
| Teléfono (uso profesional) | Proporcional | Proporcional | Se recomienda línea exclusiva para el 100 % |
| Vehículo privado (uso mixto) | 0 % | 50 % | En IRPF, solo deducible con afectación exclusiva |
| Comidas con clientes (representación) | Hasta 1 % cifra de negocios | No deducible | Acreditar el vínculo profesional de la reunión |
Esta información tiene un carácter orientativo basado en la normativa vigente del IRPF y el IVA. Para aplicar deducciones concretas a tu situación, consulta a un asesor fiscal o revisa las instrucciones oficiales de la Agencia Tributaria, donde encontrarás los modelos, tablas y criterios actualizados.
¿Cómo justificar correctamente los gastos ante Hacienda?
Tener derecho a deducir un gasto no es suficiente si no puedes demostrarlo cuando Hacienda lo requiere. La justificación documental es tan importante como la propia naturaleza del gasto, y un error en este punto puede costarte la deducción completa aunque el gasto sea totalmente legítimo. La documentación básica que debes conservar incluye la factura completa, el registro contable y, en algunos casos, pruebas adicionales del vínculo profesional.
Documentación mínima exigida
La factura completa es el documento principal. Debe incluir el número de factura, la fecha, los datos del emisor y del receptor (tus datos como autónomo), la descripción del bien o servicio, la base imponible y el IVA desglosado. Un ticket de compra o un recibo simplificado no tiene la misma validez jurídica que una factura completa para justificar una deducción en IRPF, aunque en algunos casos Hacienda los acepta como complemento si quedan registrados correctamente.
Además de las facturas, debes llevar un libro de registro de gastos en el que aparezca cada gasto con su fecha, concepto e importe. Este libro es obligatorio para autónomos en estimación directa y es lo primero que revisa la Agencia Tributaria en una comprobación. Puedes llevarlo con un software de contabilidad o incluso con una hoja de cálculo estructurada, aunque la mayoría de los asesores recomienda herramientas especializadas para evitar errores.
Errores frecuentes que conviene evitar
Uno de los errores más habituales es mezclar gastos personales y profesionales en la misma cuenta bancaria, lo que dificulta demostrar la vinculación de cada partida con la actividad. Mantener una cuenta bancaria exclusiva para tu actividad como guía facilita la conciliación contable y aporta una capa extra de credibilidad ante cualquier revisión de la Agencia Tributaria.
⚠️ Errores más comunes al deducir gastos
- Pagar dietas en efectivo: Hacienda exige que las dietas propias se paguen por medios electrónicos para ser deducibles.
- Guardar solo el ticket: Para gastos de transporte y servicios profesionales, necesitas la factura completa con tu NIF o NIE.
- Deducir gastos personales mezclados: Ropa de calle, comidas en tu municipio o gastos de ocio nunca son deducibles aunque los pagues con la tarjeta del negocio.
- Olvidar registrar el gasto en el trimestre correcto: Un gasto que se produce en el primer trimestre no puede deducirse en el segundo; debe imputarse en el momento en que ocurrió.
- Deducir la amortización de golpe: Los bienes de inversión como ordenadores, tablets o equipos de audio se amortizan de forma progresiva según las tablas de la AEAT, no en un solo ejercicio.
Gastos que un guía turístico no puede deducir
Conocer los gastos no deducibles es igual de útil que conocer los deducibles, porque intentar aplicar una deducción improcedente puede derivar en una sanción o en la obligación de devolver importes con recargos. Hay gastos que la normativa prohíbe expresamente, y otros que Hacienda rechaza por falta de acreditación suficiente de su relación con la actividad.
Las multas de tráfico, las sanciones administrativas y los recargos por presentar declaraciones fuera de plazo no son deducibles en ningún caso. La normativa fiscal los excluye expresamente, independientemente de que se hayan producido en el ejercicio de la actividad. Tampoco puedes deducir donativos, aportaciones a partidos políticos ni gastos de viaje que mezclen días de trabajo con días de ocio, a menos que puedas separar y justificar cada parte de forma independiente.
La formación en áreas completamente ajenas a tu actividad como guía tampoco tiene cabida en tus deducciones. Si cursas un máster en marketing digital sin relación directa con el turismo, Hacienda puede rechazar ese gasto aunque hayas pagado la matrícula desde tu cuenta profesional. El criterio es siempre la conexión real y demostrable entre el gasto y el ejercicio de tu actividad como guía turístico. Para profundizar más en la gestión financiera del sector, puedes revisar los recursos sobre contabilidad turística disponibles en este sitio web.
Preguntas frecuentes
¿Puede un guía turístico deducir el vehículo propio?
En IRPF, un guía turístico solo puede deducir los gastos del vehículo propio si está afecto de manera exclusiva a su actividad profesional, sin ningún uso personal. Dado que esta condición es muy difícil de acreditar con un turismo convencional, en la práctica la mayoría no puede aplicar esta deducción en IRPF. En IVA, sin embargo, sí puedes deducir el 50 % de la cuota soportada en los gastos del vehículo aunque exista uso personal, lo que representa una diferencia importante entre ambos impuestos que conviene tener clara.
¿El uniforme o la ropa de trabajo es deducible?
La indumentaria profesional es deducible cuando resulta claramente identificable como tal y no puede usarse como ropa de uso personal. Un chaleco con el logotipo de tu empresa, una camiseta con tu nombre y función como guía o cualquier prenda con elementos identificativos propios de la actividad son ejemplos aceptados. La ropa convencional —aunque la uses solo para trabajar— no es deducible porque Hacienda considera que tiene un componente personal. Guarda siempre el justificante de compra con la descripción del artículo para respaldar la deducción si se te cuestiona.
¿Son deducibles las dietas cuando el guía trabaja en su propio municipio?
No. Las dietas solo son deducibles cuando el desplazamiento te lleva fuera de tu municipio habitual de trabajo. Si realizas una visita guiada dentro de la misma ciudad donde tienes fijado tu domicilio fiscal o tu lugar habitual de trabajo, las comidas que consumas ese día no tienen la consideración de dieta profesional y no puedes incluirlas como gasto deducible. Esta restricción aplica incluso si el recorrido dura varias horas y no tienes tiempo de volver a casa a comer.
¿Qué porcentaje de IVA aplica a los servicios de guía turístico?
Los servicios de guía turístico tributan al 21 % de IVA general. Esto significa que debes repercutir ese porcentaje a tus clientes en las facturas que emitas y liquidar la diferencia entre el IVA cobrado y el IVA soportado en tus gastos cada trimestre mediante el modelo 303. Si trabajas con agencias de viaje o tour operadores, es habitual que soliciten que la factura incluya el IVA desglosado de forma explícita.
¿Qué modelo trimestral debe presentar un guía turístico autónomo?
Como guía turístico autónomo en régimen de estimación directa, debes presentar el modelo 130 para el pago fraccionado del IRPF y el modelo 303 para la liquidación trimestral del IVA. Ambos se presentan dentro de los veinte primeros días naturales de los meses de abril, julio y octubre para los tres primeros trimestres del año, y en enero del año siguiente para el cuarto trimestre. Al cierre del ejercicio, el modelo 100 recoge la declaración anual del IRPF donde consolidas toda la actividad del año. Para conocer más sobre la estructura financiera del sector, puedes revisar la información sobre la estructura de costos de una agencia de viajes, que comparte muchos puntos de partida con la contabilidad de un guía autónomo.
¿La formación en idiomas es un gasto deducible para un guía turístico?
Sí, siempre que el idioma que estudias tenga una relación directa con tu actividad como guía. Si trabajas con grupos internacionales y necesitas mejorar tu inglés, francés, alemán o cualquier otro idioma que uses en tus tours, el curso de idiomas es un gasto plenamente deducible porque refuerza una competencia profesional esencial. La clave está en poder acreditar esa vinculación, especialmente si el idioma que estudias no es el que predomina en tu actividad habitual, ya que Hacienda podría cuestionarlo.
¿Pueden deducirse las comidas con clientes o grupos?
Las comidas con clientes pueden encuadrarse como gastos de representación y son deducibles en IRPF, pero con una limitación importante: el total de este tipo de gastos no puede superar el uno por ciento de la cifra de negocios del ejercicio. Además, debes poder acreditar el carácter profesional de cada comida —quién estaba presente, cuál era el motivo de la reunión— porque Hacienda puede solicitarlo. En IVA, los gastos de hostelería y restauración relacionados con atenciones a clientes no son deducibles, según la normativa de la AEAT. Para aplicar estos y otros conceptos con más criterio, los ejercicios resueltos de contabilidad turística pueden ser un punto de partida práctico muy útil.
Conclusión
Como guía turístico autónomo, tienes derecho a deducir una variedad de gastos que van mucho más allá del simple transporte. Desde la cuota del RETA hasta la formación en idiomas, pasando por el material que usas en cada visita y los seguros que tu actividad requiere, cada gasto bien justificado reduce la base sobre la que calculas tus impuestos y hace que tu tributación refleje tu realidad económica con precisión.
La diferencia entre lo que pagas y lo que deberías pagar muchas veces está en los detalles: guardar la factura completa en lugar del ticket, pagar las dietas con tarjeta, registrar cada gasto en el trimestre correcto y mantener una cuenta separada para tu actividad. Aplicar esos hábitos de forma constante te protege ante cualquier revisión y te da una imagen clara de tus finanzas profesionales a lo largo del año.
Si quieres seguir profundizando en la fiscalidad y la contabilidad aplicadas al sector turístico, en este sitio web encontrarás más contenidos que te ayudarán a gestionar tu actividad con mayor seguridad y eficiencia, desde los fundamentos hasta los casos más específicos del día a día profesional.
También te puede interesar:
Tipos de empresas turísticas y su clasificación
Contabilidad para guías turísticos: Todo lo que debes saber
Pagos hoteleros: ¿Qué son y cómo se registran?
Contabilidad de observatorios turísticos
¿Cómo revisar contratos de proveedores en turismo?
Asientos contables de una agencia de viajes
Contabilidad de un acuario