La contabilidad de un acuario combina elementos propios del sector turístico con particularidades únicas, como el registro de animales como activos biológicos o la amortización de tanques especializados. En este artículo encontrarás todo lo que necesitas saber para entender y gestionar esta contabilidad sin errores.
¿Qué es la contabilidad de un acuario?
La contabilidad de un acuario es el sistema mediante el cual se registran, clasifican y analizan todas las operaciones económicas que genera este tipo de establecimiento turístico. Abarca desde los ingresos por venta de entradas hasta la depreciación de los tanques y el tratamiento fiscal de los servicios que ofrece. Su principal peculiaridad es que combina la lógica de la contabilidad turística con elementos propios de los activos biológicos y de las instalaciones técnicas especializadas.
Al igual que cualquier empresa del sector servicios, un acuario necesita llevar un registro ordenado de lo que entra y lo que sale. Sin embargo, la naturaleza de sus recursos —animales vivos, sistemas de filtración, instalaciones de gran envergadura— genera partidas contables que no aparecen en un negocio turístico convencional. Entender estas diferencias es el primer paso para gestionar sus finanzas con precisión.
Diferencia entre un acuario comercial y uno público
Un acuario público, generalmente gestionado por una administración o fundación, opera con subvenciones, transferencias institucionales y financiación pública que deben registrarse de acuerdo con los principios de la contabilidad pública. Su objetivo principal no es el beneficio económico, sino el cumplimiento de una misión de conservación, educación y divulgación científica. Esto cambia radicalmente la estructura de sus cuentas de ingresos.
Un acuario privado o comercial, en cambio, necesita generar rentabilidad para sobrevivir. Sus ingresos deben superar sus costes operativos y financiar la amortización de las inversiones realizadas. Aplica el Plan General Contable y está sujeto al Impuesto sobre Sociedades, con la presión adicional de justificar cada partida ante sus inversores o socios.
¿Por qué la contabilidad de un acuario es distinta a la de otros negocios turísticos?
La diferencia más notable respecto a un museo, un parque temático o un hotel es la presencia de animales vivos en el balance. Las especies que habitan los tanques pueden clasificarse como activos biológicos, lo que implica valorarlas económicamente y actualizar esa valoración cuando cambia su estado o tamaño. Este tratamiento no existe en ningún otro tipo de atracción turística convencional.
Además, los sistemas de soporte vital —bombas, filtros, controles de temperatura, iluminación especializada— representan inversiones técnicas de alto coste que se amortizan a lo largo de varios ejercicios. El gasto en agua de mar, en su tratamiento y en su renovación periódica tampoco tiene equivalente en ningún otro negocio del sector turístico.
Principales fuentes de ingresos de un acuario
Comprender de dónde proviene cada euro es el punto de partida de cualquier contabilidad. En un acuario, los ingresos no se limitan a la taquilla: existen varias líneas de negocio que deben registrarse de forma separada, tanto para facilitar el análisis de rentabilidad de cada área como para aplicar correctamente el IVA correspondiente a cada una de ellas.
Venta de entradas y tarifas diferenciadas
El ingreso por taquilla se registra en el momento en que el visitante paga, independientemente de cuándo realiza la visita. Si se venden entradas anticipadas online, el importe cobrado debe registrarse como anticipo de clientes hasta que se produzca la visita efectiva, momento en que se convierte en ingreso definitivo. Este detalle afecta al correcto cierre del ejercicio contable.
Las tarifas diferenciadas —adultos, niños, grupos, abonos anuales— se gestionan como líneas distintas dentro de la misma cuenta de ingresos. Cuando existen descuentos para colectivos específicos, la diferencia entre el precio de lista y el precio cobrado no se contabiliza como gasto: simplemente se registra el importe real ingresado.
Tiendas, restaurantes y alquiler de espacios para eventos
Estas tres áreas forman lo que en contabilidad de gestión se denomina centros de coste auxiliares. Cada una genera sus propios ingresos y sus propios gastos, por lo que llevar una contabilidad analítica —separada por centro de actividad— permite saber con exactitud cuál de ellas es rentable y cuál consume más recursos de los que produce.
El alquiler de espacios para eventos tiene una particularidad contable relevante: si se cobra una parte por adelantado y el evento aún no ha tenido lugar, ese importe se registra como ingreso diferido, no como ingreso del periodo. Solo se reconoce en la cuenta de resultados cuando el evento se celebra efectivamente.
Gastos y costos operativos que debes registrar
La estructura de gastos de un acuario es, posiblemente, su rasgo contable más singular. Mantener vivos a cientos de especies marinas exige una inversión continua en recursos que no aparecen en ningún otro tipo de negocio turístico. Clasificar correctamente cada gasto como fijo o variable es fundamental para calcular el punto de equilibrio y tomar decisiones de gestión con base real.
Gastos fijos: personal, suministros y mantenimiento de tanques
Los gastos fijos son aquellos que se producen con independencia del número de visitantes que reciba el acuario en un mes determinado. El personal es, con diferencia, el mayor de ellos: biólogos marinos, cuidadores, técnicos de mantenimiento, personal de taquilla y de tienda generan nóminas que deben pagarse tanto en temporada alta como en temporada baja.
El consumo de agua de mar, la energía eléctrica y los sistemas de climatización de los tanques son suministros que se mantienen activos las veinticuatro horas del día, los trescientos sesenta y cinco días del año. Su importe puede representar una parte significativa del total de gastos operativos y debe desglosarse con precisión en la contabilidad analítica.
Gastos variables: alimentación de especies y reposición de animales
La alimentación de los animales varía en función del número de individuos presentes y de las necesidades nutricionales de cada especie. Este gasto debe registrarse de forma diferenciada respecto al resto de aprovisionamientos, porque su importe puede fluctuar significativamente según bajas naturales, nuevas incorporaciones o cambios estacionales en la dieta.
La reposición de animales —ya sea por fallecimiento, donación a otro acuario o incorporación de nuevas especies— genera un movimiento contable que depende de cómo estén clasificados esos animales: si se consideran activos biológicos, su adquisición se registra en el balance; si se tratan como consumibles, su coste va directamente a la cuenta de pérdidas y ganancias del ejercicio.
Activos y amortización en un acuario
El balance de un acuario tiene una composición de activos muy particular. Junto a los elementos habituales de cualquier empresa —mobiliario, equipos informáticos, vehículos— aparecen partidas completamente específicas de este tipo de instalación. Identificarlas y clasificarlas correctamente es lo que permite calcular un resultado del ejercicio que refleje la realidad económica del negocio.
¿Cómo se amortizan las instalaciones y los equipos acuáticos?
La amortización es el mecanismo contable por el que se imputa, de forma progresiva y sistemática, el coste de un bien a lo largo de los ejercicios en los que ese bien genera valor para la empresa. En un acuario, los tanques de agua salada, los sistemas de filtración y los túneles acrílicos son los elementos que suelen implicar las amortizaciones más elevadas, dado su alto coste de adquisición y su larga vida útil.
El método más habitual es el lineal: se divide el coste del activo entre los años de vida útil estimada y se registra la misma cuota cada ejercicio. Un sistema de filtración valorado en 60.000 euros con una vida útil de diez años genera una amortización anual de 6.000 euros, que aparece como gasto en la cuenta de resultados y reduce el valor neto contable del activo en el balance.
La amortización no es una salida real de dinero, sino el reflejo contable del desgaste progresivo de los activos que participan en la actividad del acuario.
Registro de los animales como activos biológicos
Las normas internacionales de contabilidad, concretamente la NIC 41, regulan el tratamiento de los activos biológicos. Según este marco, los animales vivos en poder de una empresa —incluso si su finalidad es la exhibición y no la producción— pueden reconocerse como activos en el balance. Deben valorarse por su coste de adquisición o, cuando es posible determinarlo de forma fiable, por su valor razonable en el mercado.
En la práctica, muchos acuarios optan por registrar los animales al coste histórico de adquisición y aplicar una corrección valorativa cuando se producen bajas. Cuando un animal muere o es transferido a otra institución, se da de baja en el activo y el importe correspondiente se lleva a pérdidas del ejercicio. Este tratamiento requiere un inventario permanente de las especies presentes en el recinto.
¿Cómo se lleva la contabilidad de un acuario?
Llevar la contabilidad de un acuario de forma ordenada requiere definir, antes de registrar ninguna operación, qué cuentas vas a utilizar, cómo vas a estructurar el plan analítico y qué periodicidad tendrán los cierres internos. La clave es que el sistema contable refleje la realidad operativa del acuario sin mezclar partidas de distintas áreas de negocio.
Plan de cuentas aplicado a un acuario
El Plan General Contable español ofrece el marco de referencia para estructurar las cuentas de un acuario. No obstante, la singularidad de este tipo de establecimiento obliga a crear subcuentas específicas que permitan diferenciar los ingresos y gastos propios de la actividad acuaria de los que corresponden a las áreas auxiliares como la tienda o el restaurante.
A continuación se muestran las cuentas más relevantes que utiliza un acuario en su día a día contable, agrupadas por su función dentro del sistema:
Asientos contables habituales en un acuario
Los asientos que se repiten con mayor frecuencia en la contabilidad de un acuario son los de cobro de taquilla, pago de nóminas y registro de suministros. La correcta separación de cada operación por cuenta y por centro de coste es lo que permite obtener información útil para la gestión, más allá de cumplir simplemente con la obligación legal de llevar los libros al día.
Obligaciones fiscales de un acuario
Como cualquier empresa de servicios, un acuario tiene obligaciones fiscales que deben cumplirse en los plazos que marca la normativa. Su particularidad es que puede generar operaciones sujetas a tipos distintos de IVA dentro de un mismo ejercicio, lo que exige un control detallado para evitar errores en las declaraciones periódicas y posibles sanciones de la administración tributaria.
IVA y tipos aplicables según los servicios
El IVA de un acuario no es uniforme: cada tipo de servicio puede quedar sujeto a un tipo diferente según la normativa vigente. Las entradas para acceder a las instalaciones —consideradas como servicios de carácter cultural o de ocio— pueden estar sujetas al tipo general del 21 %, aunque conviene verificar en cada caso si resulta aplicable alguna reducción autonómica o sectorial. Los servicios de restauración tributan habitualmente al tipo reducido del 10 %, mientras que los artículos de la tienda de souvenirs aplican el tipo general.
Esta diversidad de tipos obliga al acuario a llevar un registro meticuloso de cada ingreso, desglosando siempre la base imponible y la cuota de IVA correspondiente. Las declaraciones trimestrales (modelo 303) deben reflejar la suma de todas las operaciones realizadas durante el trimestre, agrupadas por tipo impositivo.
Impuesto sobre Sociedades e IRPF para acuarios
Si el acuario opera como sociedad mercantil —SA, SL o SLU—, tributa por el Impuesto sobre Sociedades al tipo general vigente. La base imponible parte del resultado contable del ejercicio, al que se le aplican los ajustes extracontables que establece la normativa fiscal: libertad de amortización, correcciones por deterioro de activos biológicos o diferencias entre la amortización contable y la fiscal. Estos ajustes pueden reducir la carga tributaria real en comparación con el resultado que muestra la cuenta de pérdidas y ganancias.
Si el acuario pertenece a un empresario individual o se estructura como comunidad de bienes, el rendimiento de la actividad tributa en el IRPF del titular. En ese caso, el régimen de estimación directa —normal o simplificada— determina cómo se calculan los ingresos y los gastos deducibles. Las nóminas del personal, independientemente de la forma jurídica del acuario, generan siempre retenciones a cuenta que deben liquidarse trimestralmente mediante el modelo 111.
Indicadores financieros clave para gestionar un acuario
La contabilidad de un acuario no solo sirve para cumplir con las obligaciones legales: es también la fuente de información a partir de la cual se toman decisiones estratégicas. Calcular y monitorizar un conjunto de indicadores financieros permite detectar con antelación si alguna área del negocio está deteriorando el resultado global y actuar antes de que el problema se agrave.
El coste por visitante es uno de los indicadores más útiles en la gestión diaria de un acuario, porque permite comparar la eficiencia de distintos periodos y evaluar el impacto de cualquier cambio operativo. Si el coste por visitante sube sin que lo hagan los ingresos medios por persona, la rentabilidad se deteriora. Mantener este indicador bajo control es especialmente relevante en épocas de baja afluencia, cuando los gastos fijos siguen produciéndose con independencia del número de visitantes.
El análisis de estacionalidad merece una atención particular. Un acuario que recibe el 60 % de sus visitantes en los meses de verano debe planificar su tesorería para garantizar que los ingresos de la temporada alta financian los gastos de los meses de menor actividad. Para ello, muchos acuarios constituyen provisiones o reservas de liquidez durante los periodos de mayor ingreso. Profundizar en la contabilidad turística permite entender cómo gestionar estas variaciones de forma sistemática y sin improvisadas sorpresas al cierre del ejercicio.
Preguntas frecuentes
¿Qué tipo de empresa es un acuario desde el punto de vista contable?
Un acuario puede adoptar distintas formas jurídicas en función de su titularidad y su finalidad. Los acuarios privados operan habitualmente como sociedades limitadas o anónimas, aplicando el Plan General Contable y tributando por el Impuesto sobre Sociedades. Los acuarios públicos o gestionados por fundaciones sin ánimo de lucro se rigen por principios de contabilidad pública o por las normas específicas del sector no lucrativo, con estados financieros adaptados a su naturaleza y con una estructura de ingresos que incluye subvenciones y transferencias institucionales como partidas principales.
¿Cómo se registran los animales del acuario en la contabilidad?
Los animales de un acuario pueden registrarse como activos biológicos en el balance, siguiendo los criterios de la NIC 41 o de las normas de adaptación sectoriales aplicables. Se valoran inicialmente por su coste de adquisición, que incluye el precio pagado al proveedor más todos los gastos necesarios para ponerlos en condiciones de uso. Cuando un animal muere, es donado o transferido, se da de baja en el activo y la diferencia entre su valor contable y el importe recuperado se lleva a pérdidas o ganancias del ejercicio. Mantener un inventario actualizado de las especies es, por tanto, una obligación contable, no solo una buena práctica de gestión.
¿Qué IVA se aplica a las entradas de un acuario?
En términos generales, las entradas de un acuario están sujetas al tipo general del IVA, que en España es del 21 %. Sin embargo, si el acuario desarrolla actividades de carácter cultural, educativo o científico reconocidas como tales por la administración competente, podría aplicarse el tipo reducido del 10 % o incluso existir exención en casos específicos. Dado que la normativa puede variar según la comunidad autónoma y la naturaleza jurídica del acuario, siempre conviene verificar el tipo aplicable con un asesor fiscal antes de emitir las facturas y presentar las declaraciones trimestrales.
¿Cuáles son los principales gastos fijos de un acuario?
Los gastos fijos más significativos de un acuario son los relacionados con el personal especializado —biólogos, cuidadores y técnicos—, los suministros energéticos necesarios para mantener los sistemas de soporte vital activos las veinticuatro horas, el mantenimiento preventivo de los tanques y filtros, los seguros del recinto y los animales, y los gastos de limpieza y seguridad. Todos estos costes se producen con independencia del número de visitantes que reciba el acuario en un mes determinado, lo que hace que la gestión de la estacionalidad sea un desafío contable y financiero relevante para este tipo de establecimiento. También se pueden ampliar estos conceptos revisando la contabilidad de los centros culturales, que comparte muchos de estos patrones de gasto.
¿Qué cuentas del Plan General Contable usa un acuario?
Un acuario utiliza un conjunto de cuentas del Plan General Contable adaptadas a su actividad específica. En el activo destacan la cuenta 215 para las instalaciones y tanques, la 281 para su amortización acumulada y las cuentas de existencias para los alimentos y artículos de tienda. En la parte de ingresos, la cuenta 700 recoge los ingresos por entradas y visitas, la 705 los de restauración y la 752 los de alquiler de espacios. Los gastos se agrupan principalmente en la cuenta 628 para suministros, la 622 para mantenimiento y la 640 para nóminas del personal, aunque un acuario bien organizado crea subcuentas analíticas para diferenciar el coste de cada área de negocio.
¿Cómo se calcula la amortización de los tanques y equipos de un acuario?
La amortización de los tanques y equipos de un acuario se calcula dividiendo el coste de adquisición entre el número de años de vida útil estimada para cada elemento. El método lineal es el más habitual: produce una cuota constante cada año que se registra como gasto en la cuenta 681 y reduce el valor neto del activo a través de la cuenta 281 de amortización acumulada. La vida útil de un tanque de agua salada puede oscilar entre diez y veinte años, mientras que los equipos electrónicos de monitorización y los sistemas de iluminación tienen vidas útiles más cortas, entre cinco y ocho años.
¿Qué diferencia hay entre la contabilidad de un acuario público y uno privado?
La diferencia más relevante está en la estructura de ingresos y en el marco normativo aplicable. Un acuario público recibe subvenciones, transferencias y aportaciones institucionales que se contabilizan según principios de contabilidad pública o de entidades sin fines lucrativos; su objetivo no es el beneficio, sino el cumplimiento de una misión de servicio público. Un acuario privado, en cambio, debe generar suficientes ingresos comerciales para cubrir sus costes y obtener un resultado positivo que justifique la inversión realizada. Esto se traduce en una presión mayor sobre la gestión de la tesorería, el control de los costes operativos y la diversificación de las fuentes de ingresos, que debe reflejarse con claridad en su sistema contable.
Conclusión
La contabilidad de un acuario es mucho más que un registro de entradas y salidas de dinero. Incluye el tratamiento de activos biológicos, la amortización de instalaciones especializadas, la gestión de múltiples tipos de IVA y el análisis de indicadores financieros adaptados a la estacionalidad propia del sector. Entender esta estructura contable te da una visión completa de cómo funciona económicamente uno de los establecimientos turísticos más singulares que existen.
A lo largo de este artículo has visto cómo clasificar los ingresos por área de negocio, cómo registrar los gastos fijos y variables, cómo amortizan los activos y qué obligaciones fiscales debes tener presentes. Puedes aplicar directamente estos conceptos si trabajas en la gestión de un acuario o si estudias contabilidad aplicada al sector turístico: la lógica que rige estas operaciones es la misma que encontrarás en cualquier análisis financiero real.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad aplicada a sectores específicos del turismo y la cultura, con el mismo nivel de detalle y la misma claridad. Seguir explorando estas áreas te ayudará a construir una base sólida, práctica y muy difícil de olvidar.
También te puede interesar:
Activos museísticos: Entiende su valor real en la contabilidad
¿Cómo se clasifica el transporte turístico?
Gastos incidentales en hoteles
Contabilidad de agencias receptivas: Guía básica
Contabilidad de sitios patrimoniales
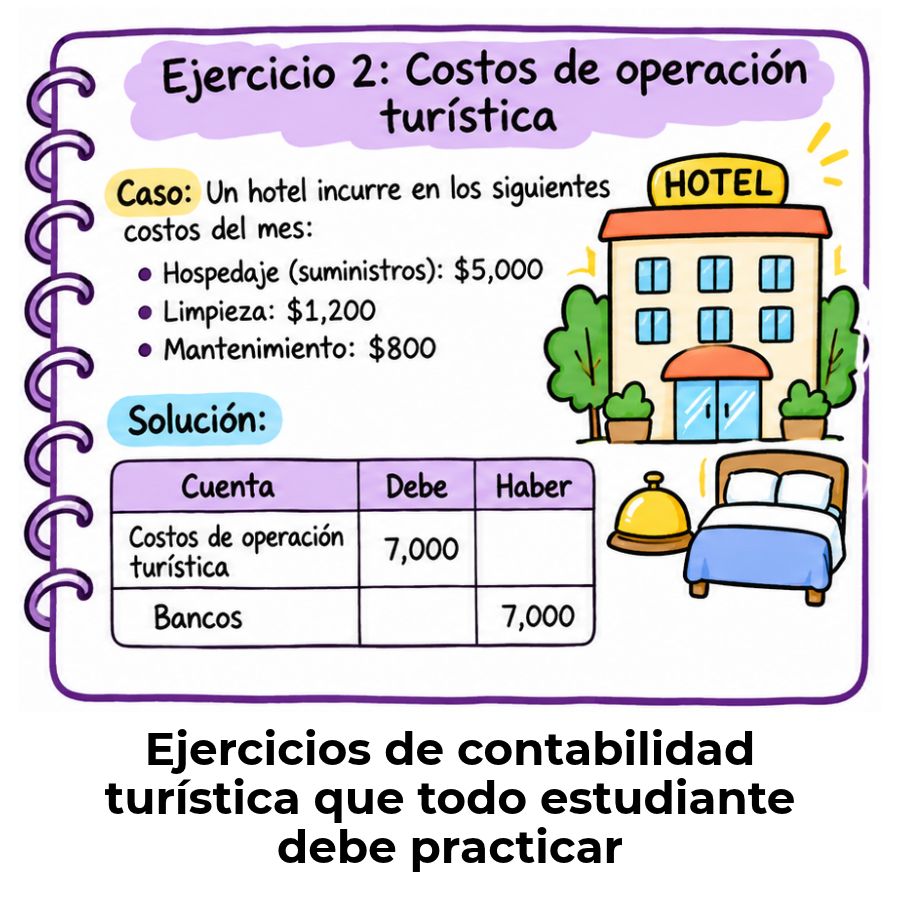
Ejercicios resueltos de contabilidad turística
El consumo eléctrico hotelero: El gasto que nadie vigila de cerca