La contabilidad de una agencia receptiva es el sistema con el que registras, clasificas y controlas todos los movimientos financieros que genera recibir turistas en destino. Desde las comisiones que cobras a proveedores hasta los paquetes que armas y vendes directamente, cada operación tiene un tratamiento contable específico que debes conocer.
¿Qué es una agencia receptiva y cómo funciona?
Una agencia receptiva es una empresa turística que opera en el lugar de destino, no en el lugar de origen del viajero. Su trabajo comienza cuando el turista aterriza: coordina traslados, reserva servicios locales, gestiona excursiones y actúa como enlace entre el visitante y todos los proveedores del destino. Es el operador que convierte un itinerario en papel en una experiencia real sobre el terreno.
Desde el punto de vista contable, esto tiene una implicación directa: la agencia receptiva puede actuar como intermediaria, como vendedora directa o como ambas a la vez. Esa doble naturaleza es lo que hace que su contabilidad tenga particularidades que no encontrarás en otros tipos de negocio.
Diferencia entre agencia receptiva, emisiva y mixta
La agencia emisiva capta clientes en su propio país y los envía a otro destino. La agencia receptiva los espera en el destino y organiza todo lo que ocurre una vez que el turista llega. La agencia mixta combina ambas funciones: emite viajeros hacia otros destinos y, al mismo tiempo, recibe a quienes llegan al suyo. Desde la contabilidad, esta distinción importa porque define qué tipo de ingresos genera cada operación.
¿Qué servicios gestiona una agencia receptiva?
El abanico de servicios que coordina una agencia receptiva es amplio y varía según el destino y el perfil de sus clientes. Cada servicio que gestiona puede representar un tipo de ingreso distinto, lo que obliga a llevar un registro específico para cada uno. Algunos los intermedia y recibe una comisión; otros los arma directamente y factura el precio completo al cliente o a la agencia emisora.
- Traslados y transporte local: desde el aeropuerto hasta el hotel y entre destinos dentro del mismo territorio.
- Alojamiento: contratación o intermediación de hoteles, posadas y apartamentos turísticos.
- Excursiones y actividades: visitas guiadas, actividades de aventura, experiencias culturales y eventos especiales.
- Guías turísticos: coordinación del personal que acompaña al viajero durante su estancia.
- Restauración y espectáculos: reservas en restaurantes exclusivos, entradas a funciones o eventos locales.
- Atención en destino: resolución de imprevistos, cambios de itinerario y soporte durante toda la estancia.
Características contables de las agencias receptivas
La contabilidad de una agencia receptiva no se parece a la de una empresa de servicios convencional. Su particularidad está en que puede actuar al mismo tiempo como principal y como intermediaria según la naturaleza de cada operación. Esto genera diferentes tratamientos para el reconocimiento de ingresos, el registro de costos y la gestión del impuesto al valor agregado.
El principio de devengo aplicado al turismo receptivo
El principio de devengo establece que los ingresos y los gastos deben reconocerse en el momento en que se generan, no cuando se cobra o se paga el dinero. Para una agencia receptiva, esto significa que si organizas una excursión en marzo pero la cobras en febrero, el ingreso pertenece a marzo. Aplicar bien este principio es lo que diferencia una contabilidad fiable de un registro de movimientos de caja.
El reconocimiento de ingresos debe coincidir con la prestación efectiva del servicio turístico, no con el momento del cobro.
En la práctica, esto afecta directamente a las reservas anticipadas, los adelantos de clientes y los pagos a proveedores que se realizan antes de la operación. Registrar un anticipo como ingreso definitivo es uno de los errores más comunes en la contabilidad de agencias turísticas y puede distorsionar por completo el resultado del período.
Registro contable de comisiones y márgenes
Cuando una agencia receptiva actúa como intermediaria, el ingreso que debe reflejar en su contabilidad es solo la comisión que recibe del proveedor, no el importe total que pagó el cliente. Si un turista paga 400 euros por una excursión que tú intermedias y recibes el 15 % de comisión, tu ingreso son 60 euros, no 400. Registrar los 400 como ingreso infla artificialmente la facturación y puede generar problemas fiscales.
El margen, en cambio, aparece cuando la agencia organiza y vende un paquete propio. En ese caso, registras el ingreso bruto total y luego reflejas los costos reales del servicio, quedando el margen como resultado de la operación. Esta diferencia entre ingreso por comisión e ingreso por paquete propio es la clave para entender la estructura contable de cualquier agencia receptiva.
¿Cómo se registran los ingresos en una agencia receptiva?
Los ingresos de una agencia receptiva no tienen una única forma. Dependiendo de cómo opera en cada situación, puede generar tres tipos distintos de ingreso, cada uno con su propio tratamiento contable. Confundirlos o mezclarlos es el origen de la mayoría de los problemas contables en este sector.
Ingresos por comisión frente a ingresos por paquete propio
Los ingresos por comisión se producen cuando la agencia intermedia un servicio entre un proveedor local y el turista o la agencia emisora. En ese caso, la agencia no compra ni vende el servicio: simplemente lo gestiona y cobra un porcentaje acordado. El registro correcto es reconocer solo ese porcentaje como ingreso en la cuenta correspondiente de gestión o mediación.
Los ingresos por paquete propio, en cambio, se generan cuando la agencia compra servicios a proveedores, los combina en un producto turístico y lo vende a un precio cerrado. Aquí sí hay una relación de compra-venta completa. El ingreso bruto es el precio total cobrado al cliente, y los costos son los pagos a los proveedores. El margen resultante es el verdadero beneficio de la operación.
Tratamiento del IVA y regímenes especiales
El tratamiento del IVA en una agencia receptiva depende del régimen bajo el que opere. En el régimen general, el IVA se aplica sobre el precio total de la factura y la agencia puede deducir el IVA soportado de los proveedores. Sin embargo, existe el Régimen Especial de Agencias de Viajes (REAV), que modifica esta mecánica de forma significativa.
Bajo el REAV, el IVA no se calcula sobre el precio total facturado al cliente, sino sobre el margen bruto de la operación, es decir, sobre la diferencia entre lo que cobra la agencia y lo que paga a sus proveedores. Esto cambia tanto la forma de emitir facturas como la manera de registrar el IVA en la contabilidad. No todas las operaciones de una receptiva quedan bajo este régimen, por lo que es fundamental identificar cuándo aplica y cuándo no. Para profundizar en la fiscalidad del sector, puedes consultar los recursos de la Agencia Tributaria española.
Principales gastos en la contabilidad receptiva
Los gastos en una agencia receptiva son tan variados como los servicios que ofrece. Identificarlos correctamente y clasificarlos en la categoría contable adecuada es tan importante como registrar los ingresos, porque de ello depende calcular bien el margen real de cada operación y presentar estados financieros que reflejen la realidad del negocio.
Gastos con proveedores locales: hoteles, transporte y guías
Los gastos con proveedores locales son el corazón del costo de ventas en una agencia receptiva. Cuando compras servicios de alojamiento, transporte o guías para armar un paquete, esos pagos son costos directamente vinculados a cada operación. Deben registrarse contra el expediente correspondiente, no como gasto general de la empresa, para poder calcular el margen de cada viaje de forma individual.
El control de estos gastos también implica gestionar anticipos, reservas con penalización por cancelación y diferencias de cambio cuando trabajas con proveedores en otra moneda. Cada una de estas situaciones genera un asiento contable distinto que debe reflejar la realidad de la obligación adquirida y no solo el movimiento de caja.
Gastos de gestión y comisiones a agencias emisoras
Además de los costos directos de los servicios, una agencia receptiva tiene gastos de estructura: salarios, alquiler de oficina, tecnología, marketing y administración general. También puede tener comisiones que paga a las agencias emisoras que le envían clientes, las cuales son un gasto de distribución que debe quedar registrado en su propia cuenta contable para no confundirlo con el costo del servicio prestado.
- Comisiones a agencias emisoras: porcentaje que se paga a quien envía al turista; es un gasto de distribución, no de operación directa.
- Gastos de personal: sueldos de coordinadores, guías propios y personal de atención en destino.
- Gastos tecnológicos: software de gestión de reservas, herramientas de comunicación y sistemas contables especializados.
- Gastos financieros: comisiones bancarias por cobros internacionales, diferencias de tipo de cambio y costos de pasarelas de pago.
- Gastos de cancelación: penalizaciones que aplican los proveedores cuando el turista cancela fuera del plazo acordado.
¿Cómo se lleva la contabilidad por expedientes turísticos?
El expediente turístico es la herramienta central de la contabilidad en una agencia receptiva. Funciona como una carpeta virtual donde se agrupan todos los movimientos financieros de una operación específica: desde la reserva del cliente hasta el cierre definitivo con todos los proveedores. Gestionar por expedientes permite conocer el margen real de cada viaje, no solo el resultado global de la empresa al final del mes.
¿Qué incluye un expediente contable en turismo receptivo?
Un expediente contable bien armado concentra en un solo lugar toda la información financiera de una operación. No se trata solo de guardar facturas: cada expediente debe reflejar el ciclo completo de la operación, desde el presupuesto inicial hasta el último pago al proveedor y el cobro definitivo al cliente o a la agencia emisora.
Control del margen por operación
El margen por operación es la diferencia entre lo que facturaste por el servicio y lo que pagaste para prestarlo. En una agencia receptiva, este margen puede variar enormemente de un expediente a otro según el tipo de servicio, la temporada, los proveedores y las condiciones negociadas. Por eso, conocer el margen global de la empresa no es suficiente: necesitas el margen de cada operación para saber cuáles son rentables y cuáles no.
El cierre de un expediente se produce cuando todos los ingresos han sido cobrados, todas las facturas de proveedores han sido registradas y el resultado final ha quedado reflejado en la contabilidad. Un expediente sin cerrar es un margen sin calcular, y eso impide tomar decisiones financieras con información real. Muchas agencias receptivas que trabajan también con contabilidad para guías turísticos aplican una lógica similar de control por actividad o servicio.
Diferencias contables entre agencia receptiva y tour operador
Aunque a veces se usan como sinónimos, una agencia receptiva y un tour operador no son lo mismo desde el punto de vista contable. El tour operador diseña y empaqueta productos turísticos en volumen para venderlos a través de otras agencias. La agencia receptiva opera en destino y puede o no fabricar su propio producto. Esta diferencia define el flujo de ingresos y el modelo de costos de cada uno.
En la contabilidad turística se trabaja con estas diferencias de forma constante, ya que la estructura de costos, el reconocimiento de ingresos y el tratamiento fiscal cambian según el modelo de negocio. Entender en cuál de estos modelos encaja tu agencia es el primer paso para llevar una contabilidad precisa.
Errores frecuentes en la contabilidad de agencias receptivas
Conocer los errores más habituales en este tipo de contabilidad te permite evitarlos desde el principio. Muchos de ellos no son graves en apariencia, pero acumulados pueden distorsionar la imagen financiera de la agencia y generar problemas fiscales difíciles de corregir. El error más común es registrar el importe total cobrado al cliente como ingreso cuando la agencia solo intermedia el servicio.
- Contabilizar el total en lugar de la comisión: cuando intermedias, solo la comisión percibida es ingreso tuyo; el resto es dinero en tránsito.
- Registrar anticipos como ingreso: un pago anticipado del cliente es una deuda de la agencia hasta que el servicio se preste; contablemente es un pasivo, no un ingreso.
- Dejar expedientes sin cerrar: operar sin cerrar los expedientes impide conocer el margen real y genera diferencias entre la contabilidad y la realidad financiera.
- Aplicar el régimen de IVA incorrecto: confundir cuándo aplica el REAV y cuándo el régimen general puede generar liquidaciones incorrectas y sanciones.
- Mezclar gastos generales con costos de operación: los gastos de estructura deben separarse de los costos de cada expediente para calcular márgenes reales.
Estos errores son especialmente relevantes en negocios que gestionan múltiples tipos de servicios turísticos simultáneamente. La lógica es similar a la que se aplica en la contabilidad de parques temáticos, donde también coexisten ingresos de diferente naturaleza dentro de un mismo período contable.
Preguntas frecuentes
¿Qué es la contabilidad de agencias receptivas?
La contabilidad de agencias receptivas es el sistema de registro, clasificación y control de todos los movimientos financieros que genera la operación de una empresa turística que recibe viajeros en un destino. Incluye el registro de ingresos por comisiones y paquetes propios, el control de costos con proveedores locales, la gestión del IVA bajo regímenes especiales y el seguimiento del margen de rentabilidad de cada operación o expediente turístico.
¿Cuál es la diferencia contable entre una agencia receptiva y una emisiva?
La diferencia principal está en el origen de los ingresos y en la relación con los proveedores. La agencia emisiva genera ingresos principalmente a través de comisiones que reciben de touroperadores por enviar clientes. La agencia receptiva, en cambio, puede generar ingresos tanto por comisionar servicios de proveedores locales como por vender directamente paquetes que ella misma arma en destino. Esto implica estructuras de costos, formas de facturación y tratamientos de IVA distintos en cada caso.
¿Cómo se registran las comisiones en una agencia receptiva?
Las comisiones que recibe una agencia receptiva de sus proveedores locales se registran como ingresos por mediación o gestión en la cuenta contable correspondiente. Es fundamental registrar solo el importe neto de la comisión, no el precio total del servicio que pagó el cliente. Si la comisión viene acompañada de IVA, debe registrarse con su tratamiento fiscal específico. El momento del registro debe coincidir con la prestación efectiva del servicio, no con la fecha de cobro.
¿Qué régimen de IVA se aplica a las agencias receptivas?
Las agencias receptivas pueden operar bajo el régimen general de IVA o bajo el Régimen Especial de Agencias de Viajes (REAV), dependiendo del tipo de operación que realicen. Cuando venden paquetes propios que incluyen servicios adquiridos a terceros, el REAV obliga a calcular el IVA únicamente sobre el margen bruto de la operación, no sobre el precio total facturado. Este régimen también impide al cliente deducir el IVA de la factura. Es habitual que una misma agencia aplique ambos regímenes en función de cada operación.
¿Qué es el margen bruto en contabilidad turística receptiva?
El margen bruto en contabilidad turística receptiva es la diferencia entre el precio cobrado al cliente por un paquete o servicio y el costo total pagado a los proveedores para prestarlo. Representa el beneficio antes de descontar los gastos generales de la agencia. Calcularlo correctamente exige tener todos los costos del expediente registrados y cerrados, incluyendo anticipos, cancelaciones y ajustes por diferencias entre el servicio contratado y el finalmente prestado.
¿Cómo se controla la rentabilidad de cada operación receptiva?
La forma más efectiva de controlar la rentabilidad de cada operación receptiva es trabajar por expedientes. Cada expediente concentra todos los ingresos y costos de un viaje o grupo de viajeros específico. Al cerrarlo, obtienes el margen real de esa operación, que puedes comparar con el presupuestado inicialmente. Acumular esta información durante una temporada te permite identificar qué tipos de operaciones son más rentables, con qué proveedores conviene seguir trabajando y en qué servicios los márgenes se están deteriorando.
¿Qué cuentas contables se usan en una agencia receptiva?
Las cuentas contables más habituales en una agencia receptiva incluyen las de ingresos por ventas de servicios turísticos, ingresos por comisiones de mediación e ingresos por honorarios de gestión en el debe de resultados. En el pasivo, se utilizan cuentas de anticipos recibidos de clientes. En gastos, aparecen las cuentas de compras de servicios a proveedores turísticos, comisiones pagadas a agencias emisoras, gastos de personal y gastos financieros. La estructura exacta depende del plan contable del país, pero la lógica de separación entre ingresos propios e ingresos por intermediación es universal.
Conclusión
La contabilidad de una agencia receptiva tiene una lógica propia que no puedes abordar con los mismos criterios que usarías en un negocio convencional. Cuando manejas al mismo tiempo ingresos por intermediación e ingresos por paquetes propios, necesitas una estructura contable que distinga cada tipo de operación con precisión para que tus estados financieros reflejen la realidad del negocio.
Los puntos que has visto en este artículo —el principio de devengo, la contabilidad por expedientes, el tratamiento del IVA y los errores más frecuentes— son la base que te permite construir esa estructura. Aplicarlos desde el inicio de cada temporada es lo que te dará visibilidad real sobre qué operaciones son rentables y cuáles necesitan ajuste.
Si quieres seguir profundizando en la gestión financiera del sector, en este sitio web encontrarás más contenidos sobre contabilidad turística que te ayudarán a entender las particularidades de cada tipo de empresa dentro de la industria.
También te puede interesar:
Comisiones OTA: El porcentaje que pocos hoteles calculan bien
¿Cómo cobrar comisiones a los hoteles?
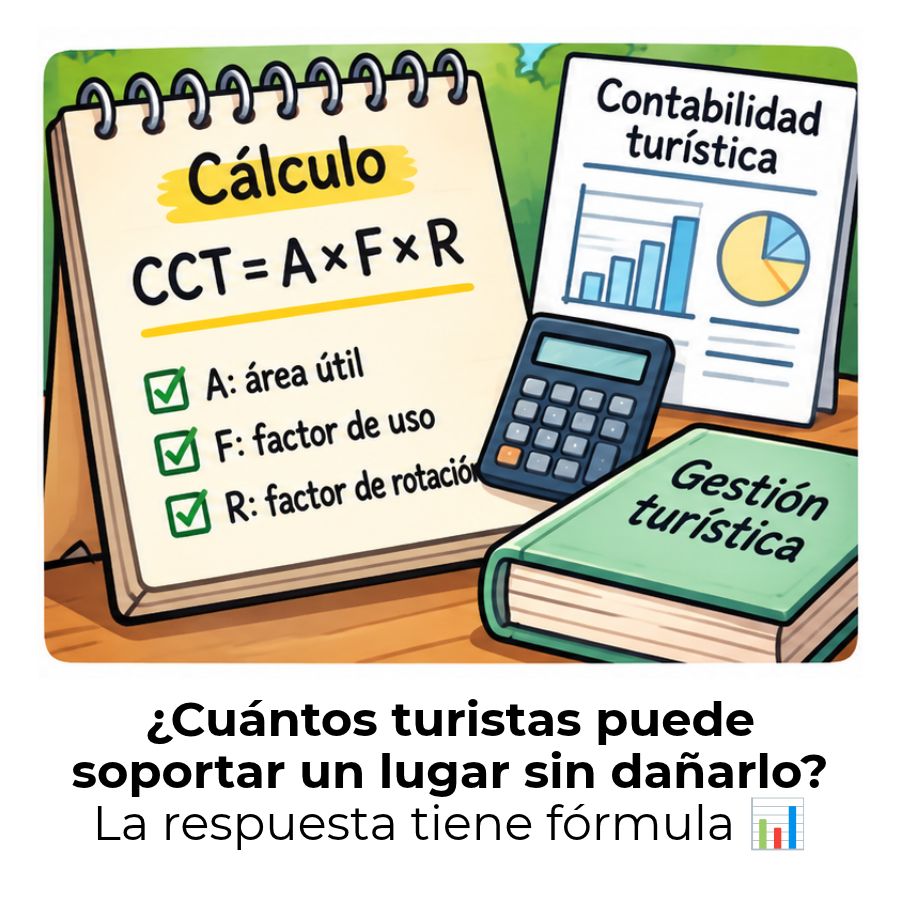
¿Cómo se calcula la capacidad de carga turística?
Gastos deducibles de un guía turístico
Liquidación de grupos hoteleros: Proceso completo
¿Cómo contabilizar boletos aéreos en una agencia de viajes?
Flujo de caja estacional en empresas de turismo