Imagina cerrar tu mejor temporada alta con las reservas llenas y los números en verde, y aun así no tener suficiente efectivo para pagar los gastos de enero. No es un error de cálculo aislado: es la trampa más silenciosa del turismo, y tiene nombre propio.
¿Qué es el flujo de caja estacional en turismo?
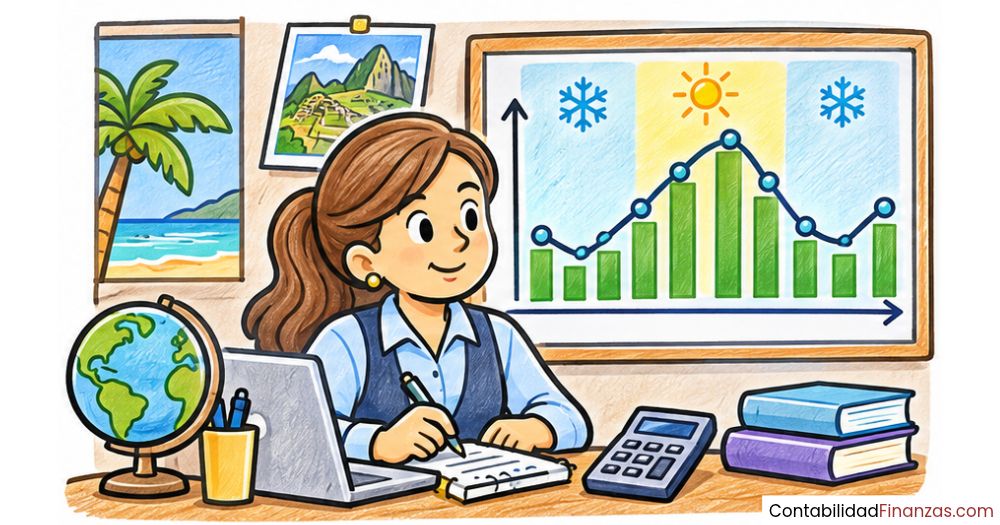
El flujo de caja estacional es el registro de todas las entradas y salidas de dinero que experimenta una empresa a lo largo del año, tomando en cuenta que esos movimientos no ocurren de manera uniforme, sino que se concentran en determinados períodos. En turismo, este patrón de concentración de ingresos es uno de los rasgos financieros más definitorios del sector, y entenderlo es indispensable para cualquier persona que trabaje o estudie en este campo.
Cuando hablamos de flujo de caja en general, nos referimos a la diferencia entre lo que entra (cobros) y lo que sale (pagos) en un período concreto. Si lo que entra supera a lo que sale, el flujo es positivo. Si ocurre lo contrario, es negativo. En un negocio turístico, es habitual que el flujo sea positivo durante la temporada alta y negativo o muy ajustado durante los meses de menor actividad, independientemente de cuánto se haya facturado en el año.
Diferencia entre flujo de caja general y flujo estacional
El flujo de caja general mide los movimientos de efectivo sin importar el momento del año en que ocurran. El flujo de caja estacional, en cambio, analiza esos movimientos en relación con los ciclos propios de la actividad, lo que permite identificar en qué meses la empresa tiene superávit de liquidez y en cuáles enfrenta déficit. Para un negocio turístico, esta distinción no es un detalle técnico menor: es la base de toda la planificación financiera anual.
Un restaurante convencional puede tener un flujo bastante estable mes a mes. Un hotel de playa, en cambio, puede concentrar el 70 % de sus ingresos en cuatro meses. Gestionar ambos con las mismas herramientas sería un error, porque las necesidades de liquidez, ahorro y financiación son completamente distintas. El flujo de caja estacional responde precisamente a esa realidad.
¿Por qué el turismo es especialmente sensible a la estacionalidad?
El turismo depende de factores que no controla el empresario: el clima, las vacaciones escolares, los festivos nacionales, los eventos culturales o deportivos. Estas variables externas hacen que la demanda suba y baje de forma pronunciada y, en muchos casos, predecible. Esa predictibilidad, aunque limitada, es lo que hace posible planificar el flujo de caja con suficiente antelación si se tienen los datos correctos.
Según datos del análisis de Embat publicados en 2026, el saldo medio de caja de los grupos hoteleros vacacionales puede aumentar entre un 69 % y un 186 % desde el mes de menor actividad hasta el de mayor volumen de negocio. Esa oscilación tan amplia ilustra por qué en ningún otro sector resulta tan urgente entender cómo se mueve el dinero a lo largo del año.
¿Cómo se comporta el dinero a lo largo del año turístico?
El año financiero de una empresa turística no empieza el 1 de enero: empieza cuando se abre la temporada o, mejor dicho, cuando se inicia la preparación para ella. Dividir el año en tres fases —acumulación, sostenimiento y preparación— permite visualizar con claridad dónde está el dinero en cada momento y qué decisiones corresponde tomar en cada etapa.
La fase de acumulación: temporada alta
Durante la temporada alta, los ingresos se disparan. Las reservas llegan con anticipación, los servicios se prestan de forma continua y la caja registra entradas de dinero que pueden multiplicar por tres o cuatro los niveles habituales del resto del año. Este es el único período donde la empresa tiene capacidad real de generar el margen que sostendrá los meses siguientes, por lo que las decisiones que se toman aquí son críticas.
El error más común en esta fase es tratar los ingresos de temporada alta como si fueran ingresos del mes. No lo son. Son, en realidad, el presupuesto de todo el año. Destinar una parte de esos ingresos a un fondo de reserva no es opcional: es la base de la estabilidad financiera en cualquier negocio turístico estacional. Las referencias más habituales apuntan a reservar entre el 20 % y el 30 % de los beneficios de la temporada alta específicamente para la cobertura de gastos en temporada baja.
La fase de sostenimiento: temporada baja
En temporada baja, los ingresos caen de forma notable, pero los gastos fijos no desaparecen. Los seguros, los alquileres, los suministros y, en muchos casos, parte del personal siguen generando salidas de dinero aunque la caja apenas tenga entradas. Esta combinación de ingresos mínimos con gastos constantes es la causa principal de las crisis de liquidez en empresas turísticas.
En algunos casos, según datos del sector hotelero, las empresas presentan saldos negativos en esta etapa y necesitan recurrir a financiación externa para cubrir el circulante. Llegar a este punto sin haber planificado las reservas durante la temporada alta coloca al negocio en una posición financiera muy frágil, con opciones de crédito más costosas y menos margen de negociación.
📋 Comparativa de fases del año turístico
| Fase | Flujo de caja | Prioridad financiera | Riesgo principal |
|---|---|---|---|
| Temporada alta | Positivo y elevado | Generar y apartar reservas | Gastar más de lo necesario |
| Pretemporada | Negativo (inversión) | Preparar sin descapitalizarse | Crisis de liquidez inicial |
| Temporada baja | Negativo o ajustado | Administrar el fondo de reserva | Agotar reservas antes de tiempo |
La fase de preparación: pretemporada
La pretemporada es el período previo a la apertura de la temporada alta, y suele ser financieramente exigente porque los gastos aparecen antes que los ingresos. Hay que contratar personal, revisar instalaciones, realizar compras de materiales y activar campañas de marketing. Todo ese desembolso ocurre cuando la caja todavía está en su punto más bajo del año, lo que convierte a esta fase en la más delicada desde el punto de vista de la liquidez.
Una empresa que llega a la pretemporada con un fondo de reserva suficiente puede financiar su propia reactivación sin endeudarse. Una que no lo tiene debe recurrir a crédito externo en el peor momento posible: cuando los bancos ya han visto que sus ingresos recientes son bajos. Planificar la pretemporada desde la temporada alta anterior es la única forma de romper ese ciclo.
¿Cómo se elabora un flujo de caja estacional?
Construir un flujo de caja estacional no requiere herramientas sofisticadas, pero sí requiere orden y datos reales. El objetivo es tener, antes de que empiece el año, una tabla mensual que muestre cuánto dinero se espera que entre y cuánto se prevé que salga en cada período. Esa proyección es la hoja de ruta financiera de todo el ciclo anual.
Pasos para elaborar un flujo de caja estacional en turismo
Una vez construida la tabla mensual, el saldo acumulado al final de cada mes te dirá si el negocio puede cubrir sus obligaciones sin agotar las reservas. Si algún mes el saldo acumulado proyectado cae por debajo de cero, ese es el momento que hay que corregir antes de que llegue, no cuando ya haya ocurrido. Esa anticipación es precisamente el valor más alto de esta herramienta.
Errores frecuentes al gestionar el flujo de caja estacional
Conocer los errores más habituales en este ámbito puede ahorrarte problemas financieros que, en muchos casos, son completamente previsibles. No se trata de falta de conocimiento técnico, sino de hábitos que se instalan cuando la temporada alta va bien y el dinero parece abundante. El exceso de confianza durante los meses de mayor ingreso es, paradójicamente, el origen de la mayoría de las crisis de liquidez en temporada baja.
- Mezclar el dinero personal con el del negocio: Un error especialmente frecuente en empresas familiares o pequeños establecimientos. Cuando se mezclan las cuentas, es imposible saber con exactitud cuánto dinero tiene realmente el negocio disponible para cubrir sus obligaciones.
- No calcular el colchón mínimo necesario: Muchos propietarios guardan dinero, pero sin saber si es suficiente. La referencia útil es calcular el total de gastos fijos de los meses sin ingresos relevantes: ese es el mínimo que debe permanecer apartado antes de cerrar la temporada alta.
- Confundir facturación con liquidez: Que el negocio haya facturado mucho no significa que el dinero esté disponible. Si los cobros llegan con retraso o hay anticipos que aún no se han prestado, el flujo real puede ser muy distinto al que muestra la cuenta de resultados.
- Ignorar los pagos fiscales que caen en temporada baja: Los impuestos trimestrales, las cotizaciones a la seguridad social y otros pagos obligatorios no desaparecen porque haya poca actividad. Olvidar incluirlos en la proyección genera déficits inesperados.
- Tomar decisiones de inversión sin revisar el flujo proyectado: Reformar las instalaciones, comprar equipamiento nuevo o ampliar plantilla son decisiones que afectan directamente a la caja. Tomarlas sin comprobar el impacto en el flujo de caja estacional puede poner en riesgo la liquidez de los meses siguientes.
Estrategias para equilibrar el flujo de caja entre temporadas
El objetivo no es eliminar la estacionalidad, que es una característica estructural del turismo, sino gestionar sus efectos de manera que la empresa mantenga liquidez suficiente durante todo el año. Para eso existen estrategias complementarias que, combinadas, reducen significativamente el impacto de los meses de menor actividad.
Fondos de reserva y cómo calcularlos
El fondo de reserva es la herramienta más eficaz y directa para proteger un negocio turístico durante la temporada baja. Consiste en apartar, durante los meses de mayor ingreso, una cantidad que permita cubrir los gastos fijos en los meses sin actividad suficiente. El cálculo de partida es sencillo: multiplica tus gastos fijos mensuales por el número de meses de temporada baja, y esa cifra es el mínimo que necesitas haber reservado antes de que comience ese período.
Por ejemplo, si tus gastos fijos son de 2.400 € al mes y tu temporada baja dura cuatro meses, necesitas al menos 9.600 € reservados. Si además quieres margen para imprevistos, añade entre uno y dos meses adicionales sobre ese mínimo. Las referencias del sector apuntan a reservar entre el 20 % y el 30 % de los beneficios de la temporada alta para este fin, aunque la cifra exacta depende de la estructura de costes de cada negocio.
Diversificación de ingresos en temporada baja
Depender de un solo tipo de cliente o de una única fuente de ingresos agrava el problema de la estacionalidad. Cuando la demanda turística cae, todo cae al mismo tiempo. Diversificar los ingresos significa crear fuentes adicionales que no dependan exclusivamente del turismo de temporada alta: turismo de reuniones y congresos, paquetes para residentes locales, alquiler de espacios para eventos, actividades formativas o servicios dirigidos al segmento corporativo.
Esta diversificación no resuelve por completo la estacionalidad, pero sí suaviza la caída del flujo de caja durante los meses de menor actividad. Incluso una fuente de ingresos modesta en temporada baja puede reducir de forma significativa el tiempo durante el cual la empresa está consumiendo sus reservas, alargando el margen de maniobra financiero. Explorar la contabilidad en el turismo de aventura es una buena referencia para entender cómo algunos negocios han logrado mantener actividad durante los meses de temporada baja mediante productos alternativos.
Financiación externa: cuándo y cómo usarla
La financiación externa no es una señal de fracaso: es una herramienta que, usada correctamente, permite sostener la operación del negocio mientras se recupera el flujo. El problema aparece cuando se recurre a ella sin planificación, en el peor momento y en condiciones desfavorables. El momento correcto para explorar las opciones de financiación es justo después de cerrar la temporada alta, cuando los estados financieros recientes muestran ingresos sólidos.
Entre las opciones más habituales para empresas turísticas estacionales se encuentran las líneas de crédito a corto plazo, los préstamos con carencia de capital durante la temporada baja y los créditos estacionales diseñados específicamente para este tipo de negocio. Comparar condiciones con antelación, antes de necesitar el dinero, es lo que permite negociar desde una posición de fortaleza y no de urgencia.
Herramientas y registros contables para el control estacional
El flujo de caja estacional no existe solo como concepto: se construye y se sigue a través de registros contables concretos. Conocer qué cuentas y qué documentos están detrás de cada movimiento te ayuda a conectar la teoría con la práctica real de la contabilidad turística y a entender cómo se organiza la información financiera en este sector.
📂 Cuentas contables clave en el flujo de caja turístico
| Cuenta | Descripción | Relación con el flujo estacional |
|---|---|---|
| 700 | Ingresos por alojamiento | Principal fuente de entrada en temporada alta |
| 705 | Ingresos por restauración | Complementa el ingreso en picos de demanda |
| 438 | Anticipos de clientes (reservas) | Genera flujo antes de prestar el servicio; pasivo transitorio |
| 600 | Compras de mercaderías | Salida variable; sube en pretemporada y temporada alta |
| 640 | Sueldos y salarios | Gasto fijo o semifijo; persiste en temporada baja |
Además de las cuentas del Plan General de Contabilidad, el control del flujo de caja estacional se apoya en documentos específicos. El estado de flujos de efectivo, el presupuesto de tesorería mensual y el cuadro de mandos financiero son los tres pilares del seguimiento contable en un negocio turístico estacional. Cada uno aporta una perspectiva distinta: el primero muestra lo que ya ocurrió, el segundo proyecta lo que va a ocurrir y el tercero compara ambas visiones para detectar desvíos a tiempo.
El cierre de cada temporada también exige un análisis específico. Revisar los datos reales frente a las proyecciones iniciales permite ajustar el modelo para el año siguiente. Si quieres profundizar en este proceso, el artículo sobre el cierre de temporada en negocios turísticos explica con detalle los pasos contables y financieros que hay que dar al finalizar cada ciclo.
Preguntas frecuentes
¿Qué es el flujo de caja estacional y para qué sirve en turismo?
El flujo de caja estacional es el registro mensual de las entradas y salidas de dinero de una empresa, tomando en cuenta que esos movimientos no son uniformes a lo largo del año, sino que se concentran en determinadas temporadas. En turismo, sirve para anticipar cuándo la empresa tendrá liquidez suficiente, cuándo necesitará recurrir a sus reservas y cuándo podría necesitar financiación externa. Es la herramienta central de la planificación financiera en cualquier negocio turístico estacional.
¿Cómo afecta la temporada baja al flujo de caja de un hotel?
Durante la temporada baja, los ingresos de un hotel caen de forma notable mientras los gastos fijos —seguros, suministros, alquileres, nóminas mínimas— siguen corriendo. Esa brecha entre ingresos escasos y gastos constantes genera un flujo de caja negativo que debe cubrirse con las reservas generadas en la temporada alta. En casos donde no hay reservas suficientes, algunos hoteles presentan saldos negativos de caja y necesitan recurrir a crédito para mantener la operación.
¿Cuánto dinero de reserva necesita un negocio turístico para la temporada baja?
El cálculo de partida consiste en multiplicar los gastos fijos mensuales por el número de meses de temporada baja. Ese resultado es el mínimo que debe permanecer apartado. Añadir entre uno y dos meses adicionales como margen para imprevistos es una práctica recomendable. Las referencias del sector indican ahorrar entre el 20 % y el 30 % de los beneficios de la temporada alta para este fin, aunque la cifra exacta depende de la estructura de costes de cada negocio.
¿Qué diferencia hay entre flujo de caja y estado de resultados en turismo?
El estado de resultados muestra si la empresa ha ganado o perdido dinero en un período, tomando en cuenta ingresos y gastos independientemente de cuándo se cobren o paguen. El flujo de caja, en cambio, registra únicamente los movimientos reales de efectivo: cuándo entra el dinero y cuándo sale. Un hotel puede mostrar beneficios en su cuenta de resultados y tener problemas de liquidez al mismo tiempo si los cobros se retrasan o los anticipos de reserva aún no se han prestado.
¿Cómo se proyecta el flujo de caja en una empresa turística?
La proyección parte de los datos históricos de ingresos y gastos por mes, ajustados con las previsiones del año en curso. Se elabora una tabla mensual donde se recogen las entradas esperadas (cobros de reservas, anticipos, ingresos por servicios) y las salidas previstas (nóminas, proveedores, impuestos, suministros). El saldo de cada mes se acumula al siguiente para ver si la empresa mantiene liquidez en todo momento. Revisar esa proyección mensualmente y compararla con los datos reales es lo que convierte el documento en una herramienta útil, no en un ejercicio teórico.
¿Qué cuentas contables se usan para registrar el flujo de caja en turismo?
Las más habituales son la cuenta 700 para los ingresos por alojamiento, la 705 para los ingresos por restauración, la 438 para los anticipos de clientes pendientes de prestar, la 600 para las compras de mercaderías y la 640 para los sueldos y salarios. Los pagos anticipados por reservas se registran como pasivos transitorios en la cuenta 438 hasta que el servicio se presta efectivamente, momento en el que se trasladan a la cuenta de ingresos correspondiente.
¿Puede un negocio turístico tener flujo de caja negativo en temporada alta?
Sí, aunque es infrecuente. Puede ocurrir cuando los ingresos llegan con retraso respecto a los gastos de la temporada: por ejemplo, si se paga al personal y a los proveedores antes de cobrar las reservas o si se hacen inversiones importantes al mismo tiempo. También puede suceder cuando el volumen de operaciones crece tan rápido que los pagos a proveedores y nóminas superan temporalmente a los cobros reales. Por eso es importante distinguir entre facturación y cobro efectivo al construir cualquier proyección.
Conclusión
El flujo de caja estacional en turismo no es un concepto abstracto: es la representación más fiel de cómo respira financieramente un negocio a lo largo del año. Entender en qué meses entra el dinero, en cuáles sale y cuándo la caja estará en su punto más bajo te da una ventaja real frente a quienes gestionan las finanzas de forma reactiva, sin proyección ni planificación.
Los puntos que has visto en este artículo —las tres fases del ciclo anual, el cálculo del fondo de reserva, los errores más habituales y las estrategias para suavizar la estacionalidad— son aplicables en cualquier tipo de negocio turístico, desde un pequeño alojamiento rural hasta una agencia de viajes. Puedes empezar con un archivo de hoja de cálculo sencillo, registrando los datos reales de los últimos doce meses, y construir desde ahí tu primera proyección.
La contabilidad turística tiene mucho más que ofrecer a quien quiere gestionar con solidez un negocio en este sector. En este sitio web encontrarás más contenidos que te ayudarán a seguir desarrollando esa comprensión, con la misma claridad y profundidad que has encontrado aquí.
También te puede interesar:
¿Qué es el REAV en contabilidad turística?
Contabilidad de sitios patrimoniales
Costos de amenidades hoteleras
Compensaciones hoteleras: Controla el gasto y protege tus resultados
¿Cómo contabilizar franquicias de trenes turísticos?
Estructura de costos de una agencia de viajes
Concesiones turísticas: Más rentabilidad con una contabilidad correcta