Cuando un grupo hotelero cierra, parece que todo termina de golpe. Pero la realidad es muy distinta: empieza entonces un proceso legal y contable meticuloso que puede durar meses. Si alguna vez te has preguntado qué ocurre realmente detrás de ese cierre, estás en el lugar adecuado.
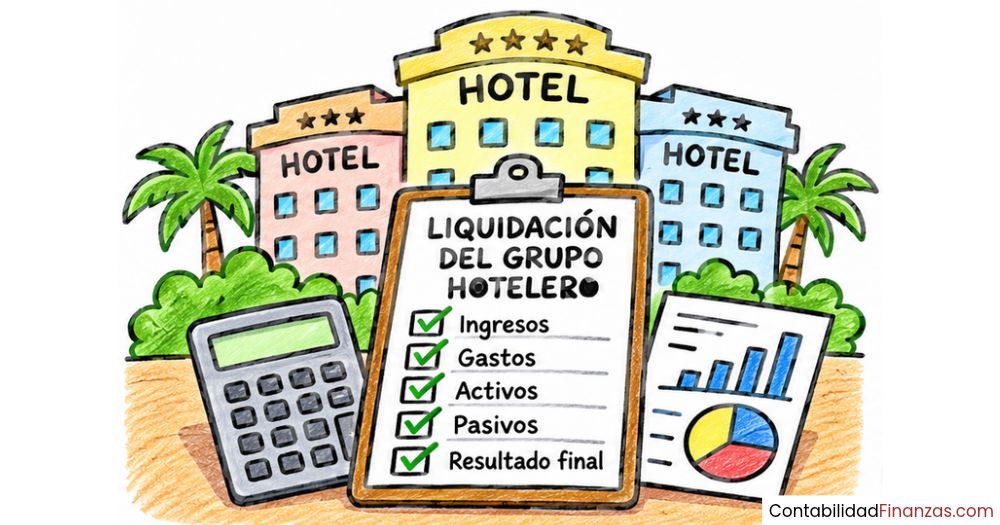
¿Qué es la liquidación de un grupo hotelero?
La liquidación de un grupo hotelero es el proceso legal y contable mediante el cual una empresa del sector turístico cierra sus operaciones de forma definitiva y ordenada. No se trata de un cierre instantáneo: implica cobrar los créditos pendientes, pagar todas las deudas, vender activos si hace falta y, finalmente, repartir lo que queda entre los socios.
En el contexto de un grupo hotelero, este proceso es especialmente complejo porque involucra varias sociedades al mismo tiempo: la empresa dominante y sus filiales, cada una con sus propios contratos, empleados, activos inmobiliarios y obligaciones fiscales. Por eso, liquidar un grupo no es igual que liquidar un hotel individual.
Diferencia entre disolución y liquidación
Uno de los errores más frecuentes es usar estos dos términos como si fueran sinónimos. La disolución es la decisión de cerrar; la liquidación es el proceso de ejecutar ese cierre. Son dos momentos distintos dentro de la misma secuencia. Primero se disuelve la sociedad mediante un acuerdo formal, y después comienza la fase de liquidación, que puede durar meses o incluso años.
| Concepto | Disolución | Liquidación |
|---|---|---|
| ¿Qué es? | Acuerdo formal de cierre | Proceso de ejecución del cierre |
| ¿Cuándo ocurre? | Al inicio del proceso | Después de la disolución |
| ¿Sigue existiendo la empresa? | Sí, con la mención «en liquidación» | Sí, hasta que se cancela en el Registro Mercantil |
| ¿Quién la gestiona? | Junta de socios o accionistas | El liquidador nombrado |
| ¿Genera actos contables? | Balance de apertura de liquidación | Registros continuos hasta el balance final |
¿Cuándo se inicia la liquidación de un grupo hotelero?
La liquidación no nace de la nada: siempre hay una causa que la desencadena. Entender cuál es esa causa importa porque determina si el proceso será voluntario o impuesto desde fuera. En ambos casos, el camino legal que sigue es básicamente el mismo, pero las condiciones de partida son muy distintas.
Causas voluntarias
Cuando los socios o accionistas deciden por propia iniciativa cerrar el grupo, el proceso comienza con una junta general extraordinaria. La decisión debe aprobarse por mayoría, salvo que los estatutos del grupo exijan un umbral más alto. Los motivos más habituales son el cumplimiento del plazo fijado en los estatutos, la consecución del objeto social para el que se creó la empresa o una reestructuración estratégica del grupo.
Causas forzosas
En otros casos, la liquidación no es una elección sino una consecuencia. Puede derivarse de pérdidas acumuladas que reduzcan el patrimonio neto por debajo del capital social, de una resolución judicial, de la imposibilidad de mantener la actividad ordinaria o del inicio de un procedimiento concursal que, una vez superada la fase de conciliación, termina con la disolución del grupo. En el sector hotelero, las crisis de ocupación sostenida suelen ser el detonante más común.
Causas voluntarias
- Acuerdo mayoritario de los socios
- Cumplimiento del plazo estatutario
- Consecución del objeto social
- Reestructuración o fusión con otro grupo
Causas forzosas
- Pérdidas que reducen el patrimonio neto
- Resolución judicial
- Imposibilidad de continuar la actividad
- Resultado de un procedimiento concursal
Fases del proceso de liquidación hotelera
El proceso de liquidación de un grupo hotelero no es un acto único, sino una secuencia de cuatro fases encadenadas, cada una con sus propios actores, plazos y documentos. Saltarse cualquiera de ellas o ejecutarlas fuera de orden puede generar responsabilidades legales para el liquidador y los socios.
Fase 1: Disolución y nombramiento del liquidador
Todo comienza con una junta general extraordinaria en la que los socios aprueban el acuerdo de disolución. Ese acuerdo debe elevarse a escritura pública ante notario e inscribirse en el Registro Mercantil. Desde ese momento, la empresa incorpora a su nombre la expresión «en liquidación», que funciona como aviso público de que el proceso ha comenzado. Los administradores cesan en sus funciones ordinarias y el liquidador toma el control de la gestión.
Fase 2: Inventario, balance y cobro de créditos
El liquidador tiene un plazo de tres meses desde la apertura de la liquidación para elaborar un inventario completo de activos y pasivos y presentar un balance de apertura que refleje la situación real del grupo. Después, comienza a gestionar el cobro de los créditos pendientes: facturas no pagadas, contratos en curso y cualquier derecho económico que tenga la empresa sobre terceros.
Fase 3: Pago de deudas y venta de activos
Con los créditos cobrados, el liquidador atiende las deudas del grupo en el orden que establece la ley: primero los trabajadores, luego los acreedores preferentes y, por último, los proveedores ordinarios. Si el dinero disponible no es suficiente para cubrir todas las obligaciones, el liquidador puede vender activos del grupo, incluidos inmuebles, equipos y participaciones en filiales, para obtener la liquidez necesaria.
Fase 4: Balance final y reparto del patrimonio
Una vez saldadas todas las deudas, el liquidador elabora el balance final de liquidación y un informe sobre las operaciones realizadas. Ambos documentos se someten a la aprobación de la junta general, que tiene un plazo para impugnarlos si detecta irregularidades. Tras la aprobación, se reparte la cuota de liquidación entre los socios en proporción a su participación, y finalmente se cancela la inscripción de la sociedad en el Registro Mercantil, momento en que el grupo deja de existir legalmente.
Obligaciones contables durante la liquidación
La apertura de la liquidación no suspende las obligaciones contables del grupo: las sigue teniendo todas, además de algunas nuevas. El liquidador es el responsable de mantener la contabilidad al día desde el primer día hasta el cierre definitivo. En la práctica, esto implica gestionar dos horizontes contables al mismo tiempo: el cierre de la actividad ordinaria y el registro de las operaciones propias del proceso liquidativo.
Registros y libros obligatorios
Durante todo el proceso, el grupo hotelero debe mantener actualizados el libro diario y el libro mayor, registrando cada cobro, cada pago y cada venta de activo que se realice. Además, el liquidador debe formular cuentas anuales mientras la liquidación no concluya, lo que puede suponer varios ejercicios completos si el proceso se prolonga. Estas cuentas reflejan la evolución del patrimonio y permiten a los socios y acreedores hacer seguimiento del estado real del cierre.
Documentos contables clave en la liquidación hotelera
Balance de apertura de liquidación
Punto de partida. Recoge el patrimonio del grupo en la fecha de disolución.
Cuentas anuales intermedias
Obligatorias si la liquidación se extiende más de un ejercicio contable.
Balance final de liquidación
Documento definitivo que determina la cuota que recibirá cada socio.
Libro diario y libro mayor
Deben mantenerse actualizados durante todo el proceso, sin excepciones.
Tratamiento del patrimonio neto en liquidación
En el momento de la disolución, el patrimonio neto del grupo pasa a considerarse un fondo disponible para atender las deudas y, después, para distribuir entre los socios. Los fondos propios ya no tienen el mismo significado que en una empresa en funcionamiento: ahora representan la cuota de liquidación máxima disponible para los socios. Cualquier variación en ese patrimonio durante el proceso —por cobros, ventas o gastos del propio cierre— se registra con la misma precisión que en la contabilidad ordinaria.
Aspectos fiscales que no puedes ignorar
El proceso de liquidación genera una serie de obligaciones fiscales que no desaparecen porque la empresa esté cerrando. El grupo hotelero debe presentar todas las declaraciones tributarias correspondientes hasta la fecha de extinción. Esto incluye el Impuesto sobre Sociedades de los ejercicios en que la liquidación esté activa, las liquidaciones periódicas de IVA, las retenciones sobre los pagos a trabajadores y las declaraciones informativas que procedan.
La escritura de disolución y liquidación está sujeta al Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados en su modalidad de operaciones societarias. El tipo aplicable sobre el patrimonio neto del balance de liquidación es del 1 %, aunque este trámite varía según la legislación vigente en cada momento y la jurisdicción donde opera el grupo. Antes de dar por cerrado el proceso, conviene verificar que no quedan liquidaciones tributarias pendientes, ya que la Agencia Tributaria puede dirigirse contra los socios si hubiera deudas fiscales no atendidas.
El papel del liquidador en un grupo hotelero
El liquidador es la figura central de todo el proceso. Cuando los administradores ordinarios cesan, es el liquidador quien asume el control de la empresa y responde de sus actuaciones ante los socios, los acreedores y la administración pública. En un grupo hotelero, su responsabilidad es especialmente exigente porque debe gestionar simultáneamente las operaciones de varias sociedades.
La función del liquidador no es solo cerrar: es garantizar que cada euro se cobra, se paga y se reparte con la misma transparencia que si la empresa siguiera en funcionamiento.
Entre sus obligaciones concretas se encuentran elaborar el inventario y el balance de apertura en el plazo legal, cobrar los créditos pendientes, pagar las deudas en el orden correcto, vender los activos necesarios y mantener informados a los socios y acreedores en cada etapa del proceso. Al final, es el liquidador quien firma el balance final y propone la cuota de liquidación para cada socio.
Funciones clave del liquidador en un grupo hotelero
- Elaborar el inventario inicial: Levantamiento de todos los activos y pasivos del grupo en la fecha de disolución, con un plazo máximo de tres meses.
- Gestionar el cobro de créditos: Reclamar facturas pendientes, liquidar contratos activos y recuperar depósitos o garantías en poder de terceros.
- Atender las deudas en orden: Pagar a trabajadores y acreedores según la prelación legal, sin saltarse ningún tramo.
- Vender activos si es necesario: Inmuebles, mobiliario hotelero, vehículos y participaciones en filiales pueden venderse para obtener liquidez.
- Informar a socios y acreedores: Comunicar el estado del proceso de forma periódica y transparente.
- Presentar el balance final: Documento que resume todo el proceso y determina cuánto recibe cada socio.
Liquidación vs. concurso de acreedores en el sector hotelero
Cuando un grupo hotelero no puede pagar sus deudas, surgen dos caminos distintos: la liquidación voluntaria, que hemos visto hasta ahora, y el concurso de acreedores. Elegir el camino equivocado —o no actuar a tiempo— puede agravar considerablemente la situación financiera.
La liquidación voluntaria es posible cuando la empresa puede pagar todas sus deudas con los activos disponibles y el patrimonio del grupo es positivo. El concurso de acreedores, en cambio, entra en juego cuando las deudas superan los activos y la empresa es insolvente. En ese caso, es el juez quien nombra al administrador concursal y quien decide, dentro del procedimiento, si el grupo puede reestructurarse o si debe liquidarse.
| Aspecto | Liquidación voluntaria | Concurso de acreedores |
|---|---|---|
| ¿Quién decide? | Los socios del grupo | El juez mercantil |
| Situación financiera | Patrimonio positivo, deudas asumibles | Insolvencia o riesgo inminente |
| ¿Quién gestiona? | El liquidador nombrado por los socios | El administrador concursal |
| Plazos | Los fija el propio proceso | Los fija el juzgado |
| Resultado posible | Siempre cierre del grupo | Reestructuración o liquidación |
| Impacto reputacional | Menor | Mayor, por la publicidad del proceso |
En el sector hotelero, la decisión de acudir al concurso de acreedores debe tomarse antes de que la situación de insolvencia sea irreversible. Los administradores tienen la obligación legal de solicitar el concurso en el plazo de dos meses desde que conocen la situación de insolvencia. No hacerlo puede derivar en responsabilidades personales para ellos. Para entender cómo afecta este escenario a la estructura del grupo, resulta útil conocer previamente cómo funciona la consolidación hotelera, ya que los estados financieros consolidados son el punto de partida para evaluar la situación real del grupo.
Preguntas frecuentes
¿Qué diferencia hay entre disolver y liquidar un grupo hotelero?
Disolver es tomar la decisión formal de poner fin al grupo, aprobada en junta de socios y elevada a escritura pública. Liquidar es ejecutar esa decisión: cobrar, pagar, vender activos y repartir el sobrante. La disolución abre la puerta; la liquidación es todo lo que ocurre después, hasta que el grupo se cancela definitivamente en el Registro Mercantil. Son dos fases consecutivas e inseparables del mismo proceso.
¿Quién puede ser liquidador en un grupo hotelero?
En la mayoría de los casos, los propios administradores del grupo pasan a asumir el cargo de liquidadores, salvo que la junta nombre a personas distintas o los estatutos establezcan algo diferente. El liquidador puede ser una persona física o una persona jurídica, como una asesoría o una firma especializada en reestructuraciones. En procesos complejos con varias filiales hoteleras, es habitual nombrar equipos de liquidadores con perfiles contables, jurídicos y financieros.
¿Cuánto tiempo dura el proceso de liquidación de un grupo hotelero?
No hay un plazo único: depende del tamaño del grupo, el número de filiales, los activos que haya que vender y las deudas pendientes. Un grupo pequeño con pocas propiedades puede cerrar en seis meses; uno con varios hoteles en diferentes países puede tardar años. Durante todo ese tiempo, la empresa mantiene su personalidad jurídica y sigue obligada a presentar sus cuentas anuales y cumplir con sus obligaciones fiscales.
¿Qué ocurre con los trabajadores cuando se liquida un grupo hotelero?
Los trabajadores son acreedores preferentes, lo que significa que sus salarios pendientes, indemnizaciones y prestaciones sociales tienen prioridad de cobro sobre la mayoría de los demás acreedores. El liquidador debe comunicar la situación a los representantes de los trabajadores y tramitar los procedimientos de extinción colectiva o individual según corresponda. Las indemnizaciones se calculan conforme a la normativa laboral vigente y deben abonarse antes de repartir nada entre los socios.
¿Cómo afecta la liquidación a la consolidación hotelera previa?
Cuando un grupo hotelero entra en liquidación, los estados financieros consolidados que venía preparando dejan de reflejar una realidad de continuidad y pasan a mostrar una perspectiva de cierre. Esto afecta directamente a la valoración de los activos, que ya no se mide por su valor de uso, sino por su valor de liquidación, generalmente más bajo. Para profundizar en cómo se construye esa base contable antes del cierre, es conveniente entender en detalle la contabilidad turística que rige la operación del grupo.
¿Qué es el balance final de liquidación en contabilidad hotelera?
El balance final de liquidación es el documento contable que cierra todo el proceso. Recoge el resultado definitivo tras cobrar todos los créditos, pagar todas las deudas y vender los activos necesarios. Muestra el patrimonio neto residual del grupo y sirve de base para calcular la cuota que corresponde a cada socio. Una vez aprobado por la junta general, se eleva a escritura pública y se usa para iniciar los trámites de cancelación de la sociedad.
¿Puede un grupo hotelero liquidarse sin deudas pendientes?
Sí, y de hecho es la situación más favorable. Cuando el patrimonio del grupo es positivo y no quedan deudas, el proceso es más ágil porque el liquidador puede pasar directamente al balance final y al reparto entre socios. En este caso no es necesario vender activos bajo presión ni negociar con acreedores, lo que acorta significativamente los plazos. Aun así, deben cumplirse todos los trámites formales: escritura pública, registro e inscripción de la extinción.
Conclusión
La liquidación de un grupo hotelero es un proceso mucho más estructurado de lo que parece desde fuera. Lejos de ser un simple cierre, implica una secuencia precisa de fases jurídicas y contables que garantizan que todos los implicados —socios, trabajadores y acreedores— sean atendidos en el orden que la ley establece.
Ahora que conoces las cuatro fases, el papel del liquidador, las obligaciones contables y los aspectos fiscales del proceso, puedes interpretar cualquier noticia sobre el cierre de una cadena hotelera con otra perspectiva. Ese conocimiento también te prepara para identificar cuándo una liquidación es voluntaria y cuándo responde a una situación de insolvencia, y qué consecuencias tiene cada escenario para los distintos grupos de interés.
Si este tema te genera nuevas preguntas sobre cómo se gestiona la contabilidad de las empresas del sector, en este sitio web encontrarás más contenidos que abordan el funcionamiento financiero del turismo, desde sus fundamentos hasta sus aspectos más especializados.
También te puede interesar:
¿Cómo hacer la liquidación de un tour?
Contabilización de paquetes turísticos
¿Cómo contabilizar boletos aéreos en una agencia de viajes?
Documentos contables que necesita una agencia de viajes
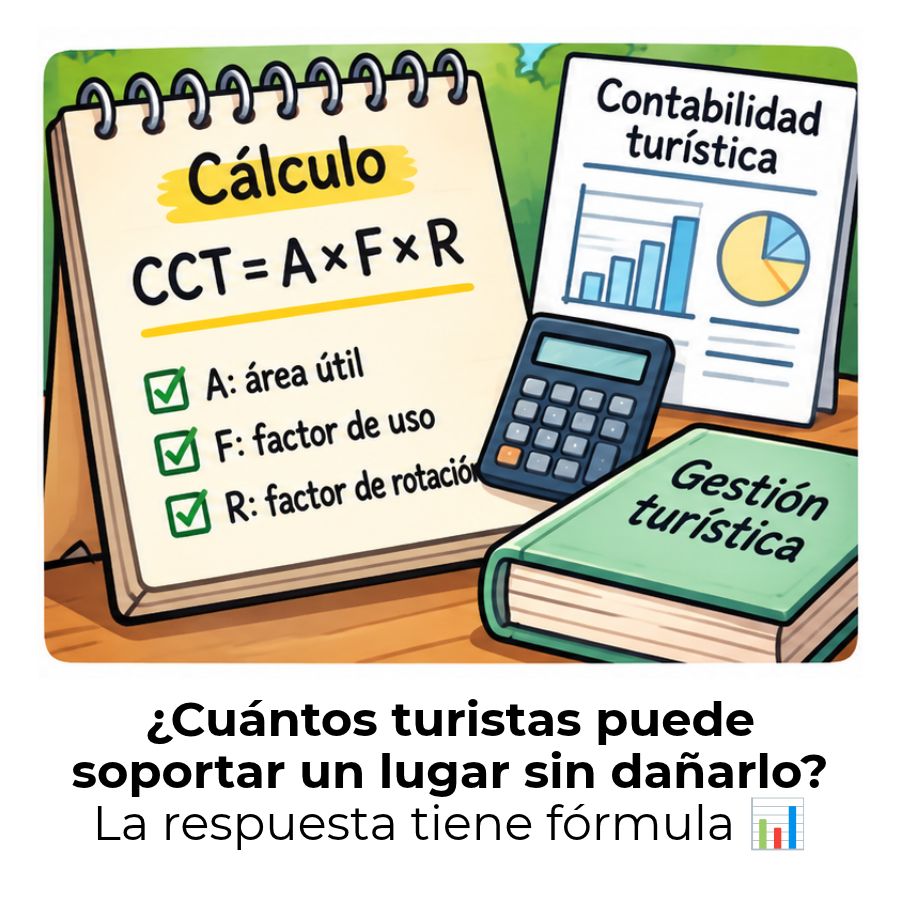
¿Cómo se calcula la capacidad de carga turística?
¿Qué es la tasa turística y cómo funciona?
¿Qué hace un contador en una agencia de viajes?