Llegas al hotel, haces el check-in y en la factura aparece un cargo que nadie te mencionó antes: la tasa turística. No es un error ni un extra del alojamiento, y tampoco tiene nada que ver con el IVA. Es un tributo con lógica propia, y entenderlo te cambia la forma de leer cualquier factura de hospedaje.
¿Qué es la tasa turística?
La tasa turística es un tributo que el viajero paga por cada noche de alojamiento en un destino turístico, adicional al precio de la habitación. No la fija el hotel, sino la administración pública —autonómica o municipal— de la zona donde se aplica. El establecimiento actúa únicamente como intermediario: la cobra al huésped y la traslada íntegramente a la administración correspondiente.
Desde el punto de vista fiscal, no se trata de un ingreso del alojamiento, sino de un pasivo que el establecimiento asume hasta el momento en que liquida el importe ante la administración. Por eso, en contabilidad turística, su tratamiento es completamente diferente al de cualquier otro concepto que aparece en la factura del huésped.
Tasa turística, ecotasa e impuesto turístico: ¿son lo mismo?
En el lenguaje cotidiano, los tres términos se usan de forma intercambiable, pero técnicamente no son idénticos. La denominación exacta depende de la comunidad autónoma o el país que lo regula: en Cataluña se llama Impuesto sobre las Estancias en Establecimientos Turísticos (IEET), en Baleares se conoce como Impuesto de Turismo Sostenible (ecotasa) y en muchas ciudades europeas se llama City Tax. El nombre cambia, pero el mecanismo de fondo es el mismo.
En la práctica: Cuando ves «tasa turística», «ecotasa» o «impuesto turístico» en una factura de alojamiento, están haciendo referencia al mismo tipo de tributo. Lo que varía entre destinos son el importe, los tipos de alojamiento afectados y las exenciones aplicables.
¿Para qué sirve la tasa turística?
La finalidad de la tasa turística es muy concreta: revertir parte del impacto económico y medioambiental que el turismo genera en el destino. Cuando miles de personas visitan una ciudad, sus calles, monumentos e infraestructuras se desgastan a un ritmo mucho mayor que si solo los usaran los residentes. Este tributo busca que quienes generan ese impacto contribuyan también a mitigarlo.
Destino de los fondos recaudados
Los fondos no van a un fondo genérico sin destino. Cada administración define en su normativa a qué se destinan, aunque los usos más habituales son bastante parecidos entre sí. A continuación, los destinos más comunes de los ingresos generados por esta tasa:
- Conservación del patrimonio histórico y artístico: Restauración de monumentos, edificios históricos y espacios protegidos que soportan grandes flujos de visitantes.
- Mantenimiento de infraestructuras turísticas: Señalización, accesos, zonas peatonales y servicios públicos que el turismo intensifica de forma directa.
- Promoción del turismo sostenible: Campañas para distribuir mejor los flujos turísticos, reducir la saturación en puntos concretos y desestacionalizar la demanda.
- Protección medioambiental: Especialmente en destinos costeros y de naturaleza, donde los fondos se dirigen a la limpieza, la conservación de ecosistemas y la gestión de residuos.
- Financiación de la promoción turística: En algunos territorios, una parte de lo recaudado se destina a mejorar la imagen del destino en mercados internacionales.
¿Quién paga la tasa turística y quién la cobra?
Aquí hay una distinción importante que genera mucha confusión: la tasa la paga el viajero, pero la cobra el alojamiento. No son la misma persona ni tienen el mismo papel en la operación. El huésped es el sujeto pasivo del tributo, es decir, quien soporta económicamente el coste. El establecimiento, en cambio, actúa como recaudador obligatorio por cuenta de la administración.
El papel del alojamiento como recaudador
El propietario o gestor del alojamiento tiene tres obligaciones básicas relacionadas con este tributo: cobrarlo al huésped, desglosarlo de forma expresa en la documentación que le entrega y liquidarlo ante la administración en los plazos establecidos. Si no cumple con estas obligaciones, responde ante la administración aunque el huésped no haya abonado la tasa. La responsabilidad de recaudación recae siempre en el establecimiento, no en el viajero.
Exenciones y reducciones más habituales
No todos los viajeros pagan la misma cantidad, y en algunos casos concretos la tasa no se aplica. Las exenciones y bonificaciones varían según la normativa de cada territorio, pero hay varias situaciones que se repiten con mucha frecuencia en la mayoría de los destinos que la aplican.
- Menores de edad: En muchos destinos, los niños menores de 16 años están exentos de pagar la tasa.
- Estancias prolongadas: A partir de un número determinado de noches (generalmente nueve), la tasa se reduce a la mitad o deja de aplicarse.
- Viajeros por motivos de trabajo o salud: Algunas normativas prevén exención para estancias derivadas de tratamientos médicos o desplazamientos laborales certificados.
- Grupos escolares: Determinadas comunidades eximen a los grupos en viajes de formación o actividades educativas organizadas.
- Temporada baja: Ciertos destinos aplican tarifas reducidas en los meses de menor actividad turística.
¿Cómo se calcula la tasa turística?
El importe no es fijo ni universal. El cálculo depende de varios factores que varían según el destino y el tipo de alojamiento, lo que significa que dos huéspedes que viajan a la misma ciudad pueden pagar importes distintos si se alojan en establecimientos de diferente categoría o si su estancia tiene una duración diferente.
Factores que determinan el importe
- Número de noches: La tasa se cobra por cada noche de estancia, por lo que el importe total es proporcional a la duración del alojamiento.
- Categoría del alojamiento: Un hotel de cinco estrellas paga una tasa más alta que un hostal o un albergue en el mismo destino.
- Ubicación: En algunos territorios, el importe varía según el municipio. Barcelona, por ejemplo, aplica un recargo adicional sobre la tasa autonómica catalana.
- Temporada del año: En Baleares y otros destinos, la tarifa puede reducirse durante los meses de temporada baja para incentivar el turismo fuera del verano.
- Tipo de alojamiento: Las tarifas para cruceros, campings o viviendas de uso turístico pueden diferir de las de los hoteles.
Ejemplos prácticos de cálculo
Para entender cómo funciona el cálculo en la práctica, lo más útil es verlo aplicado a casos concretos. El esquema siempre parte del mismo principio: importe por persona × número de noches, con los ajustes que correspondan según categoría, ubicación y temporada.
¿Dónde se aplica la tasa turística en España?
En España, la tasa turística no es un impuesto estatal: cada comunidad autónoma decide de forma independiente si la crea, cómo la regula y qué importe establece. Esto explica por qué puedes alojarte en Sevilla o Madrid sin pagar ningún cargo adicional por este concepto, mientras que en Barcelona o Palma sí aparece en tu factura. En 2026, las comunidades con este tributo activo son principalmente Cataluña y Baleares.
Tasa turística en Cataluña
Cataluña fue la primera comunidad española en regular este impuesto, con su aplicación desde 2012 bajo el nombre de Impuesto sobre las Estancias en Establecimientos Turísticos (IEET). El importe varía según la categoría del alojamiento y si el establecimiento está en Barcelona o en el resto del territorio catalán, dado que Barcelona cuenta con un recargo municipal adicional sobre la tasa autonómica. Se aplica a hoteles, albergues, campings, casas rurales, apartamentos turísticos y embarcaciones de crucero. Los menores de 16 años están exentos.
Tasa turística en Baleares (ecotasa)
En las Islas Baleares, el impuesto se denomina Impuesto de Turismo Sostenible y se conoce popularmente como ecotasa. Está en vigor desde 2016 y se aplica en Mallorca, Menorca, Ibiza y Formentera en hoteles, apartamentos turísticos, albergues, agroturismos, hostales, campings y viviendas de uso turístico. El importe oscila entre 1 y 4 euros por persona y noche según la categoría del alojamiento, con reducciones en temporada baja. Quien gestiona la recaudación es la Agencia Tributaria de las Illes Balears (ATIB).
¿Cómo se aplica la tasa turística en Europa?
Europa lleva décadas usando este tipo de tributo para gestionar los efectos del turismo masivo sobre sus ciudades. Más de un centenar de ciudades europeas cobran alguna modalidad de tasa turística, con formatos y nombres distintos pero con la misma lógica de fondo. En muchos países se conoce como City Tax o impuesto de estancia, y la forma de calcularlo varía bastante de un destino a otro.
Más allá del alojamiento, algunos destinos han extendido el concepto a otras formas de acceso al territorio. Venecia, por ejemplo, aplica una tasa de acceso para los visitantes que entran a la ciudad sin pernoctar, con el objetivo de gestionar la saturación en los momentos de mayor afluencia. Es un modelo diferente al de la tasa por pernoctación, pero responde a la misma necesidad: hacer que el turismo contribuya económicamente al destino que disfruta.
¿Cómo se contabiliza la tasa turística?
Este es el punto que más interesa desde el ámbito de la contabilidad turística. El tratamiento contable de la tasa turística es muy específico porque el establecimiento no es el beneficiario del importe: lo recauda por cuenta de la administración y lo traslada íntegramente. Esto determina cómo se registra en los libros del alojamiento y cómo aparece en la factura que recibe el huésped.
Registro contable en el establecimiento
Cuando el establecimiento cobra la tasa al huésped, no lo registra como un ingreso, sino como un pasivo, concretamente como una deuda con la administración pública que deberá liquidarse en el período declarativo correspondiente. La cuenta utilizada habitualmente en el Plan General Contable español es una subcuenta específica dentro del grupo 475 (acreedores por operaciones con las Administraciones Públicas), aunque también se usa una cuenta auxiliar de la 4751 bajo la denominación «Tasa turística recaudada por cuenta de la administración».
Este esquema es similar al que se utiliza para registrar el IVA repercutido, pero con una diferencia fundamental: la tasa turística no se integra en la base imponible del impuesto sobre el valor añadido. Si se incluyera en dicha base, el establecimiento estaría pagando más IVA del que corresponde y distorsionaría sus declaraciones fiscales. Para profundizar en cómo se tratan otros impuestos en el sector, puedes consultar los asientos contables de una agencia de viajes, donde se desarrollan situaciones análogas aplicadas a otro tipo de empresa turística.
Tasa turística e IVA: diferencias clave en la factura
Cuando el huésped recibe su factura, debe ver estos dos conceptos completamente diferenciados. La tasa turística no lleva IVA porque no es una prestación de servicio del alojamiento: es un tributo público cobrado por cuenta de la administración. No forma parte del precio pactado por la estancia ni constituye contraprestación alguna entre las partes del contrato de hospedaje. El error más habitual en la práctica es incluirla en la base imponible del IVA, lo que genera un exceso en el IVA repercutido y puede provocar problemas en una revisión fiscal.
Si quieres entender en detalle cómo funciona el IVA en las operaciones con clientes extranjeros dentro del sector, el artículo sobre IVA en la venta de tours a extranjeros desarrolla casos específicos que complementan muy bien este punto. Del mismo modo, si manejas operaciones de billetaje, puede resultarte útil revisar cómo se aplica la lógica de los tributos al contabilizar boletos aéreos vendidos por una agencia.
Preguntas frecuentes
¿La tasa turística está incluida en el precio del alojamiento?
No necesariamente. En la mayoría de los casos, la tasa turística no se incluye en el precio publicado del alojamiento, sino que se añade como un cargo adicional al realizar el check-in o al finalizar la estancia. Sin embargo, algunas plataformas de reservas y establecimientos sí la incorporan en el precio total desde el momento de la reserva. Lo más recomendable es revisar el desglose de la factura antes de confirmar cualquier reserva, ya que el establecimiento está obligado a mostrarla de forma expresa y diferenciada.
¿Los menores de edad pagan la tasa turística?
En la mayoría de los destinos españoles que aplican este tributo, los menores de 16 años están exentos de pagar la tasa turística. Esta exención es habitual tanto en Cataluña como en Baleares. No obstante, cada normativa puede establecer sus propios criterios de edad, por lo que conviene consultar las condiciones específicas del destino antes de viajar, especialmente cuando se viaja con niños en edad próxima al límite de exención.
¿Hay tasa turística en Madrid, Valencia o Sevilla?
En 2026, ni Madrid, ni Valencia ni Sevilla aplican tasa turística. La razón es que este tributo no es de carácter nacional: cada comunidad autónoma decide de forma independiente si lo implanta. Las comunidades de Madrid, Andalucía y la Valenciana no han aprobado hasta la fecha ninguna normativa autonómica que establezca este tipo de impuesto para sus alojamientos turísticos, aunque el debate sobre su posible implantación se ha abierto en algunas de ellas.
¿La tasa turística lleva IVA?
No. La tasa turística no está sujeta a IVA porque no constituye una prestación de servicios del alojamiento al cliente, sino un tributo público cobrado por cuenta de la administración. En la factura debe aparecer en una línea completamente separada, con la indicación expresa de que no lleva IVA. Incluirla en la base imponible del impuesto sobre el valor añadido es uno de los errores contables más habituales en establecimientos que empiezan a aplicar este tributo, y puede generar discrepancias en las declaraciones fiscales.
¿Qué pasa si el alojamiento no cobra la tasa turística?
Si el alojamiento no cobra la tasa turística al huésped o no la liquida ante la administración, el establecimiento responde de la deuda como sustituto tributario. Esto significa que la obligación no desaparece por el hecho de no haberla cobrado: el alojamiento sigue estando obligado a ingresarla en la administración correspondiente dentro del plazo establecido. Las sanciones por incumplimiento de las obligaciones de recaudación y declaración pueden ser significativas y varían según la normativa de cada comunidad autónoma.
¿Cuándo se paga la tasa turística, al reservar o al llegar?
El momento de pago depende del destino y del alojamiento. En algunos establecimientos se cobra al hacer el check-in; en otros, al finalizar la estancia junto con la factura total. Cuando la reserva se gestiona a través de plataformas digitales, en ocasiones se incluye ya en el importe total de la reserva antes de confirmarla. En destinos donde la tasa se aplica como tasa de acceso al territorio (como en Venecia para los visitantes que no pernoctan), el pago se realiza de forma online antes de acceder a la zona regulada.
¿Los vuelos también incluyen una tasa turística?
Algunos países aplican tasas específicas sobre los billetes aéreos que, aunque no se llaman «tasa turística» en sentido estricto, funcionan con una lógica similar. En destinos como Costa Rica, México o Tailandia existe una tasa de salida que el viajero abona al comprar el billete o al facturar. En España y la mayoría de los países europeos, las tasas que aparecen en el precio del billete de avión son tasas aeroportuarias y de seguridad, no tasas turísticas propiamente dichas. Son conceptos distintos que conviven en el precio final del viaje.
Conclusión
La tasa turística es mucho más que un cargo adicional en la factura del hotel: es un mecanismo fiscal diseñado para que el turismo financie parte del coste que genera en los destinos que visita. Entender su naturaleza —quién la paga, quién la cobra y por qué no lleva IVA— te da una visión mucho más clara de cómo funciona la fiscalidad dentro del sector turístico.
Si trabajas en contabilidad turística o gestionas un alojamiento, los puntos clave que puedes aplicar desde hoy son tres: registrar la tasa como pasivo (nunca como ingreso), desglosarla en una línea separada en la factura y asegurarte de que no entra en la base imponible del IVA. Estos tres criterios evitan los errores más habituales que aparecen en las revisiones fiscales de establecimientos turísticos.
El sector turístico tiene una fiscalidad propia con muchos matices que vale la pena conocer en profundidad. En este sitio web encontrarás más contenidos sobre contabilidad aplicada al turismo que te ayudarán a asentar las bases y a resolver las dudas más habituales del día a día profesional.
También te puede interesar:
¿Cómo contabilizar los gastos de una feria de turismo?
¿Cómo contabilizar franquicias de trenes turísticos?
Flujo de caja estacional en empresas de turismo
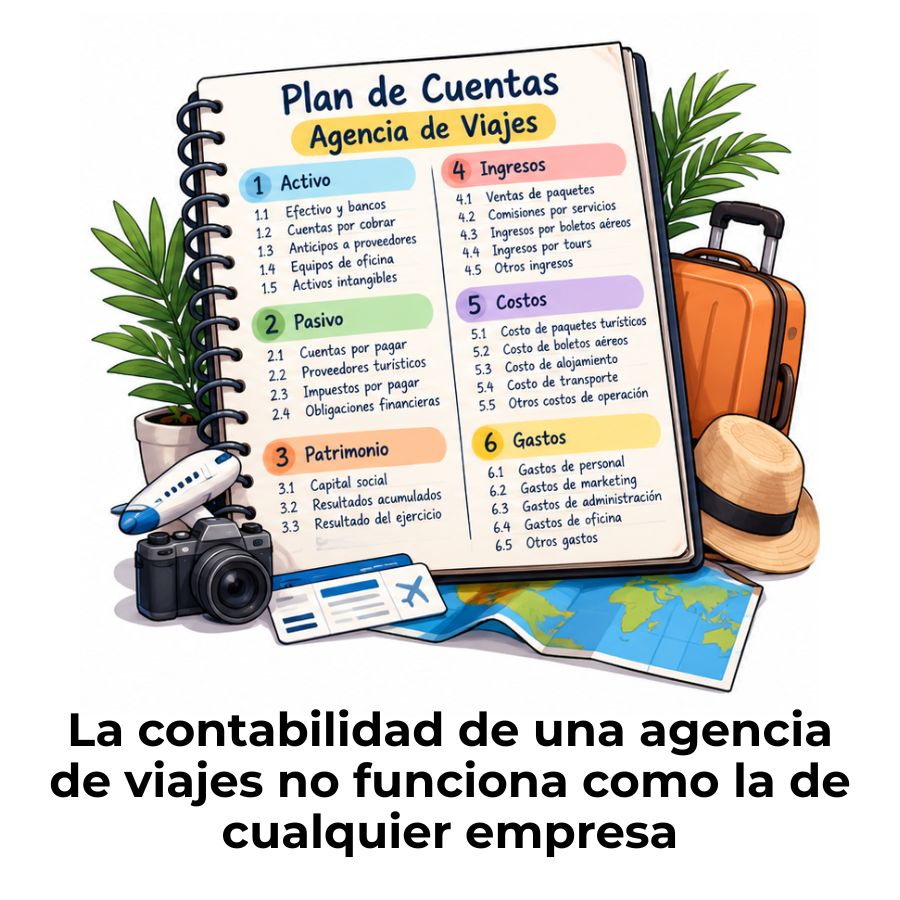
Plan de cuentas para una agencia de viajes
La contabilidad ferroviaria
Contabilidad de operadores turísticos
Contabilidad termal: Lo que nadie te explica sobre los balnearios