El contador de una agencia de viajes se encarga de registrar los movimientos financieros del negocio, gestionar un régimen de IVA exclusivo del sector, controlar los cobros de clientes y los pagos a proveedores, y preparar las obligaciones fiscales. Todo con una lógica contable propia que no aplica en otros tipos de empresa.
¿Qué es un contador en una agencia de viajes?
Un contador en una agencia de viajes es el profesional responsable de conocer el estado financiero del negocio en todo momento y de tomar decisiones basadas en datos reales. Su función no se limita a registrar entradas y salidas de dinero: debe interpretar cada operación dentro del contexto particular del sector turístico, donde los ingresos, los gastos y el tratamiento fiscal tienen reglas propias que no existen en otros tipos de empresa.
A diferencia de lo que ocurre en un comercio o en una empresa de servicios genéricos, la agencia de viajes maneja fondos de clientes, comisiones de intermediación, anticipos sobre servicios futuros y cancelaciones con penalizaciones. El contador debe distinguir con precisión qué parte de ese dinero pertenece a la agencia y qué parte es simplemente un tránsito hacia proveedores como aerolíneas, hoteles u operadores turísticos.
Su papel dentro de la operación turística
El contador ocupa un lugar estratégico dentro de la agencia porque trabaja con información que afecta directamente a las decisiones del día a día. Cuando un cliente paga un anticipo, cuando un proveedor emite una factura o cuando se produce una cancelación, el contador es quien determina cómo debe registrarse esa operación y qué impacto tiene en las cuentas reales del negocio. Sin esa figura, la agencia operaría sin saber si cada viaje vendido genera ganancia o pérdida.
¿Por qué necesita conocimientos específicos del sector?
La contabilidad de una agencia de viajes tiene una particularidad que la separa del resto: no siempre es la dueña del servicio que vende. En muchos casos actúa como intermediaria entre el cliente y el proveedor, lo que cambia completamente la forma de registrar los ingresos. Un contador sin experiencia en el sector puede confundir el dinero en tránsito con ingresos propios, distorsionando por completo la imagen financiera del negocio.
Funciones principales del contador en una agencia de viajes
Las funciones del contador van mucho más allá del registro de facturas. En una agencia de viajes, cada operación tiene múltiples componentes: quién cobra, a quién se paga, cuándo se ejecuta el servicio y qué margen queda realmente para la empresa. El contador organiza todo ese flujo para que la información financiera sea útil, precisa y esté disponible en tiempo real, no solo al final del trimestre.
Registro y control de ingresos por comisiones
Cuando la agencia actúa como intermediaria, su ingreso real no es el precio total del viaje, sino la comisión que cobra por su gestión. El contador debe registrar únicamente esa comisión como ingreso propio, sin incluir el importe que el cliente paga y que después se transfiere al proveedor. Mezclar ambas cifras infla artificialmente los ingresos y genera errores en el cálculo del IVA y del beneficio real.
Esta distinción es una de las más delicadas de la contabilidad turística. Para gestionarla bien, el contador utiliza cuentas de paso o cuentas de terceros, donde registra temporalmente el dinero que no pertenece a la agencia. La cuenta 705 del Plan General de Contabilidad, correspondiente a prestaciones de servicios, es la que recoge la comisión de intermediación como ingreso definitivo de la empresa.
Gestión de pagos a proveedores turísticos
Los proveedores de una agencia de viajes son aerolíneas, cadenas hoteleras, empresas de transporte terrestre y operadores mayoristas. Cada uno emite sus propias facturas con condiciones distintas, plazos de pago diferentes y, en algunos casos, tratamientos de IVA específicos. El contador organiza y concilia todos esos pagos, asegurándose de que cada uno quede vinculado al expediente de viaje que lo originó.
Control de anticipos, cobros y cancelaciones
Uno de los aspectos más complejos de la contabilidad en una agencia es el momento en que se reconocen los ingresos. Un cliente puede pagar el viaje con meses de antelación, pero el servicio aún no se ha prestado. El contador registra ese pago como un anticipo recibido, no como un ingreso definitivo, hasta que el viaje se ejecuta. Si hay una cancelación, debe revertir el asiento y gestionar correctamente la devolución o la penalización aplicable.
¿Cómo maneja el contador el IVA en una agencia de viajes?
El tratamiento del IVA en una agencia de viajes es uno de los aspectos más particulares de este sector. No funciona igual que en un comercio o en una empresa de servicios estándar. Dependiendo de cómo actúe la agencia en cada operación, el IVA se calcula y se declara de forma completamente diferente. El contador debe identificar con claridad el tipo de operación antes de registrar cualquier movimiento relacionado con el impuesto.
El régimen especial de agencias de viajes (REAV)
El Régimen Especial de las Agencias de Viajes establece que el IVA no recae sobre el precio total del paquete, sino sobre el margen que obtiene la empresa entre lo que cobra al cliente y lo que paga a los proveedores.
El REAV se aplica cuando la agencia actúa en nombre propio, es decir, cuando compra servicios a proveedores y los revende al cliente como parte de un paquete turístico propio. En este caso, la base imponible del IVA es el margen bruto de la operación, no el importe total facturado al cliente. El contador calcula ese margen operación por operación y prepara la declaración sin desglosar el IVA en la factura emitida al cliente.
Diferencia entre intermediaria y nombre propio
Obligaciones fiscales que supervisa el contador
Las agencias de viajes tienen obligaciones fiscales periódicas que el contador gestiona con una planificación clara. No se trata solo de presentar declaraciones al final del año: cada trimestre hay modelos que entregar, registros que mantener y plazos que cumplir. Un contador que no lleve el control al día puede exponer a la agencia a sanciones, recargos o inspecciones tributarias.
Declaraciones periódicas y modelos tributarios
- Declaración de IVA (Modelo 303)
- Retenciones del IRPF (Mod. 111 y 115)
- Pagos fraccionados del Impuesto de Sociedades
- Resumen anual de IVA (Modelo 390)
- Impuesto sobre Sociedades o IRPF
- Declaración informativa de operaciones (Mod. 347)
- Cuentas anuales ante el Registro Mercantil
- Separación entre operaciones REAV y régimen general
- Cálculo del margen global o por operación
- Control del IVA soportado no deducible
Libros contables obligatorios
Toda agencia de viajes está obligada a mantener ciertos libros contables en regla. El contador es el responsable directo de que estos registros estén actualizados, sean coherentes entre sí y reflejen fielmente la actividad del negocio. Los libros obligatorios son el diario, el inventario y las cuentas anuales, y deben legalizarse ante el Registro Mercantil dentro de los plazos establecidos por la normativa mercantil vigente.
Además de los libros mercantiles, la agencia debe llevar los libros registros de facturas emitidas y recibidas, que son la base de las declaraciones de IVA. En el caso del REAV, el libro de facturas emitidas tiene características especiales: el IVA no se desglosa en la factura al cliente, y el libro recoge el margen en lugar del precio total. Este detalle marca una diferencia importante respecto a la contabilidad de cualquier otro negocio.
¿Cómo organiza el contador la contabilidad por expedientes?
Una de las herramientas más características de la contabilidad turística es el expediente de viaje. Cada reserva o paquete vendido se convierte en un expediente independiente que agrupa toda la información financiera relacionada: quién es el cliente, qué servicios incluye, qué proveedores participan, cuánto se cobró, cuánto se pagó y cuál fue el margen final.
¿Qué contiene cada expediente de viaje?
El expediente no es solo un archivo administrativo: es la unidad contable sobre la que el contador trabaja para calcular la rentabilidad real de cada operación. Trabajar con la documentación contable que necesita una agencia de viajes de forma ordenada permite que el contador cierre cada expediente con información precisa y sin huecos que distorsionen el análisis financiero.
Rutina semanal, mensual y trimestral del contador
El contador de una agencia de viajes trabaja con una rutina estructurada para que nada quede sin registrar. Esta disciplina evita que los errores se acumulen y garantiza que la información esté lista cuando se necesita, ya sea para tomar una decisión operativa o para presentar una declaración fiscal.
- Revisar nuevas reservas
- Registrar presupuestos aceptados
- Asociar cobros a expedientes
- Comprobar pagos pendientes
- Conciliar cuentas bancarias
- Revisar facturas recibidas de proveedores
- Controlar márgenes por expediente
- Detectar expedientes con datos incompletos
- Revisar y presentar la declaración de IVA
- Separar operaciones REAV y régimen general
- Comprobar y liquidar comisiones
- Preparar modelos fiscales periódicos
- Revisar cancelaciones y devoluciones
Mantener esta rutina permite que el contador tenga siempre una visión actualizada del negocio y pueda alertar a la dirección cuando algo no cuadra. La contabilidad al día es la diferencia entre reaccionar a tiempo y descubrir los problemas cuando ya es tarde para corregirlos sin coste.
Habilidades que debe tener un contador de agencia de viajes
No cualquier contador está preparado para trabajar en una agencia de viajes. El sector turístico tiene una lógica contable propia que requiere formación específica y experiencia práctica. Un contador especializado en turismo aporta un valor real desde el primer día, mientras que uno sin ese conocimiento puede cometer errores difíciles de detectar hasta que generan consecuencias fiscales o financieras.
- Conocimiento del REAV: Domina el Régimen Especial de las Agencias de Viajes y sabe cuándo aplicarlo y cuándo tributar en régimen general.
- Contabilidad por expedientes: Tiene práctica en organizar la información financiera viaje por viaje, con todos los elementos que componen cada operación.
- Gestión de anticipos y cobros diferidos: Sabe cómo registrar pagos recibidos antes de que el servicio se preste, siguiendo las normas de reconocimiento de ingresos.
- Control de márgenes turísticos: Calcula el margen real de cada expediente y lo separa de los fondos en tránsito que pertenecen a los proveedores.
- Dominio de software de gestión turística: Trabaja con herramientas específicas del sector que integran las reservas con la contabilidad, reduciendo errores manuales.
- Capacidad de análisis y alerta temprana: Detecta señales de baja rentabilidad o desequilibrios de tesorería antes de que se conviertan en problemas graves.
Contar con un profesional que reúna estas capacidades permite a la dirección de la agencia tomar decisiones con datos sólidos. La contabilidad turística es una especialidad con sus propias reglas, y quien la gestiona bien convierte los números en una ventaja real para el negocio, no en un trámite administrativo más.
Preguntas frecuentes
¿Qué diferencia hay entre el contador de una agencia de viajes y el de otra empresa?
La diferencia principal está en la complejidad fiscal y en la forma de registrar los ingresos. El contador de una agencia de viajes trabaja con un régimen especial de IVA que no existe en otros sectores, gestiona operaciones donde la empresa puede actuar como intermediaria o en nombre propio y organiza la contabilidad viaje a viaje mediante expedientes individuales. En la mayoría de las empresas, los ingresos se registran de forma directa; en una agencia, antes hay que determinar qué parte del dinero recibido pertenece realmente al negocio y qué parte es un fondo en tránsito hacia proveedores.
¿Qué es el REAV y cómo lo gestiona el contador?
El REAV, o Régimen Especial de las Agencias de Viajes, es un sistema de tributación de IVA diseñado para aquellas agencias que actúan en nombre propio al vender paquetes turísticos. En lugar de calcular el IVA sobre el precio total facturado al cliente, el contador lo calcula sobre el margen, que es la diferencia entre lo que cobra al cliente y lo que paga a los proveedores. Esto implica un proceso contable específico: el IVA no aparece desglosado en la factura al cliente, y el contador debe llevar un control separado de las operaciones REAV respecto a las que tributan en régimen general.
¿Cuáles son los documentos contables básicos en una agencia de viajes?
Los documentos contables que necesita una agencia de viajes incluyen facturas emitidas a clientes, facturas recibidas de proveedores turísticos, contratos de intermediación, recibos de anticipos, justificantes de pago y, en su caso, notas de crédito por cancelaciones. El expediente de viaje agrupa todos estos documentos en torno a una misma operación, lo que facilita el control del margen real y la preparación de las declaraciones fiscales. Sin esta documentación ordenada, el contador no puede cerrar los libros con garantías ni defender la contabilidad ante una posible inspección tributaria.
¿Cómo registra el contador las comisiones de intermediación?
Cuando la agencia actúa como intermediaria, el dinero que recibe del cliente incluye el precio del servicio más la comisión que cobra por su gestión. El contador solo registra la comisión como ingreso propio, en la cuenta 705 del Plan General de Contabilidad, que corresponde a prestaciones de servicios. El resto del importe se anota como deuda con el proveedor. Para profundizar en la mecánica de estos registros, puedes consultar los asientos contables de una agencia de viajes, donde se explica paso a paso cómo se asienta cada tipo de operación.
¿El contador de una agencia de viajes también gestiona nóminas?
Sí, en muchos casos el contador de una agencia de viajes también se encarga de la gestión de nóminas del personal, aunque esta función puede estar delegada a un gestor laboral externo dependiendo del tamaño del negocio. La nómina implica calcular retenciones de IRPF, cotizaciones a la Seguridad Social y presentar los modelos correspondientes ante la administración. En agencias pequeñas, el contador suele asumir todas estas tareas; en las más grandes, trabaja de forma coordinada con un especialista en relaciones laborales que gestiona los contratos y las incidencias del personal.
¿Qué libros contables lleva obligatoriamente una agencia de viajes?
Una agencia de viajes constituida como sociedad mercantil está obligada a llevar el libro diario, el libro de inventarios y cuentas anuales y el libro de actas. Además, desde el punto de vista fiscal, debe mantener los libros registros de facturas emitidas y recibidas, que son la base de las declaraciones de IVA. El libro de facturas emitidas tiene características especiales en las operaciones acogidas al REAV, ya que el IVA no se desglosa en la factura y el libro recoge el margen en lugar del precio de venta completo. Todos estos libros deben legalizarse ante el Registro Mercantil en el plazo establecido por la normativa.
¿Cuándo debe intervenir el contador en una cancelación de viaje?
El contador debe intervenir en una cancelación desde el momento en que se produce, sin esperar al cierre del trimestre. Cuando un viaje se cancela, el expediente queda abierto con movimientos que deben revertirse o ajustarse: hay anticipos que pueden devolverse total o parcialmente, penalizaciones que generan ingresos para la agencia o gastos que el proveedor no reembolsa. Cada uno de esos ajustes requiere un asiento contable específico. Si el contador no interviene a tiempo, el expediente queda con saldos incorrectos que distorsionan la contabilidad del periodo y pueden generar errores en la declaración de IVA.
Conclusión
El contador de una agencia de viajes cumple un papel que va mucho más allá del registro de facturas. Su trabajo determina si el negocio conoce su rentabilidad real, si cumple correctamente con sus obligaciones fiscales y si tiene la información que necesita para tomar buenas decisiones. Sin esa figura especializada, la agencia opera con una visión financiera incompleta que tarde o temprano genera problemas.
A lo largo de este contenido has visto cuáles son sus funciones principales, cómo gestiona el IVA bajo el REAV, cómo organiza la contabilidad por expedientes y qué habilidades debe reunir para trabajar bien en este sector. Puedes aplicar ese conocimiento para evaluar si tu agencia cuenta con el perfil contable adecuado o para entender mejor cómo funciona la gestión financiera en el turismo.
Si quieres seguir profundizando en la contabilidad del sector turístico, en este sitio web encontrarás más contenidos que explican con detalle cada aspecto de la gestión financiera en agencias de viajes, hoteles y empresas de turismo, siempre con un lenguaje claro y sin tecnicismos innecesarios.
También te puede interesar:
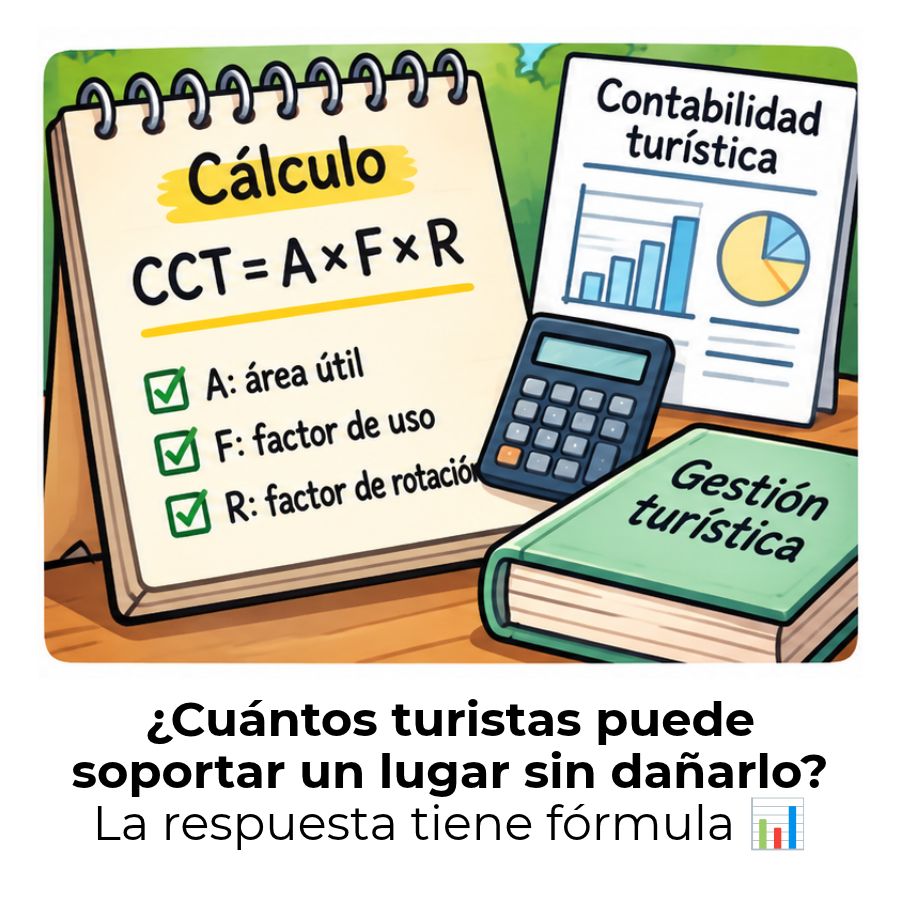
¿Cómo se calcula la capacidad de carga turística?
Contabilización de paquetes turísticos
Gastos deducibles de un guía turístico
Inventario físico de museos: Controla cada bien cultural
Contabilidad de los centros culturales
Contabilidad de observatorios turísticos
¿Cómo se facturan los viajes en una agencia?