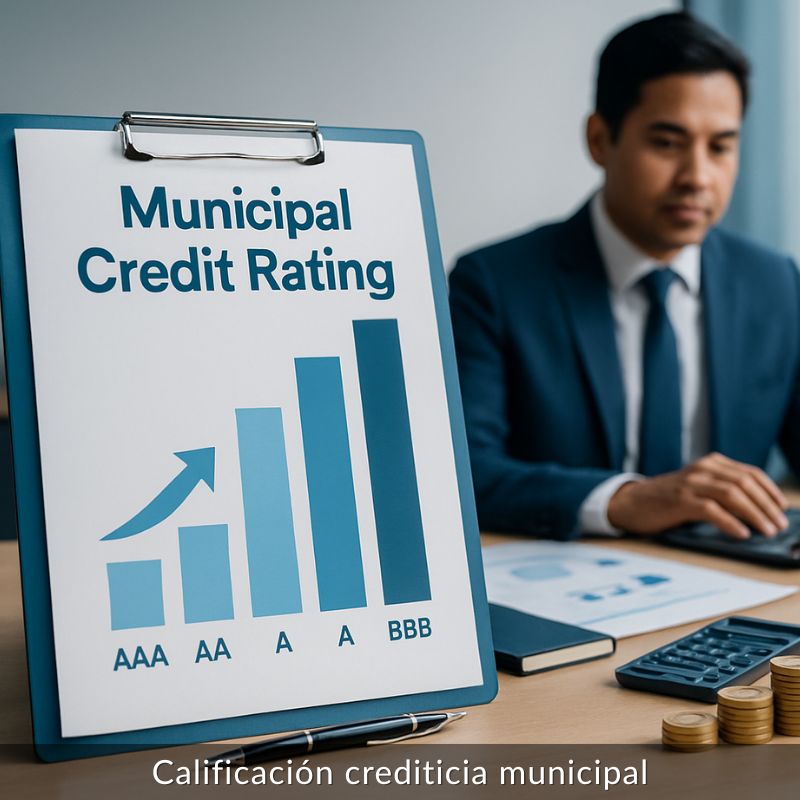
La calificación crediticia municipal es una evaluación que mide el riesgo de que un municipio no pague sus deudas. Se basa en su situación financiera, su gestión y su entorno económico. Con esta “nota”, bancos e inversionistas deciden en qué condiciones prestar dinero al gobierno local.
¿Qué es la calificación crediticia municipal?
La calificación crediticia municipal es la valoración especializada sobre la capacidad de un municipio para cumplir con sus pagos de deuda. Este análisis va mucho más allá de una simple revisión financiera; implica examinar de manera integral todos los factores que pueden influir en la solvencia del gobierno local. La evaluación se centra en la robustez económica, disciplina presupuestaria, historial de pago y eficiencia administrativa del municipio.
Para los analistas, una calificación crediticia municipal confiable refleja no solo los datos actuales, sino también la estabilidad estructural y las perspectivas del entorno económico. En un municipio, la calificación puede determinar el acceso a recursos y préstamos, así como las tasas de interés y plazos ofrecidos por bancos o mercados financieros. Dicha calificación resulta crucial para la transparencia ante la ciudadanía y para atraer oportunidades de inversión, mostrando cómo una estructura de finanzas municipales bien gestionada puede beneficiar a todos los involucrados.
Diferencia entre calificación soberana, corporativa y municipal
| Tipo de calificación | Emisor evaluado | Alcance y propósito | Nivel de riesgo | Usuarios principales |
|---|---|---|---|---|
| Soberana | Gobierno central o país | Mide la capacidad de pago nacional | Comparativamente menor por respaldo estatal | Gobiernos extranjeros, organismos internacionales, inversionistas mayores |
| Corporativa | Empresas privadas o públicas | Evalúa la solvencia financiera de una compañía | Variable según sector y administración | Accionistas, acreedores, mercados bursátiles |
| Municipal | Gobiernos locales/municipios | Analiza la capacidad de pago a nivel local | Depende de ingresos propios y transferencias | Bancos, inversionistas, gobiernos estatales |
¿Quiénes emiten las calificaciones crediticias municipales?
- Agencias calificadoras internacionales: Entidades como Moody’s, S&P Global, Fitch Ratings cuentan con reconocimiento global y frameworks muy exigentes.
- Agencias nacionales: Ejemplo de ello son HR Ratings y Verum en México, que se adaptan al contexto local y regulatorio.
- Órganos autónomos: En algunos países, bancos centrales o institutos estatales de crédito pueden ofrecer evaluaciones complementarias.
- Calificadoras locales independientes: Firmas especializadas en el análisis de finanzas subnacionales, con metodologías específicas para municipios.
Importancia de la calificación crediticia para los municipios
Contar con una calificación crediticia sólida permite a los municipios acceder a financiamiento en mejores condiciones, atraer proyectos de inversión y fortalecer la confianza ciudadana. Estas notas mejoran la percepción ante acreedores e inversionistas, generando un círculo virtuoso para el desarrollo económico y social local.
“La calificación crediticia es la puerta de entrada para que los municipios sean percibidos como sujetos confiables y responsables en el manejo de recursos públicos”.
Así, una buena nota puede permitir la ejecución de obras clave para la comunidad, mientras que una baja podría encarecer el acceso a fondos o limitar la participación en licitaciones importantes.
Relación entre calificación crediticia y costo de financiamiento
La relación es directa: a mayor calificación crediticia, menor es el costo del financiamiento ya que implica un menor riesgo para el prestamista. Esto significa que los intereses serán más bajos y los plazos más flexibles, logrando así un alivio fiscal en los compromisos futuros del municipio. Por el contrario, una calificación deficiente suele traducirse en intereses elevados y condiciones restrictivas.
Gracias a esta dinámica, la calificación termina incidiendo directamente en la cantidad de recursos disponibles para invertir en servicios públicos, pagar nómina o responder ante emergencias financieras. Por eso, las administraciones priorizan mantener o mejorar su calificación, aspirando a un perfil atractivo que garantice liquidez y previsibilidad.
Impacto en la capacidad de endeudamiento municipal
Una calificación crediticia positiva amplía el margen de endeudamiento del municipio, al demostrar que existe estabilidad financiera y capacidad de pago a futuro. Los acreedores confían más y están dispuestos a establecer máximos superiores en líneas de crédito, así como a permitir reestructuraciones bajo circunstancias especiales.
No solo eso: la regulación nacional suele establecer límites de deuda condicionados a rangos de calificación. Por eso, al consultar el límite de endeudamiento municipal, verás que la nota crediticia es decisiva en el cálculo permitido para nuevos empréstitos.
Efectos en la inversión pública y proyectos de infraestructura
La calificación crediticia actúa como un filtro fundamental en la priorización y financiamiento de obras públicas. Un municipio calificado favorablemente resulta más atractivo para desarrolladores, bancos y organismos multilaterales de crédito, ya que implica menor riesgo de incumplimiento al financiar proyectos de largo plazo.
Esto se traduce en una mayor capacidad de lanzar proyectos estratégicos, infraestructura educativa, salud y transporte, mejorando así la calidad de vida de la comunidad. Por otra parte, una mala nota puede retrasar o incluso cancelar iniciativas, aunque sean indispensables, generando rezagos que impactan comunidades enteras.
Confianza de inversionistas y mercados financieros
Una calificación crediticia elevada genera confianza inmediata en mercados financieros e inversionistas privados. Esto permite acceder a subastas públicas y privadas en igualdad de condiciones, competir por recursos federales y captar fondos de organismos de desarrollo internacional con requisitos estrictos de solidez financiera.
Así, se mejora la reputación institucional y se facilita la relación con agentes externos dispuestos a apostar por el desarrollo local, contribuyendo en todo momento a la estabilidad y prosperidad de la entidad municipal.
Metodología de evaluación de la calificación crediticia municipal
El proceso se basa en una estructura técnica, considerando variables cuantitativas y cualitativas que definen la capacidad de pago de un municipio. Se utilizan modelos robustos que ponderan desde ingresos presupuestales hasta riesgos politicos y dinámicas regionales de la economía.
| Etapa | Variable principal evaluada | Herramientas utilizadas | Incidencia en la calificación |
|---|---|---|---|
| Análisis financiero | Ingresos, deuda, liquidez | Estados financieros, presupuestos | 50% |
| Evaluación de gestión | Gobernanza, calidad administrativa | Auditorías, indicadores de gestión | 20% |
| Entorno económico | Contexto regional y macroeconómico | Informes económicos, índices sociales | 15% |
| Análisis de riesgos | Variables políticas y legales | Entrevistas, revisiones externas | 15% |
Factores cuantitativos
- Ingresos: Volumen, composición, crecimiento y estabilidad de los ingresos propios y transferencias federales o estatales.
- Deuda: Niveles actuales, estructura y capacidad de servicio sobre la deuda a corto y largo plazo.
- Liquidez: Disponibilidad de caja, flujo operativo y manejo eficiente de recursos para cubrir obligaciones corrientes y futuras.
Análisis de ingresos propios y transferencias
- Ingresos tributarios: monto anual, captación efectiva.
- Ingresos no tributarios: derechos, aprovechamientos, rentas municipales.
- Transferencias federales y estatales: estabilidad y dependencia.
Nivel y sostenibilidad de la deuda municipal
- Proporción deuda/presupuesto anual.
- Plazo de vencimiento promedio y perfil de amortización.
- Historias de refinanciamiento y reestructuras previas.
- Capacidad de servicio de la deuda en escenarios adversos.
Indicadores de liquidez y manejo de caja
- Ratio de liquidez inmediata.
- Capacidad para enfrentar gastos imprevistos o de emergencia.
- Nivel de reservas disponibles y políticas de manejo de caja.
Factores cualitativos
- Gestión: Capacidad administrativa, liderazgo gubernamental y grado de profesionalización de sus funcionarios.
- Gobernanza: Nivel de transparencia, integridad en la toma de decisiones y cumplimiento normativo.
Calidad de la administración y transparencia
- Estructura organizacional clara y profesional.
- Pólizas anticorrupción y mecanismos de rendición de cuentas.
- Participación ciudadana en temas presupuestarios.
Planeación financiera y control interno
| Aspecto evaluado | Indicadores clave | Incidencia en la gestión |
|---|---|---|
| Planeación financiera | Proyectos multianuales, presupuestos base cero, pronósticos de ingreso | Mejora la certidumbre de pagos futuros |
| Control interno | Normas, auditorías internas y externas, cumplimiento regulatorio | Reduce riesgos de fraude y errores |
Riesgos políticos y de gobernanza local
- Estabilidad política: continuidad en políticas públicas y liderazgo eficiente.
- Riesgos de interferencia partidista y falta de acuerdos para aprobación presupuestaria.
- Presencia de litigios judiciales o procesos de intervención federal/estatal.
Evaluación del entorno económico y social
- Contexto regional y macroeconómico: Dinámica de empleo, crecimiento económico estatal y proyecciones de desarrollo regional.
- Perfil socioeconómico: Nivel de ingreso per cápita, distribución poblacional, acceso a servicios básicos y calidad de vida.
Contexto regional y macroeconómico
- Tasas de crecimiento económico a nivel estado.
- Índices de empleo y desempleo municipal.
- Tendencias en migración y productividad sectorial.
Perfil socioeconómico de la población
- Índice de desarrollo humano local.
- Distribución etaria y grado educativo promedio.
- Acceso a infraestructura y servicios municipales.
Metodologías de agencias calificadoras
- Moody’s: Analiza métricas clave de deuda, liquidez y gobernanza, incluyendo riesgos legales y factores externos.
- S&P Global: Integra análisis financiero, calidad institucional, políticas públicas y rendimiento económico local.
- Fitch Ratings: Evalúa factores estructurales, vinculación con niveles superiores de gobierno y desempeño operativo.
- HR Ratings: Aplica una metodología local con énfasis en el entorno mexicano y factores sociales.
Escalas y categorías de la calificación crediticia municipal
Las escalas permiten comparar municipios, estableciendo rangos que facilitan la toma de decisiones. Cada agencia define su modelo, pero suelen converger en la distinción entre grado de inversión y grado especulativo, acompañados de marcas positivas o negativas que reflejan la solidez financiera.
Grado de inversión vs. Grado especulativo
| Categoría | Descripción | Implica | Ejemplo de notas |
|---|---|---|---|
| Grado de inversión | Municipio solvente y confiable | Bajo riesgo, acceso facilitado a financiamiento | AAA, AA, A (S&P, Fitch); Aaa, Aa (Moody’s) |
| Grado especulativo | Mayor probabilidad de incumplimiento | Limitaciones de acceso y condiciones más severas | BBB, BB, B, CCC (S&P, Fitch); Baa, Ba (Moody’s) |
Interpretación de las letras y signos en las escalas
Las letras indican rangos de solvencia y riesgo, mientras los signos (+) o (–), así como los numerales, brindan una mayor precisión sobre la posición relativa del municipio dentro de una misma categoría. Así, AA+ es mejor que AA, pero inferior a AAA.
Algunos calificadores agregan “outlooks” o perspectivas para identificar si la nota puede mejorar, mantenerse o deteriorarse en el corto plazo. Esto ofrece previsibilidad a inversionistas y autoridades municipales sobre la evolución de su perfil crediticio.
Perspectiva o “outlook”: positiva, estable, negativa
La perspectiva acompaña a la categoría principal y anticipa la tendencia a futuro. Puede ser:
- Positiva: se esperan mejoras en el manejo financiero o condiciones externas.
- Estable: no se prevén cambios significativos a corto plazo.
- Negativa: se identifican riesgos que podrían detonar en una baja de nota.
Esta información ayuda a los municipios a ajustar sus planes ante posibles revisiones de calificación, optimizando su acceso a recursos y previsiones para afrontar compromisos financieros futuros.
Comparabilidad con otras entidades del sector público
Comparar notas entre municipios, estados y entidades paraestatales solo es válido si se usa la misma metodología. Las escalas permiten detectar patrones de solidez, identificar modelos exitosos y establecer parámetros para evaluaciones propias. Los mercados suelen usar estos datos para medir riesgos regionales y proyectar tendencias en el otorgamiento de crédito público.
Proceso para obtener una calificación crediticia municipal
El proceso es sistemático, transparente y sigue protocolos definidos internacionalmente. Cada municipio debe planificar cuidadosamente cada etapa para asegurar un resultado óptimo y obtener la calificación más adecuada a su perfil financiero.
| Etapa del proceso | Acción principal | Participantes | Duración típica |
|---|---|---|---|
| Preparación | Reunir información financiera y administrativa | Área de finanzas municipales | 2-4 semanas |
| Selección | Elegir agencia calificadora autorizada | Cabildo/área legal | 1-2 semanas |
| Evaluación | Revisión documental y entrevistas | Agencia y funcionarios municipales | 4-8 semanas |
| Emisión | Informe oficial y asignación de nota | Agencia calificadora | 1 semana |
| Divulgación | Publicación de resultados y perspectivas | Municipio y agencia en portales oficiales | Inmediata |
Requisitos previos y documentación necesaria
- Estados financieros auditados de por lo menos los últimos tres años.
- Presupuesto de egresos e ingresos del ejercicio en curso.
- Contratos y reportes de deuda vigente, incluyendo condiciones y cronograma de pago.
- Plan de desarrollo municipal y evidencia de control interno.
- Actas de sesión de cabildo sobre autorizaciones de financiamiento.
- Políticas, indicadores de gestión y evaluación de riesgos.
Selección de la agencia calificadora
El municipio debe considerar criterios como reconocimiento nacional e internacional, experiencia en el sector público y costos asociados. Es clave que la agencia esté autorizada por el regulador financiero local para asegurar la validez de la calificación emitida, así como la posibilidad de actualizar la nota periódicamente según las políticas nacionales vigentes.
Fases del proceso de calificación
- Diagnóstico inicial: Reunión con funcionarios y revisión de documentación clave.
- Visita de campo: Entrevistas con las áreas responsables de finanzas, tesorería y proyectos estratégicos.
- Evaluación técnica: Análisis profundo de datos, elaboración de escenarios y revisión de riesgos.
- Emisión del informe: Redacción de reporte final, asignación de calificación y proyección de outlook.
- Comunicación: Publicación de la calificación y explicación técnica a los involucrados, además de divulgación oficial.
Frecuencia de revisión y actualización de la calificación
Por lo general, la calificación crediticia municipal debe revisarse como mínimo una vez al año. Sin embargo, pueden realizarse actualizaciones extraordinarias ante eventos relevantes, como cambios significativos en ingresos, toma de deuda, crisis políticas u otras alteraciones del entorno económico que puedan afectar la capacidad de pago.
Mejores prácticas para mejorar la calificación crediticia municipal
- Fortalecer los ingresos propios: Mejorar la recaudación tributaria y diversificar fuentes de ingreso reduce la dependencia externa.
- Controlar el endeudamiento: Mantener niveles de deuda acordes a la capacidad de pago del municipio y evitar situaciones de sobreendeudamiento.
- Consolidar la liquidez: Procurar reservas y fondos de contingencia para enfrentar imprevistos financieros.
- Implementar auditorías internas y externas: Incrementa la confianza en la gestión municipal y permite detectar áreas de oportunidad.
- Transparencia y rendición de cuentas: Publicar información financiera regularmente y fomentar mecanismos de vigilancia ciudadana.
- Capacitación del personal: Invertir en profesionalización mejora la eficiencia en la toma de decisiones y el cumplimiento de normas.
- Desarrollar proyectos prioritarios rentables: Priorizar obras que generen retornos tangibles y fortalezcan la base tributaria.
- Adoptar buenas prácticas en planeación financiera: Usar herramientas como presupuestos multianuales y proyecciones a largo plazo.
Riesgos y desafíos en la calificación crediticia municipal
El perfil de riesgo suele variar conforme al ciclo económico, factores políticos locales y dependencias externas. Identificar y gestionar estos desafíos permite mantener calificaciones robustas y mejor control sobre la capacidad de inversión.
| Riesgo o desafío | Impacto potencial | Estrategias de mitigación |
|---|---|---|
| Estancamiento económico regional | Caída de ingresos, mayores presiones fiscales | Diversificar la economía y fortalecer la base tributaria |
| Elevada dependencia de transferencias | Vulnerabilidad ante cambios de política federal | Incrementar ingresos propios y autonomía financiera |
| Cambio político repentino | Inestabilidad en políticas de gasto y revisión de planes | Establecer marcos normativos y continuidad de proyectos |
| Sobrecarga de deuda | Pérdida de acceso a crédito y costos financieros elevados | Restringir nuevos préstamos y mejorar gestión de pasivos |
| Débil gestión y falta de control interno | Errores, fraude, mala rendición de cuentas | Fortalecer auditoría financiera municipal y controles |
Calificación crediticia municipal y emisión de deuda pública
La emisión de deuda pública requiere una calificación crediticia transparente para garantizar la aceptación de los títulos en los mercados. La nota asignada determina, en buena medida, los términos financieros bajo los cuales la deuda será colocada y si las condiciones serán sostenibles en el tiempo.
Solo los municipios con calificaciones aceptables pueden acceder a mercados de bonos de mayor profundidad, haciendo viable la ejecución de megaproyectos o la reestructuración de pasivos con tasas competitivas.
Bonos municipales y su relación con la calificación
La colocación de bonos municipales en mercados financieros está directamente relacionada con la calificación crediticia. Un bono respaldado por una calificación alta ofrece menores riesgos a los inversionistas, resultando en mejores tasas y condiciones para el municipio emisor.
Municipios que buscan emitir deuda a largo plazo o financiar infraestructura a gran escala suelen buscar la mejor calificación posible, no solo para reducir costos, sino también para ampliar su base de inversionistas potenciales.
Tasas de interés y plazos según el nivel de riesgo
| Rango de calificación | Tasa de interés promedio | Plazo típico permitido | Perfiles de inversionista |
|---|---|---|---|
| AAA – A | Baja (4-6% anual) | Largo plazo (10-20 años) | Bancos internacionales, fondos de pensión |
| BBB – BB | Moderada (7-10% anual) | Mediano plazo (5-10 años) | Inversionistas nacionales, banca múltiple |
| B – CCC | Alta (11% o más) | Corto plazo (1-5 años) | Fondos de alto riesgo, inversionistas especializados |
Acceso a mercados de capital nacionales e internacionales
Una buena calificación crediticia facilita el acceso a mercados nacionales e internacionales. Los municipios pueden optar por financiamiento en moneda local o extranjera y diversificar fuentes de recursos, siempre atados a parámetros globales de transparencia y cumplimiento normativo.
Esto implica mayor exposición y responsabilidades, pero abre la puerta a alianzas estratégicas, mecanismos innovadores de financiamiento y coparticipación en proyectos multilaterales.
Reestructura de deuda y su impacto en la calificación
Reestructurar la deuda puede ser positivo si mejora el perfil de pagos y reduce la carga anual de intereses, siempre y cuando el proceso sea transparente y técnicamente justificado. Una mala gestión, en cambio, puede desencadenar alertas en las agencias y derivar en rebajas de calificación, con los consiguientes efectos negativos.
El monitoreo es continuo; los municipios deben informar y coordinar cada acción de manera responsable, minimizando riesgos y evitando sorpresas negativas ante acreedores y calificadoras.
Regulación y marco legal de la calificación crediticia municipal
El marco legal nacional establece las reglas y límites para la emisión de deuda pública, así como los requerimientos para la publicación de calificaciones crediticias y obligaciones de transparencia. Este entorno es dinámico y exige a los municipios actualizarse constantemente para cumplir las obligaciones fiscales y legales vigentes.
Normativa nacional aplicable a la deuda subnacional
Las leyes de disciplina financiera, regulación fiscal y transparencia gubernamental constituyen los principales lineamientos. Cada país cuenta con autoridades regulatorias encargadas de vigilar el cumplimiento, y las agencias calificadoras suelen coordinarse con ellas para validar la integridad de datos y procesos.
Reglas de transparencia y divulgación de información
- Publicación periódica de estados financieros, presupuestos y reportes de deuda.
- Divulgación oportuna de cualquier cambio relevante ante el regulador y los mercados.
- Implementación de portales ciudadanos para facilitar el acceso a información clave.
- Participación de entes independientes en procesos de auditoría y control social.
Rol de los órganos de supervisión y control
Órganos superiores de fiscalización, comisiones de auditoría parlamentaria y entes autónomos garantizan la correcta aplicación del marco legal. Su responsabilidad es emitir dictámenes técnicos, alertar a la sociedad civil y dar seguimiento a acciones de mejora en la administración municipal.
Ejemplos y estudios de caso de calificación crediticia municipal
- Municipio de Monterrey, México: Ha mantenido altas calificaciones debido a políticas fiscales robustas y diversificación de ingresos.
- Medellín, Colombia: Destaca por su gestión innovadora, altos índices de recaudación y transparencia.
- Santiago de Chile: Ejemplo de disciplina financiera y proyectos públicos autosustentables.
- San Pedro Garza García, México: Muestra cómo la profesionalización de su área financiera incide directamente en su nota crediticia.
Municipios con deterioro en su calificación: causas y lecciones
| Municipio | Causa de deterioro | Lecciones aprendidas |
|---|---|---|
| Ciudad Juárez, México | Aumento excesivo de deuda, baja recaudación propia. | Importancia de límites de endeudamiento y control presupuestal. |
| Lima Metropolitana, Perú | Cambios abruptos en políticas municipales y falta de continuidad en proyectos. | Relevancia de la planeación estratégica y visión de largo plazo. |
| Salvador, Brasil | Débil control interno y escasa transparencia. | Urgencia de fortalecer mecanismos de rendición de cuentas. |
Comparación regional de calificaciones municipales
En América Latina, las diferencias en calificaciones reflejan la solidez institucional y el enfoque en sostenibilidad fiscal de cada municipio. Mientras algunos avanzan gracias a reformas estructurales y profesionalización, otros enfrentan desafíos por dependencia fiscal y riesgo político. Benchmarking regional impulsa la adopción de mejores prácticas y motiva cambios positivos a nivel local.
Resumen de los beneficios para el municipio y la ciudadanía
La calificación crediticia municipal positiva representa una ventaja competitiva tanto para autoridades locales como para la población. Para los municipios, acceder a mejores condiciones de financiamiento permite financiar obra pública, ofrecer servicios de calidad y responder oportunamente a emergencias fiscales, todo ello sin comprometer la estabilidad financiera a largo plazo.
Al mismo tiempo, la ciudadanía se beneficia de la transparencia, la disciplina fiscal y un mayor flujo de información que facilita la participación en procesos de toma de decisiones. Esto contribuye a una mayor confianza en la administración pública y fortalece el vínculo entre gobierno y sociedad.
A través de la adecuada gestión de riesgos, actualización constante de políticas y la implementación de auditorías financieras municipales, se obtienen mejoras tangibles que se reflejan en infraestructura, salud, educación y bienestar social, detonando un ciclo de desarrollo virtuoso.
Importancia de la disciplina fiscal y la buena gobernanza
La disciplina fiscal y la buena gobernanza son los pilares que sostienen la confianza de los mercados y la ciudadanía. Garantizan que las obligaciones financieras se cumplan en tiempo y forma, permitiendo así la evolución de proyectos sociales y económicos locales.
“Una administración disciplinada y transparente siembra la semilla del desarrollo local sostenible, mejorando la vida de toda la comunidad”.
Esto se traduce en una ventaja competitiva frente a otras regiones y fortalece la resiliencia ante crisis económicas o políticas inesperadas.
Perspectivas futuras del financiamiento municipal y sus calificaciones
Las perspectivas a futuro se enfocan en incrementar el uso de tecnologías financieras, mejorar la digitalización de trámites y fortalecer el control interno. Mantener una calificación crediticia alta será esencial para captar recursos que impulsen proyectos innovadores de infraestructura, transición energética y políticas sociales inclusivas.
El compromiso con la sostenibilidad, la participación ciudadana y la transparencia será clave para acceder a fondos internacionales y convertir a los municipios en motores de crecimiento económico regional.
El rol de las calificaciones continuará evolucionando, integrando nuevos indicadores ambientales y sociales que, junto con la capacitación de los equipos municipales, elevarán el estándar de desempeño público en la gestión de finanzas municipales.
Preguntas frecuentes
¿Cómo influye la calificación en los impuestos locales?
Una calificación crediticia positiva puede facilitar el acceso a recursos externos y reducir el costo del financiamiento, lo cual podría disminuir la presión para aumentar algunos impuestos locales. Sin embargo, si el municipio obtiene una calificación baja, puede verse obligado a incrementar ciertos gravámenes para compensar la falta de ingresos o las condiciones desfavorables de crédito.
¿Cada cuánto tiempo se revisa la calificación municipal?
La mayoría de agencias revisan la calificación crediticia municipal al menos una vez al año. Sin embargo, pueden realizar revisiones extraordinarias si surgen eventos importantes, como cambios significativos en los ingresos, endeudamiento repentino, crisis económicas o alteraciones notables en el perfil de riesgo del municipio que puedan afectar la solvencia.
¿Un municipio sin calificación puede endeudarse?
Un municipio sin calificación puede acceder a financiamiento, pero generalmente enfrenta condiciones menos favorables ya que los prestamistas perciben mayor riesgo. Además, en muchos países la legislación exige que determinados tipos de deuda o emisiones de bonos requieran una calificación previa para proteger a los acreedores y garantizar transparencia.
¿Cuál es la diferencia entre calificación interna y de agencia externa?
La calificación interna suele ser realizada por el propio municipio o por organismos estatales, siguiendo criterios específicos. En cambio, la calificación externa es emitida por agencias independientes autorizadas y reconocidas internacionalmente, lo que le da mayor objetividad, credibilidad en los mercados y validez para procesos de financiamiento.
¿Podría mejorar una calificación crediticia sin aumentar los ingresos?
Mejorar la calificación es posible incluso si los ingresos no aumentan, siempre y cuando el municipio optimice la eficiencia del gasto, refuerce el control interno, mejore la transparencia y reduzca el nivel o el costo de su deuda. Estas acciones pueden incrementar la confianza en la administración y elevar la calificación asignada.
¿Cómo afecta la transparencia financiera a la calificación?
La transparencia es clave, ya que permite a inversionistas y calificadoras evaluar los riesgos de manera precisa. Una gestión clara, la publicación oportuna de reportes y la disponibilidad de información confiable pueden mejorar la percepción de solidez y contribuir de manera significativa a una mejor calificación crediticia municipal.
¿Qué papel juegan las auditorías en la calificación crediticia?
Las auditorías internas y externas ofrecen una visión independiente sobre la calidad de la gestión financiera del municipio. Pueden detectar errores, debilidades o áreas de mejora, lo que incrementa la confianza de las agencias calificadoras y los inversionistas, favoreciendo la obtención de mejores calificaciones.
¿Las políticas públicas afectan la calificación crediticia?
Las políticas públicas desempeñan un papel fundamental en la calificación, ya que determinan la eficiencia en la asignación del gasto, la calidad del control interno y la resiliencia económica. Un municipio que adopta políticas responsables y consistentes suele recibir calificaciones más altas debido a la reducción de riesgos e incertidumbre.
¿Tener una calificación implica cumplir ciertos requisitos legales?
En muchos países, obtener y renovar la calificación crediticia implica cumplir con requisitos legales y regulatorios, como la publicación de información financiera, participación en auditorías, transparencia en la contratación, límites al endeudamiento y presentación de documentos ante autoridades de supervisión y control fiscal.
¿Puede perderse la calificación una vez obtenida?
Una calificación puede retirarse si el municipio no brinda información actualizada, incurre en prácticas indebidas, atraviesa crisis severas o no cumple con las obligaciones contractuales. El retiro de la calificación generalmente deteriora la reputación financiera y puede bloquear el acceso a nuevos créditos y mercados de capital.
Conclusión
La calificación crediticia municipal es mucho más que una “nota”: es un reflejo fiel de la disciplina, la gestión y la visión a largo plazo de cada gobierno local, construyendo confianza para aplicar políticas que transforman el entorno social y económico.
Mantener una calificación sólida depende de la capacidad de anticiparse a riesgos, adoptar buenas prácticas y ser transparente con la ciudadanía. Ese compromiso diario permite fortalecer el desarrollo sustentable y la estabilidad financiera de toda la comunidad.
Explorar a fondo la dinámica de las finanzas municipales puede abrir nuevas perspectivas sobre el funcionamiento de los gobiernos locales y la manera en la que cada acción impacta en el bienestar de todos, generando futuros mejores para quienes viven en cada municipio.