Cuando abres una factura electrónica, lo primero que ves es un PDF ordenado y fácil de leer. Pero ese documento no es el que importa ante el SAT. El archivo que realmente respalda tus operaciones fiscales tiene otro nombre y una estructura completamente distinta: el XML contable.
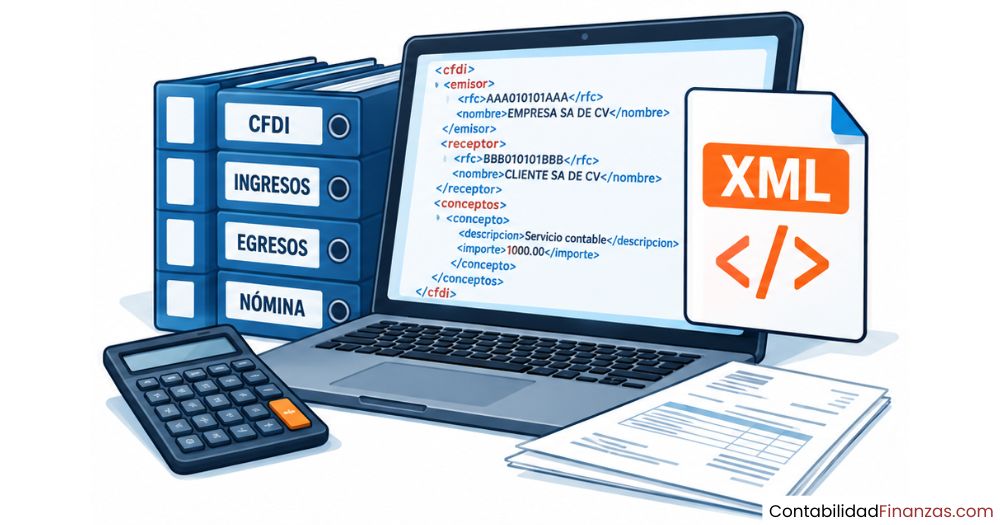
¿Qué es el XML en contabilidad?
El XML (eXtensible Markup Language) es un formato de archivo basado en texto que organiza la información mediante etiquetas, de modo que cualquier sistema informático pueda leerla, interpretarla e intercambiarla sin pérdida de datos. En el contexto contable mexicano, el SAT adoptó este formato como el estándar oficial para recibir y validar la información fiscal de todos los contribuyentes.
A diferencia de un documento Word o un PDF, el XML no está diseñado para que una persona lo lea de forma directa. Su propósito es que los sistemas informáticos —como el portal del SAT o tu software contable— puedan procesar los datos de forma automática, ordenada y sin ambigüedades. Cuando abres un XML, ves etiquetas y códigos; cuando el SAT lo abre, ve información fiscal estructurada y verificable.
Origen y significado del término XML
XML son las siglas de eXtensible Markup Language, que en español significa Lenguaje de Etiquetado Extensible. Este lenguaje se define bajo los lineamientos del World Wide Web Consortium (W3C) y es un estándar internacional ampliamente adoptado. La palabra «extensible» es clave: a diferencia de otros lenguajes, el XML permite crear tus propias etiquetas según las necesidades del sistema que lo va a usar; en este caso, el SAT define exactamente cuáles etiquetas debe contener cada tipo de archivo contable.
Es un formato de archivo diseñado para almacenar información de manera estructurada utilizando etiquetas que permiten que los sistemas informáticos puedan leer y procesar los datos automáticamente. Esto significa que no necesitas abrirlo ni entenderlo tú directamente: tu software contable lo genera y el SAT lo procesa de forma automatizada sin intervención humana en el proceso de validación.
¿Por qué la contabilidad usa XML y no otros formatos?
Para lograr el intercambio de información electrónica entre el SAT y un tercero, se definió un esquema de comunicación basado en documentos XML, ya que facilita la interoperabilidad entre el contribuyente y la autoridad fiscal. En términos simples: un XML puede ser leído por el sistema del SAT, por tu software contable y por cualquier herramienta compatible, sin importar qué sistema operativo o plataforma uses.
Otros formatos como Excel o Word no ofrecen esa garantía. Un archivo de hoja de cálculo puede verse distinto según la versión del programa, y un PDF no permite extraer datos de forma automática. El XML resuelve ambos problemas: su estructura es rígida, predecible y verificable mediante esquemas técnicos llamados XSD, que el SAT publica para que cualquier software pueda validar si un archivo es correcto antes de enviarlo.
¿Cómo se estructura un archivo XML contable?
Un archivo XML está formado por etiquetas que funcionan como contenedores de información. Cada etiqueta tiene una apertura y un cierre, y dentro puede contener datos o más etiquetas. Esta jerarquía es lo que le da al archivo su estructura lógica y ordenada. Piensa en las etiquetas como carpetas dentro de carpetas: cada nivel profundiza en un dato más específico.
Etiquetas, nodos y atributos: los bloques del XML
Los tres elementos básicos de cualquier archivo XML son las etiquetas, los nodos y los atributos. Entender la diferencia entre ellos te ayuda a leer cualquier archivo XML contable sin perderte en el código.
- Etiqueta: Es el marcador que delimita un bloque de información. Siempre va entre corchetes angulares, por ejemplo,
<Emisor>para abrir y</Emisor>para cerrar. - Nodo: Es cada elemento completo del árbol XML, incluyendo su etiqueta de apertura, su contenido y su etiqueta de cierre. Los nodos pueden contener otros nodos, formando una jerarquía.
- Atributo: Es información adicional que va dentro de la etiqueta de apertura. Por ejemplo,
RFC="XAXX010101000"es un atributo del nodo Emisor que especifica el RFC del contribuyente.
Ejemplo de un XML en contabilidad
El siguiente ejemplo muestra cómo luce un fragmento real de un archivo XML de factura electrónica (CFDI 4.0), que es el tipo de XML más común en la contabilidad diaria. Un XML del SAT (CFDI) se compone de nodos: Comprobante (datos generales), Emisor, Receptor, Conceptos e Impuestos, más el TimbreFiscalDigital con el UUID.
Tipos de archivos XML en la contabilidad electrónica
En México, la contabilidad electrónica obligatoria ante el SAT incluye tres tipos principales de XML: el catálogo de cuentas, la balanza de comprobación y las pólizas contables, estas últimas solo en caso de requerimiento expreso. Cada uno tiene una estructura diferente, un esquema XSD propio y plazos de envío distintos. Conocerlos te ayuda a entender qué genera tu software y qué espera el SAT.
Catálogo de cuentas en XML
El catálogo de cuentas es el primer XML que se envía al SAT cuando inicias tu contabilidad electrónica. Contiene la lista completa de las cuentas que usa tu empresa —activos, pasivos, ingresos, gastos— y cada cuenta debe llevar un código agrupador definido por el SAT. Sin ese código agrupador, el SAT no puede clasificar tu información contable y puede rechazar el archivo.
Este archivo no se envía cada mes. Solo lo subes la primera vez y cuando realizas cambios significativos en tu plan de cuentas. El Anexo 24 de la RMF 2026, publicado en el DOF el 13 de enero de 2026, define la estructura técnica exacta que deben cumplir los archivos XML de contabilidad electrónica. Por eso es importante que tu software esté actualizado a esa versión antes de generar el catálogo.
Balanza de comprobación en XML
La balanza de comprobación en XML es el archivo que más se envía, porque los individuos y las empresas deben enviar sus resultados mensuales al SAT como archivos XML separados al final de cada mes. Este archivo refleja los saldos iniciales, los movimientos del periodo y los saldos finales de cada cuenta contable.
Un punto que debes tener muy presente: el SAT no acepta descuadres en la balanza, ni siquiera de un centavo. El sistema debe garantizar redondeo consistente a dos decimales en todas las cuentas y detectar diferencias entre el debe y el haber antes de exportar el XML. Si tu balanza tiene un error de un centavo, el SAT la rechaza y tienes que reenviarla dentro del plazo correspondiente.
Pólizas contables en XML
Las pólizas son el XML más detallado de todos. Contienen el desglose de cada asiento contable: qué cuentas se cargaron, cuáles se abonaron, en qué fecha y por qué monto. No se envían de forma rutinaria; el SAT las solicita cuando inicia una revisión o auditoría, o en casos específicos como la devolución de IVA. En ese momento, el contribuyente debe entregarlas dentro del plazo que señale el requerimiento.
Dentro de las pólizas también se incluyen los auxiliares, que son un nivel adicional de detalle. Dentro de la contabilidad electrónica, el auxiliar en cuentas y subcuentas permite detallar movimientos contables específicos. Este nivel de granularidad es lo que permite al SAT rastrear cada operación hasta su origen.
¿Cómo se valida y envía un XML al SAT?
Generar un XML no es suficiente: también debe estar correctamente validado antes de enviarlo. El proceso tiene dos momentos clave: la validación técnica mediante un esquema XSD y el envío firmado digitalmente a través del Buzón Tributario. Saltarse cualquiera de estos dos pasos puede resultar en un rechazo automático del archivo, incluso si la información contable es correcta.
Esquemas XSD: la plantilla de validación
El SAT utiliza esquemas técnicos llamados XSD para validar que los archivos tengan una estructura correcta. Un esquema XSD funciona como una plantilla: define exactamente qué etiquetas debe tener el XML, en qué orden deben aparecer, qué tipo de dato contiene cada campo y cuáles son obligatorios. Si tu archivo no cumple con ese esquema, el SAT lo rechaza de forma automática.
Lo importante para ti como contribuyente es que no necesitas crear ni entender el XSD tú mismo. El SAT lo publica y tu software contable lo utiliza internamente para verificar que el XML generado sea válido antes de que lo envíes. Si tu software no está actualizado, puede generar archivos que no coinciden con el esquema vigente y ser rechazados. Un sistema que no esté actualizado a la versión actual puede generar archivos rechazados por el SAT, aunque la información contable sea correcta.
Firma con e.firma y envío por Buzón Tributario
Todos los archivos XML deben firmarse con la e.firma del contribuyente antes de enviarse al SAT. La e.firma es el equivalente digital de tu firma autógrafa: garantiza que el archivo viene de ti y que no ha sido modificado después de firmarse. Sin ella, el archivo no tiene validez legal.
Una vez firmado, el proceso de envío sigue estos pasos:
El SAT valida el formato y confirma la recepción. Si algo falla, el SAT puede rechazar archivos que no cumplan con el esquema XML correcto o que tengan errores de validación; en ese caso, hay que corregir el error y volver a enviar dentro del plazo correspondiente. Por eso conviene revisar el XML antes de subirlo, no después.
Diferencia entre el XML y el PDF de una factura
Este es uno de los malentendidos más comunes entre quienes se acercan por primera vez a la contabilidad electrónica. Cuando recibes una factura, normalmente llegan dos archivos: un PDF con el diseño visual de la factura y un XML con todos los datos fiscales. Ambos contienen la misma información, pero solo uno tiene validez legal.
Muchas personas creen que el PDF es la factura oficial, pero esto es incorrecto. El archivo XML es el único documento con validez fiscal ante el SAT. El PDF es solo una representación visual pensada para que el ser humano pueda leer la factura cómodamente, pero no tiene ningún valor jurídico por sí solo.
| Característica | XML | |
|---|---|---|
| Validez fiscal ante el SAT | ✅ Sí | ❌ No |
| Legible para sistemas | ✅ Sí | ❌ No (requiere OCR) |
| Legible directamente por personas | ⚠️ Difícil sin herramienta | ✅ Sí |
| Contiene sello digital y UUID | ✅ Sí | Solo como representación |
| Permite deducción fiscal | ✅ Sí | ❌ No por sí solo |
| Puede procesarse automáticamente | ✅ Sí | ❌ No de forma directa |
El SAT utiliza los XML para comprobar que las operaciones entre contribuyentes sean reales y estén correctamente registradas. Además, cada factura contiene un UUID único, lo que permite rastrear la operación de forma individual dentro del sistema del SAT. Eso es algo que el PDF no puede garantizar.
Errores frecuentes al generar un XML contable
Conocer los errores más comunes te permite evitarlos antes de que se conviertan en un rechazo del SAT o, peor aún, en una multa. La mayoría de los problemas con los archivos XML no vienen de la información contable en sí, sino de detalles técnicos que pasan desapercibidos.
- Nombre de archivo incorrecto: El SAT exige una estructura específica en el nombre de cada archivo XML que se envía; un error en el nombre, incluso mínimo, puede resultar en rechazo automático.
- Software desactualizado: Si tu herramienta contable no está alineada con la versión vigente del Anexo 24, generará XMLs con una estructura que ya no coincide con el esquema XSD del SAT.
- Balanza desbalanceada: Un descuadre de centavos entre el debe y el haber hace que la balanza sea inválida. El SAT rechaza el archivo aunque la suma total sea correcta.
- Código agrupador ausente o incorrecto: Cada cuenta del catálogo debe tener el código agrupador que el SAT asigna según su naturaleza. Sin él, el SAT no puede clasificar la cuenta y rechaza el catálogo.
- e.firma vencida o no aplicada: Enviar un XML sin firmarlo con la e.firma vigente invalida el envío por completo, sin importar si la información contable es correcta.
- Archivos fuera del plazo: La omisión reiterada del envío se traduce en multas que van de $7,110 a $21,310. Registrar los plazos en un calendario fiscal evita este error.
Preguntas frecuentes
¿Qué significa XML en contabilidad?
XML en contabilidad hace referencia al formato de archivo eXtensible Markup Language que el SAT adoptó como estándar para recibir, leer y validar la información fiscal de los contribuyentes en México. Es el lenguaje técnico que organiza los datos contables mediante etiquetas jerárquicas, lo que permite que cualquier sistema informático compatible pueda procesarlos de forma automática y sin errores de interpretación. En la práctica contable, aplica tanto a las facturas electrónicas (CFDI) como a los archivos de contabilidad electrónica que se envían mensualmente al SAT.
¿Qué archivos XML se envían al SAT en la contabilidad electrónica?
Los tres archivos XML principales de la contabilidad electrónica son el catálogo de cuentas, la balanza de comprobación y las pólizas contables con sus auxiliares. El catálogo se envía una sola vez al inicio y cuando hay cambios en el plan de cuentas. La balanza se envía mensualmente, a más tardar el día 3 o 5 del segundo mes posterior al periodo reportado, según el tipo de contribuyente. Las pólizas y auxiliares solo se envían cuando el SAT las solicita de forma expresa, por ejemplo, en una auditoría o en una solicitud de devolución de IVA.
¿Cuál es la diferencia entre un XML y un CFDI?
El CFDI (Comprobante Fiscal Digital por Internet) es el nombre oficial de la factura electrónica en México, mientras que el XML es el formato tecnológico en el que ese comprobante está construido. En otras palabras, el CFDI es el contenido —los datos de la operación fiscal— y el XML es el contenedor, la estructura técnica que lo hace legible para el SAT. Todo CFDI es un XML, pero no todo XML contable es un CFDI: la balanza de comprobación y el catálogo de cuentas también son XMLs sin ser facturas.
¿Qué es el Anexo 24 y qué tiene que ver con el XML?
El anexo 24 de la Resolución Miscelánea Fiscal (RMF) es el documento oficial que define la estructura técnica exacta que deben tener los archivos XML de contabilidad electrónica en México. Establece qué etiquetas son obligatorias, qué valores acepta cada campo, cuáles son los esquemas XSD de validación y cómo deben nombrarse los archivos. Si tu software no genera los XMLs conforme a este anexo, el SAT los rechazará aunque la información contable sea correcta. Se actualiza periódicamente, por lo que mantener tu herramienta contable actualizada es indispensable.
¿Qué es un esquema XSD y para qué sirve en el XML contable?
Un esquema XSD (XML Schema Definition) es una plantilla técnica que describe la estructura correcta que debe tener un archivo XML. El SAT publica un XSD para cada tipo de archivo de contabilidad electrónica, y tanto el software contable como el propio portal del SAT lo usan para verificar que el XML cumpla con todos los requisitos antes de aceptarlo. Si el XML no coincide con el esquema —por una etiqueta mal escrita, un campo faltante o un valor fuera de rango—, la validación falla y el archivo se rechaza automáticamente.
¿El PDF de una factura tiene validez fiscal igual que el XML?
No. El PDF de una factura es únicamente una representación visual diseñada para que el ser humano pueda leer la información cómodamente, pero no tiene ninguna validez fiscal por sí solo ante el SAT. El único documento con validez legal es el archivo XML, porque contiene el sello digital, el UUID único y la firma electrónica que garantizan la autenticidad e integridad de la operación. Si guardas solo el PDF y pierdes el XML, esa factura no te sirve para deducir ni para demostrar la operación ante una auditoría.
¿Qué datos contiene un archivo XML de una factura electrónica?
El archivo XML de un CFDI contiene los datos del emisor (RFC, nombre, régimen fiscal y código postal), los datos del receptor (RFC, nombre, régimen fiscal, código postal y uso del CFDI), los conceptos facturados con cantidades, precios e importes, los impuestos desglosados (IVA, ISR, IEPS, retenciones y traslados), los totales generales y la información fiscal con el UUID, la fecha de emisión, el sello digital y el número de certificado. Toda esa información, que en el PDF luce como un documento ordenado, vive dentro del XML como etiquetas y atributos procesables por cualquier sistema.
Conclusión
El XML en contabilidad es mucho más que un formato técnico: es la columna vertebral de la relación fiscal entre los contribuyentes y el SAT en México. Detrás de cada factura que emites o recibes, y detrás de cada reporte mensual que tu software envía al Buzón Tributario, hay un archivo XML que organiza, protege y valida tu información contable ante la autoridad.
Ahora que conoces qué es, cómo se estructura y qué tipos existen, puedes revisar con más criterio lo que genera tu herramienta contable. Verifica que esté alineada con el Anexo 24 vigente, que firme los archivos correctamente con tu e.firma y que respete los plazos de envío. Esos tres hábitos, aplicados de forma constante, te ahorran rechazos y sanciones innecesarias.
Si quieres seguir profundizando en cómo funciona la contabilidad electrónica en México, en este sitio web encontrarás más contenido explicado con el mismo nivel de claridad: desde las obligaciones ante el SAT hasta los detalles técnicos que marcan la diferencia entre un envío aceptado y uno rechazado.