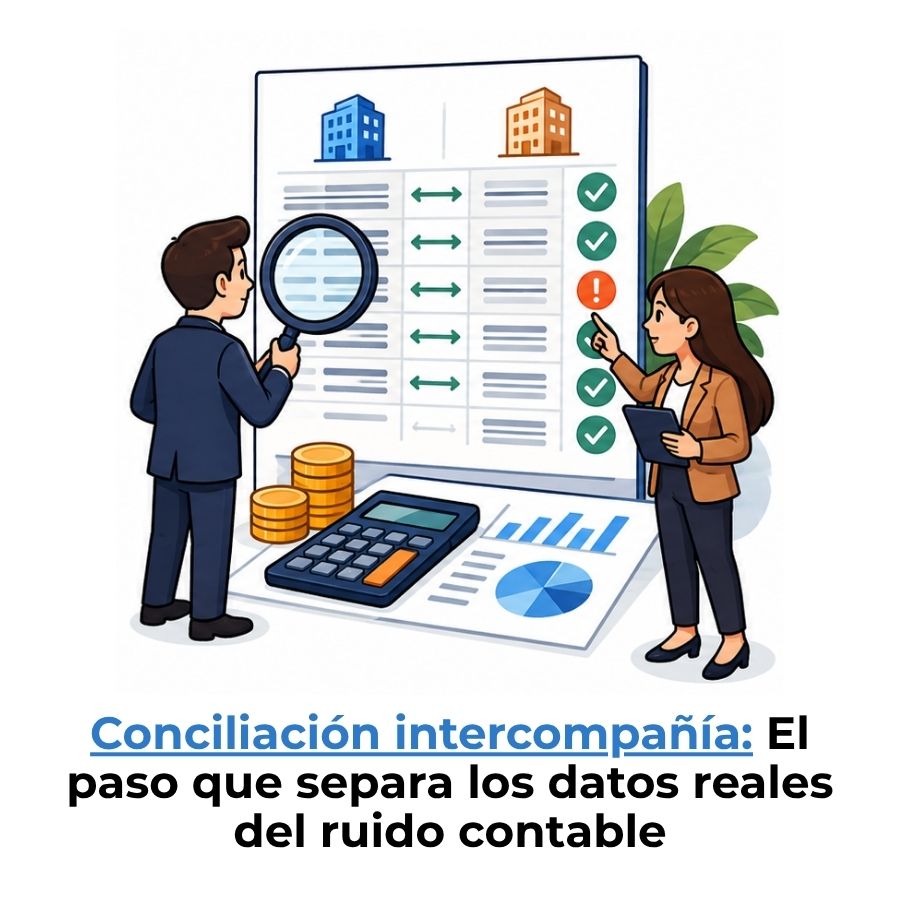
La conciliación intercompañía es el proceso mediante el cual las entidades de un mismo grupo corporativo verifican que las transacciones registradas entre ellas coincidan antes de consolidar sus estados financieros. Si los saldos no cuadran, la consolidación parte de datos incorrectos y el cierre contable se complica.
¿Qué es la conciliación intercompañía?
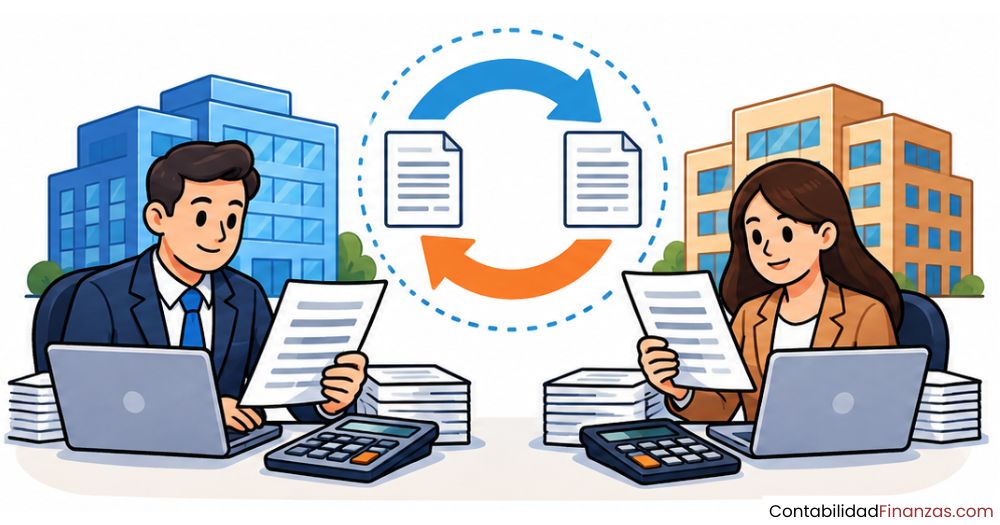
La conciliación intercompañía es el proceso de comparar y verificar que las transacciones registradas entre dos o más entidades de un mismo grupo corporativo coincidan en ambos libros contables antes de proceder a la consolidación financiera. Cuando la empresa A registra una venta hacia la empresa B, esta última debe registrar exactamente la misma operación como una compra, con el mismo monto, en el mismo período y en la misma moneda.
El objetivo central es llegar a lo que en contabilidad se denomina saldo neto cero entre las dos entidades: la cuenta por cobrar que registra una empresa debe ser exactamente igual a la cuenta por pagar que registra su contraparte dentro del mismo grupo. Cuando eso no ocurre, existe una diferencia que hay que identificar, investigar y corregir antes de producir cualquier estado financiero consolidado.
Este proceso pertenece al ámbito de la contabilidad internacional, especialmente en grupos corporativos con filiales en distintos países, donde las diferencias de moneda, sistemas contables y políticas de registro aumentan la probabilidad de que los saldos no coincidan de manera automática.
Diferencia entre conciliación intercompañía y contabilidad intercompañía
La contabilidad intercompañía es el proceso más amplio: incluye registrar todas las transacciones entre entidades vinculadas, gestionar esos registros de forma continua, conciliar los saldos y preparar los asientos de eliminación. La conciliación es solo uno de los pasos dentro de ese proceso mayor, aunque es el más crítico porque determina si los datos que entran a la consolidación son correctos.
Dicho de otra forma: puedes tener una contabilidad intercompañía activa y bien organizada, pero si el paso de conciliación falla, la información que llega a los estados financieros consolidados estará distorsionada. La conciliación actúa como el filtro de calidad que valida todo lo anterior.
Diferencia entre conciliación intercompañía y eliminación
Ambos procesos son complementarios y necesarios, pero cumplen funciones distintas dentro del cierre financiero. Conciliar confirma que la transacción es correcta; eliminarla la hace invisible desde la perspectiva del grupo. Sin la primera, la segunda no tiene sustento contable.
¿Por qué es necesaria la conciliación intercompañía?
Cuando un grupo corporativo presenta sus estados financieros, lo hace como si fuera una sola entidad frente al mundo exterior. Cualquier transacción entre sus propias empresas —una venta de una filial a otra, un préstamo entre subsidiarias, un cobro de servicios internos— no debería aparecer como ingreso o gasto real, porque desde la perspectiva consolidada no representa intercambio con terceros. Si esas transacciones internas no se concilian y eliminan correctamente, los estados financieros reflejan cifras infladas.
El impacto es concreto: ingresos sobreestimados, gastos duplicados, activos o pasivos que aparecen en el balance sin corresponder a obligaciones reales con el mercado. Eso no solo complica la lectura del desempeño financiero del grupo, sino que puede generar problemas en auditorías externas, con reguladores fiscales y ante inversores que toman decisiones con base en esos datos.
La conciliación intercompañía también es una herramienta de control interno. Detectar diferencias entre los registros de dos entidades del mismo grupo obliga a investigar qué ocurrió: ¿una factura que no se registró? ¿Un tipo de cambio distinto aplicado en cada lado? ¿Un período contable diferente? Esa investigación, aunque incómoda, mejora la calidad de los datos y reduce el riesgo de errores acumulados.
Tipos de transacciones intercompañía que se concilian
Dentro de un grupo corporativo ocurren distintos tipos de transacciones entre entidades relacionadas, y cada una genera saldos que deben cuadrar en ambos libros. Conocer los tipos más comunes te ayuda a entender qué cuentas suelen generar diferencias y por qué.
- Ventas y compras de bienes: Una subsidiaria vende inventario a otra del mismo grupo. La vendedora registra un ingreso y una cuenta por cobrar intercompañía; la compradora registra una compra y una cuenta por pagar intercompañía. Ambas deben coincidir en monto y período.
- Prestación de servicios internos: Una entidad presta servicios de tecnología, recursos humanos o asesoría legal a otras del grupo. El cobro debe registrarse como ingreso en quien presta y como gasto en quien recibe, con el mismo valor.
- Préstamos entre entidades: Una filial con exceso de liquidez puede prestar capital a otra que lo necesita. Hay que conciliar tanto el principal del préstamo como los intereses: quien presta registra un ingreso por intereses y quien recibe, un gasto por el mismo concepto.
- Regalías y licencias: Cuando una entidad cede el uso de una marca, patente o tecnología a otra del grupo a cambio de un pago periódico. La regalía debe aparecer como ingreso en una y como gasto en la otra por el mismo monto.
- Transferencias de inventario: Movimientos de mercancía entre almacenes o filiales que implican un cambio de propiedad contable dentro del grupo, generando ganancias internas que deben conciliarse y luego eliminarse.
- Dividendos entre entidades: Cuando una subsidiaria distribuye dividendos a su matriz. Esa distribución debe registrarse y conciliarse para evitar que aparezca como ingreso externo en los estados consolidados.
¿Cómo se hace una conciliación intercompañía?
El proceso de conciliación intercompañía sigue una secuencia lógica que va desde identificar qué cuentas están involucradas hasta confirmar que los saldos están listos para pasar a la consolidación. A continuación te explico cada etapa con claridad.
Paso 1 — Identificar las cuentas intercompañía
El primer paso es mapear todas las cuentas contables que registran operaciones entre entidades del grupo. Estas cuentas suelen tener una codificación especial dentro del plan de cuentas —como un prefijo o un segmento que identifica a la contraparte— para que sea posible separarlas de las transacciones con terceros externos. Sin una identificación clara de las cuentas intercompañía, el proceso de conciliación no puede comenzar.
Paso 2 — Extraer y comparar saldos entre entidades
Cada entidad extrae de su libro mayor los saldos de las cuentas intercompañía identificadas en el paso anterior. Luego, esos saldos se confrontan entre sí: la cuenta por cobrar que reporta la empresa A debe coincidir exactamente con la cuenta por pagar que reporta la empresa B. Este cruce es el corazón de la conciliación y puede hacerse manualmente en hojas de cálculo o de forma automatizada mediante sistemas de gestión financiera.
Paso 3 — Detectar diferencias y sus causas
Cuando los saldos no coinciden, aparece una diferencia que debe investigarse. Las causas más frecuentes incluyen transacciones registradas en distintos períodos, tipos de cambio aplicados de forma diferente en cada entidad, facturas recibidas pero aún no registradas o errores de captura. Cada diferencia debe tener una explicación documentada antes de proceder a cualquier corrección, porque de lo contrario se corre el riesgo de encubrir errores en lugar de resolverlos.
Paso 4 — Corregir los asientos y confirmar saldos
Una vez identificada la causa de cada diferencia, el equipo contable de la entidad correspondiente registra el asiento correctivo. Ambas partes confirman el saldo acordado y dejan constancia de quién realizó el ajuste y por qué. Esta confirmación bilateral es indispensable: si solo una entidad corrige su registro sin que la otra lo valide, la diferencia puede persistir en el siguiente cierre.
Paso 5 — Trasladar saldos confirmados a la eliminación
Con los saldos verificados y acordados por ambas partes, la información fluye hacia el proceso de consolidación, donde esos saldos intercompañía se eliminan para que no aparezcan en los estados financieros del grupo. Solo pueden eliminarse saldos que fueron conciliados previamente; eliminar un saldo sin haber verificado su exactitud es técnicamente incorrecto y expone al grupo a observaciones de auditoría.
Causas comunes de diferencias en la conciliación intercompañía
Entender por qué surgen diferencias es tan importante como saber cómo resolverlas. En la práctica, las variaciones entre los registros de dos entidades tienen causas previsibles, y conocerlas te permite anticiparte a ellas en el siguiente ciclo de cierre.
- Diferencias de período: Una entidad registra la transacción en el mes de noviembre y la contraparte lo hace en diciembre. Ese desfase temporal hace que los saldos no cuadren aunque el monto sea correcto en ambos libros.
- Tipos de cambio distintos: Cuando las entidades operan en monedas diferentes, cada una puede aplicar el tipo de cambio vigente en su propio sistema al momento de registrar. Una pequeña variación en la tasa genera una diferencia que no es un error contable, sino una diferencia de conversión.
- Facturas en tránsito: Una entidad emite una factura al final del período, pero la contraparte aún no la ha recibido ni registrado. Esto genera un saldo por cobrar sin su correspondiente cuenta por pagar.
- Errores de captura: Montos ingresados incorrectamente, cuentas equivocadas o referencias de transacciones mal asignadas que generan saldos que no corresponden a la realidad de la operación.
- Políticas contables distintas: Cuando las entidades aplican criterios diferentes para reconocer ingresos o gastos, el momento en que se registra la misma operación puede variar, creando diferencias que no responden a errores, sino a falta de estandarización.
- Falta de comunicación entre equipos: En grupos con muchas entidades distribuidas geográficamente, la información no siempre circula de forma oportuna, y las correcciones que hace una entidad no siempre se comunican a la contraparte antes del cierre.
Conciliación intercompañía bajo NIIF y US GAAP
Las dos grandes normativas contables internacionales —las Normas Internacionales de Información Financiera (NIIF) y los Principios de Contabilidad Generalmente Aceptados de Estados Unidos (US GAAP)— exigen la eliminación de transacciones intercompañía en los estados financieros consolidados. La conciliación es el paso previo obligatorio para que esa eliminación sea válida y defendible.
Bajo NIIF 10, los estados financieros consolidados deben presentar al grupo como una sola entidad económica, lo que implica eliminar en su totalidad los saldos, transacciones, ingresos y gastos entre entidades del grupo.
La norma ASC 810 de US GAAP establece la misma obligación: todos los ingresos intercompañía sobre activos que permanecen dentro del grupo consolidado deben eliminarse. Esto aplica tanto a ventas de inventario entre subsidiarias como a ganancias por transferencia de activos fijos entre entidades relacionadas.
Si tu grupo opera en varios países o tiene planes de reportar ante organismos reguladores como la SEC, comprender las diferencias entre ambas normativas es clave. En ese contexto, puedes profundizar en cómo buscar reportes de empresas en SEC EDGAR para consultar cómo grandes grupos corporativos presentan sus estados financieros consolidados y cómo manejan las revelaciones sobre transacciones entre partes relacionadas.
Un aspecto que frecuentemente genera diferencias entre NIIF y US GAAP es el tratamiento de las ganancias no realizadas en inventario transferido entre entidades del grupo. Bajo NIIF, la eliminación es proporcional a la participación del grupo en la entidad que vende, mientras que bajo US GAAP el enfoque puede variar según la estructura de control. En cualquier caso, la conciliación previa sigue siendo obligatoria en ambos marcos.
Preguntas frecuentes
¿Qué diferencia hay entre conciliación intercompañía y consolidación?
La conciliación intercompañía es un paso preparatorio que verifica que los registros entre entidades del grupo coincidan. La consolidación, en cambio, es el proceso completo de combinar los estados financieros de todas las entidades del grupo en uno solo que represente al grupo como una unidad. No puede haber una consolidación confiable sin una conciliación previa limpia, porque cualquier diferencia no resuelta se trasladará al estado financiero consolidado y distorsionará su lectura. La conciliación depura los datos; la consolidación los une.
¿Qué pasa si no se concilian las cuentas intercompañía?
Si no se concilian las cuentas intercompañía antes de consolidar, los estados financieros del grupo incluirán transacciones internas como si fueran ingresos o gastos reales con terceros. Esto genera una sobreestimación de ingresos, activos o pasivos que no refleja la realidad económica del grupo. Además, un saldo intercompañía no reconciliado que llega a una auditoría externa puede derivar en observaciones formales, reexpresión de estados financieros o incluso sanciones regulatorias, dependiendo del marco normativo aplicable.
¿Con qué frecuencia se debe hacer la conciliación intercompañía?
La frecuencia depende del volumen de transacciones entre entidades y de los calendarios de reporte del grupo. En la mayoría de los grupos corporativos, la conciliación intercompañía se realiza al menos en cada cierre mensual, aunque los grupos con alto volumen de transacciones internas la ejecutan de forma semanal o incluso continua mediante herramientas automatizadas. Cuanto más frecuente sea la conciliación, menor será el acumulado de diferencias al cierre y más rápido será el proceso de consolidación al final del período.
¿Qué tipos de cambio se usan en la conciliación intercompañía?
En transacciones entre entidades que operan en monedas distintas, cada entidad puede haber registrado la operación con el tipo de cambio vigente en su sistema al momento del registro. Eso genera diferencias que no son errores contables, sino variaciones de conversión. Para conciliar correctamente, los sistemas de gestión financiera permiten visualizar los saldos en la moneda de transacción original, separando así las diferencias reales de las diferencias puramente cambiarias. Cada una requiere un tratamiento distinto.
¿Qué son los saldos intercompañía y dónde se registran?
Los saldos intercompañía son los montos que una entidad del grupo tiene pendiente de cobrar o pagar con otra entidad del mismo grupo como resultado de transacciones internas. Se registran en cuentas contables específicas dentro del plan de cuentas de cada entidad, habitualmente identificadas con un código o etiqueta que indica que corresponden a operaciones intragrupo. Estas cuentas son las que se concilian y luego se eliminan durante la consolidación, de modo que no aparezcan en los estados financieros que el grupo presenta al exterior.
¿La conciliación intercompañía aplica solo a empresas multinacionales?
No. La conciliación intercompañía aplica a cualquier grupo corporativo que tenga dos o más entidades legales que realicen transacciones entre sí, independientemente de si operan en el mismo país o en distintos países. Un grupo familiar con una empresa holding y dos subsidiarias en la misma ciudad también necesita conciliar sus cuentas intercompañía antes de preparar estados financieros consolidados. La obligación surge de la estructura corporativa, no de la geografía.
¿Qué normas regulan la eliminación de transacciones intercompañía?
Las principales normas que regulan la eliminación de transacciones intercompañía son la NIIF 10 (Estados Financieros Consolidados), la NIC 27 (Estados Financieros Separados) y la NIC 28 (Inversiones en Asociadas y Negocios Conjuntos) dentro del marco de las NIIF. Bajo US GAAP, la norma de referencia es la ASC 810 (Consolidación). Todas coinciden en que los saldos, ingresos y gastos generados entre entidades del mismo grupo deben eliminarse antes de presentar los estados financieros consolidados al público o a los reguladores.
Conclusión
La conciliación intercompañía es el proceso que garantiza que las transacciones entre entidades de un mismo grupo corporativo estén registradas de forma idéntica en ambos libros antes de consolidar. Sin ese paso, los estados financieros consolidados no representan la realidad económica del grupo, sino una mezcla de datos internos y externos que distorsionan la imagen del negocio.
A lo largo de este artículo viste qué es este proceso, por qué es necesario, qué tipos de transacciones involucra, cómo se ejecuta paso a paso y qué causas generan diferencias. También entendiste cómo se relaciona con las normas contables internacionales más relevantes. Puedes aplicar este conocimiento para interpretar estados financieros consolidados con mayor criterio o para comprender el trabajo que hay detrás de un cierre contable en un grupo corporativo.
Si este tema despertó tu interés por la contabilidad a escala internacional, en este sitio web encontrarás más contenido que te ayuda a seguir construyendo esa base de conocimiento de forma progresiva y práctica.
También te puede interesar:
Software contable para varios países: ¿Cómo funciona?
¿Qué es una empresa offshore?
¿Cuánto cuesta implementar las NIIF en una empresa?
Ejercicios resueltos de NIIF con casos prácticos
FASB: La sigla contable que mueve las finanzas de EE. UU.
Mapeo de cuentas locales a cuentas del grupo
Diferencias entre NIIF y US GAAP