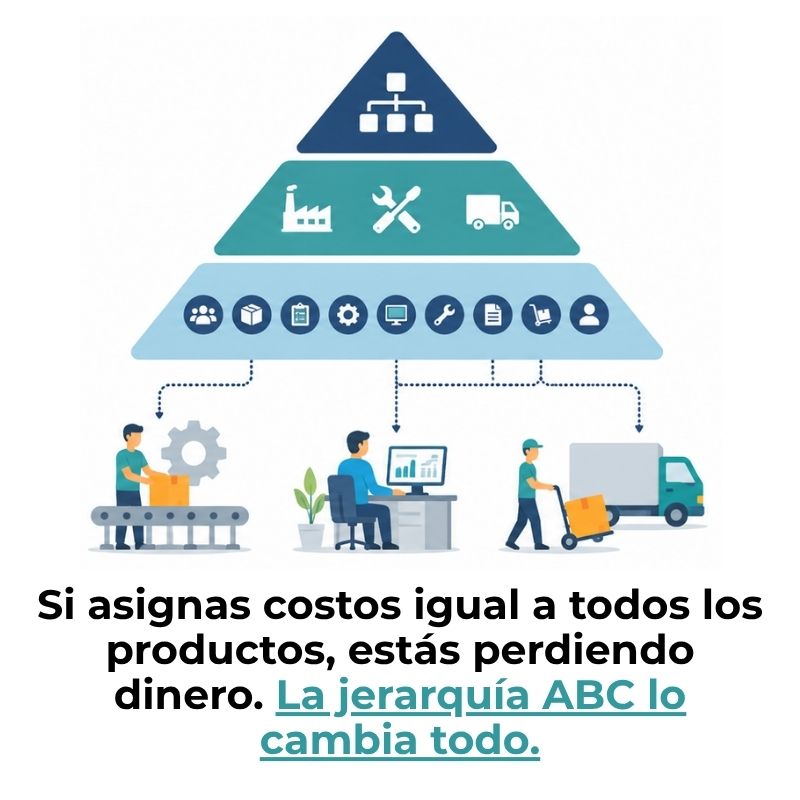
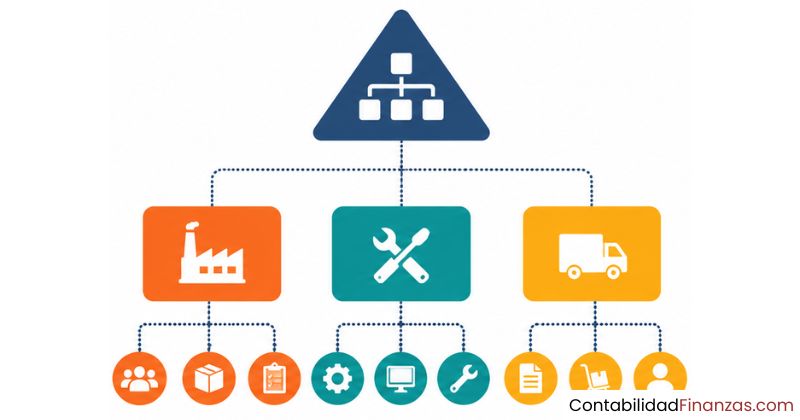
La jerarquía de actividades en el costeo ABC es la forma en que este sistema organiza las tareas de una empresa según su relación con el volumen de producción. En lugar de repartir los costos indirectos de manera uniforme, los clasifica en niveles: unidad, lote, producto, cliente y empresa. Cada nivel tiene su propio comportamiento de costos y su propio inductor. Conocer esta estructura te permite asignar costos con mayor precisión y tomar decisiones mejor fundamentadas.
¿Qué es la jerarquía de actividades ABC?
El sistema de costeo basado en actividades, conocido como ABC, parte de una premisa simple pero poderosa: los costos indirectos no se generan solos, los originan las actividades. Y no todas las actividades funcionan de la misma manera. Algunas ocurren por cada unidad fabricada; otras, una sola vez por lote; y hay actividades cuya existencia no depende ni del volumen ni del tamaño de ningún pedido. Para capturar esas diferencias, el sistema ABC organiza las actividades en una estructura jerárquica.
Esta jerarquía no es un simple listado de tareas. Es un sistema de clasificación que determina cómo se comportan los costos y qué base de asignación resulta más adecuada para cada grupo de actividades. Al conocerla, puedes entender por qué el costeo ABC produce resultados más precisos que los enfoques tradicionales y por qué es tan valorado en la contabilidad de gestión moderna.
Origen y propósito de la jerarquía en el costeo ABC
La jerarquía de actividades en el ABC fue propuesta por Robert Kaplan y Robin Cooper como respuesta a una limitación evidente del costeo tradicional: su incapacidad para reflejar con exactitud cómo se consumen los recursos en entornos de producción diversificada. El propósito de esta jerarquía es establecer categorías de actividades cuyo comportamiento de costos sea homogéneo dentro de cada grupo, lo que permite elegir inductores de costo adecuados para cada nivel.
Desde su formulación, esta estructura ha sido adoptada tanto en empresas industriales como en organizaciones de servicios. Su utilidad no está restringida al sector manufacturero: cualquier organización que necesite entender con precisión dónde se originan sus costos puede aplicar la lógica jerárquica del ABC para mejorar sus decisiones de gestión.
Diferencia entre jerarquía de actividades y jerarquía de costos
Aunque ambos términos se usan de forma intercambiable en muchos textos, conviene distinguirlos. La jerarquía de actividades describe cómo se comportan las tareas dentro de la empresa, mientras que la jerarquía de costos expresa cómo se rastrean y asignan esos costos hasta los productos o servicios. En la práctica, una produce a la otra: al clasificar bien las actividades, los costos quedan automáticamente organizados de forma que se pueden asignar con bases coherentes.
¿Cuáles son los niveles de la jerarquía de actividades ABC?
El modelo ABC organiza todas las actividades de una empresa en cinco niveles jerárquicos. Cada nivel agrupa actividades con un comportamiento de costos similar y, por eso, requiere un inductor de costo diferente. Conocer estos niveles es indispensable para aplicar correctamente el sistema y obtener información confiable sobre los costos reales de cada producto o servicio.
Por cada unidad producida
Por cada lote procesado
Por línea de producto
Por cliente específico
Soporte general de la organización
Actividades a nivel de unidad
Son las actividades que se ejecutan cada vez que se produce una unidad de producto o se presta un servicio individual. Su característica definitoria es que el costo total de estas actividades crece en proporción directa al volumen de producción: si se fabrica el doble de unidades, el costo de estas actividades también se duplica. Por ese comportamiento variable, su asignación es relativamente sencilla.
Ejemplos típicos de este nivel incluyen el uso de maquinaria en cada ciclo de fabricación, el trabajo de ensamblaje por pieza y las pruebas de calidad realizadas sobre cada artículo terminado. El inductor de costo más común en este nivel son las horas máquina o las horas de mano de obra directa, ya que ambas guardan relación proporcional con el número de unidades producidas.
Actividades a nivel de lote
Un lote es un grupo de unidades que se procesan juntas bajo las mismas condiciones. Las actividades de este nivel ocurren una vez por cada lote, independientemente de cuántas unidades lo formen. Preparar una máquina para producir diez unidades consume los mismos recursos que prepararla para producir mil, porque el costo está ligado al evento de preparación, no a la cantidad resultante.
Otros ejemplos de actividades de nivel de lote son la inspección de materiales al inicio de una orden de producción, la programación de la producción por pedido y el movimiento de materiales entre áreas de trabajo. El inductor más habitual en este nivel es el número de lotes o el número de preparaciones realizadas en un período determinado.
Actividades a nivel de producto
Estas actividades existen para sostener un producto o línea de productos específicos, sin importar cuántas unidades se fabriquen ni cuántos lotes se procesen. Sus costos son, en general, fijos respecto al producto que apoyan, pero variables cuando se compara entre diferentes líneas de productos. Si una empresa elimina un producto de su catálogo, las actividades asociadas a ese producto desaparecen con él.
Ejemplos concretos de este nivel son el desarrollo y mantenimiento de especificaciones técnicas de un producto, las pruebas de ingeniería periódicas y la gestión de cambios en el diseño. El número de órdenes de cambio de ingeniería o el número de especificaciones activas son inductores frecuentes en este nivel de la jerarquía.
Actividades a nivel de cliente
Este nivel agrupa actividades que se realizan para atender a un cliente específico y cuyo costo no depende de los productos que ese cliente adquiere ni de la frecuencia de sus pedidos. Son actividades de soporte al cliente como tal: visitas comerciales, atención posventa personalizada, negociaciones de contratos o gestión de cuentas. Su costo existe mientras la relación con ese cliente esté activa.
La inclusión de este nivel es especialmente relevante en empresas de servicios o en organizaciones con carteras de clientes heterogéneas, donde algunos clientes demandan mucho más soporte que otros. El inductor más adecuado suele ser el número de clientes activos o el número de interacciones registradas con cada uno en el período analizado.
Actividades a nivel de empresa o instalación
Son las actividades de soporte general que permiten que toda la organización funcione, pero que no pueden vincularse de forma directa ni a un producto, ni a un lote, ni a un cliente concreto. Incluyen la dirección general, la contabilidad corporativa, el mantenimiento de las instalaciones y la seguridad del edificio. Sus costos son necesarios para operar, pero su asignación a productos o servicios siempre tiene un componente de arbitrariedad.
El sistema ABC recomienda tratarlos con cautela: en lugar de repartirlos de forma proporcional entre todos los productos, muchas organizaciones los excluyen de la asignación por actividad y los gestionan como costos del período. Este tratamiento evita distorsiones que ocurrirían si se intentara vincular costos generales de empresa con inductores que no tienen relación causal con ellos.
¿Cómo se asignan los costos en cada nivel jerárquico?
El proceso de asignación en el sistema ABC sigue dos etapas. En la primera, los costos de los recursos se distribuyen entre las actividades que los consumen. En la segunda, esos costos de actividades se trasladan a los productos o servicios en función de cuánto utilizan cada actividad. La jerarquía determina qué base de asignación —o inductor— resulta más adecuada para cada grupo de actividades.
Inductores de costo por nivel de actividad
Un inductor de costo es la variable que explica por qué el costo de una actividad cambia. Elegir el inductor correcto para cada nivel es la decisión más crítica en la implementación del ABC: un inductor inadecuado produce asignaciones tan inexactas como las del costeo tradicional. La jerarquía orienta esa elección porque el comportamiento del costo en cada nivel ya está definido por su relación con el volumen o con el tipo de objeto de costo.
| Nivel jerárquico | Comportamiento del costo | Inductores típicos |
|---|---|---|
| Unidad | Variable con el volumen de producción | Horas máquina, horas de mano de obra directa, unidades producidas |
| Lote | Variable con el número de lotes | Número de preparaciones, número de pedidos de producción, número de lotes |
| Producto | Fijo por línea de producto | Número de especificaciones, órdenes de cambio de ingeniería, número de diseños |
| Cliente | Fijo por cliente activo | Número de clientes, número de visitas, número de contratos gestionados |
| Empresa | Fijo a nivel corporativo | Tratados como costos del período (sin asignación directa) |
Cost pools y su relación con la jerarquía
Un cost pool o agrupación de costos es un conjunto de costos que comparten el mismo inductor. En el sistema ABC se crean cost pools separados para cada nivel jerárquico, de modo que cada agrupación refleja actividades con un comportamiento de costos homogéneo. Esto es fundamental: si se mezclan actividades de nivel de unidad con actividades de nivel de lote dentro de un mismo pool, el inductor elegido distorsionará la asignación.
Por eso, antes de construir los cost pools, la organización debe completar el trabajo de clasificación jerárquica. La calidad de la jerarquía determina directamente la precisión de los pools y, con ello, la confiabilidad de toda la información de costos que el sistema produce para la toma de decisiones.
Ejemplos prácticos de la jerarquía de actividades ABC
Aplicar la jerarquía en un caso concreto ayuda a entender por qué cada nivel exige un tratamiento diferente. Considera una empresa que fabrica dos tipos de muebles: sillas estándar en grandes volúmenes y sillas personalizadas en pedidos pequeños. Ambos productos usan la misma fábrica, pero consumen las actividades de forma muy diferente según el nivel jerárquico al que pertenece cada tarea.
Este ejemplo deja claro por qué el costeo tradicional falla con productos heterogéneos. Si la preparación de maquinaria se repartiera por volumen, la silla estándar absorbe un costo enorme que en realidad generó la silla personalizada. La jerarquía ABC asigna ese costo donde realmente se originó: en el número de lotes, no en el número de unidades.
¿Por qué importa clasificar las actividades en el sistema ABC?
Clasificar bien las actividades no es un ejercicio burocrático. Es la condición que determina si el sistema ABC produce información útil o simplemente cifras más elaboradas pero igual de inexactas. Sin una jerarquía bien definida, los cost pools se construyen de forma arbitraria, los inductores no guardan relación causal con los costos asignados y la rentabilidad calculada para cada producto puede ser completamente errónea.
Además, la clasificación jerárquica tiene implicaciones directas sobre las decisiones de gestión. Si una empresa detecta que cierto producto absorbe un costo desproporcionado de actividades de nivel de lote, puede replantear el tamaño de sus pedidos o rediseñar el proceso para reducir el número de preparaciones. Esa visibilidad solo es posible cuando los costos están correctamente clasificados por nivel de actividad, no mezclados en una sola tasa general de gastos indirectos.
Relación entre la jerarquía ABC y las actividades primarias
Dentro de la clasificación general del sistema ABC, las actividades primarias son aquellas que tienen una relación directa con el objeto de costo final, ya sea un producto, un servicio o un cliente. Su papel dentro de la jerarquía es especialmente relevante porque concentran la mayor parte de los costos asignables y son las que permiten construir los pools de costo más precisos.
A diferencia de las actividades secundarias o de apoyo, las primarias se ubican generalmente en los niveles de unidad, lote y producto de la jerarquía. Entender cuáles actividades son primarias dentro de tu organización es un paso previo necesario antes de construir la estructura jerárquica completa, porque de eso depende que los cost pools capturen los costos con la mayor relación causa-efecto posible.
Si quieres profundizar en cómo se relaciona esta jerarquía con el modelo general, también vale la pena revisar qué implica la contabilidad por actividades como marco conceptual completo, ya que la jerarquía es solo uno de sus componentes, aunque uno de los más determinantes para la precisión del sistema.
Errores comunes al clasificar actividades en el sistema ABC
Conocer los errores más frecuentes en la clasificación jerárquica te ayuda a evitar que el sistema produzca información distorsionada. Muchos de estos errores son conceptuales: no tienen que ver con la tecnología ni con los datos disponibles, sino con cómo se entiende el comportamiento de cada actividad.
- Confundir el nivel de lote con el nivel de unidad: Ocurre cuando se asignan actividades de preparación o configuración como si su costo dependiera del número de unidades fabricadas. El error genera una sobrecarga de costos en los productos de mayor volumen y una subasignación en los de bajo volumen.
- Incluir costos de nivel de empresa en los pools de producto: Al intentar distribuir gastos generales corporativos entre los productos mediante inductores de actividad, se introduce arbitrariedad en la asignación que el ABC precisamente busca eliminar.
- Usar un único pool para actividades de diferentes niveles: Combinar actividades de nivel unitario y de nivel de producto en un mismo cost pool obliga a elegir un solo inductor que no representa fielmente a ninguno de los dos grupos.
- Ignorar el nivel de cliente en empresas de servicios: En sectores donde la atención y gestión de cada cliente consume recursos significativos, omitir este nivel produce una imagen distorsionada de la rentabilidad por cliente.
- Clasificar por intuición en lugar de por análisis causal: Asignar una actividad a un nivel jerárquico sin verificar si el inductor propuesto guarda una relación causa-efecto real con el costo de esa actividad invalida la lógica del ABC desde su base.
Antes de finalizar la estructura jerárquica, conviene revisar cómo se compara el sistema ABC con el costeo tradicional en términos de asignación. Las diferencias en el tratamiento de los costos indirectos explican por qué la jerarquía de actividades es tan determinante. Puedes ver ese contraste en detalle en el análisis de costeo ABC y costeo tradicional para complementar esta perspectiva.
Preguntas frecuentes
¿Qué es la jerarquía de actividades en el costeo ABC?
La jerarquía de actividades en el costeo ABC es un sistema de clasificación que organiza todas las actividades de una empresa en niveles según la forma en que cada una consume recursos y genera costos. Propuesta por Kaplan y Cooper, permite identificar el inductor de costo más adecuado para cada grupo de actividades, lo que hace posible asignar los costos indirectos a los productos o servicios con mayor precisión que los métodos de costeo tradicionales.
¿Cuántos niveles tiene la jerarquía de actividades ABC?
El modelo clásico propuesto por Kaplan y Cooper distingue cuatro niveles: unidad, lote, producto e instalación o empresa. Sin embargo, versiones más desarrolladas del sistema incorporan un quinto nivel correspondiente a las actividades orientadas al cliente. Este nivel de cliente es especialmente relevante en empresas de servicios o en organizaciones con una cartera de clientes diversa, donde la atención personalizada consume recursos propios y diferenciables de los demás niveles.
¿Qué diferencia hay entre actividades de nivel unitario y de nivel de lote?
La diferencia radica en el evento que desencadena el costo. Las actividades de nivel unitario ocurren cada vez que se produce una unidad, por lo que su costo total crece proporcionalmente con el volumen de producción. Las actividades de nivel de lote, en cambio, ocurren una sola vez por cada lote procesado, sin importar cuántas unidades lo integren. Preparar una máquina para producir diez piezas tiene el mismo costo de configuración que prepararla para producir quinientas.
¿Qué es un inductor de costo en el sistema ABC?
Un inductor de costo, también llamado cost driver, es la variable que explica por qué el costo de una actividad cambia. En el sistema ABC, el inductor actúa como puente entre el costo de la actividad y el objeto de costo al que se asigna. La clave está en que el inductor elegido debe guardar una relación causal real con el costo que se quiere asignar: si no existe esa relación, la asignación pierde precisión y se convierte en una distribución arbitraria similar a la del costeo tradicional.
¿Qué son los cost pools en el costeo basado en actividades?
Un cost pool es una agrupación de costos que comparten el mismo inductor de costo. En el sistema ABC, se construyen cost pools separados para cada nivel jerárquico de actividad, de modo que los costos incluidos en cada pool se asignen a los productos o servicios utilizando el inductor que mejor representa la relación causal. La calidad de los cost pools depende directamente de que las actividades estén bien clasificadas dentro de la jerarquía, porque una mala clasificación produce pools con inductores inadecuados.
¿Cómo se aplica la jerarquía de actividades ABC en una empresa de servicios?
En una empresa de servicios, la jerarquía funciona con la misma lógica que en el sector industrial, aunque los ejemplos de actividades cambian. Las actividades de nivel unitario corresponden a cada servicio prestado; las de nivel de lote, a grupos de servicios procesados bajo las mismas condiciones; las de nivel de producto, al mantenimiento de un tipo de servicio específico en el catálogo; y las de nivel de cliente, a toda la atención y gestión personalizada que demanda cada cuenta. Este nivel de cliente suele ser el más importante en empresas de servicios profesionales.
¿En qué se diferencia la jerarquía ABC del costeo tradicional?
El costeo tradicional asigna los costos indirectos usando una tasa única basada en el volumen de producción, como horas de mano de obra o horas máquina. Esto trata todos los costos como si su comportamiento dependiera del volumen, lo cual no es cierto para actividades de nivel de lote, de producto o de cliente. La jerarquía ABC reconoce que cada nivel tiene su propio comportamiento y requiere su propio inductor. Esa distinción produce asignaciones más exactas y, por tanto, información más fiable para fijar precios y tomar decisiones estratégicas. Puedes ampliar esta comparación en el análisis de ventajas y desventajas del costeo basado en actividades.
Conclusión
La jerarquía de actividades ABC organiza las tareas de una empresa en niveles —unidad, lote, producto, cliente y empresa— para que cada grupo de costos indirectos se asigne con un inductor que refleje su comportamiento real. Sin esa clasificación, el sistema ABC pierde su ventaja fundamental frente al costeo tradicional y produce información igual de imprecisa, solo con más pasos intermedios.
Ahora que conoces los cinco niveles, sus diferencias y los errores más comunes en su aplicación, puedes aplicar esta lógica a cualquier organización: identifica las actividades, clasifícalas por nivel, elige un inductor con relación causal real y construye los cost pools de forma coherente. Ese proceso es la columna vertebral de cualquier implementación exitosa del costeo ABC.
Si quieres seguir construyendo tu comprensión sobre este modelo contable, en este sitio web encontrarás contenido sobre costeo por actividades, análisis de rentabilidad y gestión de costos que te permitirá profundizar en cada uno de estos conceptos con el mismo nivel de claridad.
También te puede interesar:
Actividades no rentables: El costo oculto que pocos calculan
¿Qué son las actividades de valor y cómo clasificarlas?
Unidades de actividad: El secreto detrás del costo real
Plantilla de costeo ABC: Estructura y ejemplo práctico
¿Cuándo conviene usar el costeo ABC en una empresa?
Centro de actividad: El concepto que cambia cómo ves los costos
¿Cuál es la diferencia entre costeo ABC y gestión ABM?