Cuando una empresa no sabe exactamente qué actividades generan sus costos, toma decisiones con información incompleta. Y eso, tarde o temprano, se traduce en errores de precio, márgenes mal calculados o productos aparentemente rentables que en realidad no lo son. En el costeo ABC, las actividades primarias son la pieza que cambia esa situación.
¿Qué son las actividades primarias en el costeo ABC?
En el sistema de costeo ABC, una actividad primaria es aquella que tiene una relación directa con el producto o servicio que ofrece la empresa. Esto significa que forma parte del proceso de producción, distribución o entrega, y que sin ella el producto no llegaría al cliente en las condiciones esperadas. No es una definición arbitraria: es el criterio que distingue lo que genera valor real de lo que simplemente da soporte.
El punto de partida del costeo ABC es reconocer que los productos consumen actividades, y las actividades consumen recursos. Las actividades primarias son el eslabón central de esa cadena, porque son las que finalmente reciben los costos y los trasladan a los objetos de costo: los productos o servicios que fabrica o presta la empresa.
Definición y función dentro del sistema ABC
Las actividades primarias son las que se relacionan de forma directa con la finalidad de la empresa: fabricar un producto, prestar un servicio o entregar algo de valor al cliente. Dentro del modelo ABC, estas actividades son el destino final de todos los costos: tanto los que provienen directamente de los recursos que consumen como los que les transfieren las actividades secundarias. Su correcto registro es lo que hace posible calcular el costo real de cada producto.
Funcionalmente, las actividades primarias actúan como centros de acumulación de costos. Una vez que se les asignan todos los costos correspondientes, se calcula el costo por unidad de inductor y ese valor se distribuye entre los productos según el nivel de consumo de cada actividad. Sin esta etapa, el sistema ABC no puede completar su lógica de asignación precisa.
¿Cómo se diferencian de las actividades secundarias?
La diferencia está en su relación con el producto. Las actividades primarias tienen un vínculo directo con lo que la empresa produce o entrega, mientras que las secundarias prestan apoyo interno a otras actividades, sin tocar el producto de forma directa. Una actividad secundaria podría ser la supervisión de empleados, la gestión de recursos humanos o la planificación financiera: son necesarias, pero no se relacionan directamente con el objeto de costo.
En el costeo ABC, los costos de las actividades secundarias no van directamente al producto: primero se redistribuyen entre las actividades primarias que las consumen. Así, el costo total de una actividad primaria ya incluye su propia carga de recursos más la parte proporcional que absorbió de cada actividad secundaria. Este proceso en dos etapas es lo que distingue al sistema ABC del costeo tradicional.
Las cinco actividades primarias de la cadena de valor
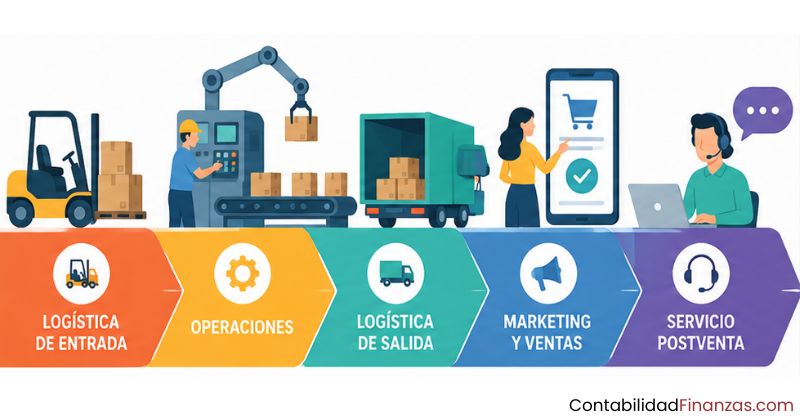
El marco más utilizado para clasificar las actividades primarias proviene del modelo de cadena de valor propuesto por Michael Porter. Porter identificó cinco actividades primarias que tienen un efecto directo sobre la producción, venta y soporte del producto o servicio: logística interna, operaciones, logística externa, marketing y ventas, y servicio postventa. Cada una agrega valor en una etapa distinta del proceso productivo.
Logística interna
La logística interna abarca todo lo relacionado con la recepción, el almacenamiento y el control de los insumos que entran a la empresa. Incluye actividades como la gestión de inventarios de materias primas, el control de entradas de proveedores y el traslado interno de materiales hacia las áreas de producción. Una logística interna bien gestionada garantiza que el proceso productivo no sufra interrupciones por falta de materiales o por problemas en su recepción.
Operaciones o producción
Las operaciones son el núcleo del proceso productivo: transforman las materias primas y los insumos en el producto terminado. Esta actividad incluye el ensamblaje, la fabricación, el control de calidad durante la producción y el mantenimiento de los equipos que intervienen en el proceso. En el costeo ABC, las operaciones suelen ser las actividades primarias que absorben la mayor proporción de costos directos de producción.
Logística externa
Una vez que el producto está terminado, la logística externa se ocupa de distribuirlo desde las instalaciones de la empresa hasta los mayoristas, distribuidores o el consumidor final. Esta actividad incluye el almacenamiento de producto terminado, la gestión de pedidos, el transporte y la entrega. En empresas con alta variedad de canales de distribución, esta actividad puede generar diferencias importantes en el costo real por unidad despachada.
Marketing y ventas
Esta actividad agrupa todas las acciones destinadas a comunicar el producto al mercado y concretar su comercialización: publicidad, gestión de precios, fuerza de ventas, gestión de canales y promociones. En el sistema ABC, los costos de marketing y ventas suelen distribuirse entre productos o líneas según el esfuerzo comercial real que demanda cada uno, en lugar de asignarse de forma uniforme como lo haría el costeo tradicional.
Servicio postventa
El servicio postventa incluye todo el soporte que la empresa presta al cliente después de la venta: atención de garantías, devoluciones, mantenimiento, capacitación y resolución de problemas. Aunque ocurre después de la entrega del producto, forma parte de las actividades primarias porque incide directamente en el valor percibido por el cliente y genera costos reales que deben asignarse al objeto de costo correspondiente.
Rol de las actividades primarias en la asignación de costos
En el sistema ABC, la asignación de costos ocurre en dos grandes etapas. En la primera, los recursos se asignan a las actividades. En la segunda, los costos acumulados en las actividades primarias se distribuyen entre los productos o servicios según el nivel de consumo medido por los inductores de costo. Las actividades primarias son el punto de llegada de la primera etapa y el punto de partida de la segunda.
¿Cómo se asignan los costos de actividades secundarias a las primarias?
Las actividades secundarias no se asignan directamente a los productos: sus costos se distribuyen primero entre las actividades primarias que las consumen. El criterio de distribución depende de la relación entre ambas actividades. Por ejemplo, si la supervisión de obreros es una actividad secundaria, su costo se reparte entre las actividades primarias de producción según el tiempo que cada actividad demanda de esa supervisión.
Este proceso garantiza que el costo total de cada actividad primaria refleje tanto los recursos que consume directamente como el soporte que recibe de las actividades secundarias. Sin este paso intermedio, el modelo ABC perdería precisión y repetiría, en parte, los errores de los sistemas de costeo tradicional, que no distinguen entre tipos de actividades ni identifican qué consume qué.
Proceso de asignación en dos etapas — Costeo ABC
(mano de obra, maquinaria, espacio)
(supervisión, RRHH, TI)
(producción, logística, ventas)
(objeto de costo final)
Inductores de costo en las actividades primarias
El inductor de costo es la variable que mide cuánto consume un producto de una actividad primaria determinada. Cada actividad primaria tiene un inductor propio que refleja la causa real que genera su costo. Por ejemplo, para la actividad de inspección de calidad, el inductor podría ser el número de lotes inspeccionados; para la logística externa, el número de despachos realizados. Sin un inductor bien elegido, la asignación pierde su fundamento.
La selección del inductor no es arbitraria: debe existir una relación de causalidad real y verificable entre el inductor y el costo de la actividad. Elegir un inductor incorrecto puede producir asignaciones tan distorsionadas como las del costeo tradicional, solo que con más pasos. Por eso, identificar bien qué genera el costo en cada actividad primaria es tan importante como identificar la actividad en sí misma.
¿Cómo identificar las actividades primarias en una empresa?
Identificar las actividades primarias requiere conocer bien los procesos de la empresa antes de aplicar cualquier clasificación. El primer paso es hacer un diagnóstico preliminar que describa cómo se crean, producen y entregan los productos o servicios. A partir de ese mapa de procesos, se pueden distinguir cuáles actividades tienen contacto directo con el objeto de costo y cuáles operan como soporte interno. Esa distinción define cuáles son primarias y cuáles secundarias.
Criterios para clasificar una actividad como primaria
Para que una actividad se clasifique como primaria, debe cumplir al menos uno de estos dos criterios: estar directamente relacionada con la producción del bien o servicio, o tener un impacto directo en el valor percibido por el cliente. Además, es recomendable que la actividad sea lo suficientemente significativa como para justificar su seguimiento individual, ya que rastrear actividades demasiado pequeñas puede encarecer el sistema sin aportar información útil.
| Criterio | ¿Actividad primaria? | Ejemplo |
|---|---|---|
| Relación directa con el producto | Sí | Ensamblaje de componentes |
| Impacto en el valor percibido por el cliente | Sí | Atención de garantías y devoluciones |
| Solo presta apoyo a otras actividades | No | Gestión de nómina de empleados |
| Genera costo pero no toca el producto | No | Planificación estratégica corporativa |
Errores comunes al identificar actividades primarias
Uno de los errores más frecuentes es clasificar como primaria cualquier actividad que sea visible o costosa, sin verificar si realmente tiene relación con el producto. La gestión administrativa, por ejemplo, puede consumir muchos recursos, pero si no tiene contacto directo con el proceso productivo, es una actividad secundaria. Confundirlas genera distorsiones en la asignación de costos que afectan las decisiones de precio y rentabilidad.
Otro error habitual es definir demasiadas actividades primarias, lo que aumenta la complejidad del sistema sin mejorar proporcionalmente su precisión. El nivel de detalle debe ser el suficiente para capturar las diferencias reales en el consumo de recursos entre productos, pero no tan granular que haga inmanejable el modelo. Encontrar ese equilibrio es parte del proceso de diseño del sistema ABC.
Actividades primarias y secundarias: diferencias clave
Comprender la distinción entre ambas categorías es esencial para aplicar bien el costeo ABC. Las actividades primarias tocan el producto o servicio de forma directa; las secundarias apoyan a otras actividades sin intervenir en el objeto de costo. Esta diferencia no es solo conceptual: determina cómo fluyen los costos dentro del modelo y qué tan precisa será la información que entrega el sistema al final del proceso.
Una forma práctica de entender la distinción es preguntarse: si se eliminara esta actividad, ¿el producto o servicio podría seguir llegando al cliente? Si la respuesta es no, es una actividad primaria. Si la respuesta es que podría externalizarse o reorganizarse sin afectar el producto directamente, probablemente sea secundaria. Esta pregunta no siempre da una respuesta definitiva, pero sí ayuda a orientar la clasificación de forma lógica.
Ejemplo práctico de actividades primarias en el costeo ABC
Para entender cómo funciona la clasificación en la práctica, imagina una empresa que fabrica dos productos: uno de alta gama y uno estándar. Ambos pasan por las mismas actividades productivas, pero con intensidades muy distintas. El producto de alta gama requiere más inspecciones de calidad, más ajustes en el proceso de ensamblaje y más atención postventa que el estándar. El costeo tradicional los trataría igual; el ABC, no.
Ejemplo: empresa manufacturera con dos líneas de producto
| Actividad primaria | Inductor de costo | Producto estándar | Producto alta gama |
|---|---|---|---|
| Ensamblaje | Horas de ensamblaje | 2 h / unidad | 5 h / unidad |
| Inspección de calidad | N.º de inspecciones | 1 por lote | 4 por lote |
| Logística externa | N.º de despachos | Estándar | Embalaje especial |
| Servicio postventa | Horas de soporte | Mínimo | Alto |
Con el costeo ABC, el producto de alta gama absorbe más costos en cada actividad primaria, reflejando su consumo real de recursos.
Cuando el sistema ABC aplica los inductores de costo a estas actividades primarias, el producto de alta gama recibe una asignación de costos indirectos considerablemente mayor que el estándar. Ese resultado más preciso puede cambiar por completo las decisiones de precio, de rentabilidad por línea o incluso de continuidad de un producto. Ahí radica la ventaja práctica de identificar bien las actividades primarias y sus inductores antes de calcular cualquier costo.
Si quieres profundizar en cómo el sistema ABC gestiona los recursos dentro de la contabilidad por actividades de forma integral, ese análisis es el paso natural después de entender qué son y cómo se clasifican las actividades primarias.
Preguntas frecuentes
¿Qué son las actividades primarias en contabilidad de costos?
En contabilidad de costos, las actividades primarias son aquellas que tienen una relación directa con la producción, distribución o entrega del producto o servicio. Dentro del sistema ABC, estas actividades acumulan tanto los costos de los recursos que consumen directamente como los costos trasladados desde las actividades secundarias. Son el eslabón que conecta el consumo de recursos con el objeto de costo final, ya sea un producto, un servicio o un cliente específico.
¿Cuál es la diferencia entre una actividad primaria y una secundaria en el ABC?
La diferencia central está en su relación con el objeto de costo. Una actividad primaria tiene contacto directo con el producto o servicio: su costo se asigna directamente a los objetos de costo mediante un inductor. Una actividad secundaria, en cambio, presta apoyo a otras actividades internas sin intervenir directamente en el producto; sus costos se redistribuyen entre las actividades primarias antes de llegar al producto final. Puedes revisar también las diferencias entre costeo ABC y costeo tradicional para ampliar este punto.
¿Cuántas actividades primarias existen según el modelo de Porter?
Según el modelo de cadena de valor de Michael Porter, existen cinco actividades primarias: logística interna, operaciones o producción, logística externa, marketing y ventas, y servicio postventa. Cada una corresponde a una etapa del flujo productivo y de entrega de valor al cliente. En el contexto del costeo ABC, estas cinco categorías sirven como referencia para identificar y clasificar las actividades primarias de cualquier empresa, aunque su número real puede variar según la complejidad del negocio.
¿Cómo se asignan los costos de las actividades secundarias a las primarias?
Los costos de las actividades secundarias se redistribuyen entre las actividades primarias utilizando un criterio de consumo. Por ejemplo, si la supervisión de producción es una actividad secundaria, su costo se reparte entre las actividades primarias de fabricación según el porcentaje de tiempo que cada una demanda de esa supervisión. Este proceso intermedio garantiza que el costo total acumulado en cada actividad primaria refleje con precisión todos los recursos que utilizó, tanto propios como recibidos de las actividades de apoyo.
¿Qué ejemplos de actividades primarias existen en una empresa manufacturera?
En una empresa manufacturera, algunos ejemplos típicos de actividades primarias son: el ensamblaje de componentes, la inspección de calidad durante la producción, el empaquetado del producto terminado, la gestión de despachos hacia distribuidores y la atención de garantías o devoluciones de clientes. Estas actividades comparten una característica: todas tienen un vínculo medible con el producto que fabrica la empresa y generan costos que deben asignarse con un inductor específico.
¿Las actividades primarias siempre generan valor para el cliente?
No necesariamente. El hecho de que una actividad sea primaria significa que tiene relación directa con el producto, pero no todas esas actividades agregan valor desde la perspectiva del cliente. Por ejemplo, una inspección de calidad adicional causada por defectos en el proceso es una actividad primaria, pero refleja un costo de ineficiencia más que un valor añadido. El sistema ABC, al visibilizar estas actividades y sus costos, ayuda a identificar cuáles son realmente necesarias y cuáles podrían eliminarse o reducirse para mejorar la eficiencia. Conocer las ventajas y desventajas del costeo basado en actividades te ayuda a entender mejor en qué contextos este análisis es más útil.
¿Qué es un inductor de costo en una actividad primaria?
Un inductor de costo es la variable que mide el nivel de consumo de una actividad primaria por parte de los distintos productos o servicios. Actúa como el criterio de reparto: cuanto más consume un producto de esa actividad, mayor es el costo que absorbe. Por ejemplo, si el inductor de la actividad de procesamiento de pedidos es el número de pedidos generados, un producto que origina más pedidos recibirá una asignación de costo proporcionalmente mayor. Elegir bien el inductor es tan importante como identificar correctamente la actividad primaria.
Conclusión
Las actividades primarias son la columna vertebral del sistema de costeo ABC. Sin identificarlas con precisión, es imposible asignar costos de forma justa entre productos o servicios, y el modelo pierde su principal ventaja frente al costeo tradicional. Entender qué las define, cómo se distinguen de las secundarias y qué papel juegan en el flujo de costos te da la base que necesitas para comprender cómo funciona este sistema desde adentro.
A lo largo de este artículo, viste que las actividades primarias se clasifican en cinco grandes categorías según el modelo de Porter, que sus costos incluyen tanto recursos propios como los trasladados desde las actividades secundarias, y que el inductor de costo es la herramienta que permite distribuirlos con precisión. Aplicar estos conceptos en un caso real comienza por mapear los procesos de la empresa y preguntarte cuáles de ellos tienen contacto directo con lo que produces o entregas.
Si este tema te resultó útil, en este sitio web encontrarás más contenido sobre contabilidad por actividades, costeo ABC y herramientas de gestión de costos que te ayudarán a seguir construyendo una comprensión sólida y aplicable de la contabilidad moderna.
También te puede interesar:
¿Qué es un mapa de procesos y cómo se construye?
¿Qué son los grupos de costos y cómo funcionan en ABC?
Costeo por actividades en el sector salud
¿Qué es la capacidad instalada y cómo se mide?
Plantilla de costeo ABC: Estructura y ejemplo práctico
Diccionario de actividades: Términos clave del sistema ABC
Centro de actividad: El concepto que cambia cómo ves los costos