La capacidad instalada es el volumen máximo de producción que una empresa puede alcanzar con los recursos que ya tiene disponibles en un momento dado. Conocer este número te permite comparar lo que produces hoy con lo que podrías producir, identificar desperdicios y tomar decisiones de costos mucho más precisas dentro del sistema de contabilidad por actividades.

¿Qué es la capacidad instalada?
La capacidad instalada es el volumen máximo de producción que una empresa puede alcanzar en un período determinado, considerando todos los recursos físicos, humanos y tecnológicos que tiene disponibles. No se trata de cuánto se produce hoy, sino de cuánto se podría producir si todos esos recursos operaran de forma óptima. Entender esta diferencia es el primer paso para analizar los costos con precisión.
Dentro de la contabilidad por actividades, este concepto cobra una relevancia especial. Cada actividad consume recursos, y esos recursos tienen una capacidad definida. Saber hasta dónde llega esa capacidad permite identificar si se está aprovechando bien o si existe un margen de producción que se desperdicia sin que los números lo muestren de forma clara.
Diferencia entre capacidad teórica y capacidad práctica
La capacidad teórica representa el máximo absoluto que se podría alcanzar si todo funcionara de forma perfecta y sin interrupciones, durante las veinticuatro horas del día los siete días de la semana. Es un valor de referencia ideal que, en la práctica, ninguna empresa logra mantener de manera sostenida.
La capacidad práctica, en cambio, toma ese máximo y le descuenta las interrupciones que son inevitables en cualquier operación real: mantenimiento de equipos, días de descanso, tiempos de preparación y otras paradas técnicas. Esta es la cifra que los sistemas de costeo por actividades utilizan como referencia real para calcular tasas de asignación de costos.
Capacidad normal y su relación con la demanda
Existe un tercer nivel llamado capacidad normal, que refleja el nivel de producción que una empresa espera mantener a lo largo de varios períodos, teniendo en cuenta las fluctuaciones habituales de la demanda. No es el máximo posible, sino el nivel razonable y sostenible en el tiempo.
Esta distinción importa porque cuando los costos fijos se distribuyen usando la capacidad normal como base, el costo por unidad resulta más estable y representativo. Si en cambio se usara la capacidad real de cada período, el costo unitario subiría cuando la producción cae y bajaría cuando sube, dificultando cualquier análisis comparativo.
Tipos de capacidad instalada
No todas las empresas miden su capacidad instalada de la misma forma ni con el mismo propósito. Existen distintos tipos que responden a perspectivas diferentes, y conocerlos permite elegir el que mejor se adapta al análisis que se quiere hacer, especialmente dentro de un sistema de contabilidad por actividades.
- Capacidad teórica o de diseño: Es la cantidad máxima que se puede producir en condiciones ideales, sin interrupciones de ningún tipo. La define generalmente el fabricante del equipo o el ingeniero que diseñó el proceso.
- Capacidad práctica: Ajusta la capacidad teórica descontando paradas inevitables como mantenimiento, días festivos y tiempos de preparación. Es el máximo alcanzable en condiciones reales de operación.
- Capacidad normal: Representa el nivel promedio de producción que se espera mantener durante varios períodos, considerando las variaciones normales de la demanda. Es la base más usada para calcular tasas de costeo.
- Capacidad real o utilizada: Es la producción efectiva que tuvo lugar en un período concreto. La diferencia entre esta y la capacidad práctica o normal es lo que se conoce como capacidad ociosa.
¿Cómo se calcula la capacidad instalada?
Calcular la capacidad instalada no requiere fórmulas complejas, pero sí exige claridad sobre qué recursos se van a medir y en qué unidad de tiempo. El punto de partida es siempre identificar los recursos que marcan el ritmo de producción, porque son ellos los que determinan el límite real del sistema.
Fórmula básica de cálculo
La forma más directa de calcular la capacidad instalada parte de multiplicar la cantidad de unidades que se pueden producir por hora por las horas disponibles de trabajo. El resultado expresa el máximo de producción posible en el período analizado, ya sea un día, una semana o un mes.
Fórmula de capacidad instalada
Capacidad instalada = Unidades por hora × Horas trabajadas por día × Días laborables del período
Ejemplo: Una planta produce 20 unidades por hora, trabaja 8 horas diarias durante 22 días al mes:
Capacidad instalada = 20 × 8 × 22 = 3.520 unidades al mes
Cuando la empresa tiene varios equipos o líneas de producción, se calcula la capacidad de cada una por separado y luego se suman. Es importante identificar el cuello de botella, que es el proceso con menor capacidad, porque ese es el que limita la producción total del sistema, sin importar qué tan eficientes sean los demás pasos.
Porcentaje de utilización de la capacidad instalada
Una vez que se conoce la capacidad instalada, es posible calcular qué porcentaje de ella se está usando realmente. Este indicador muestra la brecha entre lo que se produce y lo que se podría producir, y es uno de los datos más útiles para tomar decisiones de gestión de costos.
Fórmula de utilización
% de utilización = (Producción real / Capacidad instalada) × 100
Ejemplo: Si la capacidad instalada es de 3.520 unidades y se produjeron 2.464:
% de utilización = (2.464 / 3.520) × 100 = 70 %
El 30 % restante representa capacidad ociosa: recursos disponibles que no generaron producción.
Capacidad instalada y contabilidad por actividades
En la contabilidad por actividades, la capacidad instalada no es solo un dato de producción: es la base sobre la que se construyen las tasas de asignación de costos. Cada actividad consume recursos, y esos recursos tienen una capacidad definida que no siempre se utiliza por completo. Ignorar esto distorsiona el costo real de cada producto o servicio.
El papel de la capacidad en el costeo ABC
El sistema de costeo basado en actividades asigna los costos indirectos en función de las actividades que cada producto o servicio realmente consume. Para hacerlo con precisión, necesita saber cuánto de la capacidad disponible en cada actividad se está usando efectivamente. Este cálculo determina la tasa de costo por unidad de actividad.
Dentro del diccionario de actividades, cada actividad queda documentada junto con su capacidad práctica disponible. Cuando se divide el costo total de los recursos de esa actividad entre su capacidad práctica, se obtiene la tasa de costo por unidad. Si, en cambio, se divide entre la cantidad real usada, el costo unitario sube artificialmente y refleja la ineficiencia, no el valor real de la actividad.
Capacidad ociosa: qué es y cómo se registra
La capacidad ociosa es la diferencia entre la capacidad práctica disponible y la capacidad que se usó realmente. Representa recursos que estaban listos para producir, pero no generaron ningún resultado en el período. Su costo no desaparece: los equipos, las instalaciones y el personal siguen representando un gasto aunque estén inactivos.
En el costeo por actividades, el tratamiento correcto es separar ese costo de la capacidad ociosa del costo de los productos. Si se mezclan, el costo unitario sube sin que haya ninguna razón relacionada con la eficiencia real de la actividad. La jerarquía de actividades ABC ayuda a identificar en qué nivel ocurre esa ociosidad, lo que facilita una mejor toma de decisiones sobre dónde reducir costos.
Factores que afectan la capacidad instalada
La capacidad instalada de una empresa no es un dato fijo que se establece una vez y no cambia. Varios factores pueden aumentarla, reducirla o hacer que no se aproveche de forma eficiente. Identificarlos permite anticipar problemas antes de que se reflejen en los costos.
- Estado de los equipos y maquinaria: El desgaste, la falta de mantenimiento o la obsolescencia tecnológica reducen la capacidad real disponible, incluso cuando los equipos siguen operando.
- Disponibilidad de mano de obra: La ausencia de personal calificado, el ausentismo o la rotación alta afectan directamente cuántas horas de producción se pueden sostener en un período.
- Organización del flujo de trabajo: Un flujo de actividades mal diseñado genera tiempos muertos entre procesos que reducen la capacidad efectiva, aunque los equipos estén en buen estado.
- Demanda del mercado: Cuando la demanda cae, la empresa produce menos de lo que podría. La capacidad instalada no disminuye, pero sí el porcentaje que se utiliza, lo que genera ociosidad y eleva el costo unitario.
- Disponibilidad de insumos: La falta de materias primas o retrasos en el suministro obligan a detener líneas de producción, lo que reduce la capacidad real del período aunque la capacidad instalada sea la misma.
Capacidad instalada utilizada frente a capacidad ociosa
Entender la diferencia entre la capacidad que se usa y la que queda sin aprovechar es fundamental para cualquier análisis de costos. La capacidad utilizada genera producción y crea valor; la capacidad ociosa genera gasto sin contrapartida productiva. Ambas coexisten en la mayoría de las empresas, pero solo una crea valor.
Cuando el porcentaje de utilización es bajo, los costos fijos se reparten entre menos unidades producidas. Esto eleva el costo por unidad y deteriora la competitividad del producto o servicio en el mercado. Por eso, un bajo uso de la capacidad instalada no solo indica ineficiencia operativa: también tiene un impacto directo sobre la rentabilidad.
El objetivo no es siempre alcanzar el cien por cien de uso, ya que un margen de capacidad disponible permite responder con agilidad a picos de demanda. La clave está en conocer y controlar ese margen, no en dejarlo crecer sin medirlo. Cuando la ociosidad supera los niveles razonables, es una señal de que las decisiones de inversión pasadas sobredimensionaron la capacidad frente a la demanda real.
Preguntas frecuentes
¿Qué diferencia hay entre capacidad instalada y capacidad utilizada?
La capacidad instalada es el máximo que una empresa podría producir con todos sus recursos disponibles en condiciones óptimas. La capacidad utilizada, en cambio, es lo que realmente se produjo en un período concreto. La diferencia entre ambas es la capacidad ociosa: el margen de producción disponible que no se aprovechó. Medir ese margen permite saber con precisión qué porcentaje de los recursos se está convirtiendo en producción real y qué porcentaje genera costos sin retorno.
¿Cómo se relaciona la capacidad instalada con los costos fijos?
Los costos fijos, como el alquiler de la planta, la amortización de maquinaria o los salarios del personal de base, se mantienen constantes sin importar cuánto se produce. Cuando la capacidad instalada se usa en un porcentaje alto, esos costos fijos se distribuyen entre más unidades, lo que reduce el costo por unidad. Si la utilización es baja, los mismos costos recaen sobre una producción menor y el costo unitario sube. Por eso, gestionar la capacidad instalada tiene un efecto directo sobre la estructura de costos fijos de la empresa.
¿Qué es la capacidad ociosa y cómo afecta a los costos?
La capacidad ociosa es el volumen de producción que la empresa podría haber generado, pero no generó en un período determinado. Afecta a los costos de dos formas: primero, porque los recursos comprometidos con esa capacidad siguen generando gasto aunque estén inactivos; segundo, porque si ese costo se mezcla con el de los productos, el costo unitario queda inflado y no refleja la eficiencia real de la operación. En el costeo por actividades, lo correcto es identificar ese costo y registrarlo por separado, fuera del costo del producto.
¿Por qué es importante medir la capacidad instalada en el costeo ABC?
En el costeo ABC, los costos indirectos se asignan a los productos según el consumo real de actividades. Para que esa asignación sea precisa, la tasa de costo por unidad de actividad debe calcularse sobre la capacidad práctica disponible, no sobre la producción real. Si se usa la producción real como base, el costo de la capacidad ociosa queda escondido dentro del costo del producto, lo que genera información distorsionada para tomar decisiones de precio, rentabilidad o eficiencia.
¿Qué pasa cuando la producción supera la capacidad instalada?
Cuando la demanda supera la capacidad instalada, la empresa no puede atender todos los pedidos con los recursos actuales. Esto obliga a tomar decisiones: ampliar la capacidad mediante nuevas inversiones, subcontratar parte de la producción o priorizar qué pedidos atender primero. Producir por encima de la capacidad práctica de forma sostenida genera presión sobre los equipos y el personal, lo que suele derivar en mayores costos de mantenimiento, errores de calidad y caída en la eficiencia del proceso.
¿Cómo influye la capacidad instalada en la asignación de costos indirectos?
La capacidad instalada elegida como base de cálculo determina directamente la tasa de asignación de costos indirectos. Si se usa la capacidad práctica, la tasa es estable y refleja el costo real de ejecutar la actividad. Si se usa la capacidad real, la tasa varía según el volumen producido y arrastra dentro de sí el costo de los recursos ociosos. La diferencia entre los costos asignados usando la capacidad práctica y los costos totales reales es exactamente el costo de la capacidad no utilizada, que debe reportarse por separado para no contaminar la información de gestión.
¿Cuál es la fórmula para calcular el porcentaje de uso de la capacidad instalada?
El porcentaje de uso de la capacidad instalada se obtiene dividiendo la producción real del período entre la capacidad instalada total y multiplicando el resultado por cien. Si una empresa tiene una capacidad instalada de 5.000 unidades mensuales y produjo 3.500, su porcentaje de utilización es del setenta por ciento. El treinta por ciento restante representa la capacidad ociosa, es decir, la parte de los recursos disponibles que no se tradujo en producción durante ese mes.
Conclusión
La capacidad instalada es mucho más que un límite técnico de producción. Es un punto de referencia que te permite entender con precisión qué parte de tus recursos genera valor y qué parte genera costos sin contrapartida. Conocerla te da una base sólida para analizar la eficiencia de cualquier operación, especialmente cuando trabajas con sistemas de costeo por actividades.
Ahora sabes que existen diferentes tipos de capacidad, que cada uno tiene un uso distinto en el análisis de costos y que la capacidad ociosa debe separarse del costo del producto para no distorsionar la información. Puedes aplicar esa lógica tanto al estudiar casos prácticos como al analizar la estructura de costos de una empresa real.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos que exploran la contabilidad por actividades desde sus fundamentos hasta su aplicación práctica. Cada concepto está pensado para que puedas construir tu conocimiento paso a paso, sin dar nada por supuesto.
También te puede interesar:
¿Cuál es la diferencia entre costeo ABC y gestión ABM?
Caso de estudio de costeo por actividades
¿Qué es un mapa de procesos y cómo se construye?
Ventajas y desventajas del costeo basado en actividades
Aplicación del costeo por actividades en la construcción
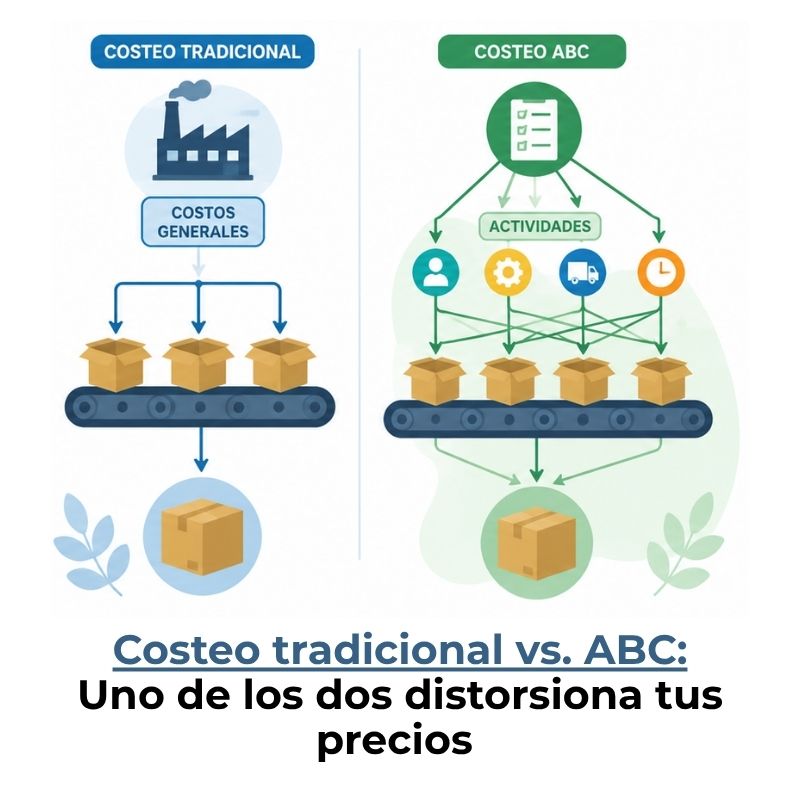
Diferencias entre costeo ABC y costeo tradicional
Trazabilidad de costos: Asigna mejor y decide con precisión