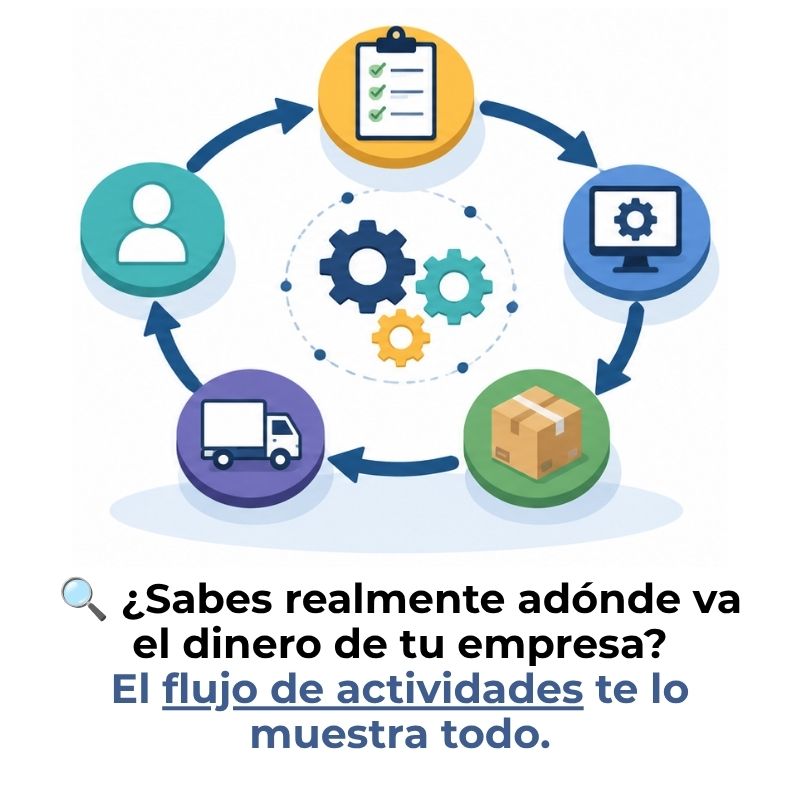
El flujo de actividades es el trayecto que siguen los costos dentro del sistema de costeo ABC: desde los recursos que consume la empresa hasta los productos o servicios que los originan. Comprender este flujo te permite saber exactamente qué procesos generan valor y cuáles solo acumulan gastos sin ningún beneficio real para el cliente.
¿Qué es el flujo de actividades?
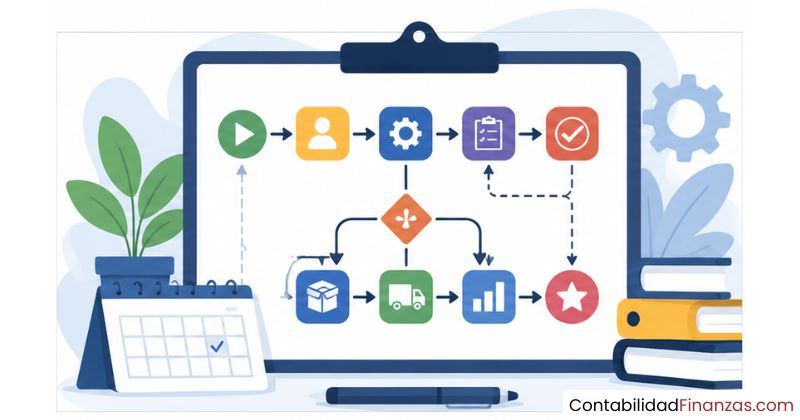
El flujo de actividades es el recorrido que siguen los costos dentro del modelo ABC: parte de los recursos que la empresa consume, pasa por las actividades que los utilizan y llega finalmente a los objetos de costo, como productos, servicios o clientes. No se trata de un movimiento de dinero en sentido contable tradicional, sino de una circulación de valores entre etapas del proceso productivo.
Este concepto es el corazón de la contabilidad por actividades, porque sin un flujo bien definido no existe forma precisa de saber cuánto cuesta realmente producir un bien o prestar un servicio. Cada paso del flujo representa una conexión causa-efecto entre lo que la empresa gasta y lo que genera.
Diferencia entre flujo de información y flujo de valores
Existe una distinción que muchos pasan por alto cuando se acercan al modelo ABC por primera vez. El flujo de información contable describe cómo se registran y procesan los datos dentro de una organización. El flujo de actividades, en cambio, describe la circulación de valores económicos entre actividades: no es un asunto de registros, sino de causas y efectos reales entre procesos.
Dicho de otra manera: el flujo de información lleva datos de un departamento a otro, mientras que el flujo de actividades muestra cómo los recursos se transforman en costos que viajan hacia los productos. Confundir ambos conceptos lleva a diseñar sistemas ABC que miden bien los datos, pero no la realidad económica del negocio.
¿Por qué el flujo parte de los recursos?
El punto de partida del flujo siempre son los recursos, porque son ellos los que generan el costo. Sin mano de obra, maquinaria, materiales o instalaciones no existe ninguna actividad posible. Los recursos son el origen del gasto, y comprender qué recurso alimenta qué actividad es el primer paso para asignar costos con precisión dentro del modelo ABC.
Esta lógica rompe con el costeo tradicional, que tomaba los costos totales y los repartía de manera proporcional según criterios arbitrarios como las horas de mano de obra. El flujo ABC, al partir de los recursos reales, garantiza que cada actividad cargue únicamente el costo que le corresponde.
Componentes del flujo de actividades en el modelo ABC
El flujo de actividades no es un concepto abstracto. Se construye a partir de tres componentes concretos que actúan en cadena. Entender qué hace cada uno y cómo se relacionan entre sí es imprescindible antes de intentar trazar el flujo en cualquier organización.
🔷 Recursos
Todo lo que la empresa consume para operar: personal, equipos, energía, instalaciones. Son la materia prima del flujo.
🔶 Actividades
Tareas o procesos concretos que consumen los recursos. Cada actividad tiene un costo acumulado a partir de lo que utiliza.
🔸 Objetos de costo
El destino final del flujo: productos, servicios o clientes que absorben el costo de las actividades que los requieren.
Recursos
Los recursos representan todos los elementos que una organización necesita para funcionar. Pueden ser tangibles, como máquinas o materiales, o intangibles, como el tiempo de los empleados. Cada recurso genera un costo que el flujo de actividades debe distribuir con exactitud, no de forma global ni aproximada, hacia las actividades que realmente los consumen.
Actividades
Las actividades son el núcleo del flujo. Se trata de tareas concretas y medibles que ocurren dentro de la empresa: inspeccionar una pieza, gestionar un pedido, atender una reclamación de cliente. Cada actividad consume recursos en una proporción determinada y, a su vez, transfiere ese costo acumulado hacia el producto o servicio que la requirió. Sin identificar bien las actividades, el flujo pierde toda su precisión.
Objetos de costo
El objeto de costo es el destino final del flujo: aquello para lo que se quiere conocer el costo real. Puede ser un producto terminado, una línea de servicio, un canal de distribución o incluso un segmento de clientes. El flujo de actividades llega al objeto de costo a través de los inductores de actividad, que determinan cuánto de cada actividad ha consumido ese objeto en particular.
¿Cómo se traza el flujo de actividades paso a paso?
Trazar el flujo de actividades requiere seguir una secuencia lógica y rigurosa. Saltarse cualquier paso genera distorsiones que afectan toda la asignación de costos posterior. A continuación se describen las etapas fundamentales para construirlo correctamente en cualquier organización.
Este recorrido, aunque parece lineal, exige revisión continua. Los procesos cambian, los volúmenes varían y los inductores que hoy representan bien la realidad pueden dejar de hacerlo con el tiempo. Un flujo de actividades bien diseñado requiere mantenimiento periódico para conservar su precisión y utilidad como herramienta de decisión.
Actividades con y sin valor agregado en el flujo
No todas las actividades que forman parte del flujo aportan lo mismo al resultado final. Dentro del modelo ABC, existe una distinción fundamental que afecta directamente las decisiones de gestión: la diferencia entre actividades que añaden valor y actividades que solo generan costos sin aportar nada al cliente ni al producto.
Las actividades sin valor agregado son aquellas que no contribuyen al valor percibido por el cliente ni a la ventaja competitiva de la organización, y pueden eliminarse o minimizarse sin afectar la calidad del producto o servicio.
¿Cómo identificar actividades que no agregan valor?
Una actividad no agrega valor cuando el cliente no estaría dispuesto a pagar por ella si supiera que existe. Los ejemplos más frecuentes son la espera entre procesos, el retrabajo para corregir errores, la sobreproducción innecesaria o el transporte interno de materiales. Identificar estas actividades dentro del flujo es el primer paso para reducir costos sin dañar la calidad.
Una técnica útil para detectarlas es preguntarse, por cada actividad del flujo, si eliminarla afectaría el resultado que recibe el cliente. Si la respuesta es no, esa actividad es candidata a ser revisada, simplificada o suprimida. El modelo ABC facilita esta evaluación porque asigna costos reales a cada proceso, lo que hace visible su peso económico.
¿Cómo potenciar las actividades que sí aportan valor?
Una vez identificadas las actividades que sí generan valor, el objetivo es garantizar que reciban los recursos suficientes para ejecutarse bien. Esto significa reasignar hacia ellas los recursos liberados al eliminar o reducir actividades improductivas. El flujo de actividades actúa aquí como una hoja de ruta que muestra exactamente dónde conviene invertir y dónde conviene recortar.
Inductores de costo: el motor del flujo de actividades
Los inductores de costo, también llamados cost drivers, son las variables que explican por qué una actividad tiene el costo que tiene. Son el mecanismo que une cada etapa del flujo: primero asignan recursos a actividades y luego transfieren el costo de esas actividades a los objetos de costo. Sin inductores bien elegidos, el flujo de actividades pierde toda su precisión y se convierte en una distribución arbitraria apenas diferente al costeo tradicional.
Existen dos tipos de inductores dentro del flujo. Los inductores de recurso miden cuánto de un recurso consume cada actividad: horas de trabajo, porcentaje de uso de una máquina o metros cuadrados ocupados. Los inductores de actividad, por su parte, miden cuánto de una actividad consume cada objeto de costo: número de pedidos procesados, inspecciones realizadas o configuraciones ejecutadas.
Elegir bien los inductores es uno de los pasos más delicados de todo el proceso. Un inductor mal seleccionado puede generar asignaciones tan distorsionadas como las del costeo tradicional, anulando por completo la ventaja del modelo ABC. Por eso, la selección de inductores debe hacerse en colaboración con los responsables operativos de cada área, quienes conocen de primera mano cómo funciona cada proceso.
Errores frecuentes al diseñar el flujo de actividades
Implementar el flujo de actividades sin cometer errores requiere atención a varios puntos críticos que suelen pasarse por alto, especialmente cuando se hace por primera vez. Conocerlos con anticipación evita tener que reconstruir todo el sistema desde el principio.
- Definir actividades demasiado amplias: Cuando una «actividad» agrupa procesos muy distintos, el costo que se le asigna mezcla consumos que no tienen relación entre sí. El resultado es una asignación imprecisa que no refleja la realidad.
- Ignorar las actividades de apoyo: Muchos diseños del flujo se centran en los procesos productivos y olvidan las actividades administrativas, de mantenimiento o de soporte. Estas también consumen recursos y deben aparecer en el flujo.
- Elegir inductores sin base causal: Un inductor válido no es el más fácil de medir, sino el que mejor explica por qué varía el costo de esa actividad. Elegirlo solo por conveniencia introduce distorsiones desde el primer paso.
- No revisar el flujo con el tiempo: Los procesos evolucionan. Un flujo diseñado hace dos años puede ya no representar la operación actual. Sin revisiones periódicas, el sistema pierde utilidad como herramienta de gestión.
- Sobrecargarlo con demasiadas actividades: Un flujo con cientos de actividades se vuelve inmanejable. El objetivo es capturar los procesos que realmente explican el comportamiento de los costos, no inventariar cada micro-tarea existente.
Relación del flujo de actividades con otros elementos del ABC
El flujo de actividades no opera de forma aislada dentro del modelo ABC. Se conecta directamente con otros conceptos que le dan contexto y le permiten funcionar como un sistema coherente. Comprender esas conexiones ayuda a entender por qué el flujo es solo una pieza, aunque central, de un esquema más amplio.
Por un lado, el flujo se relaciona con la jerarquía de actividades ABC, que clasifica las actividades según su relación con el volumen de producción: a nivel de unidad, de lote, de producto y de instalación. Esta jerarquía determina qué inductor es apropiado para cada tipo de actividad dentro del flujo, porque no todas responden de la misma manera al volumen producido.
Por otro lado, el flujo se apoya en la distinción entre actividades primarias y de apoyo. Las primarias son aquellas directamente vinculadas al propósito principal de la empresa y constituyen el núcleo del flujo. Las de apoyo, aunque no generan el producto directamente, también consumen recursos y deben integrarse al flujo para obtener una visión completa de los costos.
Finalmente, el flujo de actividades cobra todo su sentido cuando se compara con el costeo ABC y el costeo tradicional. Mientras el costeo tradicional asigna los gastos indirectos con bases genéricas como las horas de mano de obra, el flujo ABC traza el recorrido real de cada costo desde su origen hasta su destino, sin recurrir a promedios que distorsionan la información financiera.
Preguntas frecuentes
¿Qué es el flujo de actividades en contabilidad por actividades?
El flujo de actividades es el trayecto que siguen los costos dentro del modelo ABC: parte de los recursos que consume la empresa, los asigna a las actividades que los utilizan y, desde allí, los transfiere hacia los objetos de costo como productos, servicios o clientes. No es un movimiento de dinero en sentido bancario, sino una circulación de valores económicos entre etapas del proceso productivo que permite conocer el costo real de cada resultado de la organización.
¿Cómo se relacionan los recursos con el flujo de actividades?
Los recursos son el punto de partida del flujo. Todo lo que la empresa utiliza para operar —personal, maquinaria, instalaciones, materiales— genera un costo que debe distribuirse entre las actividades que realmente lo consumen. Esta distribución se realiza a través de los inductores de recurso, que miden con qué intensidad cada actividad utiliza cada recurso disponible. Sin una correcta asignación de recursos a actividades, el flujo no refleja la realidad del negocio y las decisiones basadas en él serán inexactas.
¿Cuál es la diferencia entre actividades con y sin valor agregado?
Las actividades con valor agregado son aquellas por las que el cliente estaría dispuesto a pagar porque contribuyen directamente al resultado que recibe. Las actividades sin valor agregado, en cambio, consumen recursos pero no mejoran el producto ni la experiencia del cliente: son esperas, retrabajos o movimientos internos innecesarios. Distinguirlas dentro del flujo de actividades permite tomar decisiones de reducción de costos sin comprometer la calidad del bien o servicio que llega al mercado.
¿Qué son los inductores de costo dentro del flujo de actividades?
Los inductores de costo son las variables que explican por qué el costo de una actividad varía. Actúan como el mecanismo de transmisión del flujo: primero conectan los recursos con las actividades y luego conectan las actividades con los objetos de costo. Ejemplos habituales son el número de pedidos, las horas máquina o las inspecciones realizadas. Un inductor bien elegido refleja la verdadera causa del costo, mientras que uno mal seleccionado introduce distorsiones que anulan la ventaja del modelo ABC.
¿Cómo afecta el flujo de actividades a la asignación de costos?
El flujo de actividades transforma la asignación de costos de un proceso arbitrario en uno basado en relaciones causales reales. Al trazar el recorrido exacto de cada costo desde su origen hasta el producto que lo generó, se elimina la distorsión que produce el costeo tradicional. Esto permite conocer la rentabilidad real de cada producto, línea de servicio o segmento de clientes, lo que se traduce directamente en mejores decisiones sobre precios, procesos y asignación de recursos.
¿En qué se diferencia el flujo de actividades del flujo de información contable?
El flujo de información contable describe cómo se registran, procesan y comunican los datos dentro de la organización. El flujo de actividades, en cambio, describe cómo circulan los valores económicos entre las etapas del proceso productivo. El primero se refiere a datos; el segundo, a costos reales. Confundirlos lleva a diseñar sistemas ABC que procesan bien la información, pero no capturan con precisión la realidad económica del negocio.
¿Cómo se clasifica el flujo de actividades según la jerarquía ABC?
La jerarquía ABC clasifica las actividades del flujo en cuatro niveles según su relación con el volumen de producción: actividades a nivel de unidad, que ocurren por cada unidad producida; actividades a nivel de lote, que se ejecutan por cada conjunto de unidades; actividades a nivel de producto, vinculadas a una línea específica; y actividades a nivel de instalación, que sostienen la operación general. Esta clasificación es determinante para elegir el inductor correcto en cada etapa del flujo y garantizar que la asignación de costos sea coherente y verificable.
Conclusión
El flujo de actividades es la columna vertebral del modelo ABC. Gracias a él, los costos dejan de repartirse de forma genérica y empiezan a seguir el camino real que recorren dentro de tu organización: desde los recursos que los originan, pasando por las actividades que los consumen, hasta los productos o servicios que los generan. Esa trazabilidad es lo que convierte al modelo ABC en una herramienta genuinamente útil para gestionar costos.
Cuando dominas este flujo, puedes identificar qué actividades aportan valor real y cuáles solo acumulan costos sin beneficio para el cliente. Puedes elegir inductores que reflejen causas reales, revisar el flujo cuando los procesos cambian y tomar decisiones sobre precios, recursos e inversiones con una base sólida. En la práctica, esto significa pasar de gestionar estimaciones a gestionar realidades.
Si este tema te generó más preguntas o quieres profundizar en conceptos relacionados, en este sitio web encontrarás contenido desarrollado con el mismo nivel de detalle y claridad. Cada artículo está pensado para que avances paso a paso, sin dar por sabido lo que nadie te explicó antes.
También te puede interesar:
¿Cuánto cuesta implementar un sistema de costeo ABC?
Actividades no rentables: El costo oculto que pocos calculan
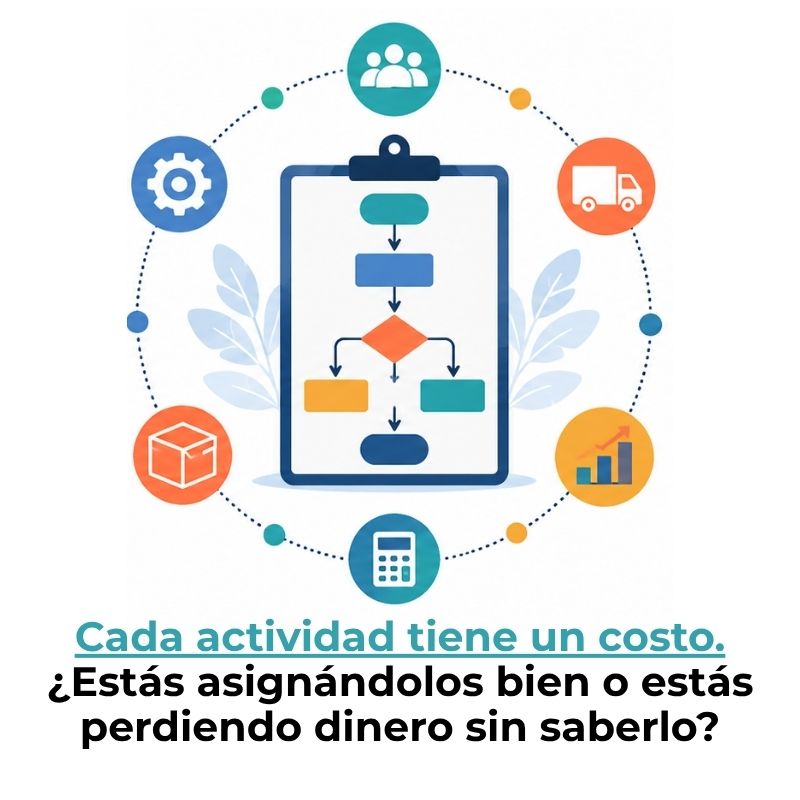
Análisis de actividades en contabilidad
Consumo de recursos en la contabilidad por actividades
Actividades secundarias: El costo que pocos ven en su empresa
¿Por qué las empresas no adoptan el costeo ABC?
Costeo por actividades en el sector salud