El consumo de recursos es el proceso mediante el cual cada actividad dentro de una empresa utiliza elementos como mano de obra, energía, materiales o equipos para poder ejecutarse. En la contabilidad por actividades, este concepto es el punto de partida para asignar costos con precisión: primero los recursos llegan a las actividades, y desde ahí se trasladan a los productos o servicios que las demandan.

¿Qué es el consumo de recursos en el sistema ABC?
En la contabilidad por actividades, los recursos son todos los elementos económicos que una empresa utiliza para llevar a cabo sus procesos: mano de obra, maquinaria, energía eléctrica, materiales y espacio físico, entre otros. El consumo de recursos describe cuánto de cada uno de esos elementos absorbe una actividad concreta para poder ejecutarse. Este dato es el punto de partida de todo el sistema, porque sin él no es posible asignar costos con precisión.
A diferencia de los métodos tradicionales, que distribuyen los costos indirectos usando criterios de volumen como las horas de mano de obra o las unidades producidas, la contabilidad por actividades reconoce que no todas las actividades consumen los recursos de la misma manera. Una actividad de inspección de calidad puede demandar mucho tiempo de personal especializado, mientras que una actividad de empaque puede requerir sobre todo materiales y espacio. Tratar ambas igual genera distorsiones en los costos finales.
La cadena lógica: recursos, actividades y objetos de costo
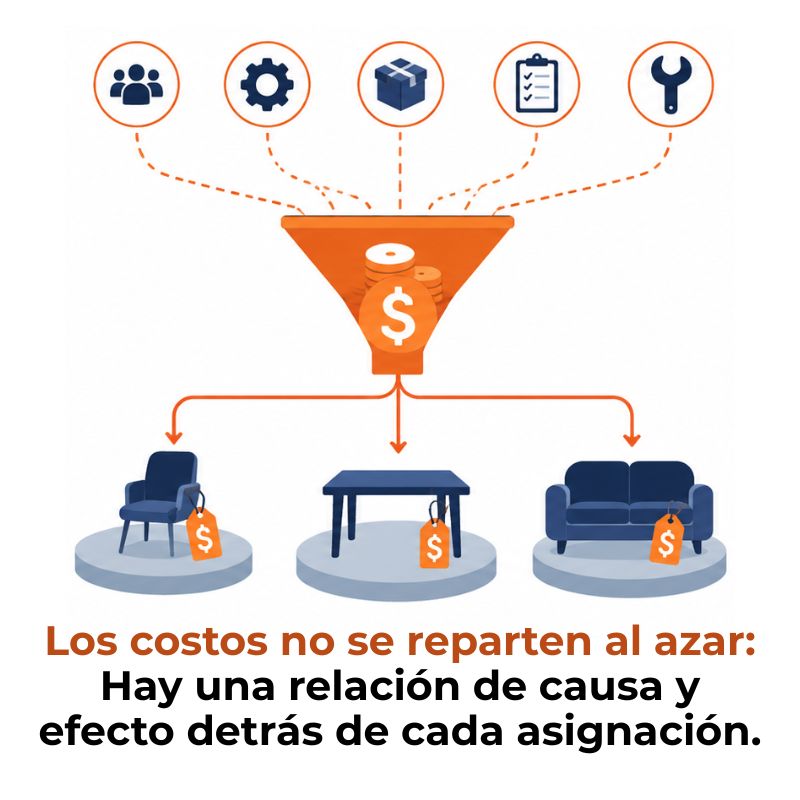
El sistema ABC organiza los costos siguiendo una cadena de causa y efecto. Primero, los recursos se asignan a las actividades que los consumen; después, esas actividades transfieren su costo a los productos, servicios o clientes que las demandan. Esta secuencia —recursos → actividades → objetos de costo— es lo que distingue al modelo ABC de cualquier otro enfoque contable disponible hasta su aparición.
Cada eslabón de esa cadena necesita un criterio de enlace. Cuando los recursos se asignan a las actividades, ese criterio se llama inductor de recursos. Cuando las actividades transfieren su costo al objeto de costo, el criterio se llama inductor de actividad. Elegir bien esos criterios determina si el resultado final refleja la realidad o introduce distorsiones nuevas. Sin una selección cuidadosa, el sistema ABC pierde su principal ventaja frente al costeo tradicional.
Diferencia entre consumo real y costeo tradicional
El costeo tradicional distribuye los costos indirectos usando bases de reparto simples: horas de mano de obra directa, horas máquina o unidades producidas. Esto supone que todos los productos consumen los recursos de forma proporcional a su volumen. El problema es que esa suposición raramente se cumple en empresas con productos diversos o procesos complejos, lo que lleva a asignar costos de más a algunos productos y de menos a otros.
La contabilidad por actividades resuelve ese problema midiendo cuánto consume cada actividad de cada recurso disponible. De esa forma, un producto que exige varias inspecciones de calidad acumula más costo que uno que pasa por pocas, aunque ambos produzcan el mismo número de unidades. Esa diferencia, ignorada en el costeo tradicional, puede cambiar por completo el análisis de rentabilidad de una empresa.
Tipos de recursos que consumen las actividades
No todos los recursos de una empresa tienen la misma naturaleza, y el sistema ABC los reconoce en toda su diversidad. Identificar correctamente los tipos de recursos es el primer paso antes de medir cuánto consume cada actividad, porque cada categoría requiere un método de seguimiento distinto y un inductor diferente para asignarla con rigor.
- Mano de obra: Incluye el tiempo y el esfuerzo del personal involucrado en cada actividad, tanto directo como indirecto. Es el recurso más habitual y, con frecuencia, el más difícil de medir con exactitud.
- Materiales y suministros: Son los insumos físicos que se transforman o se utilizan durante la ejecución de una actividad, como materia prima, embalajes o componentes intermedios.
- Maquinaria y equipos: Representan el desgaste y el uso de los activos productivos. Su consumo suele medirse en horas máquina o en ciclos de operación por actividad.
- Energía: Engloba la electricidad, el gas u otras fuentes de potencia que las actividades demandan para funcionar. Actividades intensivas en maquinaria suelen concentrar el mayor consumo energético.
- Espacio físico: El área que ocupa una actividad dentro de las instalaciones genera un costo de oportunidad real, especialmente cuando el espacio es limitado o de alto valor.
- Tecnología y sistemas: El uso de software, servidores, plataformas digitales o infraestructura tecnológica también representa un recurso consumible que algunas actividades absorben más que otras.
La empresa que conoce con precisión qué tipo de recurso domina en cada actividad puede tomar decisiones mucho más afinadas. Si una actividad consume sobre todo mano de obra especializada, cualquier mejora en ese proceso tiene un efecto directo y significativo sobre el costo total del producto o servicio al que está vinculada.
¿Cómo se mide el consumo de recursos en cada actividad?
Medir el consumo de recursos no es un proceso intuitivo: requiere observar cada actividad con detalle, identificar qué elementos utiliza y encontrar una variable que refleje con fidelidad cuánto de cada recurso absorbe. La herramienta que hace posible esa medición es el inductor de recursos, también llamado driver de recursos, que actúa como el puente entre el costo de cada recurso y la actividad que lo consume.
Los inductores de recursos y su función
Un inductor de recursos es la variable que mejor explica por qué una actividad consume más o menos de un recurso determinado. Su función es trasladar el costo total de cada recurso hacia las actividades de forma proporcional y justificada, evitando el reparto arbitrario que caracteriza al costeo tradicional. La elección del inductor correcto es decisiva: si no existe una relación lógica y verificable entre el inductor y el recurso, la asignación pierde validez.
Pasos para asignar recursos a una actividad
El proceso de asignación siempre parte de los datos operativos reales: registros de tiempo, medidores de consumo energético, partes de trabajo o reportes de uso de equipos. Cuanta más calidad tengan esos datos, más preciso será el costo que el sistema ABC asigna a cada actividad y, por extensión, a cada producto o servicio que la empresa ofrece. Trabajar con estimaciones poco confiables anula buena parte del valor del modelo.
Consumo de recursos y rentabilidad empresarial
Cuando una empresa conoce con exactitud cuántos recursos consume cada actividad, deja de operar en la oscuridad. Esa información le permite comparar actividades similares, detectar cuáles generan valor real y cuáles solo acumulan costo sin un beneficio proporcional. En la práctica, este análisis suele revelar que un número reducido de actividades concentra la mayor parte del consumo total de recursos de la organización.
Esa concentración tiene consecuencias directas sobre la rentabilidad. Un producto que requiere muchas actividades complejas y de alto consumo acaba siendo más costoso de lo que el sistema tradicional mostraría. Si ese producto se vende al mismo precio que uno más sencillo, la empresa puede estar subsidiando pérdidas sin saberlo. El sistema ABC hace visible esa realidad y permite tomar decisiones de precio, diseño o eliminación de productos sobre una base sólida.
Además, conocer el consumo de recursos por actividad abre la puerta a conversaciones sobre eficiencia. Si una actividad consume más recursos de lo esperado, la empresa puede preguntarse si ese consumo es inevitable o si existe una manera de reorganizar el proceso. La contabilidad por actividades no solo mide; también orienta las decisiones de mejora continua dentro de la organización.
Errores frecuentes al analizar el consumo de recursos
Incluso con un sistema ABC bien diseñado, es posible cometer errores en la etapa de análisis del consumo de recursos que comprometan la calidad de los datos y, por tanto, las decisiones que se toman a partir de ellos. Reconocer los errores más habituales permite evitarlos antes de que distorsionen el modelo completo.
- Usar inductores sin relación causal: Elegir un inductor de recursos por comodidad o disponibilidad de datos, sin verificar que realmente explique el consumo, produce una asignación tan arbitraria como la del costeo tradicional.
- No actualizar el modelo con el tiempo: Las actividades y sus consumos cambian. Un modelo que se construyó hace dos años y nunca se revisó puede estar distribuyendo costos con base en una realidad operativa que ya no existe.
- Detallar en exceso las actividades: Mapear cada micro-tarea como si fuera una actividad independiente genera un modelo tan complejo que resulta inmanejable y costoso de mantener. La clave está en agrupar con criterio.
- Ignorar los recursos compartidos: Cuando un recurso, como un equipo o un sistema informático, es utilizado por varias actividades simultáneamente, su costo debe repartirse con un inductor claro. Ignorarlo o asignarlo a una sola actividad distorsiona el resultado.
- Confundir frecuencia con intensidad: Una actividad puede ocurrir con poca frecuencia, pero consumir una cantidad alta de recursos cada vez que se ejecuta. Medir solo cuántas veces se repite, sin considerar la intensidad, lleva a subestimar su costo real.
Estos errores son más habituales de lo que parece, sobre todo en las primeras implementaciones del sistema. La manera más efectiva de evitarlos es involucrar a las personas que ejecutan las actividades en el proceso de análisis: quienes trabajan en el proceso conocen con precisión qué recursos usan y en qué medida. Esa información de primera mano es, muchas veces, más valiosa que cualquier estimación elaborada desde la dirección.
Punto clave: Dentro del flujo de actividades, el consumo de recursos actúa como el dato que conecta cada proceso con su verdadero costo. Sin esa conexión, cualquier análisis de rentabilidad trabaja sobre suposiciones y no sobre hechos.
Preguntas frecuentes
¿Qué diferencia hay entre un recurso y una actividad en el sistema ABC?
Un recurso es el elemento económico que la empresa posee o contrata: mano de obra, maquinaria, energía o espacio físico. Una actividad, en cambio, es la tarea o proceso que usa esos recursos para generar un resultado: inspeccionar, ensamblar, distribuir o diseñar. En el sistema ABC, los recursos alimentan a las actividades, y las actividades trasladan su costo hacia los productos o servicios. Son dos eslabones distintos de la misma cadena causal, y confundirlos lleva a errores en la asignación del costo final. Entender esa separación es el punto de partida para aplicar el modelo correctamente, tal como se explica en las actividades primarias de cualquier organización.
¿Por qué el consumo de recursos varía entre productos distintos?
Porque cada producto demanda un conjunto diferente de actividades para llegar al cliente, y cada una de esas actividades absorbe recursos en proporciones distintas. Un producto complejo puede requerir varias revisiones de calidad, configuraciones especiales de maquinaria y procesos de empaque individualizados, mientras que uno estándar pasa por menos etapas y con menor intensidad. Esa diferencia en la ruta de actividades es lo que genera diferencias reales en el consumo de recursos y, por tanto, en el costo final de cada producto. El costeo tradicional ignora esas rutas; el sistema ABC las traza con precisión.
¿Qué es un inductor de recursos y para qué sirve?
Un inductor de recursos es la variable que se utiliza para distribuir el costo de un recurso entre las distintas actividades que lo consumen. Su función es proporcionar un criterio lógico y verificable que reemplace el reparto arbitrario. Por ejemplo, si el recurso es la mano de obra, el inductor puede ser el número de horas que cada actividad demanda del personal. Un buen inductor debe tener una relación causal clara con el recurso que mide: si esa relación no existe, la asignación pierde validez y los costos resultantes no son confiables para tomar decisiones.
¿El consumo de recursos incluye solo costos directos?
No. El consumo de recursos en el sistema ABC incluye tanto los costos directos como los indirectos. De hecho, uno de los grandes aportes de este modelo es precisamente su forma de tratar los costos indirectos: en lugar de prorratearlos de manera uniforme, los asigna a las actividades que los originan y desde ahí a los objetos de costo que consumen esas actividades. Los costos indirectos, como el alquiler, la energía o el mantenimiento, también forman parte del consumo real de recursos de cada proceso y deben aparecer en el modelo para obtener una imagen fiel del costo total.
¿Cómo afecta la capacidad instalada al consumo de recursos?
La capacidad instalada determina el máximo de recursos que una empresa puede utilizar en un período dado. Cuando las actividades no alcanzan ese máximo, hay una parte de los recursos disponibles que se paga sin generar producción: eso se conoce como capacidad ociosa. Si ese costo de capacidad ociosa se distribuye entre los productos sin diferenciarlo, el sistema distorsiona el costo unitario y penaliza a los productos que sí utilizan la capacidad de forma eficiente. El sistema ABC, bien aplicado, permite separar el costo de la capacidad utilizada del costo de la capacidad desperdiciada.
¿Se puede reducir el consumo de recursos sin afectar la producción?
Sí, y es uno de los objetivos más concretos que el análisis del consumo de recursos hace posible. Cuando el modelo identifica actividades que consumen recursos de forma desproporcionada respecto al valor que generan, la empresa puede rediseñar esos procesos, automatizar pasos repetitivos o reorganizar las tareas para eliminar tiempos muertos. Reducir el consumo de recursos en actividades que no agregan valor al cliente es una mejora directa en la eficiencia operativa que no compromete la producción, sino que la hace más rentable. Para lograr esto, resulta útil comprender primero cómo se estructuran las distintas actividades dentro de la organización.
¿Qué relación tiene el consumo de recursos con las actividades primarias?
Las actividades primarias son aquellas directamente vinculadas a la producción del bien o servicio que la empresa entrega al cliente. Por eso, suelen concentrar el mayor porcentaje del consumo total de recursos de una organización. Conocer cuánto consumen esas actividades específicas permite priorizar los esfuerzos de análisis y mejora donde el impacto sobre el costo final es mayor. Separar el consumo de las actividades primarias del de las actividades de soporte ofrece una visión más clara de dónde se genera realmente el costo y qué parte de él está directamente vinculada a la creación de valor para el cliente.
Conclusión
El consumo de recursos es el concepto que da sentido a toda la lógica del sistema ABC: sin medirlo con precisión, no es posible asignar costos de forma justa ni tomar decisiones bien fundamentadas. Entender qué recursos consume cada actividad y en qué proporción es la base sobre la que se construye una contabilidad de gestión que refleja la realidad operativa de tu empresa. No se trata de acumular datos, sino de conectar cada gasto con la causa que lo genera.
A lo largo de este recorrido has visto los tipos de recursos que las actividades absorben, cómo los inductores permiten distribuirlos con rigor y qué errores evitar para que el modelo no pierda su valor. Puedes aplicar esos principios de forma progresiva: empieza por las actividades que concentran el mayor consumo y avanza desde ahí. Cada mejora en la precisión del análisis se traduce directamente en mejores decisiones de precio, rentabilidad y eficiencia.
Si este tema te ha generado nuevas preguntas o quieres profundizar en otros aspectos de la contabilidad por actividades, encontrarás más contenidos relacionados en este sitio web. La gestión de costos es un campo que se vuelve más claro —y más poderoso— a medida que te adentras en sus fundamentos con calma y con método.
También te puede interesar:
¿Qué es un mapa de procesos y cómo se construye?
Diferencia entre actividad y proceso en contabilidad
¿Cómo el costeo por actividades ayuda a mejorar procesos?
Actividades y subactividades en contabilidad ABC
Unidades de actividad: El secreto detrás del costo real
Diferencia entre costeo ABC y costeo estándar
Relación causa-efecto en la asignación de costos