Una actividad es una tarea concreta y medible; un proceso es el conjunto ordenado de actividades que trabajan juntas para lograr un resultado. En contabilidad por actividades, distinguir estos dos conceptos no es un detalle menor: es la base sobre la que funciona todo el sistema de costeo ABC. Entenderlos bien te ayuda a asignar costos con precisión real.
¿Qué es una actividad en contabilidad por actividades?
Dentro del sistema de costeo ABC, una actividad es cualquier tarea concreta, repetible y medible que consume recursos dentro de una empresa. No se trata de una operación vaga o general, sino de algo que se puede observar, medir y al que se le puede asignar un costo. Esa precisión es lo que hace que las actividades sean la unidad de análisis central en la contabilidad por actividades.
Piensa en una empresa que fabrica muebles. «Producir muebles» no es una actividad; es demasiado amplio. En cambio, «lijar las superficies de madera» o «aplicar el barniz final» sí son actividades: tienen un inicio, un fin, consumen tiempo y materiales, y se pueden rastrear con precisión. Esa granularidad es la que permite al sistema ABC asignar costos de forma justa a cada producto o servicio.
Características que definen una actividad
Para que algo cuente como actividad dentro del sistema de costeo ABC, debe cumplir tres condiciones al mismo tiempo. Primero, tiene que consumir recursos identificables, como materiales, horas de trabajo o tiempo de máquina. Segundo, debe ser medible con un inductor de costo concreto. Y tercero, debe ocurrir de forma recurrente, no ser un evento puntual y aislado.
Estas tres condiciones no son caprichosas. Si una tarea no es medible, no se puede rastrear su costo. Si no se repite, no tiene sentido construir un sistema de costeo sobre ella. La repetibilidad y la medibilidad son las dos propiedades que convierten una acción en una unidad de análisis útil dentro de la contabilidad por actividades.
Tipos de actividades más comunes en una empresa
Las actividades dentro de una empresa no son todas del mismo nivel. Algunas están directamente relacionadas con la producción de bienes o servicios; otras dan soporte a los procesos internos. Clasificarlas correctamente es el primer paso para asignar los costos de manera precisa y evitar distorsiones en los datos financieros.
- Actividades a nivel de unidad: Se ejecutan cada vez que se produce una unidad. Por ejemplo, cortar, ensamblar o pintar una pieza.
- Actividades a nivel de lote: Ocurren cada vez que se procesa un grupo de unidades, como preparar una máquina o realizar un pedido de compra.
- Actividades a nivel de producto: Sostienen la existencia de un producto específico, como el diseño, la ingeniería o el mantenimiento de su ficha técnica.
- Actividades a nivel de instalación: Dan soporte a toda la empresa sin vincularse a un producto concreto, como la seguridad, la limpieza o la administración general.
¿Qué es un proceso dentro del sistema ABC?
Un proceso es una secuencia ordenada de actividades interrelacionadas que trabajan juntas para alcanzar un objetivo específico. Mientras que la actividad es la unidad mínima de análisis, el proceso es la estructura que le da sentido y orden a esas unidades. Sin un proceso que las organice, las actividades son tareas sueltas sin dirección clara.
Volviendo al ejemplo de la empresa de muebles: el «proceso de fabricación» agrupa actividades como cortar la madera, lijar las superficies, ensamblar las piezas y aplicar el acabado final. Cada una de esas acciones es una actividad. Juntas, forman el proceso. El proceso define el camino; la actividad es cada paso que se da en ese camino.
¿Cómo se estructura un proceso en contabilidad?
En el contexto de la contabilidad por actividades, un proceso se estructura identificando su punto de inicio, su objetivo final y todas las actividades que ocurren entre uno y otro. Esta visión de principio a fin es lo que permite detectar dónde se genera valor y dónde se desperdician recursos dentro de la cadena operativa de la empresa.
Para estructurar un proceso correctamente, primero se nombra el resultado que busca obtener. Luego se listan todas las actividades necesarias en orden lógico. Después se identifican los recursos que consume cada actividad. Este ejercicio es la base del mapeo de procesos, una herramienta que precede a cualquier implementación seria del sistema ABC.
Relación entre proceso y generador de costos
El generador de costos, también llamado inductor o «cost driver», es el factor que explica por qué una actividad consume más o menos recursos. Los generadores de costos se asignan a las actividades, no a los procesos en su conjunto, porque es a nivel de actividad donde se puede medir con precisión el esfuerzo real que requiere cada operación.
Por ejemplo, dentro del proceso de atención al cliente, la actividad «gestionar una devolución» puede tener como generador de costo el número de devoluciones procesadas. El proceso completo no tiene un solo inductor; cada actividad dentro de él tiene el suyo. Esa es la razón por la que el costeo ABC necesita identificar actividades, no solo procesos.
¿Cuál es la diferencia entre actividad y proceso?
La diferencia central está en el alcance y el nivel de detalle. Un proceso es el marco general; una actividad es la acción específica que vive dentro de ese marco. Dicho de otra manera: un proceso siempre contiene actividades, pero una actividad por sí sola no constituye un proceso. Esta jerarquía es simple, pero tiene implicaciones profundas en cómo se diseña un sistema de costeo.
| Criterio | Actividad | Proceso |
|---|---|---|
| Nivel | Micro (tarea específica) | Macro (conjunto de tareas) |
| Alcance | Acotado y concreto | Amplio y secuencial |
| Medición | Con un inductor de costo | Con múltiples inductores |
| Rol en el ABC | Unidad de asignación de costos | Marco organizativo del análisis |
| Ejemplo | Emitir una orden de compra | Proceso de compras completo |
| Resultado | Salida parcial dentro del proceso | Producto o servicio final |
¿Por qué confundir ambos conceptos afecta el costeo?
Cuando se intenta asignar costos a procesos enteros en lugar de a actividades concretas, el sistema pierde precisión. Los costos se diluyen en un conjunto demasiado amplio y ya no es posible saber qué operación específica está consumiendo más recursos. Esto lleva a decisiones equivocadas sobre precios, eliminación de productos o reasignación de recursos.
El error más frecuente es asumir que, si se tiene claro el proceso, ya se tienen claras las actividades. No es así. Un proceso puede describirse de forma muy general sin desglosar las tareas individuales que lo componen. Sin ese desglose, el costeo ABC no puede funcionar correctamente, porque no tiene unidades de medida suficientemente específicas a las que asociar inductores de costo.
Jerarquía: del proceso a la actividad
La jerarquía es clara: el proceso está en la cima, las actividades están dentro de él y las tareas son los pasos más simples que forman cada actividad. El costeo ABC trabaja específicamente en el nivel intermedio, el de las actividades, porque es el nivel que equilibra el detalle suficiente para medir costos con la practicidad para gestionarlos sin que el sistema se vuelva inmanejable.
Ejemplos prácticos de actividad y proceso
La mejor manera de fijar la diferencia entre actividad y proceso es verla aplicada en situaciones reales. Los conceptos abstractos se vuelven concretos cuando se observa cómo operan dentro de una empresa específica. Los dos ejemplos siguientes muestran cómo la misma lógica se aplica tanto en entornos industriales como en empresas de servicios.
Ejemplo en una empresa manufacturera
Empresa: Fabricación de calzado deportivo
| Proceso | Actividades dentro del proceso | Inductor de costo |
|---|---|---|
| Proceso de corte de materiales | Preparar moldes de corte | N.º de lotes preparados |
| Cortar suela de goma | N.º de pares cortados | |
| Inspeccionar piezas cortadas | N.º de piezas inspeccionadas |
En este caso, el proceso de corte de materiales es el marco general. Dentro de él conviven tres actividades distintas, cada una con su propio inductor de costo. Si el sistema contable solo registrara «corte de materiales» como una sola partida, perdería la capacidad de saber qué parte del costo se origina en la preparación, en el corte o en la inspección.
Ejemplo en una empresa de servicios
Empresa: Despacho contable
| Proceso | Actividades dentro del proceso | Inductor de costo |
|---|---|---|
| Proceso de cierre mensual | Conciliar cuentas bancarias | N.º de cuentas conciliadas |
| Revisar asientos contables | N.º de asientos revisados | |
| Generar informes financieros | N.º de informes generados |
En un despacho contable, el proceso de cierre mensual también se descompone en actividades perfectamente identificables. Cada actividad tiene un ritmo de ejecución diferente y un costo distinto, por lo que tratarlas como una sola partida llevaría a cobrar lo mismo a todos los clientes, independientemente de cuántos asientos, cuentas o informes requiera cada uno.
Para profundizar en cómo aplicar esta lógica dentro de tu empresa, el primer paso práctico es identificar las actividades clave de un negocio antes de intentar mapear los procesos. Una vez que tienes esa lista clara, los procesos se organizan solos.
¿Cómo impacta esta diferencia en el costeo ABC?
El sistema de costeo ABC basa toda su lógica en las actividades, no en los procesos, porque necesita unidades de medida que sean lo suficientemente específicas para asignar costos con precisión. Cuando los costos se acumulan por actividad, es posible calcular cuánto cuesta realmente producir cada unidad de producto o atender a cada cliente. Ese nivel de detalle no existe si se trabaja solo a nivel de proceso.
El proceso, dentro del costeo ABC, cumple un papel organizativo: sirve para agrupar y ordenar las actividades, pero no es el destinatario de los costos. Los costos fluyen desde los recursos hacia las actividades y desde las actividades hacia los productos o servicios. El proceso es el contexto, no el canal de asignación. Entender esto evita uno de los errores más frecuentes en la implementación del sistema.
Para llevar esta comprensión a la práctica y evaluar el rendimiento financiero de cada operación, conviene también conocer cómo funciona el centro de actividad, que es la unidad organizativa donde se agrupan las actividades con características similares dentro del sistema ABC.
Errores comunes al identificar actividades y procesos
Distinguir una actividad de un proceso parece sencillo sobre el papel, pero en la práctica aparecen errores recurrentes que distorsionan todo el sistema de costeo. Conocerlos de antemano ahorra tiempo y evita tener que rediseñar el sistema desde cero después de haberlo implementado.
- Definir actividades demasiado amplias: Escribir «gestión administrativa» como actividad es lo mismo que escribir un proceso. Una actividad real sería «archivar documentos de proveedores» o «registrar una factura recibida».
- Confundir el proceso con la actividad principal: El proceso de ventas no es una actividad. Dentro de él existen actividades como «preparar presupuesto», «enviar oferta al cliente» o «gestionar el contrato».
- Asignar un solo inductor a un proceso entero: Cada actividad tiene su propio inductor. Forzar un único inductor para todo el proceso produce una asignación de costos tan imprecisa como la de los métodos tradicionales.
- Ignorar actividades de soporte: Las actividades que no están en la línea de producción directa también consumen recursos. Omitirlas infla artificialmente los márgenes y da una imagen distorsionada de la rentabilidad.
- No revisar las actividades cuando cambia el proceso: Si el proceso se modifica, las actividades dentro de él también cambian. Un sistema ABC que no se actualiza pierde vigencia y deja de reflejar la realidad operativa de la empresa.
Uno de los efectos más concretos de estos errores es no poder detectar qué productos generan pérdidas reales. Si las actividades no están bien definidas, el sistema no puede hacer su trabajo. Para complementar este análisis, resulta muy útil saber cómo detectar productos no rentables con costeo ABC, ya que esa es una de las aplicaciones más valiosas de trabajar con actividades bien delimitadas.
Toda esta lógica forma parte de un sistema más amplio que vale la pena conocer desde sus fundamentos. Si quieres entender cómo encaja cada pieza, el punto de partida es la contabilidad por actividades en su conjunto, donde el manejo correcto de actividades y procesos es la columna que sostiene todo el modelo.
Preguntas frecuentes
¿Una actividad puede convertirse en proceso?
Sí, y ocurre con más frecuencia de lo que parece. Cuando una tarea crece en complejidad y comienza a dividirse en pasos más pequeños con diferentes recursos asignados a cada uno, deja de ser una actividad simple y se convierte en un proceso. El límite entre actividad y proceso no es rígido: depende del nivel de detalle con el que la empresa decida analizar sus operaciones. Lo importante es mantener la coherencia dentro del sistema de costeo para que los inductores funcionen correctamente.
¿Cuántas actividades puede tener un proceso?
No hay un número fijo, pero los expertos en costeo ABC recomiendan encontrar un equilibrio entre detalle y practicidad. Un proceso con demasiadas actividades hace el sistema difícil de mantener; uno con pocas pierde precisión. En la práctica, la mayoría de los procesos empresariales se desglosan entre tres y diez actividades, aunque procesos complejos en manufactura o logística pueden superar ese rango sin que eso sea un problema, siempre que cada actividad tenga un inductor de costo identificable.
¿En qué se diferencia una tarea de una actividad?
Una tarea es el nivel más granular de ejecución: un paso concreto, breve y normalmente realizado por una sola persona. Una actividad agrupa varias tareas relacionadas que juntas generan un resultado específico dentro del proceso. En el costeo ABC, el nivel de análisis es la actividad, no la tarea, porque trabajar al nivel de tarea haría el sistema inmanejable. La tarea es relevante para la gestión operativa diaria, mientras que la actividad lo es para la asignación de costos.
¿Por qué el costeo ABC se basa en actividades y no en procesos?
Porque las actividades son la unidad de medida que permite asignar los costos con la mayor precisión posible sin volver el sistema impracticable. Los procesos son demasiado amplios para tener un inductor de costo único y representativo. Al trabajar con actividades, cada costo queda vinculado a un factor concreto que explica por qué ese costo se genera, lo que da información real sobre la eficiencia de cada parte de la operación y facilita la toma de decisiones estratégicas.
¿Qué es un inductor o generador de costo en relación con la actividad?
Un inductor de costo es la variable que explica el comportamiento del costo de una actividad, es decir, el factor que determina cuánto consume esa actividad en términos de recursos. Por ejemplo, si la actividad es «procesar pedidos de clientes», el inductor puede ser el número de pedidos procesados. A mayor número de pedidos, mayor será el costo de esa actividad. Cada actividad debe tener su propio inductor, porque es ese vínculo el que permite distribuir los costos de forma justa entre los distintos productos o servicios.
¿Cómo se identifican las actividades dentro de un proceso?
El método más directo es observar el proceso tal como ocurre en la realidad, preferiblemente entrevistando a las personas que lo ejecutan. Cada vez que cambia el tipo de recurso utilizado, el responsable de la tarea o el objetivo parcial que se busca, muy probablemente, se está ante una actividad diferente. Una buena señal de que algo es una actividad es que tiene un inicio claro, un resultado concreto y se puede medir con un solo inductor de costo. Si requiere varios inductores distintos, lo más probable es que en realidad sean dos o más actividades separadas.
¿Puede un proceso tener un solo tipo de actividad?
Teóricamente sí, aunque en la práctica es muy poco frecuente. La mayoría de los procesos empresariales, incluso los más simples, contienen al menos dos o tres actividades diferenciadas. Si al analizar un proceso solo se identifica una actividad, conviene revisar si realmente se está ante un proceso o simplemente ante una actividad que se ha nombrado con demasiada amplitud. En ese caso, lo correcto es reclasificarlo como actividad y asignarle su inductor de costo directamente, sin necesidad de crear una estructura de proceso alrededor de él.
Conclusión
La diferencia entre actividad y proceso no es un tecnicismo menor: es la base sobre la que se sostiene todo el sistema de costeo ABC. Un proceso organiza el trabajo; una actividad lo ejecuta y consume recursos medibles. Confundir uno con otro es confundir el mapa con el territorio, y eso tiene un precio real en la precisión de tus costos.
Con lo que has aprendido aquí, puedes empezar a observar tu propia empresa o la que estudias con otros ojos: identificar qué son realmente procesos, desglosarlos en actividades concretas y asignarles a cada una su inductor de costo. Ese ejercicio, aunque parece sencillo, es lo que separa un sistema de costeo útil de uno que solo da la apariencia de precisión.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenido sobre contabilidad por actividades, costeo ABC y herramientas de gestión financiera explicadas de forma clara y aplicada. Hay mucho más por descubrir, y cada pieza encaja con la siguiente.
También te puede interesar:
¿Qué es la capacidad instalada y cómo se mide?
Actividades homogéneas: El secreto que ordena tus costos
¿Por qué las empresas no adoptan el costeo ABC?
¿Qué es un mapa de procesos y cómo se construye?
¿Qué son las actividades indirectas y cómo se clasifican?
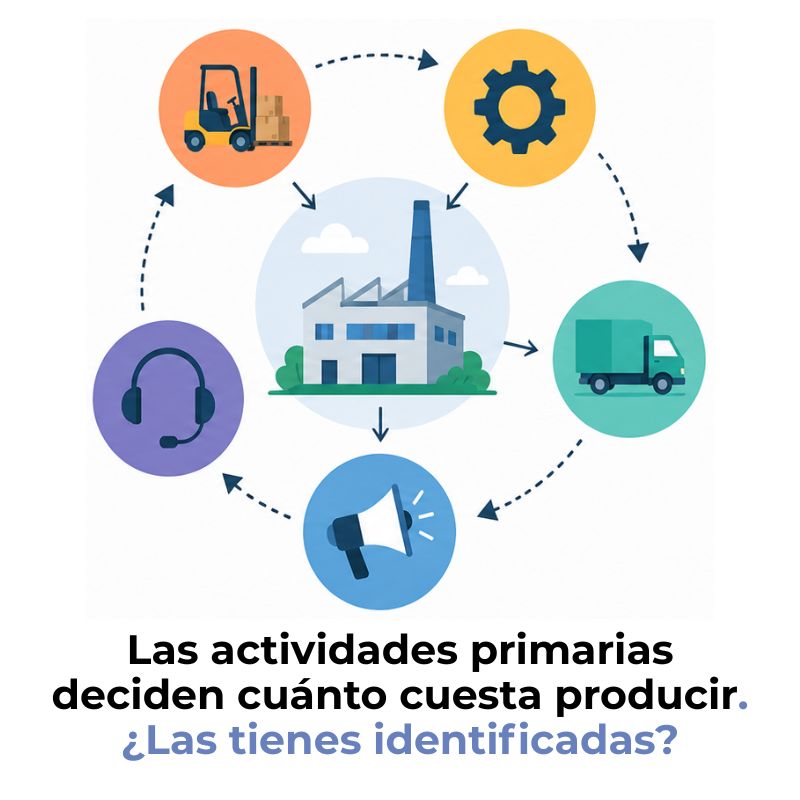
Actividades primarias en el costeo ABC
Ejercicios resueltos de costeo por actividades