Un mapa de procesos es un diagrama que representa, de forma visual, todas las actividades que realiza una organización y cómo se relacionan entre sí. En la contabilidad por actividades, este mapa no es opcional: te permite identificar qué actividades consumen recursos, cuáles generan valor real y cómo asignar los costos con precisión.
¿Qué es un mapa de procesos?
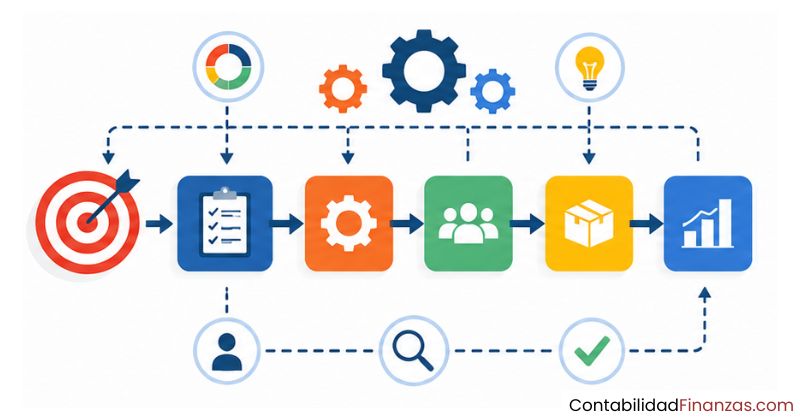
Un mapa de procesos es un diagrama que representa, de forma visual y ordenada, todos los procesos que realiza una organización y las relaciones que existen entre ellos. No describe tareas aisladas: muestra cómo se encadenan las actividades para transformar recursos en productos o servicios con valor para el cliente. Cuando lo ves completo, entiendes de un vistazo cómo funciona la empresa por dentro.
En el contexto de la contabilidad por actividades, el mapa de procesos deja de ser una herramienta de gestión general y se convierte en el punto de partida de todo el sistema de costeo. Sin él, no hay forma de saber qué actividades existen, cuáles consumen recursos y cuáles deberían recibir un inductor de costo específico. Es, en pocas palabras, el esqueleto del modelo ABC.
Diferencia entre proceso, procedimiento y actividad
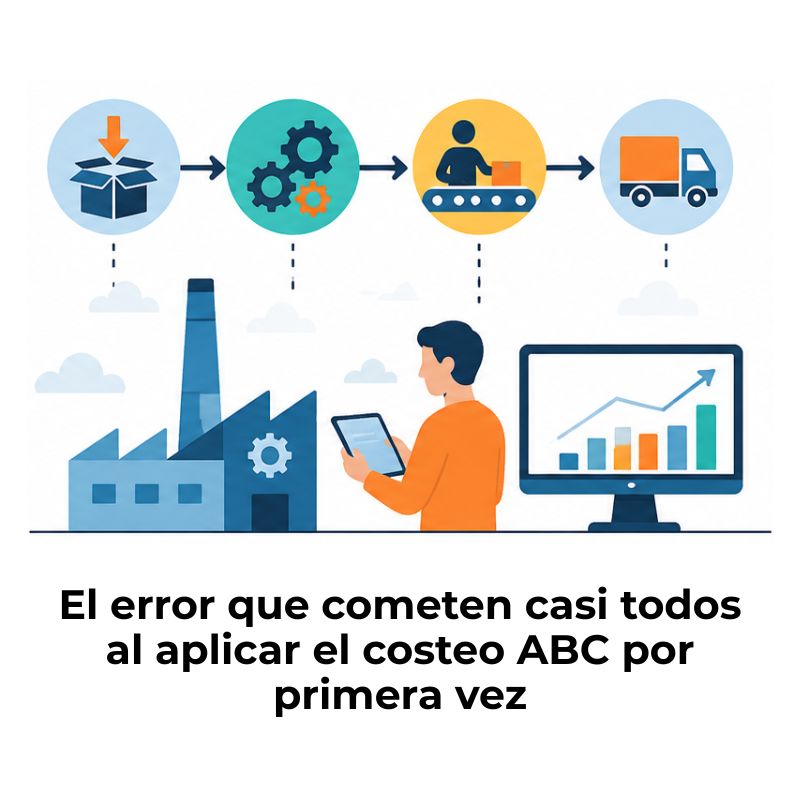
Estos tres términos se usan a menudo como sinónimos, pero no lo son. Un proceso es el conjunto de actividades interrelacionadas que transforma entradas en salidas con valor para el usuario. Un procedimiento, en cambio, describe la forma específica de ejecutar ese proceso o una parte de él. La actividad, por su parte, es cada tarea concreta que ocurre dentro del proceso y que consume recursos.
Elementos que componen un mapa de procesos
Un mapa de procesos bien construido no es solo una lista de pasos dibujados. Incluye los procesos identificados, sus relaciones, las entradas y salidas de cada uno, los responsables y los indicadores que permiten medir su desempeño. Cada uno de estos elementos aporta una capa de información que después se traduce directamente en decisiones de costos más precisas dentro del sistema ABC.
- Procesos identificados: Todos los procesos que realiza la organización, clasificados por tipo y nivel de importancia estratégica.
- Entradas y salidas: Qué recursos ingresan a cada proceso y qué resultado o producto genera al final.
- Relaciones entre procesos: Cómo se conectan y condicionan entre sí; un proceso puede ser la entrada del siguiente.
- Responsables: Quién ejecuta cada proceso o actividad, dato clave para asignar costos de mano de obra.
- Indicadores de desempeño: Métricas que permiten evaluar si el proceso funciona bien o necesita ajustes.
Tipos de procesos en una organización
Antes de dibujar el mapa, necesitas saber qué tipo de procesos conviven en tu organización. La clasificación más usada agrupa los procesos en tres categorías: estratégicos, operacionales y de soporte. Esta distinción no es solo conceptual: define cómo aparecen ubicados dentro del mapa y cómo influyen en la asignación de costos en un sistema ABC.
Procesos estratégicos
Los procesos estratégicos son los que definen el rumbo de la organización y aseguran que todos los demás procesos estén alineados con los objetivos del negocio. Incluyen actividades como la planificación, el control de gestión o la mejora continua. En el mapa de procesos, suelen representarse en la parte superior, ya que actúan como guía del resto del sistema.
Procesos operacionales
Son los procesos que están directamente relacionados con la creación del producto o la prestación del servicio. Representan el núcleo del negocio y son los que más actividades consumen en términos de recursos. En el mapa, se ubican en el centro y se leen de izquierda a derecha, mostrando la secuencia desde la entrada del pedido hasta la entrega al cliente.
Procesos de soporte
Los procesos de soporte no generan el producto final, pero sin ellos los procesos operacionales no podrían funcionar. Recursos humanos, contabilidad, mantenimiento o tecnología son ejemplos típicos de este tipo de procesos. Su correcta identificación en el mapa es clave en el costeo ABC, porque muchos de sus costos deben reasignarse hacia las actividades que sí generan valor directo.
¿Para qué sirve el mapa de procesos en el costeo ABC?
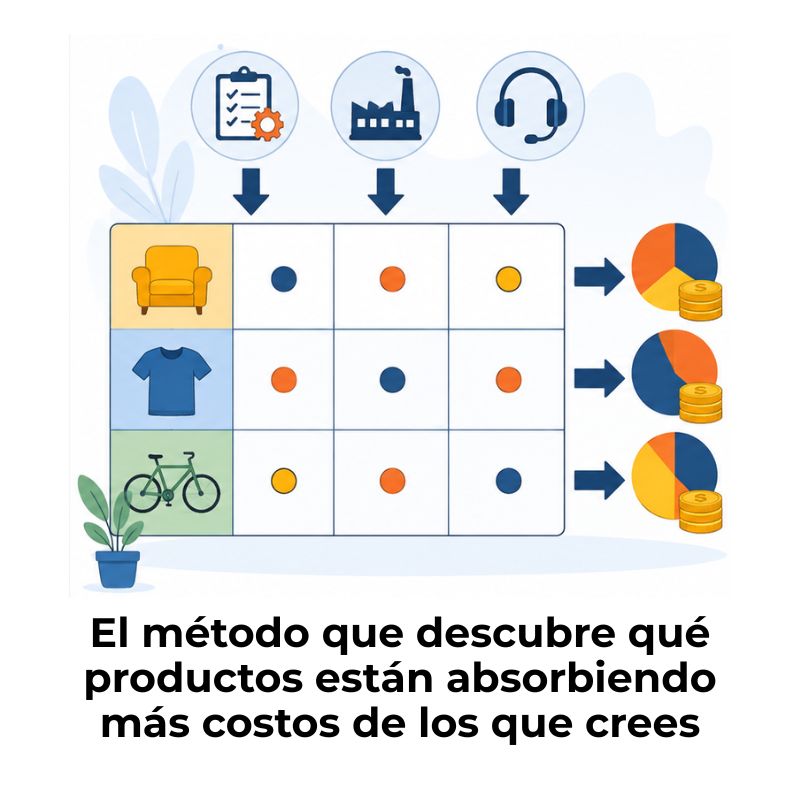
El sistema de costeo basado en actividades parte de una lógica muy clara: los recursos son consumidos por las actividades, y las actividades son consumidas por los objetos de costo. Para que esa lógica funcione en la práctica, primero necesitas saber con exactitud qué actividades existen. Eso es precisamente lo que te entrega el mapa de procesos: un inventario visual y estructurado de todo lo que ocurre dentro de la organización.
Sin el mapa, el sistema ABC opera sobre supuestos. Con él, cada actividad tiene un nombre, un responsable, una entrada y una salida. Esa precisión es la que permite asignar inductores de costo con criterio real, no con estimaciones genéricas que distorsionan el costo final de cada producto o servicio.
Identificación de actividades que generan costo
Cuando mapeas los procesos de tu empresa, cada nodo del diagrama representa una actividad que consume tiempo, personas o materiales. Al identificarlas de forma exhaustiva, puedes determinar qué inductores de recurso corresponden a cada una y cuánto cuesta ejecutarla. Este paso es el que conecta el mapa de procesos directamente con la primera etapa del modelo ABC: la asignación de costos de recursos a actividades.
Detección de actividades sin valor añadido
Una de las ventajas más concretas del mapa de procesos es que hace visibles las actividades que existen dentro de la empresa, pero que no aportan nada al cliente final. Estas actividades sin valor añadido consumen recursos y elevan el costo sin mejorar el producto ni el servicio. Al identificarlas, puedes tomar decisiones fundamentadas: eliminarlas, automatizarlas o rediseñarlas para que sí generen valor.
Conocer los errores comunes al implementar un sistema ABC te ayudará a entender por qué esta detección temprana de actividades improductivas marca la diferencia entre un modelo de costos útil y uno que simplemente registra sin aportar criterio de gestión.
¿Cómo construir un mapa de procesos?
Construir un mapa de procesos no requiere software especializado ni conocimientos técnicos avanzados. Lo que sí requiere es un conocimiento sólido del funcionamiento interno de la organización y la participación de los equipos involucrados en cada área. El proceso tiene cuatro grandes pasos que se aplican de forma secuencial.
Paso 1 – Delimitar el alcance
Delimitar significa establecer qué entra y qué queda fuera del mapa que vas a construir. Un alcance mal definido produce mapas enormes, difíciles de interpretar y aún más difíciles de usar como base para el costeo. Lo recomendable es empezar por un área específica —producción, logística o atención al cliente— y ampliar el mapa de forma progresiva una vez que el primer nivel esté consolidado.
Paso 2 – Identificar y clasificar los procesos
Este paso consiste en hacer una lista de todos los procesos que ocurren dentro del alcance definido. Para ello, es necesario involucrar a los equipos de trabajo de cada área, porque ellos conocen de primera mano qué tareas realizan, qué recursos usan y qué resultado generan. Una vez listados, cada proceso se clasifica como estratégico, operacional o de soporte.
Paso 3 – Representar gráficamente las relaciones
Aquí el mapa toma forma visual. Los procesos operacionales se ubican en el centro del diagrama, de izquierda a derecha, siguiendo la secuencia lógica desde que el cliente genera una necesidad hasta que recibe el producto o servicio. Los estratégicos se colocan en la parte superior y los de soporte en la inferior, reflejando su papel de apoyo sin ser el núcleo del valor entregado.
Paso 4 – Asignar inductores de costo a cada actividad
Una vez que el mapa está completo, cada actividad identificada necesita un inductor de costo que mida cómo consume recursos. El inductor puede ser horas-hombre, número de pedidos, metros cuadrados utilizados o cualquier otra variable que refleje con precisión el consumo real. Esta asignación es el puente entre el mapa de procesos y el modelo ABC: sin ella, el mapa es solo un diagrama descriptivo.
Mapa de procesos y sistema ABC: la conexión directa
El sistema ABC y el mapa de procesos no son herramientas paralelas: son partes de un mismo mecanismo. El mapa identifica las actividades; el ABC las costea y las vincula con los objetos de costo. Cuando ambos están bien construidos, la empresa obtiene una imagen fiel de cuánto le cuesta cada proceso, cada producto y cada cliente. Eso transforma la información contable en una herramienta real de decisión.
Del mapa de procesos al objeto de costo
El objeto de costo es cualquier elemento al que la empresa quiere asignar un costo: un producto, un cliente, un canal de venta o una línea de negocio. Para llegar hasta él con precisión, el ABC recorre el camino que el mapa de procesos ya trazó: primero los recursos, luego las actividades y finalmente el objeto. Sin ese camino previo, la asignación de costos es arbitraria y los resultados contables pierden utilidad para la toma de decisiones.
Inductores de recursos e inductores de actividad
Los inductores son los vínculos que unen cada capa del modelo ABC. Los inductores de recursos explican cómo las actividades consumen los recursos —por ejemplo, el porcentaje de tiempo que un empleado dedica a una actividad específica—. Los inductores de actividad, en cambio, explican cómo los objetos de costo consumen las actividades —por ejemplo, la cantidad de pedidos que genera cada cliente—. Ambos se identifican a partir del mapa de procesos.
Errores frecuentes al elaborar un mapa de procesos
Construir un mapa de procesos parece sencillo, pero hay errores que se repiten con frecuencia y que después afectan directamente la calidad del costeo ABC. El más habitual es confundir actividades con tareas operativas menores, lo que genera mapas enormes e inmanejables con decenas de nodos que no aportan valor al análisis de costos.
- Alcance indefinido: Intentar mapear toda la empresa de golpe produce un diagrama caótico. Lo mejor es empezar por un área concreta y ampliar progresivamente.
- No involucrar a los equipos: Si el mapa lo construye solo el departamento de finanzas sin consultar a quienes ejecutan las actividades, quedará incompleto o será incorrecto.
- Confundir actividades con tareas: Una actividad tiene entradas, salidas y consume recursos medibles. Una tarea es un paso dentro de la actividad. El ABC necesita actividades, no tareas.
- Omitir los procesos de soporte: Ignorar contabilidad, RRHH o mantenimiento en el mapa genera costos indirectos sin asignar que terminan distorsionando el modelo.
- No actualizar el mapa: Un mapa que refleja cómo trabajaba la empresa hace dos años produce un costeo ABC desconectado de la realidad operativa actual.
Comprender por qué las empresas no adoptan el costeo ABC ayuda a entender por qué muchos de estos errores persisten: la dificultad no está en la teoría, sino en la ejecución práctica del mapeo inicial.
Preguntas frecuentes
¿Qué es un mapa de procesos en contabilidad?
En contabilidad, un mapa de procesos es un diagrama que representa todas las actividades que realiza una organización y cómo se relacionan entre sí, con el fin de identificar qué actividades consumen recursos y cuánto cuesta ejecutarlas. En el sistema ABC, este mapa es el punto de partida obligatorio para asignar los costos de los recursos a las actividades y, después, trasladar esos costos hacia los objetos de costo como productos, servicios o clientes.
¿Cuál es la diferencia entre un mapa de procesos y un diagrama de flujo?
Un diagrama de flujo describe los pasos detallados de un proceso específico, incluyendo decisiones y ramificaciones. Un mapa de procesos, en cambio, muestra todos los procesos de la organización y cómo se relacionan entre sí a un nivel más global. El mapa de procesos es la visión de conjunto; el diagrama de flujo es el zoom sobre una parte concreta de ese conjunto. Ambos se complementan y pueden coexistir en el mismo sistema de gestión.
¿Cómo se relaciona el mapa de procesos con el costeo ABC?
El mapa de procesos le proporciona al sistema ABC la lista estructurada de actividades sobre las que operará el modelo de costeo. Sin ese mapa, no es posible identificar correctamente los inductores de costo ni asignar los recursos a las actividades con criterio real. El ABC toma lo que el mapa de procesos describe y le añade una dimensión económica: cuánto cuesta cada actividad y qué objetos de costo la consumen. Uno describe; el otro cuantifica.
¿Qué tipos de procesos existen en una organización?
La clasificación más utilizada distingue tres tipos. Los procesos estratégicos orientan el rumbo de la organización e incluyen actividades como la planificación o el control de calidad. Los procesos operacionales son el núcleo del negocio: producen el bien o el servicio. Los procesos de soporte sostienen a los anteriores sin generar directamente el producto final; ejemplos típicos son los recursos humanos, la contabilidad o el mantenimiento de equipos.
¿Qué actividades se identifican en un mapa de procesos?
En un mapa de procesos se identifican todas las actividades que consumen recursos dentro de la organización: desde la recepción de materias primas hasta la entrega del producto, pasando por actividades de soporte como la gestión de nóminas o la atención postventa. La clave está en que cada actividad identificada debe tener entradas, salidas y un consumo de recursos medible, porque solo así puede asignársele un inductor de costo válido en el modelo ABC.
¿Cómo se detectan las actividades que no agregan valor?
Una actividad no agrega valor cuando su eliminación no afecta la calidad del producto ni la satisfacción del cliente. Para detectarlas, cada actividad del mapa se evalúa con una pregunta directa: ¿El cliente final pagaría por esta actividad si supiera que existe? Si la respuesta es no, se trata de una actividad candidata a eliminarse, automatizarse o rediseñarse. Este análisis es una de las aportaciones más valiosas que el mapa de procesos hace al sistema de gestión de costos.
¿Qué son los inductores de costo y cómo se determinan?
Los inductores de costo son las variables que explican por qué una actividad consume una cantidad determinada de recursos. Pueden ser horas de trabajo, número de pedidos, metros cuadrados ocupados o cualquier otra medida que refleje el consumo real. Se determinan analizando cada actividad del mapa de procesos y preguntando qué factor varía de forma proporcional con el nivel de ejecución de esa actividad. La elección de un inductor inadecuado es uno de los errores que más distorsiona el costo final calculado por el sistema ABC.
Conclusión
El mapa de procesos no es un documento burocrático ni un requisito formal: es la herramienta que le da coherencia a todo el sistema de costeo basado en actividades. Cuando lo construyes correctamente, dejas de asignar costos por intuición y empiezas a hacerlo con base en lo que realmente ocurre dentro de tu organización. Esa diferencia cambia por completo la calidad de la información contable que tienes disponible para tomar decisiones.
A lo largo de este artículo viste qué es un mapa de procesos, cómo se clasifica, qué papel cumple en el ABC y cuáles son los errores que debes evitar al construirlo. Ahora puedes aplicar estos conceptos en orden: delimita el alcance, involucra a los equipos, clasifica los procesos, representa las relaciones y asigna los inductores. Cada paso que das en esa dirección acerca tu modelo de costos a la realidad operativa de tu empresa.
Si quieres seguir avanzando en la comprensión del costeo por actividades, este sitio web tiene más contenido que te ayudará a profundizar en cada etapa del modelo, desde la identificación de actividades hasta el análisis de rentabilidad por cliente. Hay mucho por descubrir y cada pieza encaja con la siguiente.
También te puede interesar:
¿Cuánto cuesta implementar un sistema de costeo ABC?
Plantilla de costeo ABC: Estructura y ejemplo práctico
¿Qué es el costeo híbrido y cómo funciona?
¿Qué son los grupos de costos y cómo funcionan en ABC?
Errores comunes al implementar un sistema ABC
Diferencia entre actividad y proceso en contabilidad
Ejemplo práctico de matriz actividad-producto