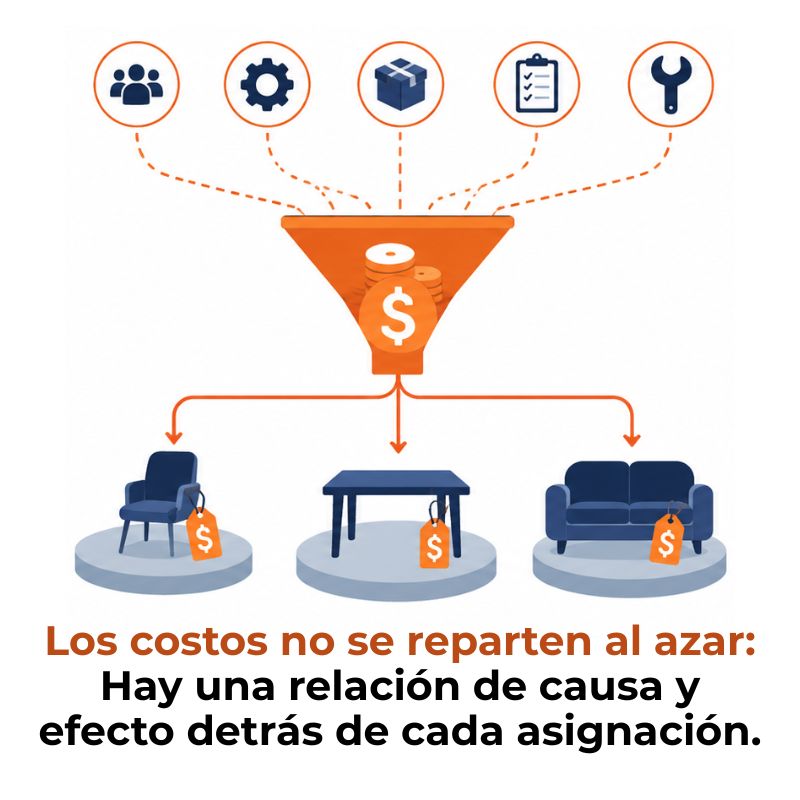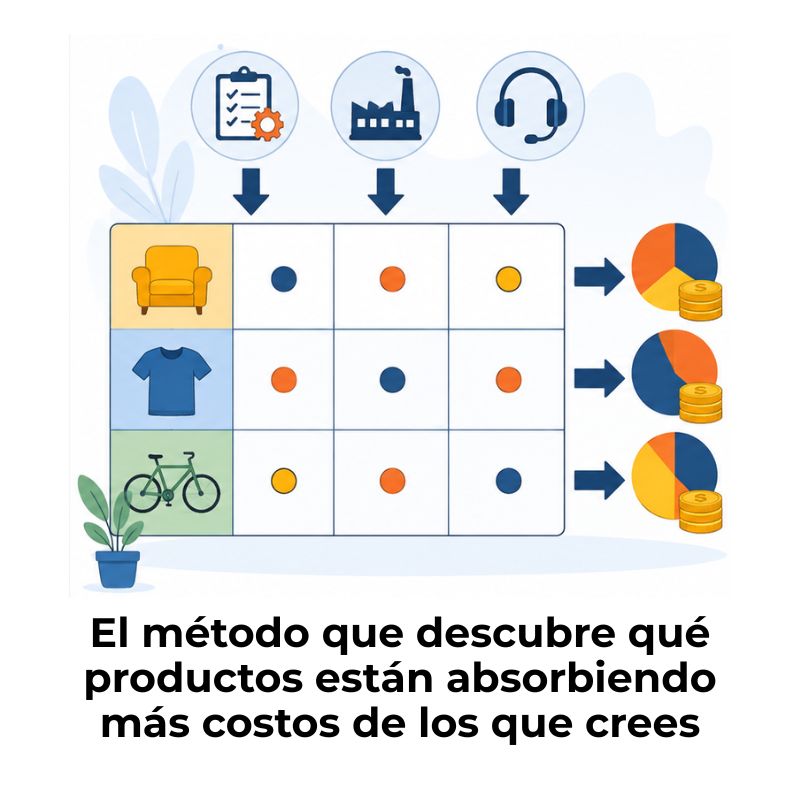
Tienes dos productos, los mismos recursos y, sin embargo, uno de ellos está consumiendo mucho más de lo que aparece en tus registros. El problema no está en los números: está en cómo los estás distribuyendo. La matriz actividad-producto es la herramienta que hace visible lo que el costeo tradicional oculta, y en este contenido vas a ver exactamente cómo funciona con un ejemplo real.
¿Qué es la matriz actividad-producto en el costeo ABC?
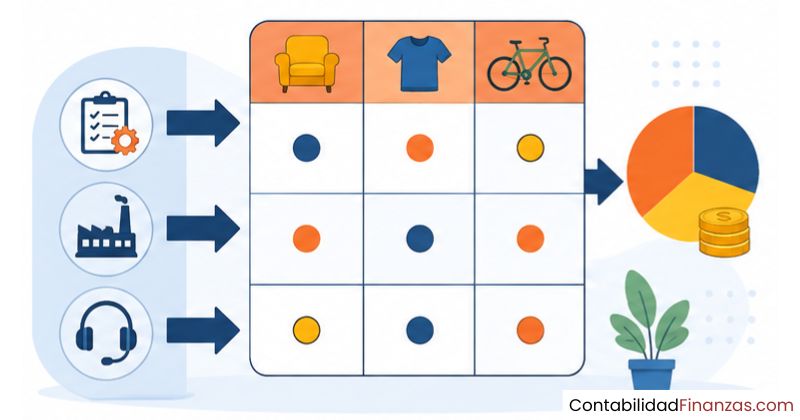
La matriz actividad-producto es una tabla que cruza, en filas, las actividades que realiza una empresa y, en columnas, los productos que fabrica. Cada celda muestra cuánto cuesta a ese producto ejecutar esa actividad específica. No es un concepto abstracto: es una herramienta de trabajo que convierte la lógica del costeo ABC en cifras manejables y comparables.
Su función central dentro de la contabilidad por actividades es eliminar la distribución arbitraria de costos indirectos. En lugar de repartir esos costos de forma pareja entre todos los productos, la matriz los asigna según el consumo real de cada actividad. Eso produce una imagen del costo mucho más fiel a la realidad operativa.
De las actividades al producto: cómo se conectan los costos
En el costeo ABC, los costos no van directamente de los recursos a los productos: pasan primero por las actividades. Cada actividad consume recursos (tiempo, maquinaria, personal), y cada producto consume actividades en distinta proporción. La matriz captura exactamente esa segunda etapa: cuánto de cada actividad absorbe cada producto.
Esto significa que, si el Producto A requiere el doble de inspecciones que el Producto B, recibirá el doble del costo de esa actividad. No importa que ambos productos tengan el mismo volumen de ventas o el mismo precio. Lo que cuenta es cuánto consume realmente de cada proceso productivo.
Diferencia entre costeo tradicional y costeo por actividades
| Criterio | Costeo tradicional | Costeo por actividades (ABC) |
|---|---|---|
| Base de asignación | Horas de mano de obra o volumen | Consumo real de actividades |
| Precisión del costo | Promediada y aproximada | Individualizada por producto |
| Visibilidad de costos ocultos | Limitada | Alta |
| Complejidad de implementación | Baja | Media-alta |
| Utilidad para toma de decisiones | General | Detallada y estratégica |
Pasos para construir la matriz actividad-producto
Construir la matriz no requiere software especializado ni años de experiencia contable. Requiere orden, información clara sobre el proceso productivo y saber qué actividades se ejecutan en la empresa. Los cuatro pasos que siguen forman la secuencia mínima para armar una matriz funcional desde cero.
Paso 1 — Identificar las actividades del proceso productivo
El primer paso es listar todas las actividades que la empresa realiza para producir sus productos o prestar sus servicios. Una actividad es cualquier tarea o proceso que consume recursos: preparar una máquina, inspeccionar piezas, gestionar un pedido o embalar el producto final. No se trata de listar tareas infinitas; basta con las que generan costos indirectos significativos.
Para este paso es útil caminar por el proceso productivo de principio a fin y anotar cada momento en que la empresa gasta tiempo, espacio o mano de obra que no puede vincularse directamente a un solo producto. Esos son exactamente los costos que la matriz va a distribuir con precisión.
Actividades típicas en una empresa de manufactura
- Preparación y alistamiento de máquinas
- Recepción y almacenamiento de materias primas
- Inspección y control de calidad
- Gestión y procesamiento de órdenes de producción
- Empaque, etiquetado y despacho
- Mantenimiento de equipos e instalaciones
Paso 2 — Definir los inductores de costo (cost drivers)
Un inductor de costo es la variable que explica por qué una actividad cuesta más para un producto que para otro. El inductor debe reflejar con la mayor fidelidad posible la causa real del costo: si la actividad es «inspección», el inductor puede ser el número de inspecciones realizadas; si es «preparación de máquinas», puede ser el número de preparaciones o el tiempo de alistamiento.
Elegir bien el inductor es el momento más crítico de todo el proceso. Un inductor mal definido produce una distribución de costos tan sesgada como la del costeo tradicional. Lo ideal es que sea medible, objetivo y directamente relacionado con el esfuerzo que esa actividad demanda para cada producto.
Paso 3 — Calcular la tasa por inductor
La tasa por inductor es el costo unitario de cada actividad. Se obtiene dividiendo el costo total de la actividad entre el número total de unidades del inductor que se produjeron en el período. Si la actividad «inspección de calidad» costó $3.000 y se realizaron 150 inspecciones, la tasa es de $20 por inspección.
Fórmula de la tasa por inductor
Tasa por inductor = Costo total de la actividad ÷ Total de unidades del inductor
Esta tasa es el puente entre el costo de la actividad y el costo del producto. Una vez calculada para cada actividad, solo hay que multiplicarla por el número de unidades del inductor que cada producto consume. Ese resultado es exactamente la cifra que va dentro de cada celda de la matriz.
Paso 4 — Asignar los costos a cada producto en la matriz
Con las tasas calculadas, el último paso es completar la matriz. Para cada celda se multiplica la tasa del inductor por las unidades del inductor que ese producto específico consumió. Al sumar todas las celdas de una columna, obtienes el costo total indirecto asignado a ese producto durante el período analizado.
Una vez completa, la matriz te permite comparar visualmente cuánto pesa cada actividad en el costo total de cada producto. Ese panorama, que el costeo tradicional nunca ofrece, es exactamente lo que hace posible detectar productos que, aunque venden bien, consumen una cantidad desproporcionada de recursos operativos.
Ejemplo práctico completo de la matriz actividad-producto
El siguiente caso usa datos ficticios diseñados para ilustrar la mecánica con claridad. La empresa produce dos artículos: Producto X (alto volumen, proceso sencillo) y Producto Y (bajo volumen, proceso complejo). Ambos comparten tres actividades indirectas: preparación de máquinas, control de calidad y gestión de pedidos.
Datos del caso: empresa con dos productos
| Actividad | Costo total ($) | Inductor | Total inductor | Producto X | Producto Y |
|---|---|---|---|---|---|
| Preparación de máquinas | 4.000 | N.º de preparaciones | 20 | 8 | 12 |
| Control de calidad | 3.000 | N.º de inspecciones | 30 | 10 | 20 |
| Gestión de pedidos | 2.000 | N.º de órdenes | 40 | 24 | 16 |
Construcción de la matriz paso a paso
El primer cálculo es la tasa por inductor para cada actividad. Preparación de máquinas: $4.000 ÷ 20 preparaciones = $200 por preparación. Control de calidad: $3.000 ÷ 30 inspecciones = $100 por inspección. Gestión de pedidos: $2.000 ÷ 40 órdenes = $50 por orden.
Con esas tasas, se calcula el costo de cada actividad para cada producto multiplicando la tasa por el número de unidades del inductor que ese producto consumió. El resultado se organiza directamente en la matriz, completando cada celda de forma individual y verificable.
| Actividad | Tasa ($) | Producto X ($) | Producto Y ($) | Total ($) |
|---|---|---|---|---|
| Preparación de máquinas | 200 / prep. | 1.600 (8 × 200) | 2.400 (12 × 200) | 4.000 |
| Control de calidad | 100 / insp. | 1.000 (10 × 100) | 2.000 (20 × 100) | 3.000 |
| Gestión de pedidos | 50 / orden | 1.200 (24 × 50) | 800 (16 × 50) | 2.000 |
| Costo total indirecto | — | 3.800 | 5.200 | 9.000 |
Lectura e interpretación de los resultados
La matriz revela algo que un costeo tradicional basado en volumen nunca mostraría: el Producto Y, que se fabrica en menor cantidad, absorbe $5.200 de costos indirectos frente a los $3.800 del Producto X. Su complejidad (más preparaciones, más inspecciones) lo hace significativamente más costoso de producir, y eso debe reflejarse en su precio de venta o en una revisión del proceso.
Si esta diferencia no se detecta, la empresa podría estar subsidiando sin saberlo al Producto Y con los márgenes del Producto X. Ese tipo de distorsión lleva a decisiones de precio y producción basadas en datos incorrectos, algo que puedes explorar más en detalle al revisar cómo detectar productos no rentables con costeo ABC.
¿Cómo se leen e interpretan los datos de la matriz?
Leer la matriz es más sencillo de lo que parece si sigues un orden lógico. Empieza por las columnas para ver el costo total de cada producto, y después analiza las filas para entender qué actividades pesan más en ese costo. La combinación de ambas lecturas es lo que convierte la matriz en una herramienta de diagnóstico y no solo de registro.
Lectura por columna
Muestra el costo indirecto total de cada producto. Úsala para comparar cuánto cuesta producir cada uno y detectar cuál consume más recursos.
Lectura por fila
Muestra cómo se distribuye el costo de una actividad entre los productos. Sirve para identificar qué actividades están concentradas en pocos productos.
Lectura por celda
Muestra el costo de una actividad específica para un producto concreto. Es el nivel más granular y el más útil para revisar procesos puntuales.
Una señal de alerta clara es cuando una actividad de alto costo aparece concentrada casi en su totalidad en un solo producto. Eso indica que ese producto demanda una atención operativa desproporcionada. Antes de aumentar precios, la lectura correcta de la matriz puede revelar que el problema está en el proceso, no en el margen.
Para profundizar en casos más complejos, los ejemplos de aplicación del costeo por actividades muestran cómo distintas industrias construyen e interpretan sus matrices según la naturaleza de sus procesos.
Errores frecuentes al construir la matriz actividad-producto
La mayoría de los errores en la construcción de la matriz no son errores de cálculo: son errores de criterio. El más habitual es definir actividades demasiado amplias o demasiado fragmentadas, lo que hace que los inductores pierdan su capacidad de reflejar la causa real del costo. Una actividad bien definida tiene un responsable claro, un costo medible y un inductor lógico.
Errores comunes y cómo evitarlos
- Usar el volumen de producción como único inductor: Reproduce la distorsión del costeo tradicional. Cada actividad necesita su propio inductor.
- Mezclar actividades de distinta naturaleza en una sola fila: Combinar «supervisión» y «mantenimiento» impide asignar con precisión. Sepáralas siempre.
- Omitir actividades de soporte: Compras, logística interna y atención de devoluciones también generan costos que deben aparecer en la matriz.
- No actualizar la matriz periódicamente: Los inductores cambian con los procesos. Una matriz desactualizada da información tan distorsionada como el método que reemplaza.
- Trabajar sin datos de consumo reales: Si los inductores se estiman a ojo, el resultado pierde fiabilidad. El dato debe venir de registros operativos verificables.
Ventajas de usar la matriz actividad-producto en tu empresa
La principal ventaja de la matriz no es la precisión en los números, aunque eso importa. Su mayor valor está en que cambia la conversación dentro de la empresa: en lugar de debatir sobre precios de forma intuitiva, la dirección puede tomar decisiones apoyada en datos específicos por producto y por actividad.
Otra ventaja que se subestima es su capacidad para revelar ineficiencias en los procesos. Cuando una actividad de bajo valor acumula un costo desproporcionado, la matriz lo hace evidente de inmediato. Eso abre la puerta a simplificar o eliminar esa actividad, algo que reduce costos directamente sin necesidad de tocar los precios ni los volúmenes de producción.
Preguntas frecuentes
¿Qué es la matriz actividad-producto en contabilidad?
La matriz actividad-producto es una tabla utilizada en el costeo ABC que cruza las actividades del proceso productivo con los productos de la empresa. En cada celda aparece el costo que ese producto genera al consumir esa actividad, calculado a partir de una tasa por inductor. Su función es asignar los costos indirectos con precisión, eliminando la distribución arbitraria que caracteriza al costeo tradicional y permitiendo conocer el costo real de producir cada artículo o servicio.
¿Cuántas actividades debe tener una matriz actividad-producto?
No existe un número fijo. La cantidad de actividades depende de la complejidad del proceso productivo y de cuántos focos de costo indirecto tiene la empresa. En general, se recomienda incluir solo las actividades que generan costos indirectos significativos y que puedan asociarse a un inductor claro. Matrices con entre cuatro y diez actividades bien definidas son habituales en empresas medianas. Lo importante es que cada actividad tenga un inductor medible y un costo identificable.
¿Qué es un inductor de costo y para qué sirve en la matriz?
Un inductor de costo es la variable que explica por qué una actividad cuesta más para un producto que para otro. Puede ser el número de preparaciones de máquina, el número de inspecciones realizadas, los metros cuadrados ocupados en almacén o la cantidad de órdenes procesadas. En la matriz, el inductor permite calcular una tasa unitaria para cada actividad y, a partir de ella, asignar a cada producto exactamente el costo que le corresponde según su consumo real de esa actividad.
¿En qué se diferencia la matriz actividad-producto del costeo tradicional?
El costeo tradicional distribuye los costos indirectos usando una única base de asignación global, como las horas de mano de obra directa o el volumen producido. Eso produce un costo promedio que puede distorsionar la rentabilidad real de cada producto. La matriz actividad-producto, en cambio, usa un inductor específico para cada actividad, lo que permite reflejar con precisión cuántos recursos consume realmente cada producto, independientemente de su volumen de producción.
¿Se puede aplicar la matriz actividad-producto en empresas de servicios?
Sí. Aunque el costeo ABC surgió en entornos de manufactura, la matriz actividad-producto se aplica perfectamente en empresas de servicios. En ese contexto, las filas representan actividades como atención al cliente, elaboración de informes, gestión de contratos o procesamiento de solicitudes, y las columnas son los tipos de servicio o clientes. El principio es el mismo: asignar costos según el consumo real de cada actividad, no según un criterio global y arbitrario.
¿Cómo se calcula la tasa del inductor de costo en el costeo ABC?
La tasa del inductor se obtiene dividiendo el costo total de la actividad entre el número total de unidades del inductor generadas durante el período analizado. Por ejemplo, si la actividad «preparación de máquinas» costó $6.000 en el mes y se realizaron 30 preparaciones, la tasa es de $200 por preparación. Ese valor se multiplica luego por el número de preparaciones que cada producto requirió para obtener el costo individual asignado en la matriz.
¿Qué información necesito antes de construir la matriz actividad-producto?
Antes de construir la matriz, necesitas cuatro elementos básicos: la lista de actividades que generan costos indirectos en tu empresa, el costo total de cada una de esas actividades durante el período, el inductor de costo más adecuado para cada actividad y los registros operativos que muestren cuántas unidades de ese inductor consumió cada producto. Sin datos de consumo reales y verificables, la matriz pierde su ventaja frente al costeo tradicional.
Conclusión
La matriz actividad-producto transforma la lógica del costeo ABC en algo concreto y accionable. No es solo una tabla con números: es el instrumento que te permite ver, por primera vez, cuánto cuesta realmente producir cada artículo y qué actividades están detrás de ese costo. Con esa información sobre la mesa, las decisiones de precio, producción y rentabilidad dejan de basarse en estimaciones y empiezan a tener respaldo real.
Los pasos que viste aquí (identificar actividades, definir inductores, calcular tasas y completar la matriz) forman una secuencia que puedes aplicar desde el primer período. No hace falta hacerlo perfecto desde el inicio: una matriz con tres o cuatro actividades bien definidas ya ofrece una ventaja enorme frente a un sistema que distribuye costos de forma pareja sin importar lo que cada producto consume.
Si este tema te genera más preguntas o quieres seguir avanzando, en este sitio web encontrarás contenido que profundiza en el costeo por actividades desde distintos ángulos: casos prácticos, análisis de rentabilidad y mucho más. El siguiente paso siempre es tuyo.
También te puede interesar:
Ejemplos de aplicación del costeo por actividades
Consumo de recursos en la contabilidad por actividades
¿Cómo presentar los resultados del costeo por actividades?
¿Cuál es la diferencia entre costeo ABC y gestión ABM?
Centro de actividad: El concepto que cambia cómo ves los costos
Registro de actividades en contabilidad ABC
¿Cuándo conviene usar el costeo ABC en una empresa?