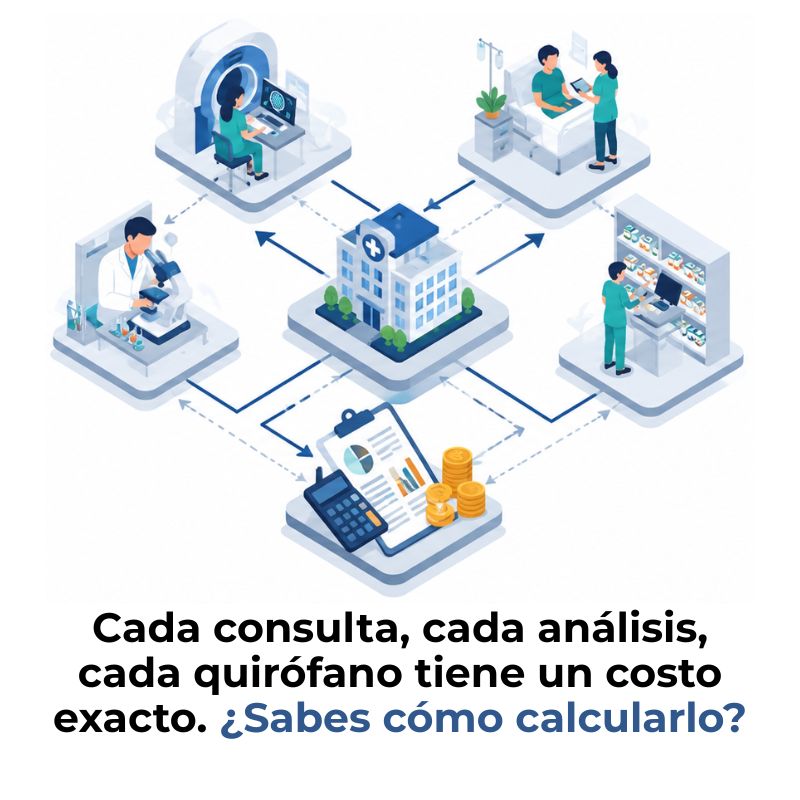
Hay un dato que sorprende a muchos: la mayoría de las instituciones de salud no saben con exactitud cuánto les cuesta cada servicio que prestan. No porque no tengan contadores, sino porque el sistema que usan no está diseñado para esa precisión. El costeo por actividades llegó para cerrar esa brecha, y en este artículo vas a entender cómo lo hace.
¿Qué es el costeo por actividades en el sector salud?
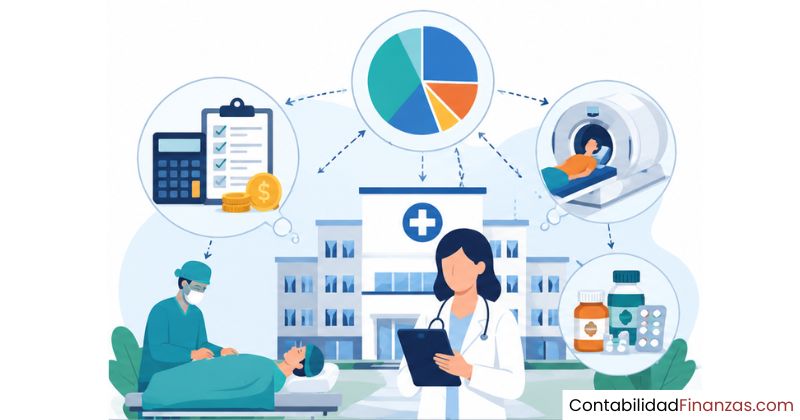
El costeo por actividades, conocido internacionalmente como método ABC (Activity Based Costing), es una metodología de costeo que asigna los recursos de una organización a las actividades que los consumen y, desde ahí, los distribuye hacia los servicios o procedimientos que efectivamente requieren esas actividades. En el sector salud, esto significa que cada consulta, cada análisis clínico o cada cirugía recibe únicamente los costos que le corresponden, no una parte proporcional de un bloque general de gastos.
Diferencia entre costeo tradicional y costeo ABC
El costeo tradicional toma todos los gastos indirectos de una institución —sueldos administrativos, mantenimiento, energía, equipos— y los distribuye de forma proporcional entre todos los servicios, generalmente usando criterios simples como el número de camas o las horas de atención. El resultado es una cifra promedio que puede estar muy alejada del costo real. El método ABC, en cambio, rastrea cada gasto hasta la actividad que lo origina, lo que elimina esa imprecisión y muestra el costo verdadero de cada prestación.
| Criterio | Costeo tradicional | Costeo ABC |
|---|---|---|
| Asignación de costos indirectos | Distribución global y proporcional | Asignación por actividad específica |
| Precisión del costo unitario | Aproximada | Alta |
| Visibilidad de actividades | Baja | Total |
| Utilidad para toma de decisiones | Limitada | Elevada |
| Complejidad de implementación | Baja | Media-alta |
¿Por qué el sector salud necesita un sistema de costos más preciso?
Las instituciones de salud manejan una combinación muy compleja de costos: personal altamente especializado, tecnología médica costosa, insumos que varían por paciente y procesos administrativos que dependen de múltiples áreas. Cuando todos esos elementos se mezclan en un solo bloque de gastos y se distribuyen de manera uniforme, el costo que se le atribuye a cada servicio pierde toda precisión. Eso dificulta saber cuáles servicios son rentables, cuáles consumen más recursos de los que generan y dónde hay margen para mejorar la eficiencia.
Además, el sector salud opera con presupuestos ajustados y tarifas reguladas, lo que hace que contar con datos de costos reales no sea opcional. Conocer el costo exacto de cada procedimiento es la base para negociar con aseguradoras, diseñar presupuestos realistas y mejorar la calidad del servicio sin comprometer la viabilidad financiera de la institución.
Componentes del sistema ABC en organizaciones de salud
El método ABC no es solo una fórmula de cálculo: es un sistema con partes bien definidas que funcionan de manera encadenada. Entender cada componente por separado te ayuda a comprender por qué el sistema produce resultados tan diferentes a los métodos convencionales. A continuación se describen los cuatro elementos fundamentales que estructuran el modelo.
Recursos
Los recursos son todos los elementos económicos que una institución de salud utiliza para operar. Incluyen el personal médico y administrativo, los equipos diagnósticos, los medicamentos, los insumos quirúrgicos y las instalaciones físicas. En contabilidad, estos recursos aparecen registrados en el sistema como costos y gastos, y se agrupan según el área de la organización que los consume. Son el punto de partida del modelo: sin identificar bien los recursos, el resto del proceso no puede funcionar correctamente.
Actividades
Las actividades son las tareas o conjuntos de tareas que se realizan dentro de la institución para prestar los servicios de salud. Ejemplos típicos son: la admisión del paciente, la preparación del quirófano, la toma de muestras, el procesamiento de resultados de laboratorio, la facturación y el alta médica. El ABC parte de identificar y documentar todas estas actividades, porque son ellas las que consumen los recursos y, al mismo tiempo, las que generan los costos que luego se asignan a cada servicio.
Objetos de costo
El objeto de costo es aquello a lo que se quiere calcular el costo final: puede ser un servicio médico concreto, un procedimiento, un tipo de paciente, una patología o incluso un departamento. En un hospital, los objetos de costo más comunes son las consultas externas, las cirugías, los días de hospitalización, los exámenes de imagen y los tratamientos ambulatorios. El método ABC permite calcular el costo de cada uno de estos objetos de forma individualizada y detallada.
Inductores de costo (cost drivers)
El inductor de costo, o cost driver, es la variable que mide con qué intensidad una actividad consume recursos y con qué frecuencia un servicio utiliza esa actividad. En el sector salud, ejemplos de inductores son el número de horas de uso del quirófano, la cantidad de análisis procesados en el laboratorio o el tiempo promedio de cada consulta. Elegir el inductor correcto es la decisión más crítica del modelo, porque de ella depende que la asignación de costos sea precisa y justa para cada servicio.
Los 4 componentes del sistema ABC en salud
Recursos
Personal, equipos, insumos e instalaciones que sostienen la operación.
Actividades
Tareas como admisión, diagnóstico, tratamiento y alta que consumen esos recursos.
Objetos de costo
Servicios o procedimientos a los que se les calcula el costo final: consultas, cirugías, estudios.
Inductores de costo
Variables que miden cuánto consume cada servicio: horas, número de análisis, tiempo de quirófano.
¿Cómo se implementa el costeo ABC en una entidad de salud?
Implementar el método ABC en una institución de salud requiere un proceso ordenado que va desde conocer la estructura interna de la organización hasta calcular el costo final de cada servicio. No se trata de cambiar todo de un día para otro: es un trabajo de documentación, análisis y asignación que se construye paso a paso. Aquí tienes una descripción clara de cada etapa.
Paso 1: Identificación de centros de costo
El primer paso es identificar los centros de costo de la institución, es decir, los espacios físicos o unidades donde se consumen recursos y se ejecutan actividades. Urgencias, laboratorio, consulta externa, quirófano, farmacia, esterilización y administración son ejemplos comunes de centros de costo en un hospital. Cada centro debe ser independiente de los demás y tener asignados recursos propios, como personal, equipos e insumos. Este mapeo inicial es la base sobre la que se construye todo el sistema.
Paso 2: Levantamiento y clasificación de actividades
Una vez identificados los centros de costo, se analiza qué actividades se realizan dentro de cada uno. Este levantamiento generalmente se hace mediante observación directa, entrevistas al personal y revisión de protocolos clínicos y administrativos. Las actividades se clasifican en dos grandes grupos: las que agregan valor directamente a la atención del paciente —como la realización de un análisis o una intervención quirúrgica— y las que son necesarias para el funcionamiento, pero no agregan valor clínico directamente, como la facturación o el mantenimiento de equipos.
Paso 3: Asignación de recursos a las actividades
Con las actividades identificadas, el siguiente paso es determinar cuánto consume cada una de los recursos disponibles. Por ejemplo, si el laboratorio tiene diez técnicos y cada uno dedica el 60 % de su tiempo a procesar muestras, ese porcentaje de su sueldo se asigna a la actividad «procesamiento de muestras». Este proceso se repite con todos los recursos: equipos, insumos, espacio físico y cualquier otro elemento que tenga un costo asociado. El resultado es un mapa detallado del gasto por actividad.
Paso 4: Selección de inductores de costo
Para trasladar el costo de cada actividad hacia los servicios o procedimientos finales, se necesita un inductor: una medida que refleje la relación entre la actividad y el objeto de costo. La elección del inductor debe ser objetiva, medible y representativa del consumo real. Si la actividad es «preparación del quirófano», un buen inductor puede ser el número de intervenciones realizadas. Si es «procesamiento de análisis clínicos», el número de muestras procesadas resulta el más preciso. Un inductor mal elegido puede distorsionar los resultados tanto como el costeo tradicional.
Paso 5: Cálculo del costo por servicio o prestación
En el paso final se calcula cuántas veces cada servicio utiliza cada actividad y se multiplica por el costo unitario de esa actividad. La suma de todos esos costos da el costo total del servicio o procedimiento. Si una tomografía requiere la actividad de «preparación del paciente», «operación del equipo» y «emisión del informe radiológico», el costo final de la tomografía es la suma de lo que cuestan esas tres actividades cuando las realiza esa prestación en particular. Así se obtiene un dato preciso y trazable.
Actividades típicas en el proceso de atención al paciente
Conocer qué actividades forman parte del proceso de atención es clave para aplicar el método ABC correctamente. La atención al paciente no es una sola tarea: es una cadena de procesos donde cada eslabón tiene un costo propio. El ABC permite visualizar esa cadena completa y asignar a cada servicio solo los costos que le pertenecen. A continuación se presentan las actividades más comunes en una institución hospitalaria, agrupadas según su naturaleza.
Dentro de estas actividades, las relacionadas con el alta médica y el proceso de egreso del paciente suelen ser las que concentran una mayor proporción de costos indirectos en unidades de hospitalización, especialmente por el alto consumo de recursos humanos que implican. Identificar cuáles actividades agregan valor clínico real y cuáles son solo de soporte permite tomar decisiones sobre dónde optimizar sin afectar la calidad de atención. Este análisis es una de las aportaciones más valiosas del método ABC frente a otros sistemas de costeo. Para entender cómo estas actividades se clasifican en el marco más amplio de la metodología, conviene revisar el concepto de actividades transversales, que son aquellas compartidas entre varios procesos de la organización.
Ventajas del costeo ABC frente a métodos convencionales en salud
Adoptar el método ABC en una institución de salud no es solo un cambio técnico en la forma de registrar costos: transforma la calidad de la información disponible para tomar decisiones. Frente a los sistemas convencionales, que ofrecen datos globales y poco diferenciados, el ABC proporciona una visión detallada y verificable de lo que cuesta cada servicio. Las ventajas más relevantes son las siguientes.
- Precisión en la asignación de costos: Cada servicio recibe exactamente los costos que genera, no una parte arbitraria de un bloque general. Esto elimina las subvenciones cruzadas entre servicios, donde unos pagan más de lo que les corresponde y otros menos.
- Identificación de actividades sin valor: Al costear actividad por actividad, es posible detectar aquellas que no aportan nada al resultado clínico ni al paciente. Eliminar o reducir esas actividades mejora la eficiencia sin afectar la calidad.
- Base para negociar tarifas con aseguradoras: Conocer el costo real de cada procedimiento permite argumentar con datos concretos en las negociaciones con aseguradoras o sistemas de salud pública, en lugar de usar estimaciones generales.
- Apoyo a la planificación presupuestaria: Con datos de costo por actividad, los directivos pueden proyectar el impacto económico de cualquier cambio en el volumen de servicios o en la estructura del personal con mucha mayor exactitud.
- Mejora continua orientada a datos: El sistema genera información que permite comparar el costo de las mismas actividades en distintos períodos o unidades, facilitando la detección de tendencias y la evaluación de mejoras implementadas.
Limitaciones y desafíos de aplicar el ABC en salud
El método ABC no es una solución perfecta ni de implementación sencilla. Como cualquier sistema de gestión avanzado, tiene limitaciones que conviene conocer antes de decidir adoptarlo. Ignorar estas restricciones puede llevar a expectativas poco realistas o a implementaciones parciales que no producen los resultados esperados. Los principales desafíos son estos.
- Alto costo inicial de implementación: Levantar el mapa completo de actividades, definir los inductores y capacitar al personal requiere tiempo, recursos y muchas veces el apoyo de consultores especializados, lo que puede resultar costoso para instituciones pequeñas.
- Complejidad en organizaciones grandes: En hospitales con cientos de actividades y decenas de servicios, el modelo puede volverse muy complejo de mantener actualizado, especialmente si los procesos cambian con frecuencia.
- Dependencia de datos confiables: El sistema solo produce resultados útiles si la información de entrada —tiempos, consumos, proporciones de uso— es precisa. Si los datos base son inexactos, el costo calculado también lo será.
- Resistencia interna al cambio: El personal clínico y administrativo puede percibir el levantamiento de actividades como una auditoría o como una amenaza, lo que dificulta la recolección de información veraz y completa.
- Necesidad de revisión periódica: Las actividades, los recursos y los inductores pueden cambiar con el tiempo. Un sistema ABC que no se actualiza regularmente pierde vigencia y empieza a producir información tan distorsionada como el sistema que reemplazó.
A pesar de estas dificultades, los beneficios del sistema ABC superan con claridad sus limitaciones cuando se implementa con rigor y con el compromiso de la dirección. La clave está en empezar por una unidad piloto —como urgencias o laboratorio— antes de extenderlo a toda la institución, lo que reduce el riesgo y permite aprender en un entorno controlado.
Ejemplo práctico: Costeo de una tomografía con el método ABC
Para entender cómo funciona el método ABC en la práctica, lo más útil es seguirlo a través de un caso concreto. Imagina que una clínica quiere calcular el costo real de realizar una tomografía computarizada. Con el costeo tradicional, ese servicio recibiría una parte proporcional de todos los gastos generales. Con el método ABC, se identifica exactamente qué actividades componen la prestación y cuánto cuesta cada una.
Las actividades involucradas en una tomografía podrían ser: registro del paciente, preparación del área de imagen, operación del equipo de tomografía, procesamiento digital de las imágenes, lectura e informe del radiólogo y entrega del resultado. Cada una consume recursos distintos: el registro consume tiempo administrativo, la operación del equipo consume energía y horas del técnico, el informe consume el tiempo del especialista.
| Actividad | Recurso principal consumido | Inductor de costo | Costo unitario estimado |
|---|---|---|---|
| Registro del paciente | Tiempo del personal administrativo | Número de registros | Bajo |
| Preparación del área | Tiempo técnico + insumos de asepsia | Número de preparaciones | Medio |
| Operación del equipo | Energía + tiempo técnico + depreciación | Horas de uso del equipo | Alto |
| Procesamiento de imágenes | Software + tiempo técnico | Número de estudios procesados | Medio |
| Informe radiológico | Tiempo del especialista | Número de informes emitidos | Alto |
| Entrega del resultado | Tiempo administrativo + plataforma digital | Número de entregas | Bajo |
Al sumar el costo de las seis actividades ponderado por el número de tomografías realizadas, se obtiene el costo total del servicio. Este dato es incomparablemente más preciso que cualquier promedio calculado con el método tradicional. Además, si el costo de la operación del equipo resulta desproporcionadamente alto, la clínica puede investigar por qué y actuar sobre esa causa concreta, en lugar de intentar reducir gastos de forma general sin saber dónde realmente está el problema. Este tipo de análisis es exactamente el que diferencia al costeo ABC del resto de sistemas. Si te interesa ver cómo este enfoque se aplica en otros contextos productivos, el artículo sobre costeo por actividades en la industria manufacturera ofrece una perspectiva comparativa muy útil.
Preguntas frecuentes
¿Qué diferencia al costeo ABC del costeo por órdenes en salud?
El costeo por órdenes acumula todos los costos asociados a una orden de trabajo específica —por ejemplo, la atención de un paciente concreto durante un período— y los asigna directamente a esa orden. El ABC, en cambio, no parte del caso individual, sino de las actividades que componen el proceso de atención. El ABC asigna los costos indirectos con mayor precisión que el sistema por órdenes, porque los rastrea hasta la actividad que los genera antes de distribuirlos. Ambos métodos pueden combinarse: el por órdenes para los costos directos y el ABC para los indirectos, lo que produce una imagen de costos muy completa y precisa.
¿Qué es un inductor de costo en el sector salud?
Un inductor de costo, también llamado cost driver, es la variable que explica por qué una actividad tiene el costo que tiene y en qué proporción ese costo se debe trasladar a cada servicio. En el sector salud, los inductores más habituales son el número de horas de uso de un equipo, la cantidad de análisis procesados, el número de consultas atendidas o los metros cuadrados ocupados por una unidad. Elegir el inductor correcto es el paso más técnico del sistema ABC, porque un inductor inadecuado puede producir asignaciones de costos tan distorsionadas como las del costeo tradicional. El criterio clave es que el inductor refleje de manera objetiva y medible la relación real entre la actividad y el servicio.
¿Se puede aplicar el costeo ABC en hospitales públicos?
Sí, y de hecho existen experiencias documentadas de aplicación del método ABC en hospitales públicos de varios países de América Latina, incluyendo estudios realizados en Chile, Colombia, Argentina y Perú. Los hospitales públicos que han implementado el ABC en unidades concretas como urgencias, UCI o laboratorio han obtenido información que les permite gestionar mejor sus recursos sin necesidad de aumentar el presupuesto. La principal dificultad en el sector público es la disponibilidad de datos desagregados, ya que muchos sistemas contables gubernamentales no están diseñados para registrar costos por actividad. Sin embargo, ese obstáculo se puede superar con una buena fase de diseño y con el apoyo de la dirección institucional.
¿Qué actividades se consideran en el costeo ABC de un hospital?
En un hospital, las actividades que se costean con el método ABC abarcan todo el ciclo de atención del paciente y las funciones de soporte que lo hacen posible. Se incluyen actividades asistenciales directas —consulta médica, cirugía, hospitalización, rehabilitación—, actividades de diagnóstico —toma de muestras, análisis de laboratorio, toma de imágenes, emisión de informes—, actividades de apoyo clínico —esterilización, preparación de quirófano, dispensación de medicamentos— y actividades administrativas —registro, facturación, gestión de citas, liquidación con aseguradoras—. Cada institución define su propio mapa de actividades según su complejidad y estructura organizativa, y ese mapa es el corazón del sistema ABC que construye.
¿Cuál es el objetivo principal del costeo por actividades en salud?
El objetivo central del costeo por actividades en salud es conocer el costo real de cada servicio o procedimiento que presta la institución, eliminando la imprecisión que producen los sistemas de distribución global de costos indirectos. Con esa información, los directivos pueden tomar decisiones fundamentadas sobre precios, presupuestos, eficiencia operativa y calidad del servicio. Más que un sistema contable, el ABC es una herramienta de gestión estratégica que permite identificar dónde se generan los costos, cuáles actividades agregan valor real y dónde existen oportunidades de mejora sin comprometer la atención al paciente.
¿Qué relación tiene el costeo ABC con la toma de decisiones gerenciales?
La relación es directa: el método ABC produce exactamente el tipo de información que necesitan los gerentes de salud para decidir con criterio. Al saber cuánto cuesta cada actividad y cada servicio, es posible evaluar si es conveniente externalizar un proceso, si una unidad está operando por encima o por debajo de sus costos de referencia, o si un nuevo servicio será viable financieramente. Sin datos de costo por actividad, muchas decisiones gerenciales en salud se toman sobre estimaciones que pueden estar muy alejadas de la realidad, lo que genera ineficiencias difíciles de detectar y corregir. El ABC transforma la gestión hospitalaria al poner datos confiables en manos de quienes toman las decisiones. Para profundizar en los fundamentos de esta metodología, puedes consultar más sobre contabilidad por actividades y cómo aplica a distintos tipos de organizaciones.
¿Cómo se relaciona el costeo ABC con el costeo por protocolos en salud?
El costeo por protocolos parte de los protocolos clínicos —secuencias ordenadas de procedimientos para tratar una condición o enfermedad— y los usa como base para calcular el costo estándar de atender un tipo de paciente concreto. El ABC y el costeo por protocolos se complementan muy bien: el ABC identifica el costo de cada actividad dentro de la institución, mientras que el protocolo define cuáles de esas actividades debe recibir un paciente con una patología determinada. Cuando se combinan ambos enfoques, el resultado es un sistema capaz de calcular el costo de atender a un paciente con diagnóstico específico con una precisión difícil de alcanzar con cualquier otro método.
Conclusión
El costeo por actividades en el sector salud no es una moda contable: es la respuesta más sólida que existe hoy frente a la necesidad de conocer el costo real de cada servicio médico. A diferencia de los sistemas tradicionales, que distribuyen los gastos de forma global y poco precisa, el método ABC rastrea cada recurso hasta la actividad que lo consume y desde ahí lo asigna al servicio que realmente lo generó. Esa diferencia, aunque técnica, tiene consecuencias enormes para la gestión de cualquier institución de salud.
A lo largo de este artículo has visto cuáles son los componentes del sistema, cómo se implementa paso a paso, qué actividades forman parte del proceso de atención y cuáles son las ventajas y limitaciones del método. Con esa base, puedes empezar a interpretar un mapa de actividades, entender por qué se elige un inductor de costo en lugar de otro y reconocer el valor de contar con datos precisos antes de tomar cualquier decisión gerencial en el ámbito de la salud.
Si este tema te resulta útil para tu formación o tu trabajo, en este sitio web encontrarás más contenido sobre contabilidad de costos, metodologías de gestión y herramientas financieras explicadas con el mismo nivel de claridad. Cada artículo está pensado para que puedas avanzar a tu propio ritmo y construir un conocimiento sólido, sin importar el punto en el que te encuentres.
También te puede interesar:
Plantilla de costeo ABC: Estructura y ejemplo práctico
Errores comunes al implementar un sistema ABC
¿Qué es la capacidad instalada y cómo se mide?
Análisis de actividades en contabilidad
¿Qué es el costeo ABC en pymes y cómo aplicarlo?
¿Cuál es la diferencia entre costeo ABC y gestión ABM?
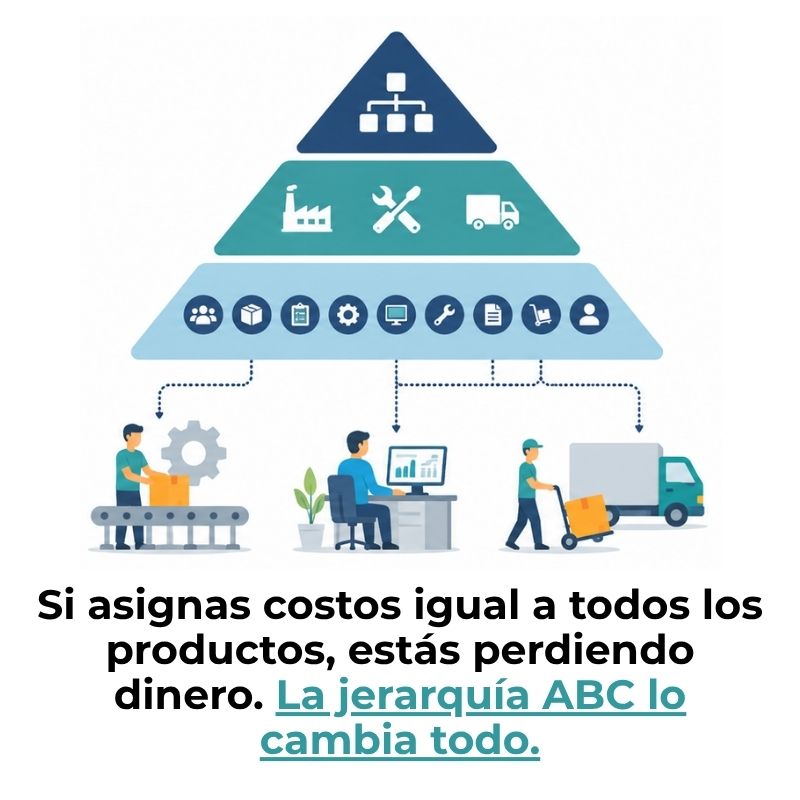
Jerarquía de actividades ABC: Niveles y clasificación