Las actividades transversales son aquellas que, dentro del modelo de contabilidad por actividades, atraviesan más de un departamento o centro de actividad a la vez. A diferencia de las actividades puramente departamentales, su costo no puede asignarse a una sola área sin perder precisión. Conocerlas te permite distribuir los costos indirectos de forma mucho más justa y realista.
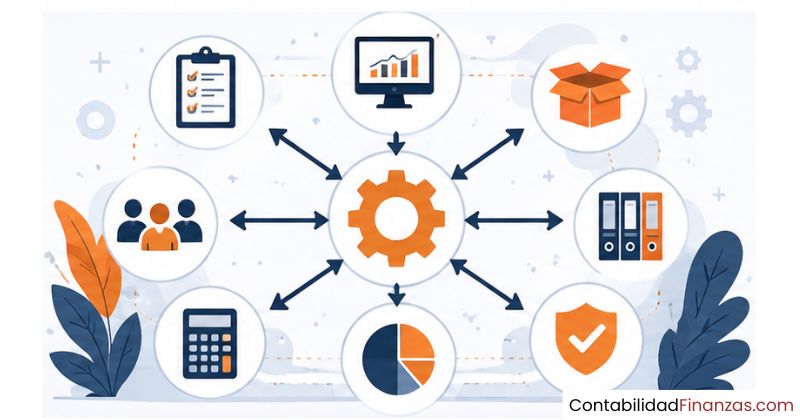
¿Qué son las actividades transversales?
Las actividades transversales son aquellas tareas o procesos que, dentro del modelo de contabilidad por actividades, no se limitan a un único departamento o área funcional. Se desarrollan de forma simultánea a lo largo de varios centros de la organización, consumiendo recursos de distintos lugares al mismo tiempo. Esto las distingue de las actividades estrictamente departamentales, que sí tienen un origen y un responsable claramente delimitados.
Cuando una empresa adopta el sistema ABC, uno de los primeros retos es reconocer qué actividades pertenecen realmente a un solo departamento y cuáles se extienden más allá de esas fronteras. Las actividades transversales son las que atraviesan esa línea y, por eso, su tratamiento contable requiere un enfoque diferente al del resto de actividades del sistema.
Origen del concepto en el modelo ABC
El sistema de costos ABC nació con el objetivo de superar las limitaciones del costeo tradicional, que distribuía los costos indirectos de forma arbitraria. Dentro de esa evolución, surgió la necesidad de reconocer que no todas las actividades responden a una lógica puramente departamental. Las actividades transversales emergen cuando un proceso afecta a dos o más departamentos de forma inseparable, y asignarle el costo solo a uno de ellos distorsiona el resultado final.
La idea de fondo es que las organizaciones no funcionan como compartimentos estancos. Procesos como el control de calidad, la gestión documental o la formación del personal afectan a múltiples áreas al mismo tiempo. Reconocer esa realidad fue uno de los avances conceptuales más importantes del modelo ABC frente a los sistemas de costos anteriores.
Diferencia entre actividad funcional y actividad transversal
| Aspecto | Actividad funcional | Actividad transversal |
|---|---|---|
| Ámbito de acción | Un solo departamento | Varios departamentos a la vez |
| Asignación de costos | Directa al área responsable | Proporcional entre las áreas implicadas |
| Inductor de costo | Único y vinculado al departamento | Puede variar según el área consumidora |
| Ejemplos | Soldadura en producción, facturación en administración | Control de calidad, formación del personal, gestión documental |
| Complejidad de gestión | Baja | Media-alta |
Características que definen a las actividades transversales
No toda actividad que menciona más de un departamento es automáticamente transversal. Para que una actividad merezca ese tratamiento dentro del sistema ABC, debe reunir una serie de rasgos que la distinguen de forma clara. La principal característica es que su ejecución no puede atribuirse a un único centro de actividad sin perder precisión en el cálculo de costos. Reconocer estas señales desde el inicio del análisis ahorra errores en todo el proceso de asignación posterior.
¿Cómo se identifican las actividades transversales en una empresa?
Identificar una actividad transversal requiere observar cómo fluyen los procesos en la práctica, no cómo aparecen en el organigrama. El punto de partida es mapear todas las actividades de la empresa y preguntarse, para cada una, si su ejecución afecta exclusivamente a un departamento o si involucra a varios. Aquellas que no superen ese filtro de forma clara son candidatas a recibir el tratamiento transversal dentro del modelo ABC.
Pasos para mapear actividades transversales
-
1
Inventariar todas las actividades: Elabora una lista completa de los procesos que se realizan en la empresa, desde la compra de materiales hasta la atención posventa, sin excluir ninguna área.
-
2
Asignar departamento responsable: Para cada actividad, intenta identificar un único departamento responsable. Si no puedes hacerlo con claridad, marca esa actividad como posiblemente transversal.
-
3
Confirmar el consumo de recursos compartidos: Verifica si la actividad candidata utiliza personal, equipos o infraestructura de más de un centro. Esa confirmación es la señal definitiva de su carácter transversal.
-
4
Definir el inductor de costo adecuado: Una vez confirmada la transversalidad, selecciona el generador de costo que mejor refleje cómo cada departamento consume esa actividad, para repartir su importe de forma proporcional y justa.
-
5
Documentar y revisar periódicamente: El mapa de actividades transversales no es estático. A medida que la empresa crece o cambia su estructura, algunas actividades pueden dejar de ser transversales o nuevas pueden adquirir ese carácter.
Señales de que una actividad cruza varios departamentos
Hay indicios prácticos que aparecen antes incluso de hacer el análisis formal. Si varias personas de distintas áreas participan en la misma tarea sin que ninguna sea la única responsable, es una señal clara. Otro indicio frecuente es que el costo de esa actividad aparezca duplicado o repartido de forma inconsistente en los informes internos de cada departamento, lo que genera confusión a la hora de cuadrar los totales.
También es habitual que los propios responsables de área reconozcan que «esa actividad no es solo nuestra». Ese comentario informal, aunque no sea técnico, suele ser el primer paso para descubrir que estás ante una actividad que merece un tratamiento transversal dentro de tu modelo de costos. Escuchar al equipo operativo es tan valioso como revisar los datos contables cuando se trata de identificar estos procesos.
Tipos de actividades transversales más comunes
Aunque cada empresa tiene su propia estructura, existe un conjunto de actividades que tiende a aparecer como transversal en la mayoría de las organizaciones que aplican el modelo ABC. Reconocer estas categorías te ayuda a acelerar la fase de identificación y a no pasar por alto procesos que, a primera vista, parecen pertenecer a un único departamento, pero en realidad afectan a varios.
Actividades de soporte administrativo
La gestión documental, el archivo de registros, la elaboración de informes internos o la gestión de nóminas son ejemplos típicos de actividades administrativas que sirven a toda la organización. Ningún departamento puede reclamarlas como propias porque todas las áreas las consumen en mayor o menor medida. En el modelo ABC, el costo de estas actividades debe distribuirse según el uso real que hace cada centro de ellas.
Actividades de calidad y control
El control de calidad es quizás el ejemplo más representativo de actividad transversal. Se aplica en producción para verificar los materiales, en logística para revisar el estado de los envíos y en administración para auditar los procesos internos. Su costo no puede imputarse solo a producción, aunque sea ahí donde más se asocia intuitivamente, porque su alcance real es mucho más amplio dentro de la cadena operativa de cualquier empresa.
Actividades logísticas y de distribución
La planificación de rutas, la coordinación con proveedores y la gestión del transporte interno son actividades que, aunque parecen propias del área logística, en la práctica involucran a producción cuando se trata de abastecer la línea de fabricación y a administración cuando se gestionan los contratos y facturas asociados. La clave está en medir cuánto consume cada área de esa actividad logística y asignar el costo proporcionalmente mediante el inductor más adecuado.
Relación entre actividades transversales y centros de actividad
Un centro de actividad es la unidad básica de organización del sistema ABC: agrupa tareas homogéneas que comparten un mismo inductor de costo y que pueden medirse y gestionarse de forma conjunta. Las actividades transversales plantean una dificultad particular en este esquema porque, por definición, no encajan en un único centro de actividad. Su costo nace en uno o varios centros y luego se distribuye hacia los que las consumen.
La solución más habitual en la práctica es crear un centro de actividad específico para la actividad transversal y establecer los criterios de reparto hacia los centros receptores. De este modo, la actividad queda correctamente documentada y su costo se distribuye con transparencia. Este enfoque respeta la lógica del modelo ABC sin forzar la actividad transversal a pertenecer a un centro que no la representa fielmente.
«El sistema ABC no gestiona las actividades respetando la estructura orgánica funcional; las ordena horizontalmente a través de la organización, siguiendo el flujo real de los procesos.»
¿Cómo se asignan los costos en las actividades transversales?
La asignación de costos en las actividades transversales sigue la misma lógica general del sistema ABC, pero con una capa adicional de complejidad: hay que decidir cómo distribuir el costo total de la actividad entre todos los departamentos que la consumen. Ese reparto no puede ser arbitrario; debe estar fundamentado en un criterio objetivo que refleje el uso real que hace cada área de la actividad en cuestión.
El rol del inductor de costos (cost driver)
El inductor de costos es el factor que explica por qué una actividad genera un determinado nivel de gasto. En las actividades transversales, elegir el inductor correcto es especialmente crítico porque un error de criterio afecta a varios departamentos a la vez. Por ejemplo, si el control de calidad se distribuye usando como inductor el número de horas de inspección por departamento, cada área recibirá un cargo proporcional a cuánto consumió realmente ese servicio.
El inductor puede ser una medida de tiempo, una cantidad de transacciones, un número de unidades revisadas o cualquier otro parámetro que tenga una relación causal directa con el consumo de la actividad. Usar un inductor que no guarda relación causal con la actividad produce el mismo tipo de distorsión que el costeo tradicional intentaba evitar, por lo que la elección debe hacerse con rigor y revisarse cuando cambien las condiciones operativas.
Método de reparto proporcional entre departamentos
Ejemplo ilustrativo de reparto de la actividad transversal «Control de calidad» usando horas de inspección como inductor.
Actividades transversales frente a actividades departamentales
Comparar estos dos tipos de actividades ayuda a entender por qué el tratamiento contable de las actividades transversales no puede ser el mismo que el de las actividades convencionales. La diferencia no es solo organizativa; tiene un impacto directo y medible en la precisión del costo unitario final de cada producto o servicio que ofrece la empresa.
Las actividades departamentales son más simples de gestionar porque su costo tiene un único propietario. Las transversales, en cambio, exigen una coordinación entre áreas, un inductor bien definido y una revisión periódica del criterio de reparto. Esa mayor complejidad no es un defecto del sistema; es la respuesta necesaria a la realidad de cómo funcionan las organizaciones en la práctica, donde los procesos rara vez respetan las fronteras del organigrama.
Ejemplos prácticos de actividades transversales
Ver cómo funciona el concepto en situaciones concretas ayuda a consolidar el aprendizaje teórico. A continuación se presentan dos casos que ilustran cómo las actividades transversales aparecen tanto en entornos industriales como en empresas de servicios, y cómo se aborda su asignación de costos en cada contexto.
Ejemplo en una empresa manufacturera
Imagina una empresa que fabrica muebles de madera. El departamento de producción ensambla las piezas, el departamento de logística gestiona el almacén de materias primas y el departamento de administración gestiona los pedidos de proveedores. La actividad «formación continua del personal» afecta a los tres departamentos porque todos reciben cursos de seguridad laboral, manejo de equipos y gestión de procesos.
El costo total de esa formación no puede imputarse solo a producción, aunque sea el departamento con más empleados. La solución correcta es usar como inductor el número de empleados formados por departamento y distribuir el costo proporcionalmente. Si producción tiene 20 empleados, logística 8 y administración 4, el reparto seguirá esa proporción de 20:8:4, lo que refleja con precisión quién consumió realmente esa actividad. Para profundizar en cómo se construye esa relación, puedes consultar el ejemplo práctico de matriz actividad-producto.
Ejemplo en una empresa de servicios
En una consultoría, el departamento de proyectos ejecuta los trabajos para clientes, el departamento comercial capta nuevos contratos y el departamento de soporte gestiona la infraestructura tecnológica. La actividad «gestión de la plataforma de comunicación interna» es claramente transversal porque los tres departamentos la usan a diario para coordinar tareas, compartir documentos y comunicarse con clientes.
En este caso, el inductor más adecuado podría ser el número de usuarios activos por departamento o las horas de uso registradas en la plataforma. Con ese dato, el costo mensual de la plataforma se distribuye de forma objetiva y verificable, evitando que un solo departamento cargue con un gasto que beneficia a todos por igual. Este tipo de análisis conecta directamente con la distinción entre actividades de valor y aquellas que, aunque necesarias, no generan valor diferencial para el cliente.
Ventajas de gestionar bien las actividades transversales
Cuando las actividades transversales se identifican, documentan y asignan correctamente, los beneficios se extienden más allá de la precisión contable. El impacto positivo se siente en la toma de decisiones, en la detección de ineficiencias y en la planificación estratégica de recursos. Ignorarlas o tratarlas de forma arbitraria, en cambio, introduce errores que se propagan silenciosamente por toda la estructura de costos.
En definitiva, tratar las actividades transversales con el rigor que merecen no es una carga extra dentro del modelo ABC; es parte del valor que ese sistema aporta frente al costeo tradicional. Las organizaciones que dominan esta distinción disponen de una información de costos mucho más fiable para competir, optimizar y decidir. La relación entre estas actividades y la estructura de actividades y subactividades dentro del modelo también conviene tenerla clara para evitar solapamientos en la asignación.
Preguntas frecuentes
¿Qué diferencia hay entre actividades transversales y actividades de apoyo?
Las actividades de apoyo son aquellas que no intervienen directamente en la producción del bien o servicio, pero que son necesarias para que el proceso principal funcione. Las actividades transversales, en cambio, se definen por su ámbito organizativo: pueden ser de apoyo o directas, pero lo que las distingue es que atraviesan varios departamentos a la vez. Una actividad de apoyo puede ser perfectamente departamental si su costo recae solo en un área concreta. La transversalidad no describe el tipo de actividad, sino su alcance dentro de la organización.
¿Una actividad transversal puede ser también una actividad de valor?
Sí, y es más habitual de lo que parece. El control de calidad, por ejemplo, es una actividad transversal que también es claramente una actividad de valor porque el cliente percibe directamente su resultado en el producto final. El hecho de que una actividad sea transversal no la convierte automáticamente en prescindible o de menor importancia; simplemente indica que su costo debe distribuirse entre los departamentos que la consumen, independientemente de si aporta o no valor al cliente.
¿Cómo afectan las actividades transversales al costo unitario de un producto?
Cuando las actividades transversales no se distribuyen correctamente, algunos productos absorben más costo del que les corresponde y otros menos, lo que distorsiona los márgenes de rentabilidad. Una distribución bien hecha garantiza que cada unidad producida lleve consigo el costo real de todas las actividades que participaron en su elaboración, incluidas aquellas que cruzaron varios departamentos. Ese ajuste puede cambiar significativamente la evaluación de qué productos son rentables y cuáles no lo son tanto.
¿Qué es un inductor de costo en una actividad transversal?
El inductor de costo, también llamado cost driver, es el criterio objetivo que se utiliza para repartir el costo de una actividad transversal entre los departamentos que la consumen. Debe reflejar una relación causal real entre la actividad y el consumo de recursos de cada área. En una actividad de formación, el inductor puede ser el número de empleados formados; en una actividad logística, el número de movimientos de almacén. Elegir un inductor que no tenga relación directa con la actividad produce el mismo problema de arbitrariedad que el costeo tradicional pretendía resolver.
¿Las actividades transversales siempre generan costos indirectos?
En la mayoría de los casos, sí. Precisamente porque afectan a varios departamentos a la vez, las actividades transversales no pueden vincularse directamente a un único producto o servicio sin un proceso previo de distribución. Sin embargo, en algunos contextos específicos, una actividad transversal puede tener componentes directos que sí se rastrean con facilidad, como el tiempo que un equipo de calidad dedica exclusivamente a revisar un lote concreto. En esos casos, esa porción directa puede tratarse como costo directo, mientras que el resto sigue siendo indirecto.
¿Pueden existir actividades transversales no rentables?
Sí, y detectarlas es una de las grandes utilidades del modelo ABC bien aplicado. Una actividad transversal puede consumir recursos de varios departamentos sin generar un beneficio proporcional para ninguno de ellos. Cuando el costo de esa actividad supera el valor que aporta al proceso o al cliente final, estás ante una actividad transversal que merece ser revisada, optimizada o eliminada. La visibilidad que ofrece el sistema ABC sobre este tipo de situaciones es uno de sus argumentos más sólidos frente al costeo convencional.
¿Cómo se relacionan las actividades transversales con la cadena de valor?
La cadena de valor describe el conjunto de actividades que una empresa realiza para crear y entregar un producto o servicio, desde las materias primas hasta el cliente final. Las actividades transversales forman parte de esa cadena, pero con una particularidad: su contribución al valor final no está vinculada a un eslabón concreto, sino a varios al mismo tiempo. Por eso, analizarlas correctamente dentro del modelo ABC permite entender con mayor claridad en qué puntos de la cadena se generan costos que, bien gestionados, se traducen en ventajas competitivas reales para la organización.
Conclusión
Las actividades transversales representan uno de los conceptos más reveladores de la contabilidad por actividades. Su característica principal —atravesar varios departamentos de forma simultánea— las convierte en un elemento que, si se trata correctamente, eleva la precisión del sistema ABC a un nivel que los métodos tradicionales no pueden alcanzar. Entender su naturaleza es el primer paso para sacarles el máximo partido dentro de cualquier modelo de costos.
A lo largo de este contenido has visto cómo identificarlas, qué tipos existen, cómo distribuir su costo de forma proporcional y qué ventajas concretas aportan cuando se gestionan con rigor. Aplicar ese conocimiento en la práctica implica revisar el mapa de actividades de tu empresa, cuestionar si algunas que parecen departamentales son en realidad transversales y elegir los inductores de costo que mejor reflejen el consumo real de cada área.
Si quieres seguir profundizando en este ámbito, en este sitio web encontrarás más contenidos relacionados con la contabilidad por actividades que te ayudarán a construir una visión completa y práctica del sistema ABC, desde sus fundamentos hasta sus aplicaciones más avanzadas.
También te puede interesar:
Caso de estudio de costeo por actividades
¿Qué son las actividades indirectas y cómo se clasifican?
¿Qué es el costeo ABC en pymes y cómo aplicarlo?
Jerarquía de actividades ABC: Niveles y clasificación
Costeo por actividades en empresas de logística
¿Cómo influye el costeo ABC en el precio de un producto?
¿Cuándo conviene usar el costeo ABC en una empresa?