Sabes que tu negocio genera ingresos, pero ¿Sabes con exactitud cuánto te cuesta producir cada uno de tus productos? Muchas pymes trabajan con promedios que esconden la verdad detrás de cada cifra. El costeo basado en actividades —o sistema ABC— nació para cambiar eso: asignar los costos donde realmente ocurren, no donde resulta más fácil anotarlos.
¿Qué es el costeo ABC y por qué importa en una pyme?
El costeo ABC —siglas de Activity-Based Costing, o costeo basado en actividades— es un método que asigna los costos de una empresa según las actividades que consume cada producto o servicio, en lugar de distribuirlos de forma uniforme. Mientras que el costeo tradicional reparte los gastos indirectos por volumen de producción, el ABC los rastrea hasta su origen real: cada tarea, proceso o recurso involucrado.
Para una pyme, esto tiene un impacto directo en la toma de decisiones. Conocer el costo real de cada producto permite fijar precios con fundamento, identificar cuáles líneas de negocio son rentables y cuáles no, y orientar los recursos hacia donde generan mayor valor. Sin esa información, las decisiones se apoyan en suposiciones que pueden costar caro.
Diferencia entre costos directos e indirectos
Los costos directos son aquellos que se pueden vincular sin ambigüedad a un producto concreto: la materia prima que entra en él o la mano de obra que lo fabrica. Los costos indirectos, en cambio, son los que comparten varios productos a la vez —el alquiler del local, la electricidad, el mantenimiento de maquinaria— y que, por eso, resultan más difíciles de repartir con justicia.
El costeo ABC se ocupa especialmente de los costos indirectos. Su objetivo es asignarlos con precisión a través de las actividades que los consumen, en lugar de repartirlos de forma proporcional al volumen producido, que es lo que hacen los métodos tradicionales y que puede llevar a conclusiones equivocadas sobre la rentabilidad real de cada línea.
¿Por qué el costeo tradicional distorsiona los datos?
El costeo tradicional asigna los gastos indirectos usando una única base de reparto, generalmente el volumen de producción o las horas de mano de obra. Si una pyme fabrica dos productos muy distintos entre sí, este enfoque hace que el producto más sencillo subsidie los costos del más complejo, sin que nadie lo note hasta que los márgenes empiezan a deteriorarse.
Ejemplo concreto:
Una pyme fabrica dos productos. El Producto A requiere pocas inspecciones y un empaque simple. El Producto B necesita el triple de revisiones y un embalaje especial. Con el costeo tradicional, ambos cargan costos similares. Con el costeo ABC, el Producto B muestra su costo real: mucho más alto, y quizás vendido por debajo de lo que debería.
Conceptos clave antes de empezar
Antes de entrar en los pasos concretos, conviene tener claros tres conceptos que son la columna vertebral del sistema. Sin entenderlos bien, el proceso de implementación puede volverse confuso desde el principio, porque estos términos aparecen en cada etapa del cálculo.
Actividades, inductores y objetos de costo
- Actividad: Cualquier tarea o proceso que consuma recursos dentro de la empresa. Por ejemplo, inspeccionar materias primas, gestionar pedidos o ensamblar un componente son actividades identificables y medibles.
- Inductor de costo: El factor que explica cuánto consume una actividad determinada. Si la actividad es «gestión de pedidos», el inductor podría ser el número de pedidos procesados en el mes.
- Objeto de costo: Lo que se quiere costear al final del proceso: un producto, un servicio, un cliente o incluso un canal de distribución. Es el destino final de todos los costos acumulados.
¿Qué es un inductor de costo y cómo se elige?
Un inductor de costo es la variable que determina cuánto de una actividad consume cada objeto de costo. Su elección es uno de los pasos más delicados de todo el sistema: un inductor mal elegido puede generar distorsiones tan graves como las del costeo tradicional, anulando todo el esfuerzo de implementación.
Para elegirlo bien, el inductor debe cumplir tres condiciones: ser fácil de medir, estar disponible en la información de la empresa y representar con fidelidad el esfuerzo real que demanda la actividad. Ejemplos habituales son las horas-hombre, el número de unidades producidas, los metros cuadrados ocupados o la cantidad de órdenes generadas.
¿Cómo funciona el costeo ABC paso a paso?
El sistema ABC sigue una secuencia lógica que va desde la identificación de lo que hace la empresa hasta la asignación precisa de costos a cada producto o servicio. A continuación se describe cada etapa de forma clara para que puedas visualizar el proceso completo antes de empezar a aplicarlo.
Paso 1: Identificar las actividades del negocio
El primer paso es hacer un inventario detallado de todo lo que ocurre dentro de la empresa: producción, control de calidad, gestión de pedidos, almacenamiento, atención postventa. Cada tarea que consume recursos es una actividad candidata a ser incluida en el modelo. No hace falta registrarlo todo al inicio; conviene empezar con las actividades más representativas en términos de costo.
Paso 2: Asignar recursos a cada actividad
Una vez definidas las actividades, el siguiente paso es determinar qué parte de cada recurso —mano de obra, materiales, energía, espacio— consume cada una. Este análisis se apoya en lo que se llama inductores de recursos, que pueden ser horas-hombre, metros cuadrados utilizados o unidades de energía consumida, según la naturaleza de la actividad.
Paso 3: Definir los inductores de costo
El inductor de costo es la variable que explica por qué una actividad cuesta más para un producto que para otro. Si la actividad es «control de calidad», el inductor puede ser el número de inspecciones realizadas por lote. La validez del inductor depende de que refleje con exactitud la relación causal entre la actividad y su consumo; por eso es recomendable consultarlo con los responsables operativos de cada área antes de cerrar la decisión.
Paso 4: Calcular el costo de cada actividad
Con los recursos asignados y los inductores definidos, ya es posible calcular cuánto cuesta en total realizar cada actividad dentro de un período concreto. El resultado es una tasa por unidad de inductor: por ejemplo, el costo de cada inspección de calidad o de cada orden procesada. Este dato es el que se usará después para repartir los costos entre los productos.
Paso 5: Asignar el costo al producto o servicio
En el último paso, cada producto recibe la parte proporcional del costo de cada actividad según cuánto la haya utilizado. Si el Producto A requirió 30 inspecciones y el Producto B necesitó 90, la asignación será tres veces mayor para B. Este mecanismo es lo que hace que el costeo ABC refleje la realidad, a diferencia del reparto uniforme que caracteriza al costeo tradicional.
Ejemplo práctico de costeo ABC en una pyme
Imagina una pyme que produce dos tipos de muebles: sillas estándar y sillas personalizadas. Ambas usan la misma materia prima base, pero las personalizadas requieren más horas de acabado, más inspecciones y un embalaje especial. Con el costeo tradicional, los gastos indirectos se repartirían en partes iguales. Con el ABC, cada silla carga únicamente los costos de las actividades que realmente consume.
| Actividad | Inductor | Costo total de la actividad | Silla estándar | Silla personalizada |
|---|---|---|---|---|
| Control de calidad | N.º de inspecciones | $600.000 | 20 inspecciones | 60 inspecciones |
| Acabado y pintura | Horas-hombre | $900.000 | 40 horas | 160 horas |
| Embalaje | N.º de unidades | $300.000 | 100 unidades | 50 unidades |
Con estos datos, la silla personalizada absorbe una proporción mucho mayor de los costos de control de calidad y acabado. Si el precio de venta de ambas fuera similar, el resultado sería que la silla estándar estaría subsidiando las pérdidas de la personalizada, algo que el costeo tradicional no habría revelado.
Ventajas del costeo ABC para pequeñas y medianas empresas
Aunque el sistema ABC nació en entornos industriales grandes, su aplicabilidad en pymes es una opción real y cada vez más extendida. Las ventajas que aporta van más allá del cálculo de costos: transforman la forma en que se gestionan los recursos y se toman las decisiones estratégicas del negocio.
- Mayor precisión en la fijación de precios: Al conocer el costo real de cada producto, puedes establecer precios que cubran los gastos reales y protejan el margen, sin depender de estimaciones.
- Detección de actividades poco eficientes: El sistema evidencia qué procesos consumen recursos de forma desproporcionada, lo que facilita mejorarlos o eliminarlos si no generan valor.
- Mejor comprensión de la rentabilidad: Puedes identificar qué productos, clientes o servicios generan beneficio real y cuáles no lo hacen, lo que orienta las decisiones de portafolio.
- Base sólida para la toma de decisiones: Desde negociar con proveedores hasta decidir si conviene externalizar una actividad, el ABC ofrece información concreta que sustituye la intuición.
- Compatibilidad con la contabilidad financiera: El sistema no reemplaza la contabilidad obligatoria; la complementa con información de gestión más detallada y útil para el día a día.
Limitaciones y desafíos que debes conocer
El costeo ABC no es una solución sin fricciones. Antes de decidir implementarlo, conviene conocer los puntos que pueden complicar el proceso, especialmente en pymes donde los recursos de tiempo y personal son limitados. Reconocer estos desafíos de antemano es lo que permite enfrentarlos con una estrategia clara.
- Complejidad en el diseño inicial: Identificar todas las actividades, asignar recursos y definir inductores requiere tiempo y la participación de varias áreas del negocio, lo que puede ralentizar el arranque.
- Dependencia de datos confiables: El sistema funciona bien solo si la información sobre consumo de recursos y volumen de actividades es precisa. Si los registros internos son deficientes, el modelo produce resultados poco fiables.
- Resistencia interna: Parte de los equipos puede percibir el proceso como una carga adicional de trabajo, especialmente en la fase de relevamiento de información. La gestión del cambio es tan importante como el propio cálculo.
- Inductores que se desactualizan: Si el proceso productivo cambia y los inductores no se revisan, el sistema puede volver a generar distorsiones similares a las del costeo tradicional.
- No aplica a cualquier estructura: En pymes con muy pocos productos y procesos simples, el costeo tradicional puede ser suficiente y el esfuerzo del ABC no justificaría el beneficio obtenido.
¿Es el costeo ABC adecuado para tu pyme?
No todas las pymes se benefician por igual del costeo ABC. El sistema aporta más valor cuando la empresa tiene diversidad de productos o servicios, una estructura de costos indirectos significativa, o cuando los márgenes son ajustados y cualquier distorsión en el cálculo puede significar la diferencia entre ganar y perder dinero. Cuanto más variado es lo que produces, más necesitas saber qué consume cada línea.
¿Tu pyme es candidata al costeo ABC? Revisa estas señales:
- Ofreces más de un producto o servicio con procesos claramente distintos.
- Los costos indirectos representan una parte relevante de tu estructura de costos.
- Sospechas que algunos productos te cuestan más de lo que reflejan tus registros actuales.
- Has tenido pérdidas en líneas que parecían rentables según el costeo tradicional.
- Quieres tomar decisiones de precios con información verificable, no con estimaciones.
Si estás pensando en hacer el cambio desde el sistema actual, comprender cómo pasar del costeo tradicional al costeo ABC te permitirá planificar la transición de forma ordenada, sin perder continuidad en tu contabilidad habitual.
Herramientas para implementar el costeo ABC
Una de las barreras que frena a muchas pymes es creer que el costeo ABC requiere software especializado y costoso. En realidad, el punto de entrada más habitual es una hoja de cálculo bien estructurada: permite modelar actividades, asignar recursos y calcular tasas por inductor sin necesidad de inversión tecnológica inicial.
A medida que el modelo madura, muchas empresas migran hacia sistemas más robustos. Los ERP modernos y las herramientas de inteligencia de negocios ya incluyen módulos de costeo por actividades que automatizan gran parte del proceso. Esto reduce el tiempo de actualización y minimiza los errores manuales, lo que es especialmente valioso cuando el volumen de actividades crece.
| Herramienta | Nivel de complejidad | Costo aproximado | Mejor para |
|---|---|---|---|
| Hoja de cálculo (Excel / Google Sheets) | Bajo | Gratuita o muy bajo | Primeras implementaciones y modelos sencillos |
| ERP con módulo de costos (SAP, Odoo, etc.) | Alto | Variable según licencia | Pymes con múltiples productos y procesos integrados |
| Software de gestión de costos específico | Medio | Suscripción mensual | Empresas que ya tienen un modelo ABC y quieren escalarlo |
El costeo ABC se enmarca dentro de lo que se conoce como contabilidad por actividades, un enfoque de gestión más amplio que orienta toda la medición del costo hacia los procesos reales de la empresa. Entender ese contexto te da una perspectiva más completa sobre para qué sirve el sistema y cómo encaja en la contabilidad de gestión.
Preguntas frecuentes
¿Qué significa ABC en el costeo basado en actividades?
ABC son las siglas del término inglés Activity-Based Costing, que en español se traduce como costeo basado en actividades. El nombre describe con precisión la lógica del sistema: los costos se asignan a partir de las actividades que realiza la empresa para producir un bien o prestar un servicio, y no según criterios generales de volumen o prorrateo uniforme.
¿Cuál es la diferencia entre el costeo ABC y el costeo tradicional?
El costeo tradicional distribuye los gastos indirectos usando una única base de reparto —generalmente el volumen producido o las horas de mano de obra—, lo que puede distorsionar el costo real de cada producto. El costeo ABC, en cambio, rastrea los costos hasta las actividades específicas que los generan y los asigna según el consumo real de cada objeto de costo. Puedes profundizar en esto revisando el análisis del costeo ABC comparado con el costeo por procesos, que también pertenece a la familia de los sistemas alternativos al método tradicional.
¿Cuánto tiempo lleva implementar el costeo ABC en una pyme?
El tiempo varía según el tamaño de la empresa y la complejidad de sus procesos. En pymes pequeñas con procesos bien definidos, una implementación básica puede completarse en pocas semanas. En organizaciones con mayor volumen de productos o información dispersa, el proceso puede extenderse varios meses. La fase más larga suele ser la identificación y documentación de actividades, no el cálculo numérico en sí mismo, que es relativamente rápido una vez que los datos están organizados.
¿Qué es un inductor de costo en el sistema ABC?
Un inductor de costo es la variable que explica cuánto de una actividad consume un producto o servicio concreto. Ejemplos habituales son el número de inspecciones realizadas, las horas-hombre empleadas, los metros cuadrados ocupados o la cantidad de pedidos procesados. Un buen inductor debe ser fácil de medir, accesible en los registros de la empresa y representativo del esfuerzo real que demanda la actividad. Si no cumple esas tres condiciones, conviene buscar uno alternativo antes de cerrar el diseño del sistema.
¿Qué empresas pueden aplicar el costeo ABC?
El costeo ABC puede aplicarse en empresas de manufactura, servicios, comercio y sector público. No está limitado a grandes organizaciones: cualquier pyme que cuente con procesos identificables, costos indirectos relevantes y más de un producto o servicio en su catálogo puede beneficiarse del sistema. El requisito principal no es el tamaño, sino la voluntad de documentar bien las actividades y mantener actualizada la información sobre su consumo de recursos.
¿El costeo ABC reemplaza la contabilidad financiera obligatoria?
No. El costeo ABC no sustituye la contabilidad financiera; la complementa. La contabilidad financiera sigue siendo obligatoria para cumplir con las normas legales y presentar reportes externos a organismos fiscales o reguladores. El costeo ABC opera en el ámbito de la contabilidad de gestión, entregando información más detallada sobre actividades y procesos para uso interno, con el objetivo de mejorar la toma de decisiones y la rentabilidad del negocio.
¿Qué errores son más frecuentes al implementar el costeo ABC?
Los errores más habituales incluyen elegir inductores que no reflejan con fidelidad el consumo real de cada actividad, no actualizar el modelo cuando cambian los procesos y tratar de mapear demasiadas actividades desde el inicio, lo que vuelve el sistema inmanejable. Empezar con las actividades de mayor peso en el costo y revisar los inductores periódicamente son dos prácticas que reducen significativamente el riesgo de que el modelo pierda precisión con el tiempo.
Conclusión
El costeo ABC es una forma de ver tu negocio con más claridad. Al vincular cada gasto a las actividades que realmente lo generan, obtienes una imagen fiel de lo que cuesta producir, prestar un servicio o atender a un cliente, información que el costeo tradicional rara vez puede darte con esa precisión.
Los pasos que has visto en este artículo —identificar actividades, asignar recursos, elegir inductores, calcular costos y distribuirlos— forman una secuencia que puedes comenzar a explorar con los recursos que ya tienes. Una hoja de cálculo bien organizada y el conocimiento de tus propios procesos son suficientes para dar los primeros pasos. El sistema se puede ir refinando a medida que la información mejora.
Si quieres seguir construyendo tu comprensión de cómo se gestionan los costos desde una perspectiva basada en actividades, en este sitio web encontrarás más contenido que te ayudará a avanzar con pasos sólidos y bien fundamentados.
También te puede interesar:
Costeo por actividades en la industria manufacturera
Centro de actividad: El concepto que cambia cómo ves los costos
Trazabilidad de costos: Asigna mejor y decide con precisión
Diferencia entre actividad y proceso en contabilidad
Actividades transversales: Controla costos en toda la empresa
¿Qué son las actividades de valor y cómo clasificarlas?
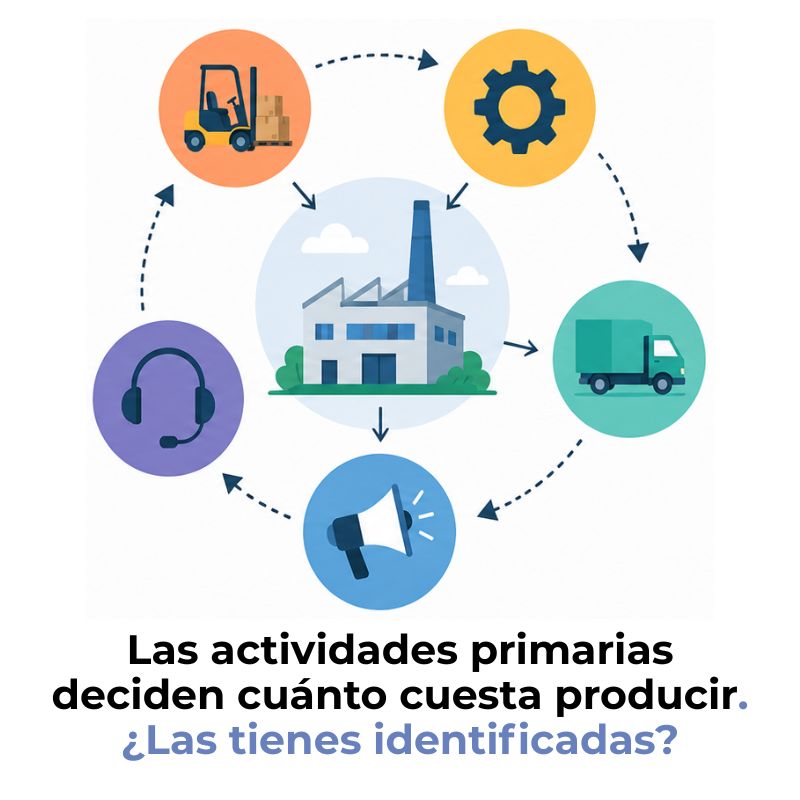
Actividades primarias en el costeo ABC