Calcular cuánto cuesta un producto parece sencillo, hasta que te das cuenta de que tu sistema de costos puede estarte dando una respuesta equivocada. El costeo tradicional funciona, pero reparte los gastos indirectos sin distinguir qué actividades los generan realmente.
¿Qué diferencia al costeo tradicional del costeo ABC?
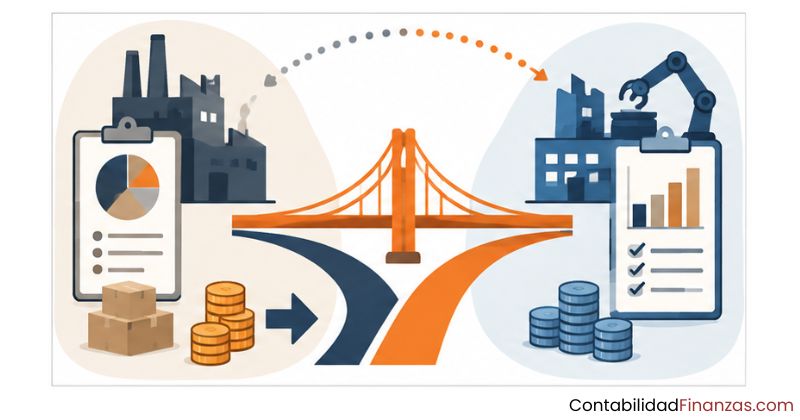
El costeo tradicional asigna los costos indirectos de fabricación usando bases volumétricas como las horas de mano de obra directa o las horas máquina. Ese criterio puede funcionar bien cuando una empresa produce productos homogéneos con procesos simples, pero pierde precisión en cuanto la diversidad de productos o la complejidad de los procesos aumenta.
El costeo basado en actividades (ABC), en cambio, identifica primero las actividades que realmente consumen recursos dentro de la organización y luego asigna esos costos a los productos según cuánto de cada actividad demandan. El resultado es una imagen más fiel del costo real de cada unidad.
¿Cómo asigna costos cada sistema?
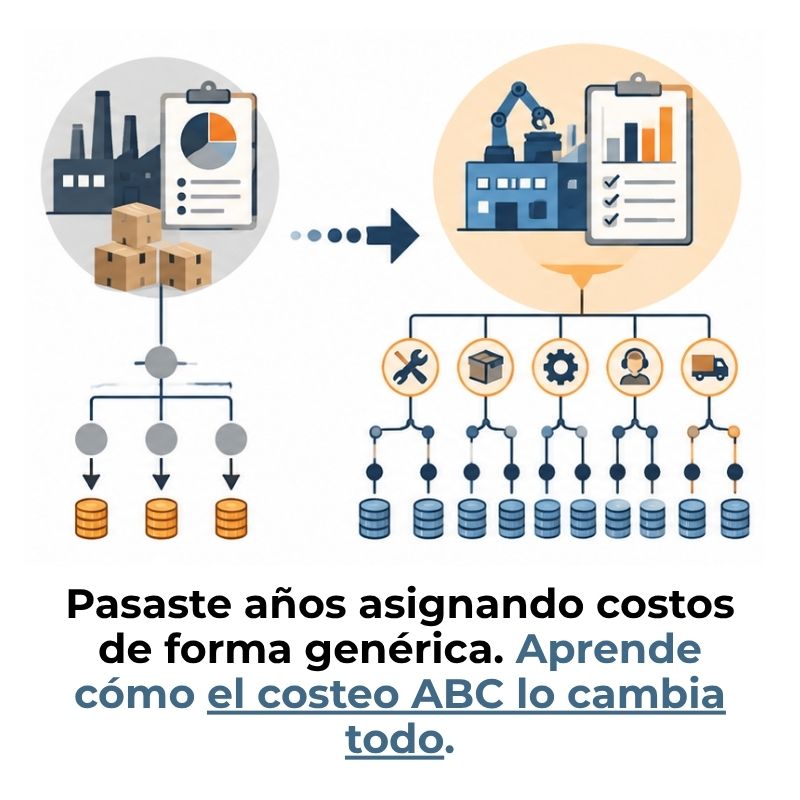
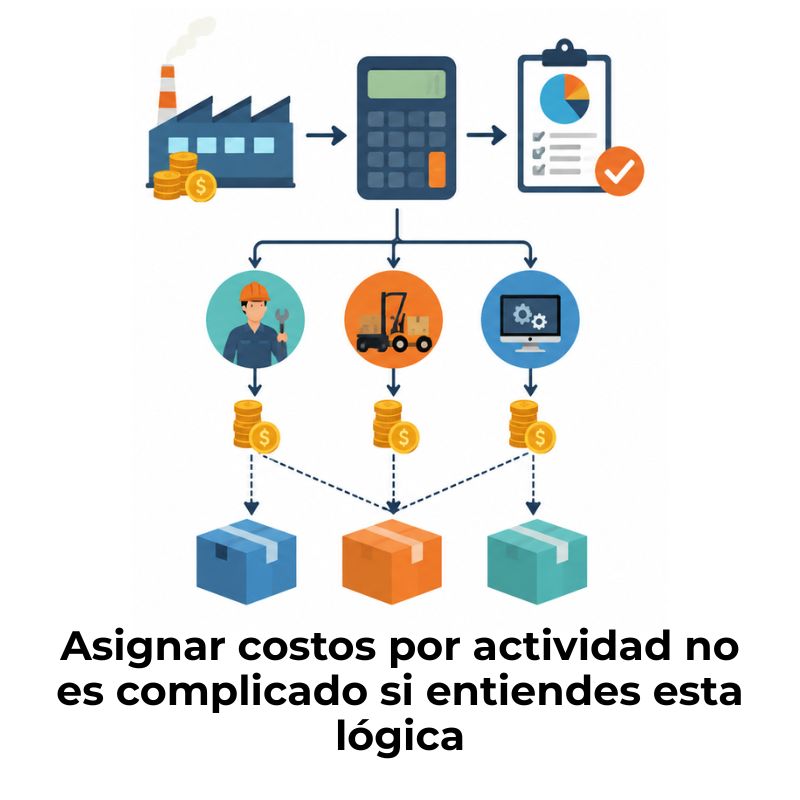
El costeo tradicional parte de los costos totales indirectos y los distribuye entre todos los productos usando una sola base, como el volumen de producción. Eso significa que todos los productos cargan una proporción de costos sin importar cuántas actividades consumen realmente. El costeo ABC, en cambio, recorre el proceso al revés: primero identifica qué actividades se realizan, luego mide cuánto cuesta cada una y finalmente asigna ese costo según el uso real.
¿Por qué el costeo tradicional puede distorsionar resultados?
Cuando una empresa fabrica productos muy distintos entre sí, algunos pueden ser intensivos en actividades de soporte como inspección, logística o configuración de maquinaria, mientras que otros apenas las utilizan. Si ambos cargan el mismo porcentaje de costos indirectos, el producto sencillo queda sobre-cargado y el complejo aparece como más rentable de lo que es. Esa distorsión puede llevar a decisiones de precio y producción equivocadas.
Si quieres profundizar en cómo opera cada modelo antes de migrar, vale la pena revisar el análisis de costeo ABC comparado con el costeo por procesos, que muestra otras dimensiones de contraste útiles para entender el alcance del cambio.
¿Cuándo tiene sentido migrar al costeo ABC?
No toda empresa necesita el costeo ABC. La transición tiene sentido cuando los costos indirectos representan una parte significativa del costo total o cuando la empresa maneja una cartera amplia de productos o servicios con perfiles de consumo muy distintos. Si todos los productos requieren prácticamente el mismo esfuerzo en actividades de soporte, el sistema tradicional puede ser suficiente.
También es una señal importante si los márgenes de rentabilidad resultan difíciles de explicar o si los precios calculados con el sistema actual no se comportan como se esperaba en el mercado. Cuando el sistema de costos no ayuda a entender por qué algunos productos generan pérdidas y otros ganancias, es momento de revisar cómo se están asignando los indirectos.
Señales de que tu empresa podría beneficiarse del costeo ABC:
- Alta diversidad de productos o servicios: Cada uno consume actividades de soporte en proporciones muy diferentes.
- Costos indirectos elevados: Cuando los gastos generales superan ampliamente los costos directos, la base de asignación importa mucho.
- Rentabilidad inconsistente: Productos que deberían ser rentables según el sistema actual generan resultados negativos en la práctica.
- Decisiones de precio difíciles: Sin saber el costo real de cada línea, fijar precios competitivos se convierte en una estimación.
- Procesos con actividades muy heterogéneas: Inspección, configuración, logística interna y atención al cliente consumen recursos de forma desigual.
Fases para pasar de un sistema de costeo tradicional a uno ABC
La transición no ocurre de un día para otro. Requiere un proceso ordenado que empieza por entender el sistema actual antes de construir el nuevo. A continuación se desarrolla cada fase con el detalle suficiente para que puedas aplicarla o acompañar su implementación en tu organización.
Fase 1: Diagnóstico del sistema actual
Antes de diseñar el modelo ABC, necesitas entender cómo funciona el sistema que tienes. Eso implica revisar cómo se clasifican los costos actualmente, qué bases de asignación se usan para los indirectos y qué información genera el sistema. El diagnóstico también sirve para identificar qué datos ya existen y cuáles habría que empezar a registrar.
En esta fase también se define el alcance del proyecto: qué áreas, departamentos o líneas de producto se incluirán en el modelo ABC. Empezar con un área piloto es una práctica habitual que reduce el riesgo y permite ajustar el diseño antes de extenderlo a toda la organización.
Fase 2: Identificación de actividades
Una actividad, en el contexto del costeo ABC, es cualquier tarea o conjunto de tareas que consume recursos para producir un resultado. Puede ser inspeccionar una orden, configurar una máquina, gestionar una compra o atender una reclamación. El objetivo en esta fase es mapear todas las actividades relevantes dentro del alcance definido, agrupándolas de forma lógica para que el modelo no se vuelva inmanejable.
Una buena práctica es no excederse en el número de actividades. Un modelo con demasiadas actividades se vuelve difícil de mantener y actualizar. Conviene agrupar tareas que comparten el mismo inductor de costo en una sola actividad, lo que simplifica el sistema sin perder precisión relevante.
Fase 3: Asignación de recursos a actividades
Una vez identificadas las actividades, el siguiente paso es asignar a cada una los recursos que consume. Los recursos son todo lo que la empresa usa para operar: personal, equipos, espacio, energía, materiales de soporte. La clave es determinar qué porcentaje de cada recurso se destina a cada actividad, y para eso suelen usarse entrevistas con responsables de área, registros de tiempo o análisis de nómina.
En esta fase se trabaja con los datos disponibles del sistema contable actual. No siempre existirán registros perfectos, especialmente al inicio. Lo importante es construir una asignación razonable y documentada que pueda revisarse y mejorarse en los períodos siguientes a medida que el equipo gana experiencia con el modelo.
Fase 4: Definición de inductores de costo (cost drivers)
El inductor de costo, o cost driver, es la variable que explica por qué una actividad consume más o menos recursos. Si la actividad es «gestionar órdenes de compra», el inductor podría ser el número de órdenes procesadas. Un buen inductor es fácil de medir, tiene una relación causa-efecto real con la actividad y refleja fielmente cómo los productos la consumen.
Elegir el inductor correcto es uno de los pasos más críticos de toda la transición. Si el inductor no refleja la causa real del costo, la asignación seguirá siendo imprecisa, aunque el sistema parezca más sofisticado que el tradicional. Para entender mejor esta lógica causal, es útil revisar el concepto de relación causa-efecto en la asignación de costos, que explica por qué la elección del inductor define la calidad del modelo.
Fase 5: Asignación de costos a los objetos de costo
Con las actividades costeadas y los inductores definidos, el siguiente paso es calcular la tasa de costo por unidad de inductor y multiplicarla por el consumo real de cada producto o servicio. Este cálculo produce el costo ABC de cada objeto de costo, que puede compararse directamente con el costo que arrojaba el sistema tradicional para detectar las distorsiones existentes.
En esta fase suelen aparecer las diferencias más reveladoras: productos que el sistema tradicional mostraba como costosos resultan más baratos de lo estimado, mientras que otros que parecían económicos absorben más actividades de soporte de lo que se creía. Esa información es la que hace al costeo ABC tan valioso para decisiones de precio, mix de productos y mejora de procesos.
Fase 6: Validación y ajuste del modelo
Antes de usar los resultados del modelo ABC para tomar decisiones, es necesario validarlos. Eso implica comparar los costos totales asignados con los costos totales registrados contablemente para verificar que no haya diferencias inexplicables. También conviene revisar si los inductores elegidos reflejan bien la realidad operativa, especialmente si algunos productos presentan costos que no coinciden con la percepción del equipo de producción o gestión.
El modelo ABC no es estático. A medida que cambian los procesos, los volúmenes o la estructura de la empresa, los inductores y las actividades deben revisarse. Establecer una frecuencia de actualización, ya sea trimestral o anual, garantiza que el sistema siga siendo útil y no se convierta en un modelo obsoleto que nadie consulte. Para entender el contexto completo de la contabilidad por actividades como disciplina, existe un marco conceptual más amplio que puede orientar esa revisión continua.
Errores frecuentes al implementar el costeo ABC
Conocer los errores más comunes en la transición ayuda a evitarlos antes de que afecten la calidad del modelo. La mayoría no tienen que ver con la contabilidad en sí, sino con decisiones de diseño y gestión del cambio que se toman en las fases iniciales.
- Definir demasiadas actividades: Un modelo con cien actividades se vuelve imposible de mantener. Lo adecuado es un número manejable que capture las diferencias significativas sin añadir complejidad innecesaria.
- Elegir inductores por conveniencia, no por causalidad: Usar el número de empleados como inductor de todas las actividades porque es fácil de medir no es lo mismo que usar el inductor que realmente explica el consumo de cada actividad.
- No involucrar a los responsables operativos: El equipo contable solo no puede diseñar bien el modelo. Los responsables de producción, logística y atención al cliente conocen mejor que nadie qué actividades consumen qué recursos.
- Tratar el modelo como un proyecto único: El ABC requiere revisión periódica. Si los inductores y actividades no se actualizan cuando cambia la operación, el modelo pierde relevancia rápidamente.
- No comunicar el cambio al equipo: La resistencia interna es uno de los principales obstáculos en la transición. Explicar por qué cambia el sistema y qué beneficios aporta reduce la fricción significativamente.
Otro error menos visible es esperar que el costeo ABC sea una solución definitiva para todos los problemas de costos. El modelo tiene limitaciones reales: la selección de inductores tiene cierto grado de subjetividad, y los datos históricos sobre los que se construye pueden no reflejar perfectamente el comportamiento futuro de los costos. Conocer las ventajas y desventajas del costeo basado en actividades antes de tomar la decisión de migrar es una forma de gestionar las expectativas con realismo.
¿Qué herramientas facilitan la transición al costeo ABC?
No existe un único software obligatorio para implementar el costeo ABC. Muchas empresas, especialmente al inicio, trabajan con hojas de cálculo estructuradas que permiten modelar actividades, inductores y asignaciones con flexibilidad. La ventaja de empezar en hojas de cálculo es que obliga a entender el modelo en profundidad antes de automatizarlo.
Cuando el volumen de datos crece o la empresa necesita actualizar el modelo con mayor frecuencia, los sistemas ERP con módulos de contabilidad de costos ofrecen funcionalidades específicas para el costeo ABC. Algunas soluciones permiten integrar los datos operativos directamente con el modelo de costos, lo que reduce el trabajo manual y mejora la oportunidad de la información.
Independientemente de la herramienta, lo más importante es que el equipo responsable del modelo entienda la lógica del costeo ABC y pueda explicar los resultados a quienes los van a usar para tomar decisiones. Un software no reemplaza esa comprensión; la potencia.
Preguntas frecuentes
¿Cuánto tiempo toma migrar del costeo tradicional al costeo ABC?
El tiempo varía según la complejidad de la empresa, el número de actividades que se quieran modelar y la disponibilidad de datos. Una empresa mediana con un alcance bien delimitado puede tener un modelo funcional en un período de tres a seis meses. Las organizaciones más grandes o con procesos más heterogéneos pueden necesitar hasta un año, especialmente si la transición incluye la formación del equipo y la adaptación de los sistemas de información existentes.
¿El costeo ABC reemplaza por completo al costeo tradicional?
No necesariamente. El costeo tradicional sigue siendo necesario para cumplir con requerimientos contables y de reporte financiero externo, como la valoración de inventarios según normas contables. El costeo ABC opera como un sistema complementario orientado a la gestión interna: ayuda a tomar mejores decisiones sobre precios, rentabilidad por línea de producto y eficiencia operativa, pero no sustituye al sistema contable formal en sus finalidades externas.
¿Qué es un inductor de costo y cómo se elige?
Un inductor de costo es la variable que explica de forma directa por qué una actividad consume recursos. Para elegirlo bien, hay que identificar qué factor hace que esa actividad se realice más o menos veces: si es el número de pedidos, el número de inspecciones o el número de horas de configuración. Un buen inductor tiene una relación causal real con el costo de la actividad, es medible con los datos disponibles y refleja con precisión cómo cada producto o servicio consume esa actividad.
¿Puede una pequeña empresa implementar el costeo ABC?
Sí, aunque conviene adaptar la escala del modelo. Las pequeñas empresas pueden aplicar versiones simplificadas con un número reducido de actividades e inductores, lo que hace el sistema manejable sin necesidad de software especializado. El Time-Driven ABC, que usa el tiempo como inductor principal, es especialmente adecuado para este perfil porque reduce la cantidad de datos necesarios y simplifica el mantenimiento del modelo sin perder precisión en la asignación de costos.
¿Cuál es la diferencia entre ABC y TDABC?
El TDABC (Time-Driven Activity-Based Costing) es una versión simplificada del ABC original. Mientras el ABC clásico requiere identificar un inductor específico para cada actividad y recopilar datos de consumo detallados, el TDABC usa el tiempo como inductor único y universal. Esto reduce la complejidad de implementación y mantenimiento de forma significativa. Es especialmente útil en empresas de servicios o en organizaciones donde el tiempo de trabajo es el recurso más relevante en la mayoría de las actividades.
¿Qué pasa si los inductores de costo están mal elegidos?
Si los inductores no reflejan la causa real del consumo de recursos, el modelo ABC producirá asignaciones igualmente distorsionadas que el sistema tradicional, aunque de forma diferente. El riesgo es que esa distorsión sea menos visible porque el modelo parece más sofisticado. Por eso la validación con los responsables operativos es tan importante: ellos pueden detectar cuando un costo asignado a un producto no coincide con la realidad que observan en el proceso productivo o de servicio.
¿Necesito un software especializado para aplicar el costeo ABC?
No es un requisito indispensable, especialmente en las etapas iniciales o cuando el modelo no es muy complejo. Una hoja de cálculo bien estructurada puede ser suficiente para construir y mantener el modelo en empresas pequeñas o medianas con un número limitado de actividades. El software especializado aporta valor cuando el volumen de datos es alto, cuando el modelo necesita actualizarse con mucha frecuencia o cuando se quiere integrar el costeo ABC con otros sistemas de gestión empresarial.
Conclusión
Pasar de un sistema de costeo tradicional a uno basado en actividades es un proceso que tiene pasos claros y una lógica bien definida. No se trata de abandonar lo que funciona, sino de construir encima de ello un modelo que te dé información más precisa sobre qué actividades generan costos y cómo se distribuyen entre tus productos o servicios. Esa precisión transforma la manera en que entiendes la rentabilidad de tu negocio.
A lo largo de este artículo, viste que la transición parte de un diagnóstico honesto del sistema actual, avanza por la identificación de actividades y la elección de inductores con sentido causal real, y se consolida en la validación y el ajuste continuo del modelo. Cada una de esas fases tiene un impacto directo en la calidad de los resultados: si cuidas el proceso, el modelo te dará información que puedes usar con confianza para decidir sobre precios, mezcla de productos y eficiencia operativa.
Si este tema te resultó útil y quieres seguir profundizando en la contabilidad de costos y la gestión financiera, en este sitio web encontrarás más contenido pensado para que entiendas cada concepto desde sus bases y puedas aplicarlo con criterio propio.
También te puede interesar:
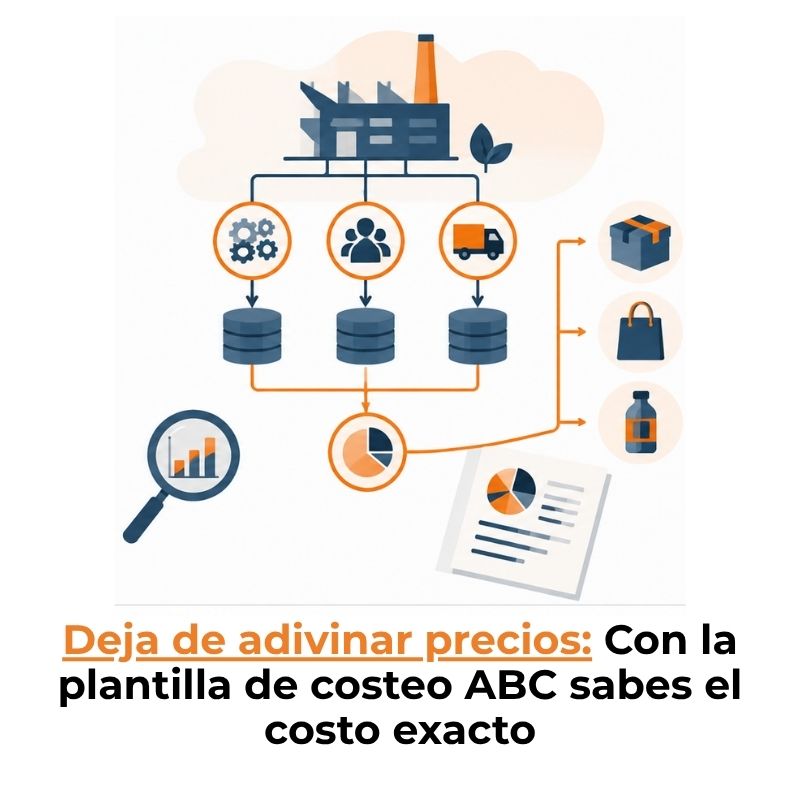
Plantilla de costeo ABC: Estructura y ejemplo práctico
¿Qué son las actividades de valor y cómo clasificarlas?
Pasos para implementar el costeo por actividades
¿Cómo se asignan los costos a cada actividad?
Caso de estudio de costeo por actividades
¿Qué son las actividades indirectas y cómo se clasifican?
Flujo de actividades: Asigna costos con precisión real